
Economía
¿Cómo añade la guerra 450 millones al coste de la deuda española?
Los tipos más altos añaden 450 millones al coste anual de la deuda española, aunque la fuerte demanda y los vencimientos largos amortiguan el golpe

Resumen
- La deuda emitida desde la guerra cuesta unos 450 millones más al año
- El bono español a diez años ronda el 3,83%, su nivel más alto desde 2023
- La fuerte demanda y los vencimientos largos amortiguan el golpe al Tesoro
La guerra también se paga lejos del frente, en despachos sin uniforme y pantallas donde un decimal puede mover millones. El encarecimiento de la deuda española desde finales de febrero supone ya unos 450 millones de euros adicionales al año para el Tesoro, consecuencia de la subida de los intereses exigidos por los inversores en las nuevas emisiones.
No significa que España tenga problemas para colocar su deuda ni que los mercados hayan cerrado el grifo. Más bien ocurre lo contrario: sigue habiendo compradores de sobra. El problema es el precio. El bono español a diez años, que el 27 de febrero ofrecía alrededor de un 3,06%, se mueve seis meses después cerca del 3,83%, su rentabilidad más elevada desde 2023. Setenta u ochenta centésimas parecen poca cosa sobre el papel. Aplicadas a miles de millones, dejan de ser calderilla.
La deuda española se encarece: de dónde salen los 450 millones
El cálculo toma como referencia las emisiones realizadas por el Tesoro desde el comienzo del conflicto en Oriente Próximo y compara los intereses pagados con los de las últimas colocaciones equivalentes anteriores a la escalada bélica. España ha emitido alrededor de 145.000 millones de euros mediante 66 operaciones durante este periodo y, salvo algunas excepciones, ha tenido que remunerar esa deuda a tipos superiores.
Un ejemplo muestra bien cómo funciona la factura. En una colocación de letras celebrada en abril, el Tesoro pagó un interés medio del 2,611%, frente al 2,028% de una emisión comparable de febrero. Sobre unos 5.300 millones adjudicados, esa diferencia supone cerca de 31 millones de euros adicionales hasta el vencimiento.
A plazos largos ocurre algo parecido, aunque el golpe se reparte durante más años. En la última subasta de obligaciones próximas a diez años se adjudicaron unos 2.000 millones con una rentabilidad media del 3,736%, frente al 3,167% de febrero. Solo esa diferencia ronda los 11 millones de euros extra cada año.
No hay un cheque de 450 millones que Hacienda haya tenido que firmar de pronto. Es una suma de pequeños sobrecostes que empieza a adherirse a las cuentas públicas como arena mojada: emisión tras emisión, vencimiento tras vencimiento.
La guerra llega al Tesoro a través del petróleo y la inflación
El mecanismo tiene bastante menos misterio del que parece. Las tensiones en Oriente Próximo han disparado el petróleo y otras materias primas energéticas. El Brent vuelve a rondar o superar los 97 dólares por barril y acumula un fuerte encarecimiento desde el comienzo del conflicto. La energía acaba llegando al transporte, a las fábricas, a la cesta de la compra. Luego aparece esa vieja conocida: la inflación.
En España, el indicador adelantado del IPC de agosto apunta a una tasa anual del 4,3%, siete décimas más que en julio, mientras la inflación subyacente se situaría en el 2,9%. Los combustibles explican una parte relevante del repunte.
Cuando la inflación aumenta, los inversores quieren mayor rentabilidad para prestar dinero durante diez, veinte o treinta años. Nadie entrega 100 euros para recuperar dentro de una década una cantidad cuyo poder adquisitivo puede haberse erosionado mucho más de lo previsto. El bono cae de precio y su rentabilidad sube. Así de sencillo, aunque los mercados hayan convertido la explicación en una liturgia de pantallas Bloomberg y anglicismos.
El BCE vuelve a convertirse en el árbitro del precio del dinero
A todo ello se suma el Banco Central Europeo. En junio, el BCE elevó sus tipos oficiales en 25 puntos básicos, precisamente ante unas perspectivas de inflación deterioradas por el shock energético provocado por la guerra. El tipo de la facilidad de depósito quedó entonces en el 2,25%.
Los mercados esperan otra posible subida de un cuarto de punto en la reunión de septiembre. Y ahí está uno de los principales riesgos para el Tesoro: cuanto más tiempo permanezca caro el dinero, más emisiones antiguas y baratas tendrán que ser sustituidas paulatinamente por deuda nueva con un cupón o una rentabilidad superior.
El movimiento, por cierto, no afecta únicamente al Estado. La deuda soberana funciona como una especie de suelo sobre el que se construye buena parte del precio del crédito. Si el Estado paga más por financiarse, suele crecer también la presión sobre hipotecas, préstamos empresariales y créditos al consumo. La piedra cae al agua y las ondas llegan bastante más lejos del Palacio de la Moncloa.
El escudo del Tesoro evita que el golpe sea mucho mayor
España tiene, sin embargo, una defensa nada despreciable: no necesita refinanciar toda su deuda cada año. La vida media de la cartera ronda los ocho años, fruto de una política mantenida durante años para alargar vencimientos cuando las condiciones eran favorables.
Eso permite que el aumento de las rentabilidades llegue lentamente al coste total. El tipo medio de emisión del Tesoro se sitúa en torno al 2,9% durante 2026, frente al 2,7% del año pasado. Ha subido, sí, pero mucho menos que el rendimiento observado directamente en algunos bonos del mercado.
Solo alrededor del 13,5% de la cartera queda expuesto en un año al riesgo de refinanciación. Es una diferencia fundamental. Una familia con toda su hipoteca revisable mañana sufriría el movimiento inmediatamente; otra con un préstamo fijo a ocho años apenas notaría el cambio hasta que llegara la hora de renovar. El Estado español se parece bastante más a la segunda.
El problema aparece cuando los tipos altos dejan de ser temporales
La protección de los vencimientos largos compra tiempo. No compra inmunidad.
Si las rentabilidades continúan elevadas durante varios años, cada bono barato que llegue a vencimiento tendrá que sustituirse por otro más caro. El coste medio de la deuda comenzará entonces a subir con mayor claridad y la partida destinada a intereses absorberá recursos que ya no podrán dedicarse a sanidad, educación, infraestructuras, defensa o rebajas fiscales. El presupuesto tiene esa incómoda costumbre: un euro no puede gastarse dos veces.
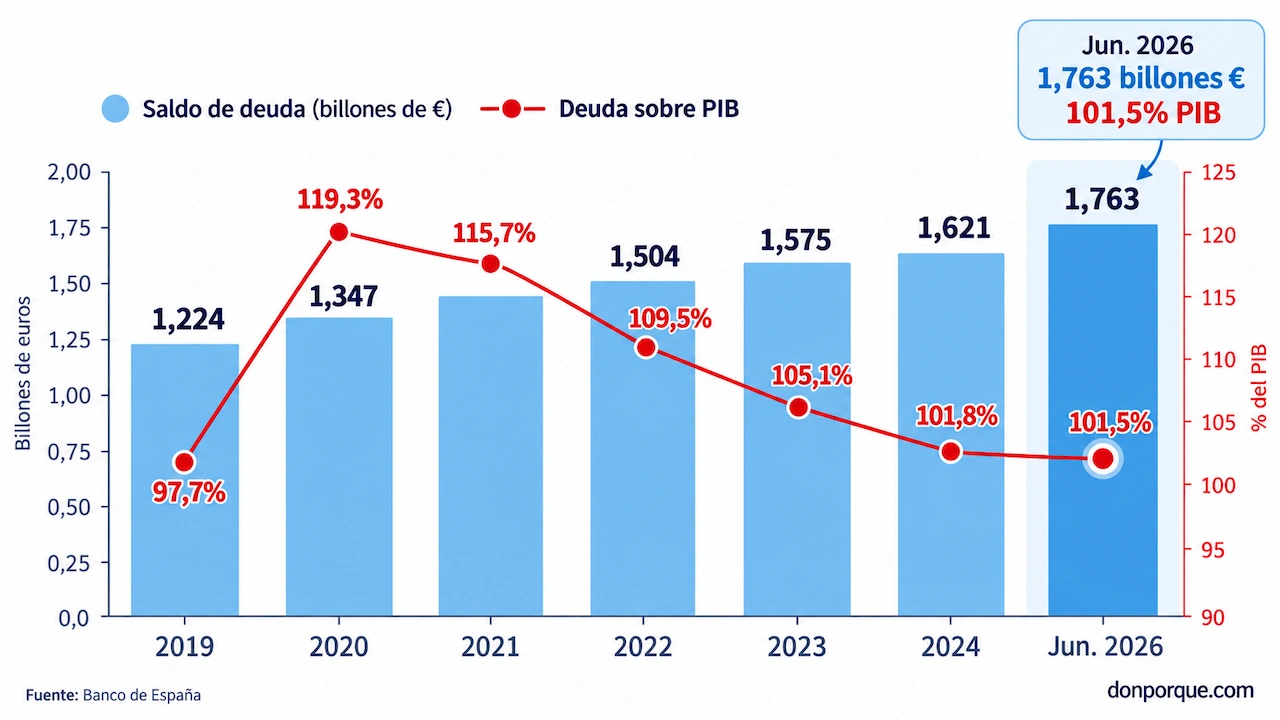
España parte, además, de un volumen de endeudamiento considerable. La deuda del conjunto de las administraciones públicas se situó en junio en el 101,5% del PIB, aunque la ratio era 1,9 puntos inferior a la registrada un año antes. El porcentaje sobre la economía mejora; el volumen nominal, en cambio, sigue creciendo.
Ese contraste importa. Una economía que crece puede soportar una deuda mayor sin que aumente su peso relativo, pero los intereses se pagan con euros, no con porcentajes decorativos en una presentación.
España paga más, pero los inversores siguen comprando
Aquí aparece la otra mitad de la fotografía, quizá la menos aparatosa. España no está sufriendo una fuga de inversores. La demanda de deuda continúa siendo sólida y en las subastas recientes ha superado ampliamente el importe ofrecido.
En las obligaciones cercanas a diez años colocadas en septiembre, las peticiones superaron los 4.500 millones frente a unos 2.000 millones adjudicados. En los bonos a cinco años ocurrió algo similar: alrededor de 3.550 millones solicitados para unos 1.575 millones adjudicados.
Y la colocación sindicada de deuda sostenible a veinte años lanzada este 8 de septiembre ha vuelto a mostrar ese apetito: el Tesoro pretendía captar unos 4.000 millones de euros y las órdenes de compra llegaron a superar ampliamente los 50.000 millones. Interés no falta. Lo que falta es el precio extraordinariamente barato del dinero que Europa disfrutó durante buena parte de la década pasada.
También la prima de riesgo española permanece relativamente contenida. Ha aumentado desde el comienzo de la guerra, desde unos 36 hasta alrededor de 44 puntos básicos, pero España mantiene una posición bastante más cómoda que otras grandes economías europeas sometidas a mayor presión en sus mercados de bonos.
Eso cambia bastante el diagnóstico. El Tesoro está pagando más porque ha subido el precio mundial del dinero, no porque los inversores hayan decidido señalar específicamente a España como un deudor problemático.
Una factura pequeña hoy que puede crecer con los años
Cuatrocientos cincuenta millones de euros son mucho dinero, pero deben ponerse en escala. No constituyen por sí solos una amenaza para las finanzas públicas españolas ni alteran de golpe la sostenibilidad de la deuda. Representan, sobre todo, el primer coste visible de un cambio de escenario.
Durante años, los Estados europeos se acostumbraron a refinanciarse con tipos excepcionalmente bajos. Incluso hubo momentos en los que prestar dinero a determinados gobiernos significaba aceptar rentabilidades negativas. Aquello fue una rareza histórica presentada durante demasiado tiempo como normalidad.
Ahora la dirección es otra. Energía cara, inflación más resistente, bancos centrales menos generosos y grandes necesidades de financiación pública en Europa y Estados Unidos compiten por el ahorro disponible. Los inversores vuelven a exigir que prestar dinero durante décadas tenga recompensa.
España llega a este nuevo paisaje con algunas ventajas: crecimiento económico, una prima de riesgo contenida, vencimientos largos y una demanda robusta de sus bonos. Pero también carga con una deuda superior al 100% del PIB, y cada décima adicional en el coste de financiación termina acumulándose.
Los 450 millones son, por ahora, una factura manejable. La verdadera cuestión económica está en cuánto tiempo seguirán llegando facturas parecidas. Porque los mercados pueden tolerar casi cualquier cifra durante un tiempo; lo que nunca hacen gratis es prestar dinero.


¿Por qué Halloween se ha convertido en la fiesta que más crece en España?

¿Cómo funcionan los robotaxis que llegan a Madrid?

¿Por qué el salario mínimo no paga IRPF en España?

¿Por qué la vivienda en España ya es más cara que en la burbuja de 2007?

¿Por qué los partidos apuran hasta la medianoche para registrar sus listas electorales?

¿Cuáles son los mejores casinos sin licencia en España en 2026?

¿Qué son los casinos fuera de España y qué licencia internacional tiene cada uno en 2026?

¿Qué son los casinos sin DNI y cuándo piden verificar tu identidad en 2026?

¿Qué son los casinos con licencia de Curazao y cómo elegir uno fiable en 2026?

¿Cuáles son los mejores casinos online europeos en 2026 y cómo elegir uno seguro desde España?

¿Qué son los casinos sin autoprohibición y es legal jugar en ellos desde España en 2026?
