
Tecnología
¿Cómo el cable España-Irlanda abaratará la luz en Europa?
España e Irlanda ultiman un proyecto que, dicho sin rodeos, cambia la forma de mover la electricidad en el Atlántico Norte.

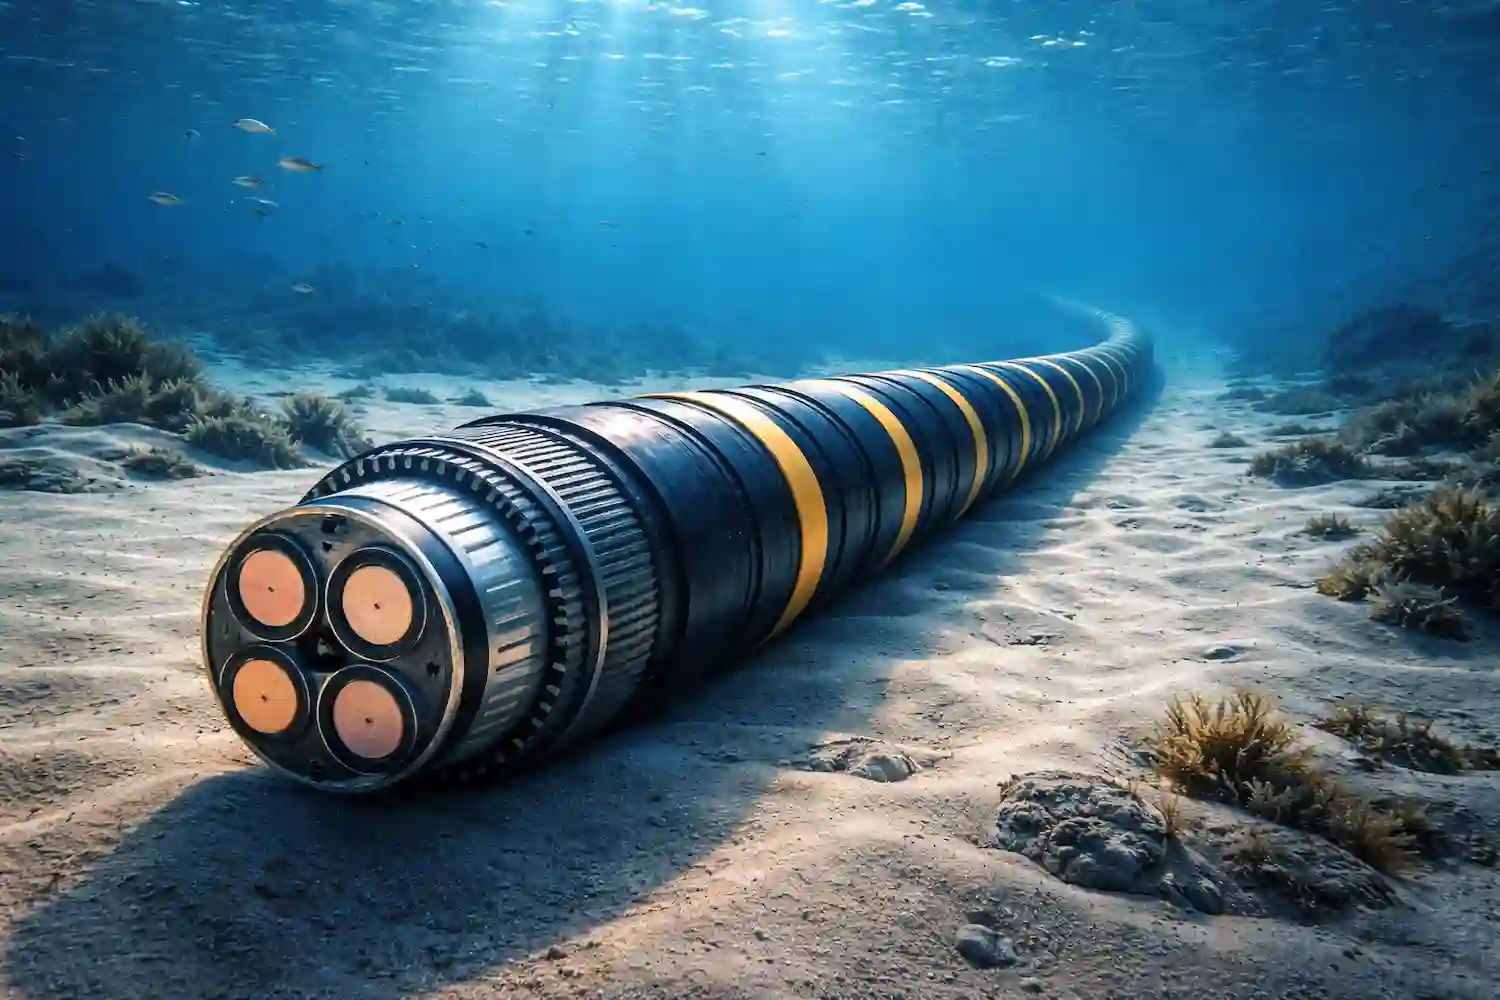
España e Irlanda preparan un cable submarino para mover energía limpia y abaratar la luz: plazos y costes y su impacto en el mapa energético.
España e Irlanda ultiman un proyecto que, dicho sin rodeos, cambia la forma de mover la electricidad en el Atlántico Norte. Un interconector submarino en corriente continua que unirá ambas redes y permitirá enviar a Irlanda el excedente renovable español —sobre todo solar de mediodía y eólica en rachas fuertes— y, cuando convenga, traer de vuelta electricidad irlandesa. El efecto práctico es doble: más seguridad de suministro para una isla con demanda creciente y mejor precio medio para un sistema como el español, que necesita válvulas de escape cuando la generación verde desborda la red. El calendario político apunta a un acuerdo formal en la segunda mitad de la década y entrada en operación en los primeros años de los treinta, una vez superados estudios, permisos y fabricación del equipo de alta tensión.
La lógica es sencilla y potente. España tiene ya más de la mitad de su producción eléctrica de origen renovable y acumula cientos de horas con precios muy bajos —incluso cercanos a cero— porque, en determinadas franjas, el sol y el viento superan la demanda interna. Irlanda, en cambio, combina una eólica notable con puntas de consumo cada vez más exigentes —la digitalización pesa— y un mapa de interconexiones todavía limitado. Conectar ambos extremos suaviza extremos: exportar cuando sobra, importar cuando falta. No es un atajo mágico hacia tarifas planas, pero sí una palanca estructural que reduce picos, eleva el suelo de precios en horas hundidas y, sobre el total del año, presiona a la baja el coste mayorista.
Un puente eléctrico entre dos sistemas que se complementan
Un interconector de este tipo funciona con convertidores HVDC (High Voltage Direct Current). La electricidad de la red nacional —alterna— se convierte a corriente continua de alta tensión para viajar largas distancias submarinas con pérdidas contenidas, y vuelve a alterna en el extremo de destino. La obra se compone de dos estaciones convertidoras —una en España, otra en Irlanda—, el cableado marino y los tramos terrestres para empalmar con las redes de transporte de Redeia (antigua Red Eléctrica) y EirGrid. La ruta será atlántica pura y dura, con una longitud de referencia cercana al millar de kilómetros, lo que situaría esta conexión entre las mayores de Europa.
No hay todavía cifras oficiales de capacidad —se fijarán en los estudios de diseño y viabilidad—, pero el proyecto nace con vocación de red bidireccional. Esa es la clave del rendimiento: si la eólica atlántica irlandesa sopla fuerte de noche, tendrá un mercado adicional al sur; si el sol peninsular se dispara a mediodía, hallará consumo donde la curva de radiación es distinta. Esta complementariedad meteorológica es el corazón del negocio y la razón por la que Bruselas impulsa interconexiones como herramienta de descarbonización y competitividad.
Qué está ya encima de la mesa
El marco político es claro: Madrid y Dublín han activado un memorando de entendimiento para ordenar calendario, gobernanza y aspirar a financiación europea a través del Mecanismo Conectar Europa y otras ventanillas. La tramitación pública irá de la mano de los operadores de red y los reguladores nacionales, con participación comunitaria por el carácter transnacional de la infraestructura. Después llegará la ingeniería de detalle: levantamientos batimétricos, selección del corredor, impactos ambientales, concurso de suministro de cable y válvulas de potencia, logística de tendido y contratos de operación. El camino es largo, pero hay método y precedentes.
España: del exceso renovable a la exportación que estabiliza
La foto peninsular ya es conocida por el sector: expansión fotovoltaica récord, eólica robusta, bombeo hidroeléctrico que recupera pulso en años húmedos y un almacenamiento con baterías que crece, aunque aún no escala al ritmo del parque generador. Resultado: tramos del día en los que la red, literalmente, no puede absorber más energía verde sin recortar producción. Es ahí cuando un cable internacional cambia la película. Al exportar los excedentes, se evitan vertidos, se da salida a la inversión ya hecha y se mantiene viva una señal de precio que, de otro modo, caería en picado y desincentivaría nuevos proyectos.
La otra cara es el regreso de energía cuando aprieta la demanda —picos invernales, noches frías— y la solar ya no produce. Pasar de un sistema embalsado en sí mismo a uno con intercambio flexible permite operar con menos térmicas de respaldo, reduce la variabilidad del precio diario y hace más gestionables los programas de mantenimiento de la red. No son palabras huecas: cada nueva interconexión relevante en Europa ha mostrado el mismo patrón, con una mejora medible en estabilidad y en la profundidad de los mercados intradiarios.
Efectos sobre la industria y la inversión renovable
Para el tejido empresarial español —promotores, fabricantes de componentes, ingenierías— un enlace de esta escala tiene significado estratégico. Primero, asegura ingresos en horas hasta ahora devaluadas, lo que viabiliza parques que hoy viven al filo del “corte” por exceso de generación simultánea. Segundo, invita a hibridar: sumar baterías a plantas solares existentes y combinar eólica con almacenamiento para vender en ventanas de mayor precio, aprovechando el cable como vía adicional. Tercero, posiciona a España como hub renovable del suroeste europeo con ramales hacia el norte y el centro del continente. Ese relato —y sus contratos— atrae capital.
Irlanda: más demanda, viento abundante y necesidad de respaldo
Irlanda ha hecho los deberes en eólica y aspira a seguir incrementándola, pero el crecimiento de su consumo eléctrico es singular. Los centros de datos —y más en general la economía digital— ya representan alrededor de una quinta parte de la demanda y tiran de la gráfica hacia arriba. Eso tensiona el sistema en jornadas de poco viento o cuando coinciden mantenimientos y poca importación desde Gran Bretaña. Abrir una vía directa al sur no es un capricho geográfico: es diversificar fuentes y horarios de abastecimiento.
La red irlandesa, además, avanza en su propio mapa de conexiones: enlace con Gales, refuerzo con Gran Bretaña, y el Celtic Interconnector con Francia como puerta directa al continente. El cable con España no compite con esas líneas; se complementa con ellas al aportar una geografía distinta y un perfil de generación diferente. En la práctica, Irlanda ganaría una tercera pata con la que gestionar alertas del sistema, moderar picos de precio y sostener su plan de electrificación industrial sin añadir demasiada generación fósil.
Centros de datos, regulación y cómo encaja el cable
La discusión irlandesa en torno a los centros de datos no es menor. Operadores y autoridades trabajan en criterios de conexión más estrictos, incentivos al uso de renovables y exigencias de flexibilidad (almacenamiento in situ, acuerdos de Power Purchase Agreements con generación verde, modulación del consumo). Un interconector adicional alivia esa conversación: facilita que la carga digital opere con una base de energía más diversificada, reduce la probabilidad de restricciones puntuales y permite una planificación de red con mayor margen.
Los “gigantes” de Europa y dónde encaja España-Irlanda
Para tomar perspectiva conviene mirar el mapa. Viking Link, 765 kilómetros entre Reino Unido y Dinamarca, es hoy el cable submarino más largo de Europa. North Sea Link, 720 kilómetros entre Noruega y Reino Unido, abrió el camino de grandes distancias en HVDC por el norte. Celtic Interconnector, 575 kilómetros, unirá Irlanda y Francia. El España-Irlanda que se estudia se iría a cifras cercanas a los 1.000 kilómetros si la ruta atlántica elegida es la esperada. Larguísimo. Y exigente: fondos marinos complejos, ventanas meteorológicas cortas para tendido, buques de instalación contados y una cadena global de suministro —cable, convertidores, válvulas— con pedidos de varios años.
La longitud, eso sí, no lo es todo. Importa —y mucho— la capacidad (los megavatios de intercambio), la confiabilidad de las estaciones convertidoras y la integración con las redes en tierra. Una estación mal conectada a la red de transporte nacional resta rendimiento; una planificación de mantenimiento mal coordinada, también. El éxito no dependerá de un récord Guinness de kilómetros, sino de un diseño operativo que exprima la complementariedad de ambas orillas.
Costes, permisos y los riesgos reales
Un proyecto así atraviesa tres fases críticas. La primera es regulatoria y ambiental: cartografiar hábitats, negociar con pesca y navegación, trazar un corredor que minimice interferencias con cables de telecomunicaciones y ductos existentes, y pactar las servidumbres en costa y tierra. La segunda es industrial: asegurar capacidad de fabricación del cable —hoy un cuello de botella global—, reservar buques especializados y fijar cronograma con proveedores de convertidores HVDC. La tercera, financiera: cerrar reparto de costes y de ingresos, incluida la remuneración por congestión y los esquemas de incentivos cruzados entre países. Ninguna es insalvable, pero las tres exigen anticipación.
Calendario y efectos sobre el precio: qué esperar y qué no
Con arreglo a lo que ya se ha comunicado, la hoja de ruta política persigue un acuerdo formal entre gobiernos y operadores en la segunda mitad de la década. Después vendrá el tramo duro de ingeniería, permisos y fabricación. La referencia verosímil —mirando tiempos de proyectos hermanos— sitúa la entrada en operación en los primeros años de los treinta. Decir “2030 exacto” sería demasiado ambicioso; hablar de una ventana 2031-2034 encaja mejor con los plazos típicos de obra y suministro en HVDC.
¿Y el precio? El impacto será tangible en el mercado mayorista. En España, el cable tenderá a elevar el suelo en horas con precio hundido por exceso de solar o eólica, porque habrá demanda adicional al otro lado para absorber esos megavatios. Y tenderá a contener picos cuando escasee la generación local, al permitir importaciones. En Irlanda, el patrón será el inverso. Cuando se mira el conjunto del año, ese vaivén reduce la volatilidad y, por regla general, abarata el promedio. Conviene recordar que no todo el precio final depende del pool: peajes, cargos y fiscalidad cuentan. Aun así, más interconexión bien utilizada significa facturas más estables y previsibles.
Quién paga y cómo se remunera
Los interconectores europeos se financian con una mezcla de peajes de red, rentas de congestión (los ingresos por la diferencia de precio entre sistemas conectados) y, a menudo, fondos europeos que cubren parte de la inversión por su condición de proyecto de interés común. La remuneración a lo largo de la vida útil se somete a marcos regulatorios que establecen tasas de retorno, incentivos por disponibilidad y penalizaciones por indisponibilidad. España e Irlanda deberán acordar reparto de costes —también llamado “cost allocation”— y reglas de operación compatibles, de modo que el cable funcione allí donde más valor social aporte, no solo donde más rédito privado deje a corto plazo.
El efecto dominó en la red europea
El valor del España-Irlanda crece si se observa el triángulo atlántico que se está completando. Por un lado, la gran interconexión España–Francia por el golfo de Vizcaya —un proyecto ya financiado en parte por el Banco Europeo de Inversiones— incrementará la capacidad de intercambio con el resto de la Europa continental hacia finales de la década. Por otro, Irlanda quedará enrutada con Francia a través del Celtic Interconnector. Si se añade un enlace directo España–Irlanda, la electricidad podrá circular con más libertad entre tres nodos que rara vez comparten exactamente el mismo patrón de viento y sol. Esa diversidad meteorológica es oro para un sistema eléctrico descarbonizado: reduce la necesidad de sobredimensionar generación de respaldo y abarata la cobertura de picos.
En la práctica, la península ibérica pasaría a exportar en las horas de mayor radiación y a importar en noches ventosas del Atlántico Norte; Francia actuaría de bisagra con su parque nuclear y sus propias renovables; Irlanda equilibraría su perfil eólico con solar peninsular y con la inercia del continente. Es la definición de un mercado integrado: no depender de una sola tecnología local ni de una única interconexión, sino tejer rutas alternativas para que la electricidad encuentre siempre el mejor destino.
Técnica, pero comprensible: qué cable se usará
Aunque el detalle llegará con los contratos, el estándar actual en grandes distancias submarinas es el cable HVDC extruido (XLPE) o, en algunos corredores y capacidades, cable impregnado en masa; ambos se combinan con convertidores de fuente de tensión (VSC) que permiten control fino del flujo, arranque en negro y servicios auxiliares de red (control de tensión, soporte de frecuencia). Traducido: el interconector no solo mueve energía, también ayuda a estabilizar los sistemas conectados. En costa habrá plantas convertidoras de varias hectáreas, con transformadores, reactancias y electrónica de potencia. La ubicación se elegirá por disponibilidad de suelo, accesos y facilidad para entroncar con líneas de muy alta tensión ya existentes.
Qué supondrá en el día a día de las redes
Imaginemos un martes de julio en la península, cielo limpio y fotovoltaica a tope. A las 13.00 la curva solar pisa el acelerador y el precio marginal cae. Con el cable operativo, una parte de ese exceso salta el Cantábrico y el Atlántico hacia Irlanda, donde la demanda de mediodía no coincide exactamente con la peninsular y el viento puede estar respetando el descanso. Por la noche, la película se invierte: la solar duerme, la demanda se mantiene y una racha atlántica permite importar eólica irlandesa a precios competitivos. Esa operación de pinza recorta los dientes de sierra de los gráficos diarios que hoy todavía asombran.
En emergencias —fallos de grandes plantas, indisponibilidades súbitas—, un interconector largo no es una varita mágica, pero sí una cuerda más a la que agarrarse. Si el viento cae en Irlanda y Francia está cara, España podría sostener con solar y bombeo; si el sol desaparece en la península y Irlanda sopla, al revés. Cuantas más opciones, menor probabilidad de señales de estrés en el sistema y de alertas a la industria electrointensiva.
Gobernanza: quién decide el flujo
Los flujos no los “deciden” los gobiernos al minuto; los determina el mercado acoplado europeo y, en contingencias, los operadores de sistema con criterios transparentes. El cable ofertará su capacidad disponible cada hora; los precios relativos en ambos extremos marcarán el sentido. A eso se suman mantenimientos planificados —el cable no estará al 100% todos los días del año— y restricciones temporales por causas meteorológicas. El marco regulatorio europeo obliga a maximizar la capacidad ofrecida, salvo riesgo para la seguridad de la red. Es un engranaje complejo, pero ya probado en decenas de interconexiones.
El cable que hace pequeño el Atlántico
La transición energética europea se juega, cada vez más, en redes: renovables masivas y baratas que necesitan espacio para respirar, almacenamiento que llega pero aún no cubre todo, inteligencia para casar generación y consumo en minutos. El España–Irlanda encaja con precisión en ese tablero. Aporta diversidad geográfica y meteorológica, ayuda a estabilizar precios y convierte picos locales en equilibrio regional. No promete milagros ni facturas estáticas; promete competencia, resiliencia y mejor aprovechamiento de la inversión renovable ya hecha a ambos lados del mar.
Queda trabajo —permisos, contratos, obras— y no son piezas pequeñas: estaciones convertidoras de gran tamaño, buques que colocan cable a ritmo constante, equipos electrónicos que tardan años en fabricarse. Pero la dirección ya está marcada, los actores —Redeia, EirGrid, ministerios, reguladores, Comisión Europea— empujan, y el contexto acompaña: más renovables, más demanda eléctrica, más interconexión como antídoto frente a shocks. Cuando se encienda, el mapa energético europeo habrá cambiado un poco. Y el océano, con sus mil kilómetros de cobre y polímero, parecerá algo más corto.


Para qué sirve realmente el cajón de abajo del horno (y por qué casi nadie lo usa bien)

De Lora del Río a Escocia: el ánfora de aceite que cuenta la primera globalización

El Mediterráneo se calienta y la posidonia florece como nunca: por qué es alerta y esperanza a la vez

La caja negra de los volcanes: los cristales que guardan el secreto de las erupciones

Un año después de la DANA: casi la mitad de los afectados sigue con malestar psicológico

¿Cuáles son los mejores casinos sin licencia en España en 2026?

¿Qué son los casinos fuera de España y qué licencia internacional tiene cada uno en 2026?

¿Qué son los casinos sin DNI y cuándo piden verificar tu identidad en 2026?

¿Qué son los casinos con licencia de Curazao y cómo elegir uno fiable en 2026?

¿Cuáles son los mejores casinos online europeos en 2026 y cómo elegir uno seguro desde España?

¿Qué son los casinos sin autoprohibición y es legal jugar en ellos desde España en 2026?
