Viajes
Asia recorta vuelos: el queroseno empieza a escasear

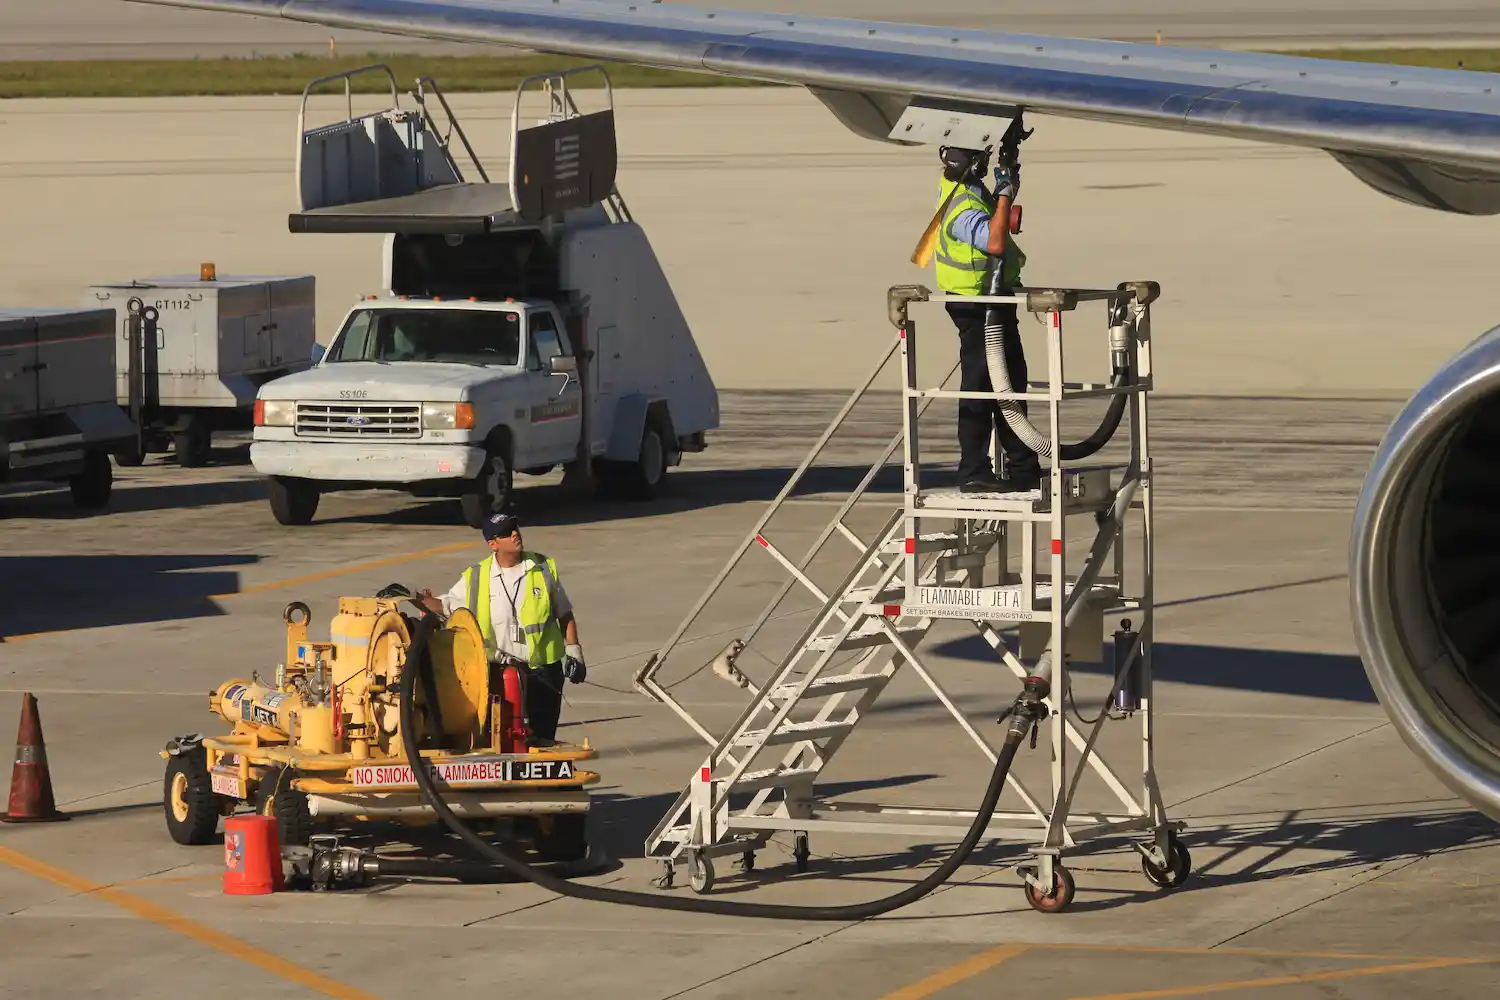
Asia entra en una crisis aérea por el queroseno: vuelos recortados, recargos, rutas en revisión y un mercado cada vez más tenso e inestable.
Asia ha entrado en una crisis aérea de verdad, no en una simple racha de billetes caros. La guerra entre Estados Unidos e Israel contra Irán ha disparado el precio del crudo, pero sobre todo ha reventado el mercado del combustible de aviación, que es donde de verdad se decide si una ruta sale adelante o se cae del tablero. El resultado ya se ve sin necesidad de metáforas: vuelos recortados, recargos, rutas suspendidas, aerolíneas revisando horarios y gobiernos activando medidas de emergencia porque el queroseno se ha vuelto caro, escaso y políticamente delicado. El precio medio mundial del jet fuel prácticamente se ha duplicado desde el arranque del conflicto y el Brent ha rebasado los 115 dólares al cierre de este mes.
No se trata solo de que volar cueste más. El problema es más profundo y más feo: Asia depende de importaciones energéticas, de refinerías regionales que ahora producen con tensión, de rutas marítimas que pasan por un cuello de botella como el estrecho de Ormuz y de exportadores que están empezando a reservar combustible para sí mismos. Cuando ese engranaje se atasca, el avión deja de ser una promesa de movilidad rápida y vuelve a ser lo que siempre ha sido: una máquina que quema una barbaridad de energía. Por eso la sacudida no afecta igual a todos. Las grandes aerolíneas aún pueden amortiguar parte del golpe; las compañías con márgenes más finos ya están metiendo tijera. Y varios gobiernos asiáticos han pasado del susto a la gestión de daños.
El mercado del queroseno ya ha entrado en zona de pánico
La palabra clave aquí no es petróleo, sino queroseno. En estos episodios el barril manda, sí, pero el dolor real aparece en el combustible refinado que compran las aerolíneas. El jet fuel en Singapur, gran referencia asiática, llegó a marcar un récord de 225,44 dólares por barril a comienzos de marzo, una subida descomunal en cuestión de días. Después corrigió algo, pero el mensaje ya estaba escrito en la pared: el refinado se estaba encareciendo aún más deprisa que el crudo. En paralelo, el precio medio global del combustible aéreo se ha movido en torno a los 197 dólares por barril, una cifra que altera cualquier presupuesto de una compañía aérea, incluso de las grandes. Cuando una materia prima tan central se mueve así, lo que era un problema contable se convierte en un problema operativo.
A eso se suma un segundo golpe, menos visible pero igual de corrosivo: la oferta regional se ha encogido. China ha prohibido exportaciones de diésel, gasolina y jet fuel al menos hasta finales de marzo para proteger su mercado interno, y otros productores asiáticos han restringido ventas o recortado envíos. Al mismo tiempo, Europa y Estados Unidos han empezado a mandar cargamentos de gasolina a Asia porque la región se está quedando corta y paga mejor, mientras varias refinerías asiáticas trabajan con menor utilización por la incertidumbre sobre el crudo. Eso no resuelve la crisis del queroseno de un plumazo; apenas la amortigua. El mercado, en resumen, está funcionando a tirones, con parches y con un nerviosismo que se traslada en cascada a cada billete, a cada slot y a cada ruta.
El golpe además tiene una fecha muy clara de arranque y una geografía igual de clara. Desde el 28 de febrero, el sector aéreo ha ido encajando una combinación incómoda de precios disparados, rutas más largas, cierres de espacio aéreo y hubs del Golfo operando muy por debajo de su capacidad habitual. En este contexto, el problema no es solo repostar; también es quemar más combustible porque algunos vuelos tienen que rodear zonas de riesgo o porque las grandes conexiones vía Dubái, Doha o Abu Dabi ya no funcionan con la fluidez anterior. El queroseno falta más, cuesta más y además se gasta peor. Mala mezcla.
Vietnam, Filipinas e Indonesia enseñan el alcance real del golpe
Vietnam es probablemente el caso más revelador porque muestra el paso de la alarma al recorte efectivo. La autoridad de aviación civil comunicó que Vietnam Airlines cancelará 23 vuelos por semana a partir del 1 de abril y suspenderá siete rutas domésticas para ahorrar combustible. Entre las conexiones afectadas figuran servicios desde Hai Phong a Buon Ma Thuot, Cam Ranh, Phu Quoc y Can Tho, y desde Ho Chi Minh City a Van Don, Rach Gia y Dien Bien. No es un ajuste cosmético. Es una poda sobre la red interior de un país que depende en gran medida de importaciones para cubrir su demanda de combustible aéreo y que ya prepara, además, recargos en vuelos internacionales. Ahí se ve con nitidez lo que está ocurriendo en Asia: primero sube el coste, después se protege la caja y al final se sacrifica conectividad.
En Filipinas el tono ha sido todavía más áspero. El presidente Ferdinand Marcos Jr. declaró una emergencia energética nacional y admitió que dejar aviones en tierra por falta de combustible era una posibilidad real. No es una frase para asustar titulares; es una admisión política de que la tensión sobre el suministro ha dejado de ser teórica. En un país archipelágico, donde la conectividad aérea tiene un peso estructural, esa posibilidad roza el nervio del transporte, del turismo, del abastecimiento y de la actividad económica cotidiana. Cuando Manila habla de emergencia, no está exagerando el mapa: lo está describiendo.
Indonesia está en otro punto, pero va por el mismo carril. El Gobierno revisa la petición de las aerolíneas de subir en un 15 por ciento el recargo por combustible y también el techo tarifario doméstico. La asociación de compañías INACA sostiene que el sistema vigente se ha quedado desfasado porque el queroseno casi se ha duplicado y porque la depreciación de la rupia empeora el golpe: buena parte de los costes se pagan en dólares y los ingresos llegan en moneda local. El propio sector cifra en hasta el 35 por ciento el peso del combustible sobre los costes operativos y recuerda que alrededor del 70 por ciento de sus gastos está dolarizado. Dicho de forma menos burocrática: no solo se ha encarecido el carburante, también se ha encarecido pagarlo.
Menos exportaciones dentro de Asia, más miedo fuera de Asia
La crisis sería seria incluso sin medidas defensivas de los productores regionales, pero con ellas se vuelve bastante más áspera. China, uno de los grandes amortiguadores del mercado asiático, ha cortado exportaciones de productos refinados, incluido el jet fuel. También se esperan envíos desde Corea del Sur muy por debajo de la media reciente y Tailandia y Vietnam han restringido ventas al exterior. En otras palabras, la región se está cerrando sobre sí misma mientras sigue necesitando combustible. Y cuando un mercado intenta alimentarse a sí mismo reduciendo exportaciones, el vecino paga más. A veces muchísimo más.
El caso surcoreano merece una línea aparte porque sirve de bisagra para buena parte del Pacífico. Seúl ha ampliado rebajas fiscales sobre carburantes, ha impuesto controles sobre otros productos derivados como la nafta y estudia distintas herramientas para contener el golpe energético. Aerolíneas surcoreanas han pedido a su Gobierno redirigir al mercado doméstico combustible previsto para exportación, una posibilidad especialmente sensible para países como Australia, muy dependientes de esas compras. No hay aún una prohibición formal sobre el jet fuel, pero el simple hecho de que esa conversación exista ya retrata la gravedad del momento. En los mercados energéticos, muchas veces el miedo mueve precios casi tan rápido como la escasez real.
Aerolíneas en modo resistencia: menos red, más recargos, menos margen
Las compañías han empezado a responder con el manual clásico de una crisis de combustible: subir tarifas, imponer suplementos y cortar capacidad. Antes del conflicto, la industria mundial esperaba beneficios récord de 41.000 millones de dólares en 2026; ahora teme que el doble encarecimiento del jet fuel arruine esa previsión. No es una exageración. El combustible representa hasta una cuarta parte del coste operativo de una aerolínea y, en algunas compañías o mercados, incluso más. Si ese componente se desboca, no hay departamento financiero que lo maquille demasiado tiempo. La salida más habitual consiste en reducir oferta para poder cobrar más por los asientos que quedan. Ese mecanismo ya está en marcha.
Jetstar, la low cost del grupo Qantas, ha confirmado recortes en vuelos entre Nueva Zelanda y Australia por la subida del combustible. El ajuste afectará desde mayo a cerca del 12 por ciento de algunos servicios entre Auckland y Sydney y entre Auckland y Brisbane. La cifra importa porque este tipo de compañías exprime los márgenes con una precisión casi quirúrgica: rotaciones rápidas, precios afinados, poco espacio para absorber shocks. Cuando una low cost empieza a retirar capacidad en rutas internacionales muy consolidadas, la señal es limpia. No es un gesto preventivo; es una admisión de que la ecuación ya no sale igual.
Air New Zealand ha ido incluso más lejos. Recortará alrededor del 5 por ciento de sus vuelos, unos 1.100 servicios hasta comienzos de mayo, con impacto sobre 44.000 pasajeros. La aerolínea ya había suspendido su previsión anual por la volatilidad del combustible y aplicado subidas tarifarias. Aunque el caso neozelandés queda fuera del núcleo asiático estricto, ilustra a la perfección lo que está ocurriendo en el entorno del Pacífico: la crisis energética de Asia no se queda en Asia. Se derrama sobre toda la red regional y alcanza a mercados que dependen de importaciones, de conexiones con hubs asiáticos o de proveedores sometidos a la misma tensión.
En Hong Kong, Cathay Pacific anunció una subida del 34 por ciento en sus recargos por combustible a partir del 1 de abril, con revisión quincenal. Un viaje de ida y vuelta Sídney-Londres con la compañía arrastrará un recargo de combustible de 800 dólares australianos. Cathay explicó además que su cobertura no la protege del todo porque deja fuera parte del componente de refino, justo el tramo que más se está tensando. El detalle es técnico, pero decisivo. No todas las coberturas sirven contra un shock así. Algunas protegen del crudo; otras no del margen del producto refinado. Y ahí, precisamente ahí, está uno de los nudos de esta historia.
India también paga la factura, y de dos maneras
India ofrece una variante distinta, pero igual de instructiva. IndiGo y Air India llevan semanas pidiendo apoyo al Gobierno porque la guerra con Irán les ha encarecido operaciones en un momento en que ya sufrían las consecuencias del cierre del espacio aéreo pakistaní. IndiGo está volando hacia Reino Unido por África y Air India se ha visto obligada a introducir escalas en algunos vuelos a Norteamérica. Es decir, no solo pagan combustible más caro; también consumen más por rutas más largas. A eso se añaden impuestos locales sobre el combustible de aviación y otras tasas aeroportuarias que las compañías consideran demasiado altas. El resultado es una presión acumulada sobre una de las mayores redes aéreas del continente.
Los números son bastante elocuentes. Entre el 28 de febrero y el 9 de marzo, las dos principales compañías indias de largo radio no operaron el 64 por ciento de sus 1.230 vuelos programados hacia Oriente Medio, Europa y Norteamérica. Más tarde, el Gobierno decidió retirar los topes temporales a las tarifas domésticas para aliviar a las aerolíneas. Lo que está ocurriendo en India ayuda a entender una idea central del episodio: el queroseno más caro no actúa solo. Cuando coincide con restricciones de espacio aéreo, impuestos altos y rutas alargadas, el golpe se multiplica. Cada kilómetro adicional quema margen. Y esta vez el margen ya venía flaco.
El problema ya no es solo económico: también es geográfico y logístico
Hay otra capa de esta crisis que conviene no perder de vista. Parte del sistema aéreo entre Europa y Asia se apoya en grandes hubs del Golfo que, desde el inicio de la guerra, operan con mucha menos normalidad. Emirates ha recuperado alrededor de tres cuartas partes de su capacidad previa al conflicto, mientras Etihad y Air Arabia rondan la mitad, flydubai apenas un tercio y Qatar Airways sigue en torno al 20 por ciento. Esas cifras no afectan solo a la región. También alteran el flujo de conexiones entre Madrid, Barcelona o cualquier gran aeropuerto europeo y los destinos asiáticos que durante años se alimentaron del gran embudo de Dubái, Doha o Abu Dabi. Menos capacidad en esos nodos significa, sencillamente, menos opciones y peores combinaciones.
Ese atasco ha devuelto protagonismo a rutas alternativas, pero ninguna sale gratis. Algunas compañías desvían operaciones por corredores más largos; otras refuerzan conexiones vía Estados Unidos o cambian aviones y frecuencias. Todo eso consume más combustible o rebaja eficiencia. En paralelo, la falta de entregas de aviones nuevos y los problemas de cadena de suministro, arrastrados desde la pandemia, impiden a muchas aerolíneas renovar flota al ritmo deseado. Las compañías más fuertes, con mejor balance y mejor acceso a capital, soportarán el embate mejor que las más débiles. Traducido a castellano de barra de aeropuerto: unas aguantarán; otras acabarán encogiéndose.
Tampoco puede descartarse una extensión del problema a otros sectores del transporte y de la economía real. Ya se han visto compras urgentes de crudo en varios países asiáticos, búsqueda de petróleo ruso por parte de economías del sudeste y previsiones de menor crecimiento regional si el choque energético se prolonga. La Asian Development Bank ha advertido de que una disrupción persistente podría restar 1,3 puntos de crecimiento y añadir 3,2 puntos de inflación en 2026 y 2027. En ese cuadro, la aviación aparece como la cara más visible del problema, pero no como la única. Lo que empieza en el ala de un avión puede terminar en el precio de una cesta mucho más amplia.
Abril puede traer más billetes caros y menos asientos
A corto plazo, el escenario más probable no es un apagón total del transporte aéreo asiático, sino algo más insidioso y más creíble: menos vuelos, más recargos, más selección de rutas y más intervención estatal. Las aerolíneas protegerán los trayectos con mayor demanda, más rendimiento o valor estratégico. Las conexiones secundarias y las frecuencias redundantes serán las primeras en saltar por la borda. Los gobiernos intentarán comprar tiempo con reservas, alivios fiscales, controles parciales y prioridades de suministro. Japón ya ha anunciado la liberación de parte de sus reservas y ha pedido prepararse para más liberaciones si hicieran falta; Corea del Sur, por su lado, ha ampliado medidas de contención energética y fiscal. El problema es que nada de eso sale gratis y casi nada resulta inmediato.
La pregunta decisiva es cuánto dura el conflicto y cuánto tiempo puede mantenerse esta tensión sin producir una destrucción de demanda más severa. El sector vive una tormenta perfecta: necesita cobrar más para cubrir costes, pero si cobra demasiado puede espantar pasajeros justo cuando el gasto de los hogares también se resiente por la gasolina y la inflación energética. Es el clásico dilema de una industria intensiva en combustible: subir precios salva el margen a corto plazo, pero puede adelgazar la demanda que sostiene la red. Y una red aérea adelgazada, una vez recortada, no se reconstruye de un día para otro.
Un mapa aéreo más caro, más estrecho y bastante menos previsible
Lo que está ocurriendo en Asia no es una anécdota regional ni una nota a pie de página del mercado del petróleo. Es una reordenación del transporte aéreo empujada por una crisis energética que se ha colado en el corazón del sistema: el combustible, el espacio aéreo y la logística de suministro. Vietnam ya recorta, Filipinas ya está en emergencia, Indonesia estudia recargos, Jetstar y Air New Zealand ya han eliminado capacidad, Cathay Pacific ya ha endurecido sus suplementos y India está rediseñando su esquema tarifario y operativo para absorber el golpe. La cadena es larga, pero la dirección es una sola. Asia no se ha quedado literalmente sin combustible en todos sus aeropuertos, pero sí ha empezado a quedarse sin algo casi igual de importante: queroseno abundante, estable y pagable.
Eso deja una foto bastante nítida para las próximas semanas. Volar hacia, desde o dentro de Asia será más caro, más incierto y en muchos casos más largo. Algunas rutas seguirán existiendo, pero con menos frecuencias; otras sobrevivirán a golpe de suplemento; unas cuantas desaparecerán temporalmente del panel. Y detrás de cada una de esas decisiones estará el mismo factor, muy poco glamuroso y muy determinante: el queroseno. No hay misterio mayor. Cuando el combustible se convierte en un bien escaso y el mapa aéreo se encoge, el cielo sigue abierto, sí, pero ya no funciona igual.


Por qué desaparecen los pisos de alquiler en España: el efecto de los decretos de vivienda

¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

¿Qué busca Google con Suncatcher, su primer satélite de IA en órbita?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27