Economía
Por qué tantos activos rusos quedaron bloqueados en Bélgica
La clave no es una bóveda belga, sino el papel de Euroclear y los límites legales del bloqueo.

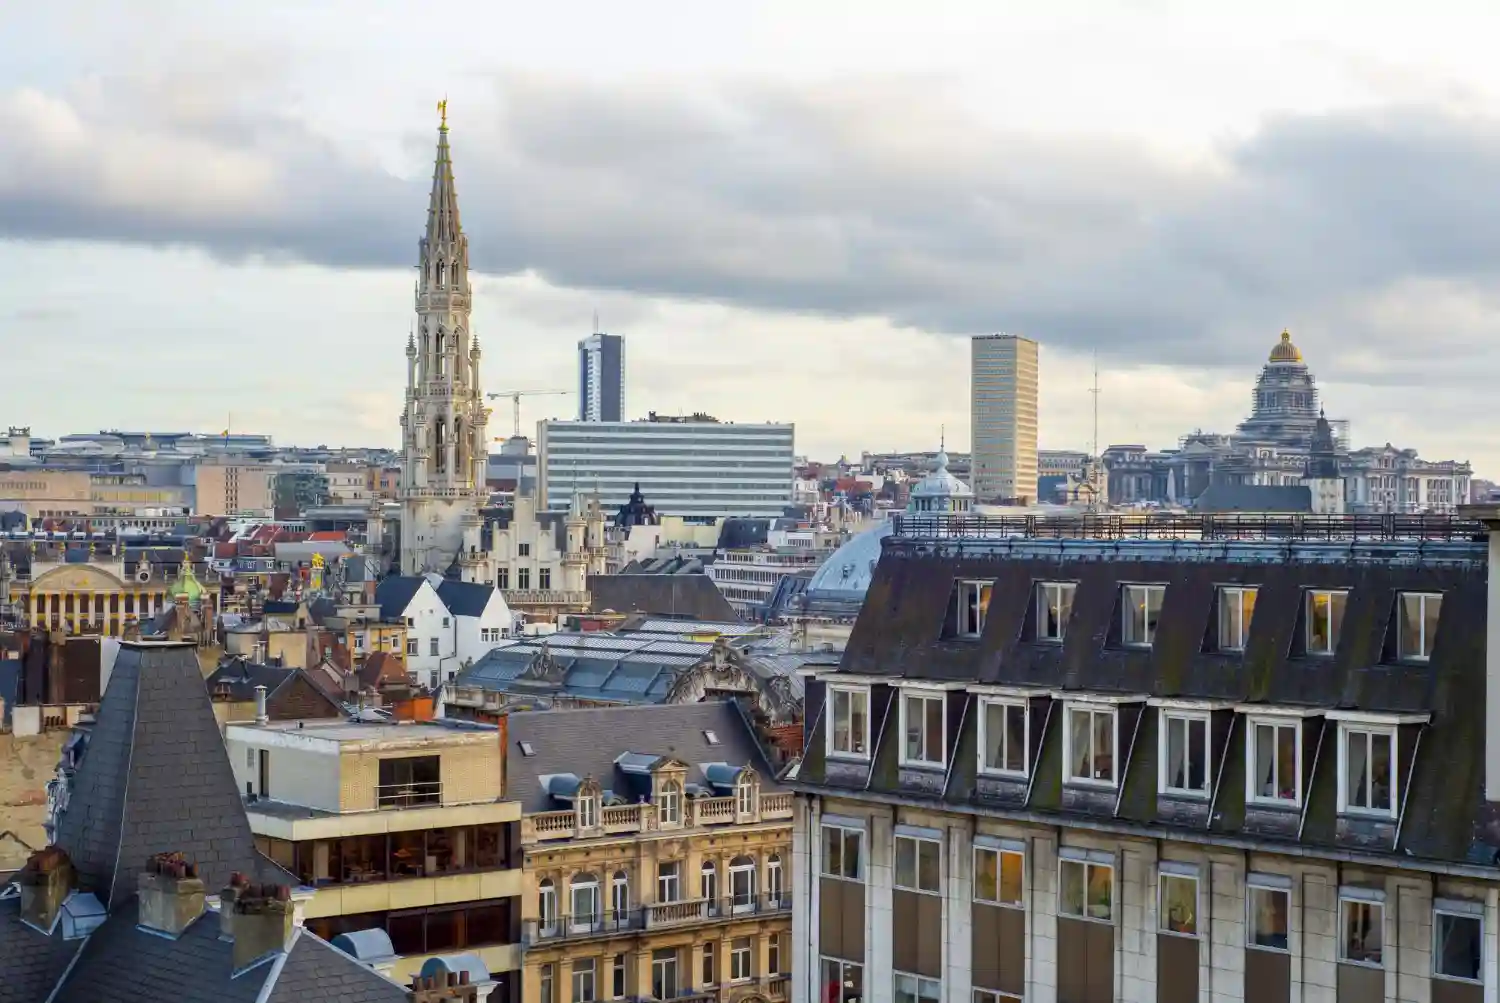
Una parte muy importante de los activos rusos inmovilizados en Europa se concentra en Bélgica por una razón menos novelesca que una decisión política: Euroclear, una de las grandes infraestructuras internacionales de custodia y liquidación de valores, tiene su sede en Bruselas. Cuando la Unión Europea impuso sanciones tras la invasión rusa de Ucrania en 2022, muchos bonos y otros instrumentos financieros ya circulaban por ese sistema. No hubo que trasladarlos al país: quedaron bloqueados allí donde se registraban y procesaban.
Eso no significa que Bélgica sea propietaria de esos recursos ni que todos estén guardados físicamente en una cámara acorazada. Se trata, sobre todo, de asientos contables y saldos administrados dentro de una red financiera. El bloqueo impide que sus titulares dispongan de ellos con normalidad, pero no equivale automáticamente a confiscar el principal. La diferencia entre inmovilizar un activo y apropiarse de él explica tanto la cautela de los gobiernos europeos como el debate sobre los rendimientos que genera.
Euroclear, la infraestructura detrás de la concentración
Euroclear es un depositario central internacional de valores, conocido por sus siglas en inglés como ICSD. Su trabajo consiste en custodiar títulos y facilitar que bancos, gestoras, empresas y organismos públicos puedan transferirlos y liquidar operaciones entre distintos países. En vez de mover certificados de papel de una oficina a otra, el sistema registra quién tiene derecho a cada activo y coordina los pagos vinculados. Es una pieza de fontanería financiera: poco visible para el público, pero esencial para el tráfico de bonos y otros valores.
La entidad nació en los años sesenta, vinculada al desarrollo del mercado internacional de eurobonos, y creció hasta convertirse en uno de los grandes puntos de conexión de las finanzas globales. Su principal comparable en Europa es Clearstream, con sede en Luxemburgo. En esos circuitos se procesan emisiones de numerosos países y compañías, no solo rusas. La presencia de títulos relacionados con Rusia responde, por tanto, a la forma en que se organizó durante décadas la negociación internacional de deuda denominada en divisas, entre ellas el euro.
Las emisiones soberanas, empresariales y de entidades públicas rusas que se negociaban en Europa podían quedar registradas en cuentas de custodios conectadas con Euroclear. Cuando una sanción prohíbe prestar determinados servicios o poner fondos a disposición de una persona o entidad incluida en las medidas, el sistema debe aplicar esos límites. La sede belga importa porque determina el marco legal y supervisor de parte de la operativa, no porque el Gobierno de Bélgica eligiera previamente cada bono ruso que acabaría pasando por allí.
Qué significa que un activo esté inmovilizado
En este contexto, depositar un bono no suele significar dejar un documento en una caja. El valor se representa mediante anotaciones electrónicas. Un banco custodio puede mantener una cuenta en Euroclear y llevar, a su vez, registros internos para sus propios clientes. Así se forma una cadena de derechos que permite identificar al beneficiario final sin que cada inversor tenga que gestionar directamente el título en el sistema internacional. Lo que se bloquea es la posibilidad de operar con ese derecho y, según el caso, de recibir o transferir los pagos asociados.
Antes de las sanciones, un inversor podía comprar o vender un valor, cobrar un cupón o recibir el dinero correspondiente cuando vencía el bono, siempre que se cumplieran las condiciones normales de la operación. Con las restricciones, las órdenes que permitirían mover ciertos activos se detienen y los pagos que no pueden entregarse al beneficiario quedan retenidos. El registro del activo no desaparece, pero su titular pierde temporalmente la capacidad de usarlo como lo haría en circunstancias ordinarias.
La palabra congelación también puede ocultar situaciones distintas. Los activos soberanos —como las reservas atribuibles al Banco Central de Rusia— no tienen necesariamente el mismo tratamiento que los bienes privados de una persona o empresa sancionada. En el caso de las reservas estatales, la política europea se ha centrado en inmovilizar el principal, es decir, el capital original, y discutir el destino de determinados rendimientos. Para los activos privados sujetos a sanciones, las restricciones se aplican con arreglo a su propio régimen jurídico. No todo lo que queda bloqueado comparte el mismo titular ni la misma base legal.
Por qué los pagos y los vencimientos complican las cifras
Un bono puede generar intereses periódicos y, al llegar a su vencimiento, dar lugar a la devolución del capital. Si el destinatario está sujeto a restricciones, esos importes pueden no llegar a la cuenta final. El efectivo queda entonces retenido dentro de la infraestructura correspondiente, bajo las limitaciones aplicables. La situación puede cambiar con el tiempo: un título que antes figuraba como valor pendiente puede vencer y convertirse en un saldo monetario bloqueado. Por eso las cifras describen fotografías distintas de una cartera que continúa transformándose.
También influye qué se incluye en cada cálculo. Algunas estimaciones cuentan el valor de los activos soberanos inmovilizados; otras se fijan en el efectivo acumulado, en los saldos brutos o netos, o en los activos privados sujetos a sanciones. A eso se añaden los pagos que llegan, los que no se liquidan y la rentabilidad que producen los saldos retenidos. Las variaciones no significan necesariamente que los fondos hayan entrado o salido del sistema: pueden reflejar cambios de método, vencimientos o nuevas valoraciones.
Las estimaciones recogidas en la información de referencia sitúan en torno a 210.000 millones de euros el volumen de activos soberanos rusos inmovilizados en el conjunto de la Unión Europea, con una parte muy considerable concentrada en Euroclear. Para esa entidad se mencionan horquillas aproximadas de entre 170.000 y 200.000 millones, según la fecha de corte y el criterio utilizado. Son magnitudes orientativas, no un saldo único e invariable. Además, existe un volumen adicional de activos privados afectados, cuyo cómputo depende del perímetro considerado.
El principal no es lo mismo que los rendimientos
La discusión más delicada empieza cuando los fondos bloqueados generan intereses. Si un pago de un bono vence y no puede transferirse, el saldo puede permanecer retenido y producir ingresos financieros mientras se administra. Ese rendimiento no debe confundirse con el capital ruso inmovilizado: son conceptos distintos, aunque la relación entre ambos haya convertido la contabilidad de Euroclear en una cuestión política y jurídica de primer orden.
Bélgica grava los beneficios extraordinarios que se han generado en Euroclear a partir de esos saldos bloqueados. El impuesto recae sobre beneficios de la entidad, no equivale por sí mismo a una transferencia directa del principal ruso al Estado belga. El Gobierno belga ha defendido que parte de los recursos fiscales asociados se destine a apoyar a Ucrania y, al mismo tiempo, ha reclamado que los países europeos compartan los riesgos y las responsabilidades. Su preocupación tiene una explicación práctica: la infraestructura está en su territorio y cualquier reclamación podría implicar también a las autoridades belgas.
La Unión Europea y el G7 han impulsado fórmulas para canalizar los rendimientos hacia la ayuda a Ucrania, incluidos mecanismos vinculados a préstamos. La arquitectura pretende actuar sobre los ingresos producidos mientras los activos siguen inmovilizados, sin transferir la propiedad del principal. La distinción es central para la inmunidad de los bienes soberanos y para la confianza en el sistema financiero europeo. No obstante, la aplicación de cada mecanismo depende de decisiones políticas, normas concretas y garantías legales; no basta con que el dinero genere intereses para que su uso quede automáticamente resuelto.
El dilema legal y la respuesta de Moscú
La inmovilización permite aplicar sanciones sin dar por extinguido el derecho de propiedad, pero el uso de los rendimientos abre preguntas sobre quién puede disponer de ellos y bajo qué condiciones. Los gobiernos europeos deben equilibrar el apoyo a Ucrania con el respeto a las reglas que protegen los activos soberanos y la seguridad jurídica de los mercados. La línea que intentan mantener es no confundir una medida restrictiva con una confiscación definitiva, especialmente cuando se trata del capital de un banco central extranjero.
El debate también tiene una dimensión internacional. Otros bancos centrales, fondos soberanos e inversores observan cómo se trata el dinero depositado en jurisdicciones europeas. Si concluyeran que sus reservas pueden perderse por una decisión política sin una base legal clara, podrían revisar dónde mantienen ciertos activos. No es un efecto automático ni demuestra que el euro vaya a perder su papel, pero sí explica por qué las autoridades insisten en definir con precisión el alcance de las medidas y en evitar que la excepción se convierta en una regla incierta.
Moscú ha respondido con medidas propias y con intentos de reorganizar la tenencia y negociación de algunos valores dentro de su mercado. También se han producido restricciones que afectan a inversores occidentales con posiciones en Rusia. Estas represalias añaden presión a un bloqueo que ya es complejo: los activos pueden quedar atrapados en sistemas distintos y los titulares afrontar obstáculos para cobrar o transferir sus inversiones. La eficacia de las vías alternativas depende, además, de que los derechos puedan reconocerse y liquidarse fuera de la cadena de custodia original.
Un bloqueo selectivo dentro de un mercado que sigue funcionando
Las restricciones pueden entenderse mejor al observar una operación habitual. En una compraventa internacional, las instrucciones para entregar un valor y pagar por él se coordinan para que ambas partes cumplan de forma simultánea. Cuando los controles detectan que el emisor, el titular o el beneficiario está sujeto a sanciones, la orden puede detenerse. Si llega un cupón o un pago de vencimiento, el dinero no se libera hacia la cuenta restringida del beneficiario. El sistema continúa registrando el saldo, pero impide que la operación concluya como lo haría en condiciones normales.
Euroclear administra los flujos que recibe dentro de las reglas que le corresponden y está sometida a obligaciones de control y reporte. En algunas operaciones, el pago puede no llegar siquiera a la entidad si el emisor no lo cursa o si intenta utilizar una vía que no permite completar la liquidación. En ese caso, la situación no es idéntica a la de un pago recibido y retenido: puede quedar pendiente el derecho económico del titular sin que el efectivo haya entrado en el sistema. Esta diferencia ayuda a entender por qué el saldo de valores y el dinero inmovilizado no siempre coinciden.
El bloqueo de valores rusos tampoco paraliza el conjunto de Euroclear. La entidad sigue prestando servicios para operaciones con otros emisores y mercados. Se han restringido canales vinculados a determinadas emisiones rusas, incluido el puente operativo que conecta Euroclear con Clearstream, lo que reduce las posibilidades de mover esos títulos entre ambas infraestructuras. La excepción se concentra en activos y operaciones sujetos a medidas, mientras el resto de la actividad continúa; el episodio, sin embargo, ha puesto bajo examen la resiliencia y la gestión legal de una infraestructura financiera crítica.
Qué cambia para Europa y para los inversores
Para la Unión Europea, esta concentración crea una posibilidad y una carga. Los rendimientos de los fondos bloqueados pueden contribuir al apoyo a Ucrania, pero cada decisión debe sostenerse sobre una base jurídica defendible y explicar de forma transparente qué ocurre con el capital y qué ocurre con los ingresos. La credibilidad del euro depende también de que los mercados entiendan las reglas que se aplican, incluso en una crisis geopolítica excepcional.
Bélgica ocupa una posición especialmente expuesta porque Euroclear tiene allí su sede y porque los beneficios de la entidad se relacionan con el régimen fiscal belga. De ahí su insistencia en que no recaiga únicamente sobre el país la responsabilidad ante eventuales litigios o represalias. El reparto de cargas entre socios europeos es tanto una cuestión política como una forma de reducir el riesgo de que una decisión común termine teniendo consecuencias concentradas en el Estado donde está domiciliado el depositario.
España no alberga una infraestructura de ese tamaño, pero sus bancos y gestoras operan en mercados conectados con Euroclear y Clearstream. Para los inversores, la consecuencia más directa puede afectar a carteras con exposición a valores rusos emitidos antes de 2022: esas posiciones pueden resultar difíciles o imposibles de vender y su valoración puede reflejar esa falta de liquidez. El efecto no es que todas las inversiones europeas queden paralizadas, sino que ciertos activos pierden capacidad de negociación y cobro mientras duren las restricciones.
Bruselas como nudo financiero, no como propietaria
La concentración de activos rusos en Bélgica se explica, en definitiva, por la geografía institucional de los mercados: una parte importante de los valores internacionales pasaba por Euroclear antes de que comenzara la guerra. La imposición de sanciones convirtió esa rutina financiera en una herramienta de inmovilización y puso a Bélgica en el centro de una discusión que abarca a toda la Unión Europea. El país no se convirtió en dueño de los títulos; quedó en primera línea porque una infraestructura decisiva opera desde Bruselas.
La cuestión de fondo va más allá del destino de un saldo concreto. Europa busca ayudar a Ucrania y mantener la presión sobre Rusia sin debilitar las normas que hacen posible que bancos centrales y grandes inversores confíen sus activos a sus sistemas financieros. El resultado dependerá de cómo se definan el uso de los rendimientos, la protección del principal y el reparto de riesgos entre países. En esta crisis, un registro electrónico aparentemente técnico se ha convertido en una prueba de hasta dónde puede llegar la política sin erosionar la seguridad jurídica que sostiene al mercado.


¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

¿Qué busca Google con Suncatcher, su primer satélite de IA en órbita?

¿Qué preguntó Trump a Grok antes de capturar a Maduro en Venezuela?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27