Economía
¿Porque BCE, Fed y Banco de Japón se preparan para subir los tipos?
BCE, Fed y Banco de Japón afrontan reuniones decisivas en septiembre ante una inflación que vuelve a complicar el rumbo de los tipos de interés.

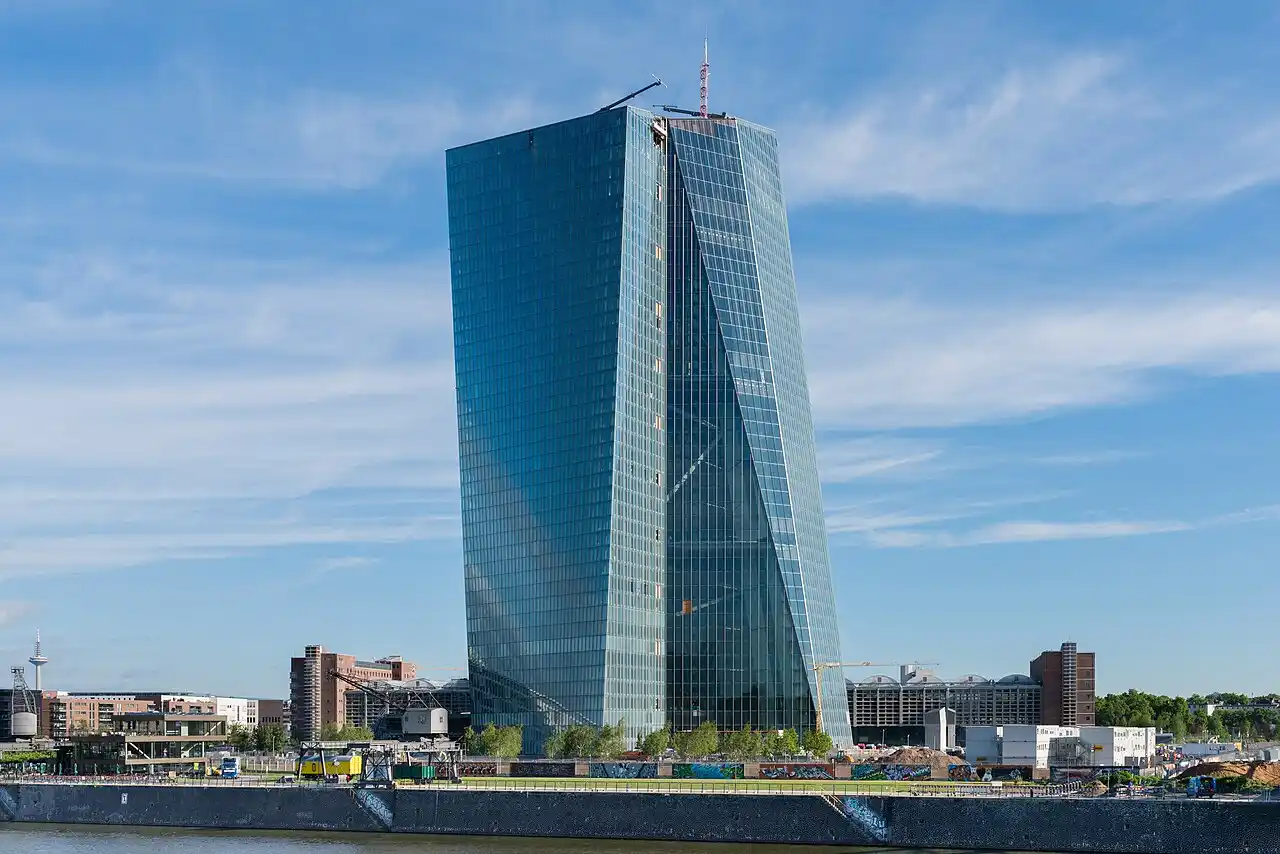
Por Norbert Nagel - Trabajo propio, CC BY-SA 3.0, vía Wikimedia Commons.
Resumen
- La inflación de la eurozona subió al 3,3% y vuelve a presionar al BCE
- La Fed espera el IPC de agosto antes de decidir si eleva los tipos
- Japón también estudia otra subida mientras repuntan los bonos globales
Los bancos centrales vuelven a mirar hacia arriba. La inflación ha repuntado más de lo previsto, el encarecimiento de la energía vuelve a contaminar las previsiones y los mercados descuentan que septiembre puede traer nuevas subidas de tipos de interés en algunas de las principales economías. El Banco Central Europeo, la Reserva Federal estadounidense y el Banco de Japón afrontan reuniones decisivas en apenas nueve días.
El motivo de fondo es bastante sencillo, aunque el mecanismo monetario nunca lo sea tanto: los precios se resisten a volver al 2% y la guerra en Oriente Medio ha añadido combustible —en este caso, casi literalmente— al problema. En la eurozona, la inflación anual alcanzó el 3,3% en agosto, frente al 2,9% de julio, mientras la energía se disparó un 14,3%. En Estados Unidos, el IPC avanzaba un 3,4% interanual en julio y el índice PCE, la referencia preferida de la Fed, un 3,7%.
No significa que las subidas estén decididas. Sí que el escenario monetario ha cambiado con bastante rapidez. Hace unos meses el debate estaba dominado por cuándo bajar los tipos; septiembre llega con una discusión distinta flotando sobre Fráncfort, Washington y Tokio: hasta dónde tendrán que volver a apretar.
El BCE llega a septiembre con la inflación otra vez en el 3,3%
El Banco Central Europeo celebrará su reunión de política monetaria los días 9 y 10 de septiembre en Berlín. El tipo de la facilidad de depósito está actualmente en el 2,25% y una subida de 25 puntos básicos lo situaría en el 2,50%.
Sería un nuevo giro restrictivo después del incremento aplicado en junio. El BCE había mantenido los tipos sin cambios en julio, dejando abierta la puerta a posteriores movimientos mientras evaluaba cuánto duraría el shock energético provocado por el conflicto en Oriente Medio.
Los datos de agosto han complicado ese cálculo. La inflación general de la eurozona ha pasado del 2,9% al 3,3% en apenas un mes y se aleja con claridad del objetivo del 2%. El detalle, sin embargo, importa.
El principal acelerador ha sido la energía, con un incremento anual del 14,3%, frente al 10,3% registrado en julio. La inflación sin energía se mantiene mucho más contenida, alrededor del 2,2%. Dicho de otra forma: Europa no vive, al menos por ahora, una subida homogénea de todos los precios como la observada tras la pandemia. Vive sobre todo un nuevo golpe energético.
Y eso coloca al BCE en una situación incómoda. Subir los tipos no produce petróleo, no abre oleoductos ni despeja rutas comerciales. Pero puede impedir que unos costes energéticos elevados acaben trasladándose a salarios, servicios y expectativas de inflación. Ahí empieza la preocupación real de Fráncfort.
El petróleo vuelve a cambiar las cuentas
El conflicto en Oriente Medio ha devuelto la energía al centro de la política monetaria. Es un viejo conocido europeo. Cuando el petróleo y el gas se encarecen durante demasiado tiempo, la factura no termina en la gasolinera: alcanza el transporte, la industria, los alimentos, la logística y finalmente buena parte de la cesta de consumo.
El propio BCE considera que el actual episodio difiere del shock inflacionista de 2021 y 2022. Entonces coincidieron restricciones de oferta, reapertura económica, demanda acumulada y políticas públicas expansivas. Esta vez domina fundamentalmente un shock de oferta energética.
La diferencia no es académica. Determina hasta qué punto tiene sentido responder con tipos más altos y durante cuánto tiempo mantenerlos.
La Fed espera un dato que puede decidir la reunión de septiembre
En Estados Unidos el calendario será todavía más peculiar. La Reserva Federal se reunirá los días 15 y 16 de septiembre, pero antes recibirá una pieza fundamental: el IPC estadounidense de agosto, previsto para el 11 de septiembre.
La horquilla oficial de los fondos federales permanece en el 3,50%-3,75%. Una subida de un cuarto de punto la elevaría hasta el 3,75%-4%.
Sería el primer aumento después de cinco reuniones consecutivas sin cambios. Y tampoco existe unanimidad dentro del banco central. En la reunión de julio, varios responsables ya defendieron una subida de 25 puntos básicos mientras la mayoría prefirió esperar.
La inflación explica la división. El IPC estadounidense aumentó un 3,4% interanual en julio, todavía lejos del objetivo de estabilidad de precios, mientras el índice PCE avanzó un 3,7%. Incluso descontando alimentos y energía, el PCE subyacente se situó en el 3,3%.
Kevin Warsh ha endurecido además el tono desde su llegada a la presidencia de la Reserva Federal. En Jackson Hole dejó claro que el objetivo del 2% sigue siendo firme y defendió que los tipos de interés continúen siendo la herramienta principal para controlar los precios.
Pero Warsh tampoco ha firmado un cheque en blanco para una subida. Si el próximo IPC muestra una moderación convincente, mantener los tipos sigue sobre la mesa. Septiembre, de momento, no está escrito en mármol.
Los bonos ya reaccionan antes que los bancos centrales
Los bancos centrales todavía deliberan; el mercado de deuda lleva días haciendo sus propias cuentas. Los rendimientos de los bonos soberanos han subido con fuerza en Estados Unidos, Europa y Japón al aumentar las expectativas de tipos más elevados durante más tiempo.
El movimiento tiene una lógica bastante directa. Cuando los inversores esperan intereses oficiales mayores, los bonos existentes con cupones más bajos pierden atractivo y sus precios caen. Como precio y rentabilidad se mueven en direcciones opuestas, las rentabilidades suben.
Esta semana, el bono estadounidense a diez años llegó a rondar el 4,8%, mientras el Bund alemán a diez años superaba temporalmente el 3,3%. En Japón, la referencia a diez años alcanzó niveles próximos al 3%, algo que no se veía desde hace décadas.
No es ruido financiero reservado a las pantallas de los operadores. Un mercado de bonos más caro acaba afectando al coste de financiación de los Estados, las empresas y, tarde o temprano, también los hogares.
Hay otra peculiaridad. Los vencimientos cortos están reaccionando especialmente porque reflejan con mayor rapidez las expectativas sobre las próximas decisiones monetarias. El mercado, en cierto modo, está subiendo los tipos antes de que lo hagan los bancos centrales.
Japón también entra en el nuevo ciclo de tipos altos
El tercer gran foco llegará inmediatamente después de la Fed. El Banco de Japón celebrará su reunión los días 17 y 18 de septiembre.
Su tipo de referencia se encuentra alrededor del 1%, después de la subida aplicada en junio. Puede parecer insignificante comparado con Estados Unidos o Europa, pero para Japón representa un cambio enorme después de décadas de tipos próximos a cero e incluso negativos.
El mercado contempla otra subida de 25 puntos básicos. La presión procede tanto de los precios como del mercado de deuda japonés, cuyos rendimientos han alcanzado máximos de varias décadas.
Japón lleva años intentando generar una inflación estable acompañada de crecimiento salarial. La ironía, bastante fina, es que cuando finalmente aparecen ambas cosas el banco central debe vigilar que no se le vaya la mano al fenómeno que durante tanto tiempo intentó fabricar.
Una nueva subida reforzaría además un cambio histórico: el final definitivo de Japón como gran excepción monetaria entre las economías desarrolladas.
Qué supone una nueva subida de tipos para hipotecas y créditos
Para los hogares europeos, una subida del BCE tendría consecuencias menos abstractas. El efecto más inmediato aparecería en las expectativas sobre el Euríbor y sobre el coste de financiación bancaria.
Eso no significa que una subida de 0,25 puntos se traslade automáticamente y en idéntica proporción a cada hipoteca. El Euríbor incorpora expectativas sobre los tipos futuros, de modo que puede anticiparse a las decisiones del BCE o incluso moverse en dirección contraria si los mercados creen que el endurecimiento será breve.
Pero el cambio de escenario sí resulta relevante. Quienes esperaban una secuencia relativamente cómoda de abaratamiento del dinero se encuentran con un panorama distinto: los tipos pueden permanecer elevados durante más tiempo.
Las hipotecas variables son las más sensibles. En los préstamos a tipo fijo, el impacto se produce principalmente sobre las nuevas operaciones. También el crédito al consumo y la financiación empresarial pueden encarecerse.
La otra cara existe. Los ahorradores pueden encontrar depósitos y productos conservadores con remuneraciones más atractivas, mientras los inversores en renta fija vuelven a disponer de bonos con rendimientos que parecían exóticos hace apenas unos años.
Septiembre devuelve a los mercados el precio del dinero
El cambio ocurrido durante 2026 tiene algo de déjà vu. Los bancos centrales creían haber dejado atrás la parte más áspera del ciclo inflacionista y empezaban a imaginar una política monetaria menos restrictiva. El petróleo, la geopolítica y unos precios más persistentes de lo esperado han movido otra vez el tablero.
El BCE parte como el candidato más claro para una subida inmediata de 25 puntos básicos. La Reserva Federal también llega a septiembre con mayores probabilidades de endurecimiento, aunque el dato estadounidense de inflación todavía puede inclinar la decisión. Japón completa el paisaje con una normalización monetaria que hace pocos años habría parecido casi extravagante.
No estamos necesariamente ante el inicio de una larga cadena de subidas. El shock energético podría moderarse y la inflación subyacente europea sigue ofreciendo señales bastante menos alarmantes que el índice general. Pero el mensaje monetario ha cambiado.
El dinero que parecía camino de abaratarse vuelve a tener un precio incómodo. Y los bancos centrales, después de años aprendiendo cuánto cuesta reaccionar tarde ante la inflación, parecen poco dispuestos a repetir la lección.


¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

¿Qué busca Google con Suncatcher, su primer satélite de IA en órbita?

¿Qué preguntó Trump a Grok antes de capturar a Maduro en Venezuela?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27