Economía
¿Por qué se hunde el rial iraní y qué consecuencias tendrá para Irán?
El rial iraní cae a mínimos frente al dólar: sanciones, inflación y guerra agravan una crisis que encarece la vida y castiga a las empresas.

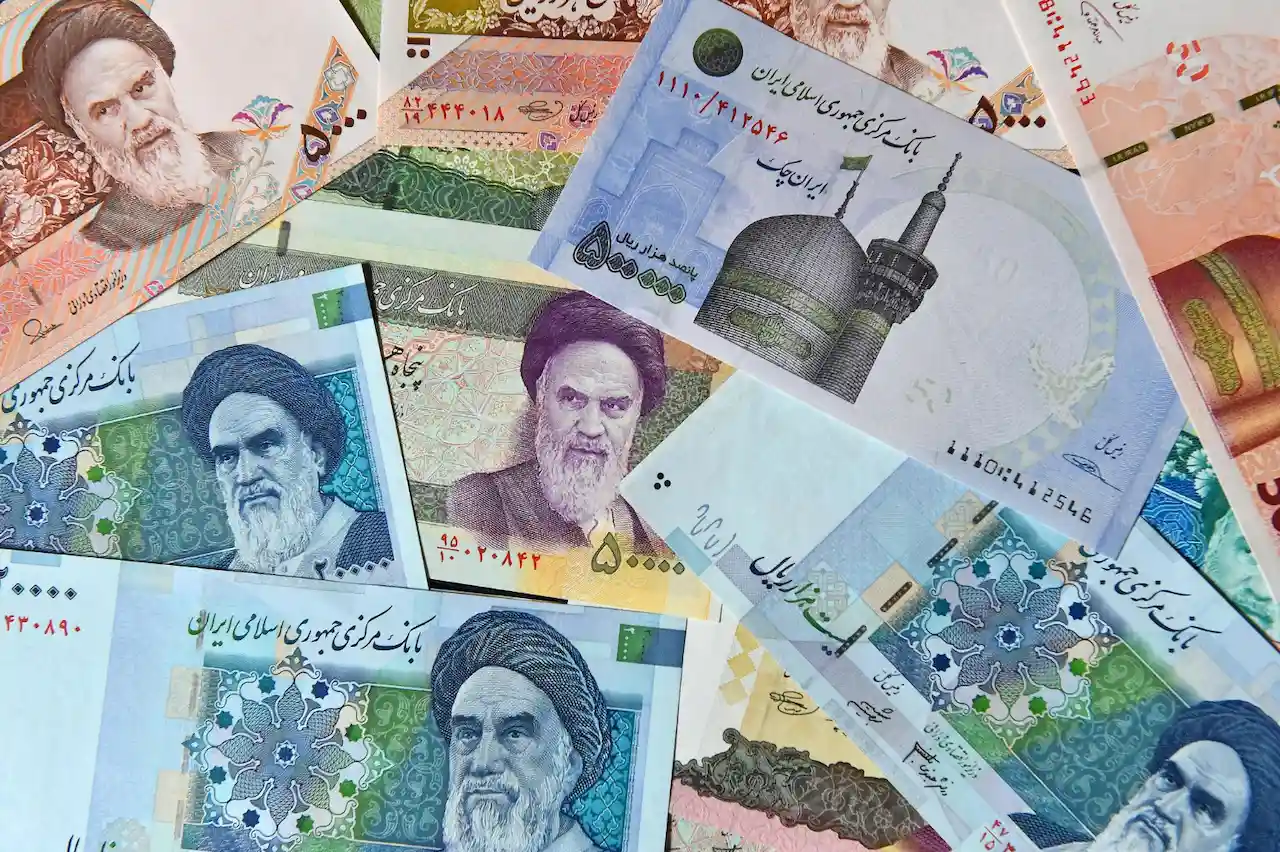
El rial iraní se ha hundido hasta su nivel más bajo de la historia frente al dólar en plena escalada de la presión económica de Estados Unidos sobre Teherán. Este lunes, 24 de agosto de 2026, el dólar llegó a cambiarse en torno a 1,992 millones de riales en el mercado no regulado, mientras otras referencias del mercado abierto llegaron a superar durante la jornada la barrera de los 2 millones. Es aproximadamente un 4,5% de depreciación desde que Donald Trump anunció la semana pasada una nueva ofensiva para aislar económicamente a Irán.
La explicación inmediata está en Washington, pero sería demasiado cómodo dejarla ahí. La moneda iraní llevaba años perdiendo valor por las sanciones, la inflación, la escasez de divisas y los desequilibrios internos; la guerra iniciada en febrero y las crecientes dificultades para vender petróleo y comerciar con el exterior han añadido varias piedras más a una mochila ya cargada. Ahora llega otra: Estados Unidos pretende estrechar el cerco sobre bancos, intermediarios, exportaciones y empresas extranjeras que mantengan determinados negocios con Irán. Cuando faltan dólares y todo el mundo intenta comprarlos a la vez, el resultado es bastante poco misterioso: el dólar se dispara y el rial cae.
Por qué el rial iraní se desploma ahora
Hay una diferencia fundamental entre una moneda que pierde valor lentamente y otra cuya caída empieza a alimentarse a sí misma. Irán se acerca peligrosamente al segundo escenario. Una familia que sospecha que sus ahorros comprarán menos dentro de un mes intenta protegerlos comprando dólares, oro u otros activos. Una empresa que necesita importar piezas o materias primas hace algo parecido. Aumenta la demanda de divisas precisamente cuando conseguirlas se vuelve más difícil. El círculo se cierra.
El movimiento de agosto no nació de la nada. En diciembre de 2025 el rial ya había caído hasta alrededor de 1,25 millones por dólar en el mercado abierto. A mediados de julio de 2026 se acercaba a 1,92 millones. El salto hasta prácticamente 2 millones de riales por dólar muestra hasta qué punto se ha acelerado el deterioro durante este año. En 2018, antes de que las sanciones estadounidenses volvieran a endurecerse tras la retirada de Washington del acuerdo nuclear, el cambio rondaba los 55.000 riales por dólar. La comparación impresiona incluso sabiendo que Irán ha cambiado varias veces su arquitectura cambiaria y mantiene distintos tipos de cambio.
El dólar de la calle importa más que el oficial
Aquí aparece una de las rarezas de la economía iraní. No existe un único precio del dólar que sirva para todo. El Banco Central mantiene mecanismos oficiales y tipos destinados a determinadas operaciones, pero buena parte de empresas y ciudadanos observa sobre todo el mercado abierto, porque refleja mejor cuánto cuesta realmente conseguir moneda extranjera.
El tipo oficial se ha mantenido sensiblemente por debajo de los aproximadamente 2 millones registrados en el mercado abierto. Esa brecha entre el cambio oficial y el real de la calle no es una pequeña curiosidad para economistas de despacho. Genera arbitraje, distorsiona los precios y hace especialmente valioso cualquier acceso privilegiado a divisas más baratas.
Hay otra peculiaridad cotidiana. Aunque la unidad oficial es el rial, muchos iraníes expresan los precios en tomanes, equivalentes a diez riales. Un dólar a 1,992 millones de riales significa, en la conversación de la calle, cerca de 199.200 tomanes. Distinta etiqueta; exactamente el mismo agujero en el bolsillo.
La inflación convierte la caída del rial en un problema doméstico
Una moneda no se come. Tampoco se llena con ella el depósito. Pero cuando se hunde, termina apareciendo en la carnicería, la farmacia, el supermercado y el taller. La depreciación del rial se transmite a la economía diaria a través de precios más altos y salarios que pierden valor.
Irán necesita importar medicamentos, maquinaria, componentes industriales, determinados alimentos y multitud de insumos que se pagan directa o indirectamente en moneda extranjera. Si hacen falta más riales para conseguir cada dólar, esos productos llegan más caros. Las empresas repercuten después parte del aumento en sus precios. Los trabajadores piden salarios mayores. El Estado aumenta determinadas ayudas. Y la inflación, que ya era extraordinariamente elevada, encuentra otra corriente de aire.
Los últimos indicadores dibujan una situación especialmente dura. La inflación llegó a situarse alrededor del 66% en julio, con incrementos muchísimo mayores en determinados alimentos, mientras algunas previsiones acercan la inflación anual al 70% y apuntan a una contracción de la economía superior al 5% este año. Son estimaciones que pueden variar según la metodología, pero describen el mismo paisaje: salarios que corren detrás de los precios y rara vez los alcanzan.
La escena resulta casi paradójica. Las tiendas de Teherán pueden conservar productos en las estanterías y, aun así, existir un problema severo de abastecimiento económico: la mercancía está ahí, pero una parte creciente de la población no puede pagarla. Las familias recortan carne y otros alimentos, buscan ingresos adicionales y convierten parte de sus ahorros en dólares u oro para intentar que no se evaporen al mismo ritmo que la moneda local.
La nueva ofensiva de Trump busca cortar las últimas divisas
Donald Trump anunció el 20 de agosto lo que calificó como la operación económica más dura emprendida contra un país. Al margen de la hipérbole —Washington tampoco suele vender sus sanciones con la modestia de un prospecto farmacéutico—, el cambio relevante está en la amplitud del objetivo estadounidense.
La Administración amenaza con consecuencias económicas no solo para entidades iraníes, sino también para bancos, compañías, intermediarios, casas de cambio, registros marítimos y socios extranjeros que ayuden a mantener los flujos financieros de Teherán. El secretario del Tesoro, Scott Bessent, ha llegado a definir esta fase como un «Día D económico». El propósito es bastante transparente: reducir todavía más la entrada de dólares y otras divisas fuertes en la economía iraní.
Washington ya llevaba meses intentando desmontar redes utilizadas por Irán para mover dinero fuera del circuito financiero convencional. Las autoridades estadounidenses han actuado contra estructuras internacionales acusadas de facilitar movimientos de cientos de millones de dólares mediante sistemas bancarios clandestinos y contra intermediarios vinculados al petróleo, la logística, el armamento y las empresas pantalla.
El verdadero salto consiste ahora en intentar convencer —o forzar— a terceros países a elegir. Comerciar con Irán podría implicar perder acceso a determinados mercados y canales financieros estadounidenses. Las llamadas sanciones secundarias funcionan precisamente así: no se limitan a cerrar la puerta norteamericana a Teherán, sino que encarecen mantener otra puerta abierta.
Eso afecta especialmente al petróleo, porque constituye una fuente esencial de moneda extranjera para Irán. China continúa siendo un comprador crucial y ha rechazado la legitimidad de la campaña estadounidense, por lo que todavía está por ver hasta dónde puede llegar Washington sin abrir conflictos comerciales paralelos con Pekín y otros socios de Teherán. Sancionar es relativamente sencillo sobre el papel; aislar por completo una economía de casi 90 millones de habitantes, curtida durante décadas en mercados informales y rutas alternativas, es otra cosa.
El golpe de Emiratos Árabes Unidos añade presión
En los últimos días ha aparecido otro problema para Teherán. Emiratos Árabes Unidos ha suspendido sus operaciones comerciales y financieras con Irán, después de acusarlo de lanzar misiles hacia territorio emiratí, algo que las autoridades iraníes niegan. La decisión tiene bastante más peso del que su tamaño geográfico sugeriría.
Durante años, Emiratos ha funcionado como uno de los grandes nodos comerciales de Irán y como plataforma para reexportaciones, pagos y operaciones internacionales difíciles de realizar directamente debido a las sanciones occidentales. Perder o reducir drásticamente ese conducto dificulta conseguir divisas, importar determinados productos y encontrar intermediarios dispuestos a asumir el riesgo.
Ahí se entiende mejor la brusca reacción del rial. Los mercados de divisas no esperan educadamente a comprobar durante seis meses si una sanción funciona. Descuentan lo que creen que puede ocurrir mañana. Si comerciantes y ahorradores prevén menos dólares disponibles, intentan comprarlos antes. El miedo al hundimiento acaba contribuyendo al hundimiento.
Qué significa para Irán que el dólar supere los 2 millones de riales
El primer efecto es una nueva pérdida de poder adquisitivo. Un trabajador que cobra el mismo número de riales puede adquirir menos bienes importados y, con el tiempo, menos productos nacionales, porque las fábricas iraníes también necesitan componentes, energía, materias primas o tecnología cuyo coste guarda relación con las divisas.
El segundo problema es la incertidumbre económica. Resulta difícil fijar precios, firmar contratos o preparar inversiones cuando el valor de la moneda cambia rápidamente. Los comerciantes introducen márgenes mayores para protegerse de futuras depreciaciones; algunas empresas retrasan operaciones y otras acumulan existencias. No hace falta que desaparezcan los productos para que una economía empiece a atascarse.
Después viene la cuestión política. La caída del rial estuvo detrás de las protestas económicas iniciadas a finales de diciembre de 2025, posteriormente reprimidas por las autoridades. El Gobierno iraní sabe que una crisis monetaria tiene una capacidad particular para atravesar las divisiones ideológicas: puede discutirse sobre geopolítica mientras se conserva el ahorro; cuando ese ahorro pierde valor cada semana, la conversación se vuelve bastante más doméstica.
Eso tampoco permite afirmar que el régimen esté a punto de caer. Irán lleva décadas desarrollando mecanismos para sobrevivir a sanciones, comerciar mediante intermediarios, sustituir importaciones y vender petróleo fuera de los canales convencionales. El Estado conserva además herramientas de control económico y político muy considerables. Una moneda en mínimos es una señal de debilidad, no un certificado automático de colapso.
El estrecho de Ormuz lleva la crisis más allá de Irán
Para España y el resto de Europa, el precio del rial tiene poca importancia directa. El canal verdaderamente delicado está unos cuantos kilómetros más al sur: el estrecho de Ormuz.
Por ese corredor marítimo circulaba antes de la guerra una parte enorme del petróleo comercializado internacionalmente. Irán ha restringido el tráfico y Washington intenta mantener determinados flujos bajo protección naval. Si la nueva ofensiva económica provoca nuevas represalias iraníes contra la navegación, el efecto puede terminar apareciendo en el Brent, los carburantes, el transporte aéreo, la industria y la inflación europea.
No conviene, sin embargo, confundir riesgo con movimiento automático. El petróleo llegó a bajar este lunes pese a la tensión: el Brent cotizaba alrededor de los 93 dólares por barril durante la mañana europea. Los mercados también descuentan reservas, rutas alternativas, demanda mundial y la posibilidad de que las amenazas no terminen convirtiéndose en una interrupción adicional del suministro. El petróleo, como la política de Oriente Próximo, rara vez avanza en línea recta.
Una moneda que mide cuánto margen le queda a Teherán
El récord del rial es, en realidad, un termómetro. Mide la escasez de dólares, pero también la confianza en el futuro inmediato de la economía iraní. Y ambas agujas apuntan en una dirección poco amable.
Estados Unidos pretende transformar la presión militar en aislamiento financiero y obligar a Teherán a elegir entre mayores concesiones o un deterioro económico todavía más intenso. Irán responde buscando apoyo en China, Rusia, los BRICS y otros circuitos alejados de Washington, mientras amenaza con represalias contra quienes participen en la campaña estadounidense. Entre ambos queda una población que cobra en riales, compra alimentos en riales y contempla cómo el dólar se aleja otra vez.
Que el cambio haya rozado y superado intradía los 2 millones de riales por dólar no significa que vaya a producirse un derrumbe económico total. Sí significa algo más concreto: cada vez cuesta más conseguir las divisas que mantienen en marcha importaciones, empresas y ahorros. Si las nuevas sanciones consiguen reducir todavía más esos flujos, el rial tendrá razones para seguir bajo presión; si Teherán conserva sus ventas de petróleo y sus redes comerciales o reaparece una vía diplomática creíble, podría encontrar cierto alivio.
De momento, la frontera psicológica de los 2 millones ya ha cedido. Y en una crisis monetaria las fronteras psicológicas importan: primero parece imposible que un dólar cueste un millón de riales; después cuesta dos. Lo realmente inquietante empieza cuando la población deja de preguntarse dónde está el suelo y actúa como si sencillamente no hubiera suelo.


¿Cuáles son las mejores armas de Apex Legends? Tier list Temporada 30

Por qué desaparecen los pisos de alquiler en España: el efecto de los decretos de vivienda

¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27