
Economía
¿Qué pasa si el Congreso rechaza la Cuenta General del Estado de 2024?
Una votación inédita puede devolver la Cuenta General de 2024 al Tribunal de Cuentas por el uso de presupuestos prorrogados y sus modificaciones.

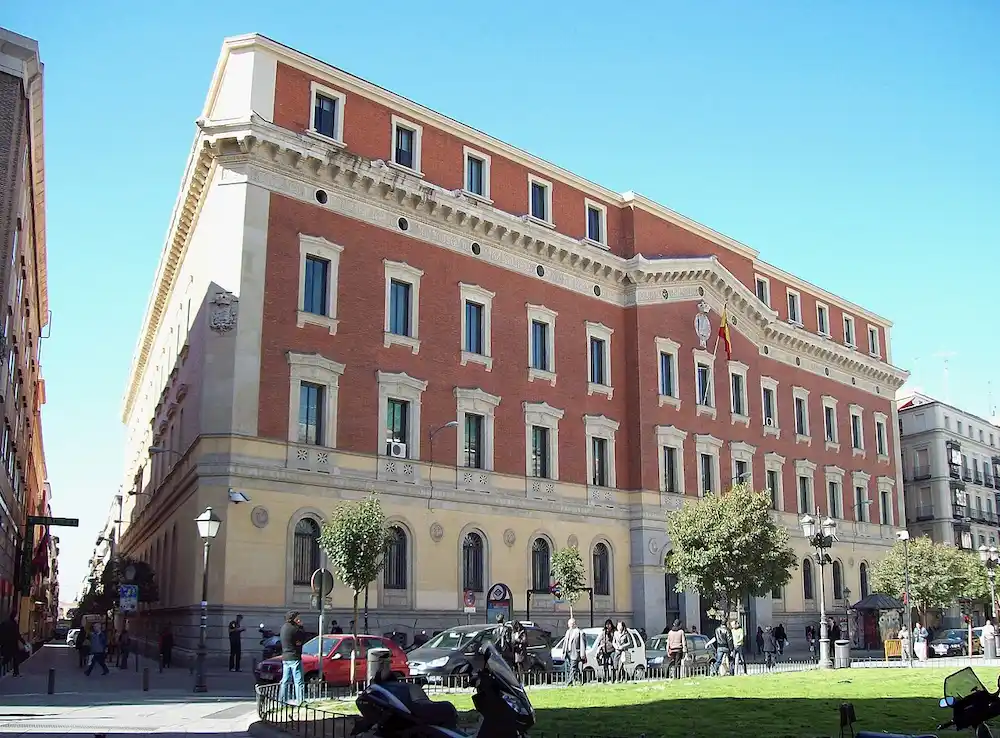
Foto: Luis García (Zaqarbal) — trabajo propio, CC BY-SA 3.0 — vía Wikimedia Commons.
Resumen
- El Congreso vota el 10 de septiembre la Cuenta General del Estado de 2024
- Un rechazo definitivo obligaría al Tribunal de Cuentas a revisarla
- La polémica gira sobre presupuestos prorrogados y cambios por 77.341 millones
El Congreso de los Diputados puede protagonizar el jueves 10 de septiembre una votación inédita: rechazar la Declaración sobre la Cuenta General del Estado correspondiente a 2024. La propuesta llega al Pleno después de que la Comisión Mixta para las Relaciones con el Tribunal de Cuentas acordara devolverla al órgano fiscalizador, cuestionando la prolongación de los Presupuestos de 2023 y determinadas modificaciones realizadas durante el ejercicio.
El rechazo, si sale adelante y culmina posteriormente su tramitación en las Cortes, no anula el gasto público de 2024, no borra las cuentas ni equivale a una moción de censura contra el Gobierno. Su efecto sería otro, menos espectacular pero institucionalmente importante: las Cámaras estarían diciendo que no consideran suficiente la declaración presentada por el Tribunal de Cuentas y reclamarían un nuevo informe. Precisamente por eso el episodio resulta excepcional. Las cuentas públicas suelen generar reproches, salvedades y párrafos capaces de anestesiar una tarde entera; que el Parlamento decida devolverlas es otra cosa.
Una votación poco habitual llega al Pleno del Congreso
La sesión plenaria está convocada para el jueves 10 de septiembre. Entre los asuntos previstos figura el dictamen de la Comisión Mixta sobre la Cuenta General del Estado de 2024, acompañado de la resolución aprobada por este órgano parlamentario el pasado 23 de junio. El documento ha pasado así de la fiscalización técnica a un escenario mucho más visible: el Pleno del Congreso.
La Comisión Mixta, formada por diputados y senadores, decidió proponer el rechazo después de que PP y Vox sumaran la mayoría necesaria en ese órgano. En aquella votación, la posición contraria a aceptar la declaración se impuso por 20 votos frente a 15. Ahora el asunto abandona la sala de comisión y pisa el hemiciclo, donde la aritmética es distinta y cada ausencia, abstención o cambio de posición puede pesar bastante más.
El precedente inmediato apunta justo en dirección contraria. La declaración correspondiente a 2023 fue aprobada por el Congreso el 10 de septiembre de 2025 con 157 votos a favor, 40 en contra y 151 abstenciones. Después recibió también el visto bueno del Senado. Un año más tarde, la tramitación de las cuentas de 2024 llega con el signo cambiado.
Qué se está rechazando exactamente
Aquí conviene afinar el lenguaje. El Congreso no vota si en 2024 España gastó demasiado o poco, ni puede retroceder dos años y cerrar la caja fuerte. Lo que se somete al Parlamento es la Declaración sobre la Cuenta General del Estado, elaborada por el Tribunal de Cuentas tras examinar la contabilidad consolidada del sector público estatal.
La Cuenta General reúne las cuentas de la Administración General del Estado y de numerosas entidades, organismos, sociedades, fundaciones y otros integrantes del sector público. Es, por decirlo sin jerga de interventor, la gran fotografía contable del Estado una vez terminado el ejercicio: qué ocurrió con los ingresos, los gastos, las obligaciones, los activos y buena parte de la maquinaria financiera pública.
Y aquí aparece la primera paradoja. El propio Tribunal de Cuentas aprobó la declaración con una opinión favorable, aunque acompañada de salvedades e incidencias relevantes. Es decir, el órgano fiscalizador consideró que las cuentas reflejaban adecuadamente la situación económico-financiera en términos generales, pero señaló errores y problemas que debían corregirse. La Comisión Mixta ha considerado que ese juicio resulta insuficiente.
Por qué la Comisión Mixta pide devolver las cuentas
El primer argumento es político, presupuestario y también constitucional: España pasó todo 2024 con los Presupuestos Generales del Estado de 2023 prorrogados. El Gobierno no presentó unas nuevas cuentas para ese ejercicio y la prórroga terminó sosteniendo durante doce meses una realidad económica diferente de aquella para la que habían sido diseñados los presupuestos originales.
La Comisión sostiene que la declaración del Tribunal de Cuentas no concede suficiente importancia a esa circunstancia. Según la resolución aprobada, la prórroga presupuestaria debería funcionar como un mecanismo excepcional destinado a evitar la paralización del Estado, no como una fórmula ordinaria que sustituya durante largos periodos el debate de las cuentas públicas en las Cortes.
El argumento no es menor. Aprobar unos Presupuestos obliga al Gobierno a colocar delante del Parlamento su programa económico: cuánto quiere recaudar, dónde pretende gastar y qué prioridades quiere financiar. Una prórroga mantiene abierta la maquinaria, sí, pero la fotografía envejece. Es como conducir con un mapa de otro año y corregir la ruta continuamente a bolígrafo. Y esas correcciones, en 2024, alcanzaron una dimensión considerable.
El Tribunal de Cuentas constató que los créditos definitivos superaron en 77.341,9 millones de euros los créditos iniciales tras las modificaciones presupuestarias efectuadas durante el ejercicio. El 95 % de ese incremento debía financiarse inicialmente mediante variación del saldo vivo de la deuda, aunque la evolución de los ingresos redujo finalmente esa necesidad de financiación.
El foco de los 2.389 millones para pensiones
La controversia que más titulares ha provocado se concentra en 2.389,4 millones de euros. Durante noviembre de 2024 se aprobaron dos modificaciones presupuestarias destinadas a cubrir insuficiencias para pensiones de clases pasivas y complementos de pensiones mínimas.
La primera ascendió a 1.722,1 millones de euros y fue autorizada el 6 de noviembre; la segunda, por 667,3 millones, llegó el día 19. Ambas se financiaron mediante bajas en créditos sobrantes del servicio 50, la sección presupuestaria vinculada al Mecanismo de Recuperación y Resiliencia.
Aquí nace una frase muy cómoda para la batalla política —que España pagó pensiones con fondos europeos—, pero la realidad contable tiene más pliegues. El Tribunal de Cuentas precisó expresamente que no afirmó que dinero europeo finalista se utilizara directamente para pagar pensiones. Lo que se trasladó fueron créditos presupuestarios excedentarios asociados al servicio 50 hacia otras partidas.
La diferencia importa. Los desembolsos europeos del Mecanismo de Recuperación se producen cuando se cumplen determinados hitos y objetivos, no mediante el reembolso euro por euro de cada factura nacional. La discusión jurídica se encuentra, por tanto, en otro punto: si con unos presupuestos prorrogados podían utilizarse esos créditos sobrantes para financiar necesidades situadas fuera del servicio 50. El Tribunal consideró que la operación estaba apoyada en fundamentos jurídicos que debieron justificarse mejor.
Lo que sí reprochó el Tribunal de Cuentas
El enfrentamiento parlamentario no significa que el Tribunal presentara unas cuentas impolutas. Más bien al contrario. Su declaración incluye una colección considerable de salvedades que ayuda a comprender por qué el documento ha terminado adquiriendo temperatura política. Entre ellas aparece una sobrevaloración de 4.090,3 millones de euros del resultado presupuestario consolidado, provocada por una imputación temporal incorrecta de obligaciones y derechos.
El órgano fiscalizador detectó también 1.627,1 millones en pagos a justificar que habían superado los plazos establecidos, junto con diferentes problemas en el registro y valoración de activos y deudores. Son incidencias técnicas, algunas bastante alejadas de la conversación política cotidiana, pero relevantes cuando se examina la calidad de la contabilidad pública.
Las cifras financieras tampoco ofrecen precisamente una postal bucólica. A 31 de diciembre de 2024, el principal de la deuda del Estado alcanzaba 1,46 billones de euros. La Seguridad Social, por su parte, acumulaba por octavo año consecutivo un patrimonio neto negativo, situado en 106.138,7 millones de euros, mientras los préstamos del Estado acumulados alcanzaban 126.170,2 millones.
La Comisión Mixta ha añadido otro dato a sus motivos para el rechazo: los intereses de la deuda supusieron 32.362 millones de euros en 2024. A su juicio, el informe debería haber subrayado con mayor intensidad el deterioro financiero y los riesgos derivados de financiar necesidades estructurales mediante una combinación de presupuestos prorrogados, modificaciones y endeudamiento.
Pero tampoco conviene confundir posiciones. El Tribunal conocía estos problemas, los recogió y formuló recomendaciones. La disputa consiste en determinar si debían alterar su opinión general sobre la Cuenta o recibir un tratamiento mucho más severo. Ahí se separan las dos lecturas: favorable con salvedades, según la mayoría del Tribunal; insuficiente y merecedora de devolución, según la mayoría que se formó en la Comisión Mixta.
Qué ocurre si el Congreso vota a favor del rechazo
El voto del jueves no cierra por sí solo el procedimiento. Las normas parlamentarias que regulan la Cuenta General establecen que el dictamen de la Comisión Mixta debe someterse tanto al Congreso como al Senado. Por eso una votación favorable al rechazo en la Cámara Baja sería un paso decisivo, pero no necesariamente el último.
Si ambas Cámaras coinciden, el acuerdo de las Cortes queda fijado. Cuando no hay acuerdo entre Congreso y Senado, la Comisión Mixta debe intentar redactar un nuevo dictamen. Si tampoco prospera esa segunda vía, la decisión termina regresando al Congreso, que puede resolver definitivamente mediante mayoría absoluta.
Y hay una consecuencia expresamente prevista para el supuesto de rechazo. Si el resultado definitivo de las Cortes consiste en no aprobar el informe del Tribunal de Cuentas, se comunicará al órgano fiscalizador para que presente un nuevo informe sobre la Cuenta General afectada.
La resolución aprobada en junio va incluso más allá y reclama que el Tribunal complete la declaración de 2024 con un análisis técnico-jurídico sobre los efectos de la prórroga presupuestaria. El plazo solicitado es de tres meses. No se pide rehacer cada asiento contable desde cero, sino ampliar y reconsiderar el examen realizado sobre una cuestión que la mayoría parlamentaria considera decisiva.
Tampoco existe un mecanismo automático que obligue al Gobierno a convocar elecciones, presentar nuevos Presupuestos o asumir responsabilidades políticas por el mero rechazo de la Cuenta General. Es un acto de control parlamentario con un fuerte contenido institucional y político, no una moción de confianza camuflada entre columnas de contabilidad.
Una censura que va bastante más allá de la contabilidad
La posible devolución de la Cuenta General de 2024 retrata un problema que lleva tiempo instalado en la política española: gobernar con presupuestos prorrogados tiene cobertura constitucional, pero prolongar esa situación multiplica las fricciones. Cada nueva necesidad exige encajar cifras diseñadas para otro ejercicio, aprobar modificaciones y explicar después por qué la arquitectura original sigue siendo suficiente.
No significa que las cuentas de 2024 sean ficticias ni que el Tribunal de Cuentas haya certificado un agujero desconocido. De hecho, su opinión fue favorable con salvedades. Lo excepcional es que una mayoría parlamentaria considere que esas salvedades y, sobre todo, el contexto presupuestario que las rodea justifican algo mucho más contundente que la habitual batería de recomendaciones.
El jueves 10 de septiembre el Congreso decidirá el siguiente capítulo. Si rechaza el dictamen, la Cuenta General del Estado de 2024 entrará en un terreno parlamentario excepcional y el procedimiento continuará hacia el Senado antes de quedar definitivamente resuelto. No habrá una caja pública que se cierre de golpe ni pagos que desaparezcan del libro mayor. Habrá algo más prosaico, pero políticamente bastante sonoro: las Cortes cuestionando el examen de las cuentas del Estado y, si el rechazo termina siendo definitivo, obligando al Tribunal de Cuentas a mirarlas otra vez con una lupa bastante más incómoda.


Para qué sirve realmente el cajón de abajo del horno (y por qué casi nadie lo usa bien)

De Lora del Río a Escocia: el ánfora de aceite que cuenta la primera globalización

El Mediterráneo se calienta y la posidonia florece como nunca: por qué es alerta y esperanza a la vez

La caja negra de los volcanes: los cristales que guardan el secreto de las erupciones

Un año después de la DANA: casi la mitad de los afectados sigue con malestar psicológico

¿Cuáles son los mejores casinos sin licencia en España en 2026?

¿Qué son los casinos fuera de España y qué licencia internacional tiene cada uno en 2026?

¿Qué son los casinos sin DNI y cuándo piden verificar tu identidad en 2026?

¿Qué son los casinos con licencia de Curazao y cómo elegir uno fiable en 2026?

¿Cuáles son los mejores casinos online europeos en 2026 y cómo elegir uno seguro desde España?

¿Qué son los casinos sin autoprohibición y es legal jugar en ellos desde España en 2026?
