Economía
¿Qué esconde la OPV de SpaceX para sacudir Wall Street y los fondos?
La OPV de SpaceX sacude Wall Street con precio récord, furor minorista, pérdidas abiertas, índices al acecho y el poder intacto de Elon Musk.

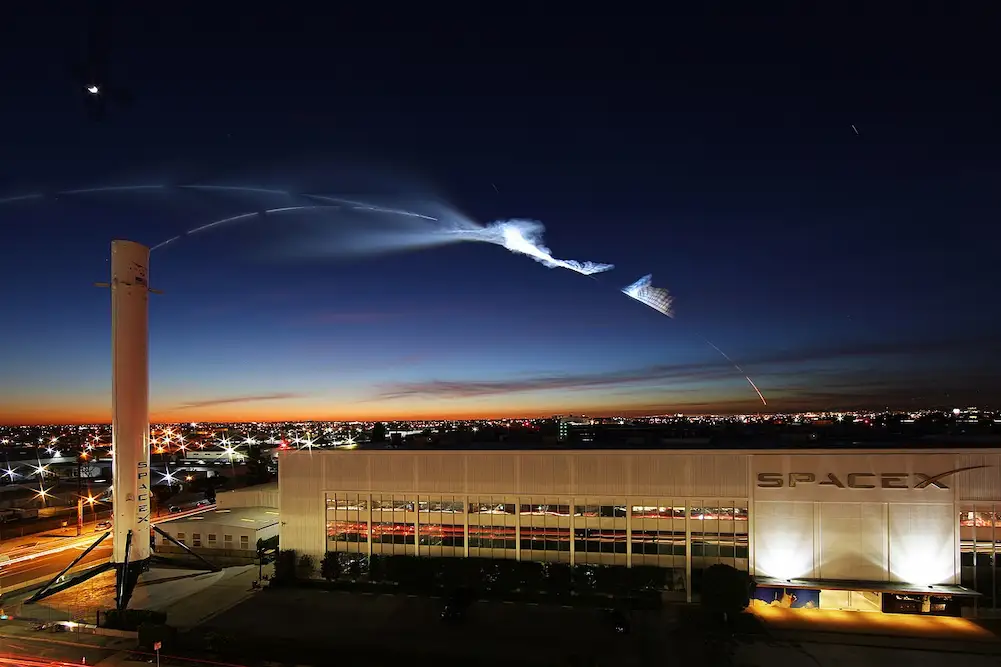
La salida a bolsa de SpaceX ya no es una promesa lejana envuelta en vapor de cohete, discursos sobre Marte y frases de Elon Musk pronunciadas como si vinieran con música de tráiler. Es una operación concreta, gigantesca, incómoda para Wall Street y con una cifra que manda sobre todas las demás: 135 dólares por acción. La compañía ha transmitido a los bancos que no quiere mover ese precio en su OPV de 75.000 millones de dólares, una decisión poco habitual porque las grandes salidas a bolsa suelen ajustar el importe durante el “roadshow”, cuando los bancos toman la temperatura real a los inversores. Aquí, de momento, Musk ha preferido hacer lo de siempre: poner la mesa, sentarse en la cabecera y cambiar las reglas del comedor.
El dato central es rotundo: SpaceX aspira a levantar 75.000 millones de dólares, vender unos 555,6 millones de acciones y alcanzar una valoración cercana a 1,75 billones de dólares. Si el plan se mantiene, sería la mayor salida a bolsa de la historia, por delante de operaciones que hasta hace nada parecían irrepetibles. La compañía, además, espera debutar en el mercado el viernes 12 de junio de 2026, con una demanda que varias fuentes del mercado describen como voraz, casi insaciable. Y ahí empieza el verdadero asunto: no estamos solo ante una empresa espacial; estamos ante una prueba de estrés para la Bolsa, los fondos indexados, el pequeño inversor y la vieja paciencia del mercado.
Una salida a bolsa con olor a récord y a vértigo
SpaceX presentó públicamente su documentación de salida a bolsa ante la Comisión de Bolsa y Valores de Estados Unidos el 20 de mayo de 2026, mediante un formulario S-1, el documento que permite ver por fin lo que durante años había sido casi una catedral privada: ingresos, pérdidas, riesgos, estructura accionarial y promesas de futuro. No todo aparece con la nitidez que querrían los inversores, claro. En Wall Street la transparencia es una lámpara potente, pero también sabe proyectar sombras.
La operación llega con un envoltorio de película. Cohetes reutilizables, Starlink, contratos gubernamentales, inteligencia artificial, ambición lunar, discurso marciano y una marca que ya funciona como un animal mitológico. SpaceX no sale al mercado como una empresa más de tecnología, sino como una mezcla de infraestructura crítica, relato futurista y culto bursátil. Y ese cóctel, cuando se sirve en vaso grande, suele marear incluso a los camareros.
La compañía quiere fijar el precio en 135 dólares por acción, con una venta prevista de 555,6 millones de títulos y una valoración objetivo de 1,75 billones de dólares. La demanda inversora habría superado rápidamente la oferta de 75.000 millones, situando a SpaceX entre las empresas más valiosas del mundo si se confirma ese rango. La palabra importante aquí no es solo “récord”. Es precio. En una OPV normal, el precio se tantea, se pule, se negocia. Es una subasta de vanidades y prudencias.
SpaceX, sin embargo, ha comunicado a los bancos que no quiere cambiarlo, aunque esa decisión todavía podría variar antes del debut. Esa rigidez tiene lectura doble: por un lado, muestra confianza; por otro, recuerda que el mercado no siempre disfruta cuando le dicen que aplauda antes de ver la obra. La Bolsa puede ser entusiasta, pero no es tonta. A veces finge. Que es distinto.
La fiebre minorista: cuando el pequeño inversor también quiere tocar el cohete
Una de las novedades más llamativas es el espacio reservado al inversor minorista. SpaceX estudia asignar hasta un 30% de la operación a particulares, una porción inusualmente grande para una salida a bolsa de este tamaño. La oferta minorista se plantea en países como Reino Unido, Alemania, Dinamarca, Francia, Países Bajos, Noruega, España, Suecia y Suiza. La señal es evidente: Musk no quiere que la foto sea solo de bancos de inversión y fondos con alfombra gruesa; quiere también la multitud, el pequeño ahorrador, la épica de comprar una parte del futuro desde una aplicación móvil.
En Reino Unido, varias plataformas digitales han empezado a recoger interés de clientes para participar en la operación. El caso de Hargreaves Lansdown es significativo, con 35.000 clientes registrados para recibir alertas sobre la OPV desde que surgieron los primeros rumores. También aparecen nombres como Revolut, eToro, Interactive Brokers, AJ Bell, CMC Markets, Freetrade e interactive investor. La democratización financiera, ese eslogan tan bonito, entra aquí por la puerta grande. Luego ya veremos si se sienta en primera fila o en un taburete junto a la salida de emergencia.
La participación minorista tiene una cara amable: permite entrar en una gran OPV antes de que solo los institucionales se lleven el primer bocado. Pero también tiene una cara más áspera: el pequeño inversor llega con menos información, menos analistas, menos margen de negociación y, a menudo, más emoción que método. Las advertencias se acumulan en torno a la alta valoración, las pérdidas de la compañía, el bajo porcentaje de acciones en circulación y la falta de derechos de voto relevantes para muchos compradores.
Ahí está el punto delicado. Comprar SpaceX no es comprar una postal de un Falcon 9 despegando al atardecer. Es comprar una empresa con ingresos potentes, una narrativa descomunal y riesgos igualmente grandes. El mercado minorista puede entrar en el sueño, sí. Pero los sueños, en Bolsa, no se pagan con poesía; se pagan con dinero real. Y el dinero real, qué cosa, suele doler cuando desaparece.
Los números que enfrían el entusiasmo
SpaceX facturó 18.670 millones de dólares en 2025, pero registró una pérdida neta de 4.940 millones. Es una combinación muy de esta década: ingresos enormes, relato irresistible, pérdidas todavía más difíciles de esconder bajo la alfombra. La compañía crece, domina áreas clave y tiene activos extraordinarios, pero aún no ha demostrado rentabilidad consolidada bajo los criterios que exigen algunos grandes índices. Ese matiz parece aburrido. Hasta que llega la primera caída seria.
El negocio de conectividad, impulsado por Starlink, aparece como el motor más sólido. Solo ese segmento fue rentable en el primer trimestre de 2026, con un beneficio operativo de 1.190 millones de dólares. No bastó, sin embargo, para evitar una pérdida operativa total de 1.940 millones en el trimestre, con 4.690 millones de ingresos. La división de inteligencia artificial, vinculada a xAI, registró por sí sola pérdidas de 2.470 millones sobre 818 millones de ingresos. La nave vuela, pero consume combustible como si el depósito lo pagara otro planeta.
La valoración es el corazón del debate. SpaceX busca vender a una valoración aproximada de 100 veces ingresos futuros, un múltiplo elevadísimo para una empresa que todavía pierde dinero. A ese precio, algunos expertos consideran que el riesgo para el inversor individual es muy alto, precisamente porque las instituciones disponen de herramientas, modelos y equipos que el comprador particular no tiene en casa junto al café. La diferencia no es menor. Es la diferencia entre mirar el mapa y caminar por el bosque con niebla.
Nada de esto significa que SpaceX sea una mala empresa. Sería absurdo. Pocas compañías han transformado tanto una industria tan compleja. Ha cambiado el mercado de lanzamientos, ha construido una red global de internet por satélite y ha convertido la reutilización de cohetes en algo casi rutinario, que ya es decir mucho. El problema es otro: una gran empresa no siempre es una gran inversión a cualquier precio. Esa frase debería estar escrita en la entrada de todos los parqués, con letras menos solemnes que las de los bancos centrales pero más útiles.
Starlink, xAI y la nueva identidad de SpaceX
Durante años, SpaceX era, para el gran público, la empresa de los cohetes. Hoy esa definición se queda pequeña. Starlink ha convertido a la compañía en un actor global de telecomunicaciones. xAI la empuja hacia el negocio de la inteligencia artificial y la computación. Y el mercado, que adora las historias simples aunque sean falsas, intenta meterlo todo en una sola etiqueta: “la empresa espacial de Elon Musk”. Demasiado estrecho. Como llamar “barquito” a un portaaviones.
SpaceX se fusionó con la startup de inteligencia artificial xAI a comienzos de 2026, un movimiento que amplía el relato mucho más allá del espacio clásico. La compañía no solo vende lanzamientos o conexión por satélite; quiere presentarse también como infraestructura para una economía dominada por datos, modelos de IA, centros de cómputo y servicios de conectividad global. En términos de mercado, eso significa una cosa muy simple: el inversor ya no está valorando solo cohetes, sino una tesis tecnológica total.
Esa ambición puede justificar parte del entusiasmo. Starlink ofrece recurrencia, escala y presencia internacional. Los lanzamientos dan prestigio industrial y contratos estratégicos. La inteligencia artificial promete márgenes futuros, aunque de momento también promete facturas enormes. El problema es que el mercado ha decidido ponerle precio a todo casi al mismo tiempo, sin esperar a que cada pata demuestre su resistencia. Un castillo puede ser hermoso y aun así necesitar buenos cimientos.
La OPV, por tanto, es también un examen narrativo. SpaceX debe convencer de que sus pérdidas son inversión, no fragilidad; de que su expansión en IA es oportunidad, no distracción; de que Starlink puede sostener el castillo mientras Starship, xAI y los proyectos más futuristas queman capital a velocidad de turbina. Es posible. Pero no es gratis. Nunca lo fue.
El pulso con los índices: Nasdaq abre la puerta, S&P espera
Una de las grandes preguntas de Wall Street es qué pasará con los fondos indexados. SpaceX puede convertirse rápidamente en una pieza relevante para algunos índices, pero no para todos. S&P Dow Jones Indices decidió no relajar sus criterios para grandes OPV, lo que retrasa la posible entrada de SpaceX en el S&P 500. Para ser considerada, una empresa debe cotizar al menos 12 meses, ser rentable bajo criterios contables estadounidenses y tener un free float mínimo del 10%. SpaceX no cumple ahora ninguno de esos tres requisitos.
Esto importa más de lo que parece. El S&P 500 no es solo un índice; es una autopista de dinero pasivo. Millones de inversores entran en él sin elegir empresa por empresa, mediante fondos y ETF. Si SpaceX quedara fuera durante al menos un año, no recibiría de inmediato ese empuje automático. Una inclusión en el S&P podría haber atraído unos 10.000 millones de dólares en flujos pasivos, bajo ciertos supuestos de capitalización y acciones disponibles. Una barbaridad discreta, como tantas en el mercado financiero.
El Nasdaq y FTSE Russell, en cambio, han abierto una vía más rápida para compañías de gran tamaño recién salidas a Bolsa. Es probable que SpaceX pueda entrar en el Nasdaq 100 hacia finales de junio o comienzos de julio, con un peso aproximado del 1,5%. Eso significaría que muchos inversores podrían acabar expuestos a SpaceX indirectamente, incluso sin haber comprado la acción de forma voluntaria. El mercado moderno tiene estas bromas: uno cree que compra “tecnología estadounidense diversificada” y, de pronto, lleva en la mochila un trozo de Marte.
La diferencia entre índices abre un debate incómodo. ¿Debe un índice adaptarse a las empresas gigantes del nuevo ciclo o mantener sus reglas para proteger su calidad? El S&P 500, con su exigencia de rentabilidad y permanencia, defiende una idea antigua pero razonable: antes de entrar en el club, hay que demostrar algo más que tamaño y fama. Nasdaq juega con otro reflejo: si el mercado va hacia SpaceX, mejor tenerla dentro que mirarla desde la acera. Pragmatismo con traje caro.
El poder de Musk y el problema del control
Otro dato esencial es la estructura de poder. SpaceX pondrá en circulación pública menos del 5% de su capital y Elon Musk conservará casi el 85% de las acciones con derecho a voto. Para el inversor, eso significa una cosa bastante clara: podrá participar en la subida o la caída de la acción, pero no en el gobierno real de la compañía. En cristiano: pone dinero, no manda. La democracia accionarial, aquí, viene en tamaño muestra.
Este tipo de estructuras no son raras en tecnológicas lideradas por fundadores fuertes. Meta, Alphabet y otras compañías ya acostumbraron al mercado a convivir con clases de acciones y poderes concentrados. La pregunta es si SpaceX merece esa prima de confianza. Musk ha demostrado una capacidad extraordinaria para levantar industrias donde otros veían ruinas técnicas. También ha demostrado una inclinación notable a convertir cada empresa en una extensión de su carácter, con sus fogonazos de genialidad y sus incendios de garaje.
Wall Street puede aceptar una gobernanza imperfecta cuando el crecimiento compensa. Lo ha hecho muchas veces. Pero una valoración cercana a 1,75 billones exige algo más que carisma. Exige ejecución impecable, disciplina de capital, control de costes, avances técnicos y una narrativa que no se desplome cuando el mercado pase de la euforia al examen trimestral. Porque la Bolsa, tarde o temprano, siempre pide recibos.
La salida a bolsa también cambiará la relación entre SpaceX y el ruido público. Una empresa privada puede vivir con opacidad, con tiempos propios, con silencios estratégicos. Una cotizada debe explicar cada trimestre qué ha pasado, cuánto ha ingresado, cuánto ha perdido y por qué el futuro sigue justificando el presente. Ese tránsito puede ser incómodo para una compañía acostumbrada a funcionar como potencia privada, casi como Estado tecnológico con lanzadera propia.
Qué significa para Wall Street y para el ahorrador español
Para Wall Street, la OPV de SpaceX es un termómetro de época. Si sale bien, puede reabrir con fuerza el mercado de grandes salidas a bolsa y dar oxígeno a otras compañías privadas gigantes, especialmente en inteligencia artificial. Si sale mal, el mensaje será otro: incluso la empresa más fascinante del planeta puede tropezar cuando llega al mercado con una valoración demasiado exigente. La Bolsa es así de poco sentimental: adora una historia, pero cobra por creerla.
Para el inversor español, la lectura debe ser menos épica y más doméstica. La posible oferta minorista en España hace que la noticia no sea solo un espectáculo de Nueva York. Puede acabar apareciendo en plataformas accesibles, con importes mínimos, ventanas de solicitud y publicidad muy cuidada. La tentación será evidente: comprar una parte de SpaceX antes de que cotice, como quien compra entrada para un estreno mundial. Pero una OPV no es una alfombra roja. Es una transacción financiera con precio, riesgo, liquidez limitada inicial y posibilidad real de caída.
El punto más importante es distinguir entre empresa admirable y acción atractiva. SpaceX puede ser una maravilla industrial y, al mismo tiempo, debutar cara. Puede tener un futuro enorme y aun así sufrir en Bolsa si los resultados no acompañan. Puede conquistar mercados y hacer perder dinero a quien compre en el peor momento. La historia bursátil está llena de empresas brillantes compradas a precios absurdos. No hace falta sarcasmo; basta mirar los gráficos.
También conviene entender que una alta demanda inicial no garantiza rentabilidad. Una OPV sobresuscrita indica apetito, no destino. En las primeras sesiones puede haber subidas fuertes, volatilidad extrema o ajustes bruscos. Los grandes inversores gestionan esas curvas con equipos, coberturas y horizontes distintos. El particular suele mirar la pantalla del móvil con una mezcla de ilusión y sudor frío. Es una escena muy humana. También muy cara si se confunde emoción con análisis.
Un cohete en Bolsa no deja de obedecer a la gravedad
SpaceX llega a Wall Street con una combinación casi perfecta para capturar atención: récord histórico, precio firme, inversores minoristas, Elon Musk, Starlink, inteligencia artificial y la promesa de una economía espacial que suena a ciencia ficción con extracto bancario. La noticia es poderosa porque concentra muchas tensiones de nuestro tiempo: tecnología contra prudencia, relato contra beneficios, acceso popular contra asimetría de información, fundador visionario contra gobierno corporativo clásico.
La OPV puede salir disparada. También puede convertirse en una prueba dolorosa para quienes compren solo por miedo a quedarse fuera. La compañía tiene activos formidables, pero el precio incorpora una expectativa gigantesca. Y cuando una acción nace con tanta esperanza dentro, cualquier decepción pesa más. No cae una pluma; cae una pieza de metal caliente.
Wall Street mira a SpaceX con deseo y recelo. Deseo porque pocas empresas ofrecen una historia tan grande. Recelo porque los números todavía no tienen la serenidad que exige una valoración de 1,75 billones. Ahí está la noticia de fondo: no se discute si SpaceX importa. Importa muchísimo. Lo que se discute es cuánto vale, cuánto riesgo cabe en ese precio y quién acabará pagando la diferencia entre el sueño y la contabilidad. En Bolsa, incluso los cohetes obedecen a la gravedad.


¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

¿Qué busca Google con Suncatcher, su primer satélite de IA en órbita?

¿Qué preguntó Trump a Grok antes de capturar a Maduro en Venezuela?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27