
Economía
¿Por qué se dispara el gas en Europa y qué puede pasar este invierno?
Europa vuelve a mirar al gas con preocupación: supera los 80 euros/MWh, las reservas son menores y el invierno llega con más tensión energética.

Resumen
- El gas europeo supera los 80 euros/MWh y vuelve a tensionar el invierno
- Europa llega al frío con reservas más bajas y más presión sobre el GNL
- España está mejor protegida, pero no escapa del encarecimiento del gas
El precio del gas en Europa vuelve a superar la barrera de los 80 euros por megavatio hora tras una nueva sacudida en los mercados energéticos. No hay una sola causa. Se han juntado varias, y bastante incómodas: las dificultades para recuperar los envíos de gas natural licuado desde Oriente Próximo, unas reservas europeas más bajas de lo habitual antes del invierno y una nueva escalada de ataques contra infraestructuras energéticas rusas. El cóctel era conocido. Lo que ha cambiado es la dosis.
El movimiento ya se nota también en España. El mercado ibérico MIBGAS fijó para el 10 de septiembre un precio day ahead de 80,77 euros/MWh, un 4,3% más que en la referencia anterior. A finales de agosto rondaba los 67 euros. En apenas unos días, por tanto, el gas ha dado otro salto que vuelve a poner sobre la mesa el coste de la energía para hogares, industrias y centrales eléctricas.
El gas europeo vuelve a una zona de precios que parecía olvidada
El TTF neerlandés, principal referencia del mercado mayorista europeo, llegó el 9 de septiembre a 80,99 euros/MWh, con una subida intradía cercana al 7%. Es la primera vez desde 2023 que vuelve a moverse claramente por encima de los 80 euros. Todavía estamos lejos de las cotizaciones delirantes de la gran crisis energética de 2022, cuando el gráfico parecía un electrocardiograma con problemas serios, pero la comparación correcta no está allí: está en lo ocurrido durante los últimos meses.
El gas europeo ha aumentado más de un 75% en aproximadamente dos meses. El mercado entró en septiembre con menos margen de seguridad del habitual y cualquier noticia capaz de poner en duda varios cargamentos de GNL —gas natural enfriado hasta convertirse en líquido y transportado en grandes buques— adquiere una importancia enorme.
También el petróleo ha vuelto a superar los 100 dólares por barril de Brent, de modo que la tensión no está confinada al gas. Los mercados están colocando otra vez una prima geopolítica sobre buena parte de la energía importada por Europa. Y cuando petróleo y gas suben al mismo tiempo, el efecto se filtra por bastantes más tuberías de las que aparecen en una factura doméstica.
Oriente Próximo vuelve a estar en el centro del problema
La pieza más importante sigue siendo el suministro mundial de gas natural licuado. Antes de la guerra abierta en Oriente Próximo, el estrecho de Ormuz concentraba cerca del 20% del comercio mundial de GNL. La interrupción de esos flujos trastocó un mercado que ya funcionaba con poco colchón y obligó a Europa a competir con Asia por cargamentos procedentes de otros lugares.
Qatar resulta especialmente importante. Es uno de los grandes exportadores mundiales de GNL y sus problemas de producción y transporte han reducido la cantidad de gas disponible para compradores europeos. A comienzos de septiembre, la producción catarí de GNL seguía paralizada, aunque las autoridades europeas consideraban que la Unión Europea no se encontraba ante un riesgo inmediato de desabastecimiento.
Esa distinción importa. Gas caro no significa necesariamente gas escaso hasta el punto de que falte. Europa dispone ahora de muchas más terminales capaces de recibir GNL que antes de la invasión rusa de Ucrania, ha diversificado proveedores y consume menos gas que en 2021. Pero depende mucho más del mercado internacional de cargamentos, y eso tiene una contrapartida bastante simple: cuando medio planeta quiere comprar el mismo barco, el precio habla primero.
Ucrania lleva sus drones hasta el corazón gasístico de Rusia
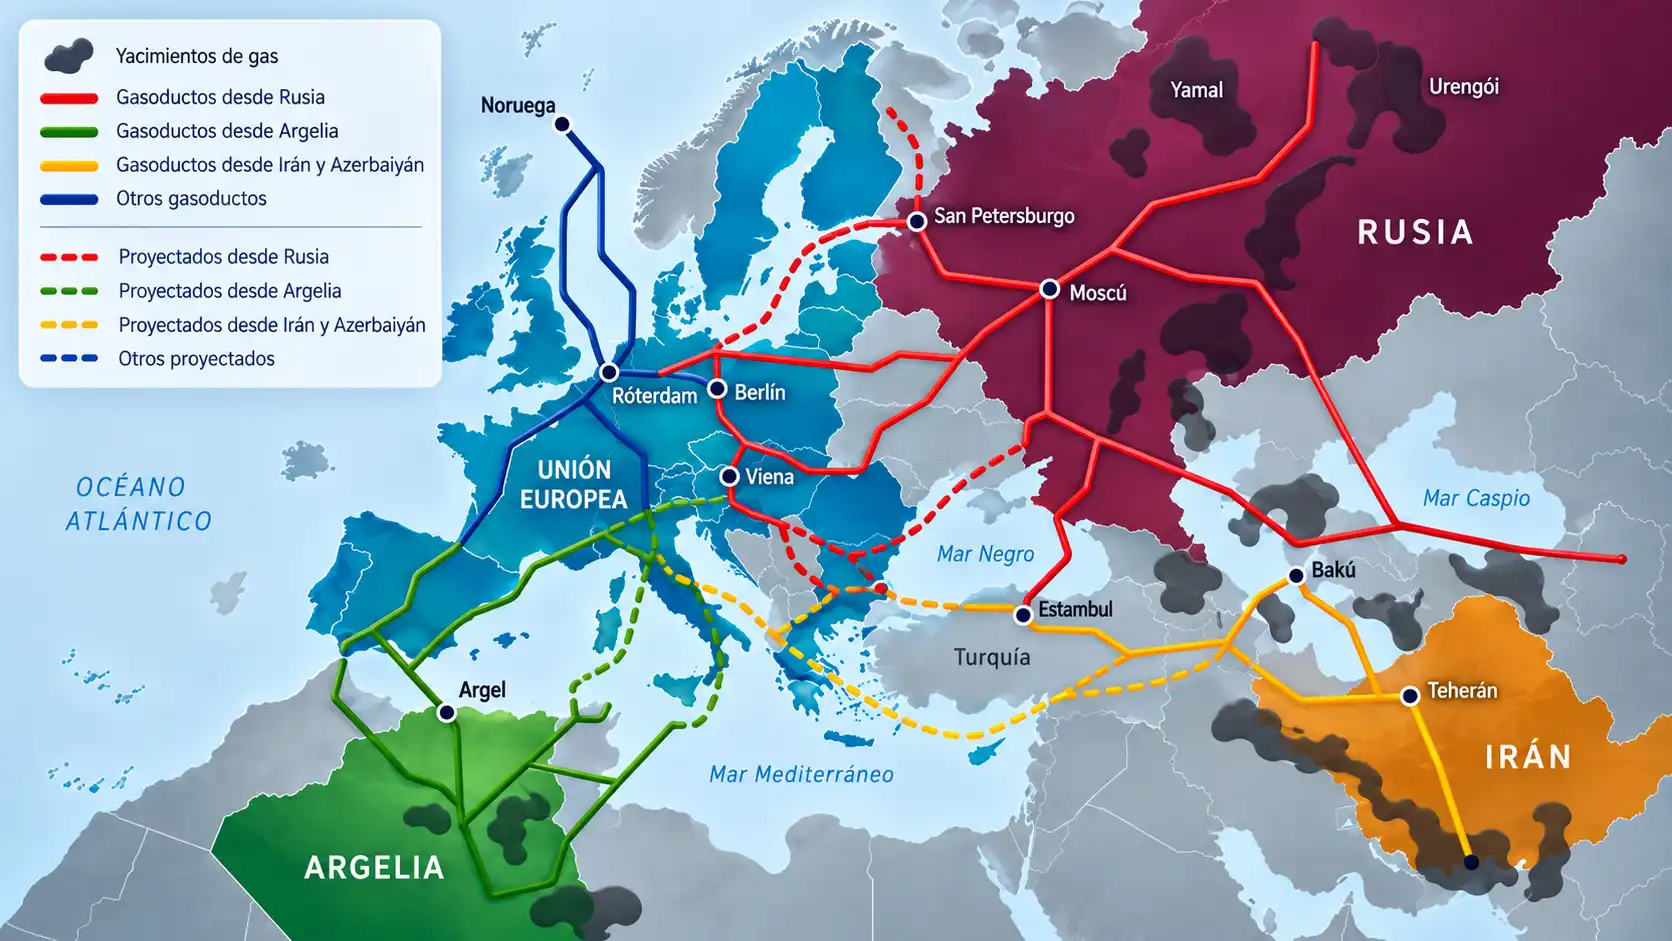
A ese escenario se ha añadido un elemento nuevo. Ucrania ha llevado su campaña contra la infraestructura energética rusa hasta Yamalia-Nenetsia, una de las grandes regiones productoras de gas de Rusia, situada a alrededor de 3.000 kilómetros de territorio ucraniano.
Los ataques del 9 de septiembre alcanzaron instalaciones relacionadas con el procesamiento de gas y condensados en la zona de Novi Urengói y Purovsky. Rusia ha perdido buena parte de su antigua influencia directa sobre el suministro europeo de gas, pero continúa siendo un actor energético importante y cualquier daño sobre instalaciones de semejante tamaño añade incertidumbre al mercado mundial.
No significa que el ataque haya retirado de golpe enormes cantidades de gas destinadas a Europa. La reacción del mercado funciona de otra manera: compra también el riesgo futuro. Una instalación golpeada, un estrecho vulnerable, una terminal que produce menos de lo esperado, otro invierno acercándose. Cada pieza va sumando unos euros.
Las reservas preocupan más que hace un año
Europa llega además a septiembre con los depósitos relativamente bajos. Los almacenamientos de la Unión Europea estaban al 67,12% de su capacidad el 8 de septiembre, con unos 759,5 TWh almacenados. España se encontraba mejor, al 73,44%, mientras Alemania apenas alcanzaba el 54,75% y Países Bajos rondaba el 50%.
Aquí aparece una de las paradojas del mercado. Europa necesita comprar gas para llenar los depósitos antes del frío, pero esa necesidad de compra contribuye precisamente a elevar los precios. Cuanto más caro está el gas durante la temporada de inyección, menos atractivo resulta almacenarlo esperando venderlo meses después. El depósito que debería tranquilizar al mercado acaba, durante unas semanas, alimentando sus nervios.
La normativa europea mantiene como referencia un 90% de llenado, aunque ahora permite alcanzar ese nivel durante una ventana comprendida entre el 1 de octubre y el 1 de diciembre y contempla flexibilidad cuando las condiciones del mercado hacen especialmente costoso rellenar las reservas. Bruselas ha preferido evitar una carrera obligatoria de compras capaz de disparar todavía más las cotizaciones.
España está mejor protegida, pero no vive en otra galaxia
España parte con una ventaja importante: dispone de una amplia infraestructura de regasificación de GNL, depósitos razonablemente llenos y conexiones diversificadas. Ese sistema reduce considerablemente el riesgo físico de quedarse sin gas y permite recibir cargamentos procedentes de varios mercados.
Lo que no puede hacer es aislar al país del precio internacional. El gas español se negocia dentro de un mercado conectado a Europa y compite por los mismos cargamentos de GNL. La prueba está en MIBGAS: el contrato diario para el 10 de septiembre ha alcanzado esos 80,77 euros/MWh, mientras octubre se negociaba a 79,28 euros, noviembre a 78,56 y diciembre a 77,79.
Hay, sin embargo, un detalle interesante en esos futuros. El mercado sitúa el conjunto del invierno de 2026 alrededor de 76,98 euros/MWh, mientras para el verano de 2027 baja hacia los 52 euros. Es decir, los operadores están descontando una tensión fuerte durante los próximos meses, pero no necesariamente una crisis permanente. Evidentemente, eso puede cambiar en una tarde. Los mercados energéticos han desarrollado cierta afición por desmentir pronósticos antes de que se seque la tinta.
Qué puede encarecer el gas en los hogares y en la economía
Para un consumidor doméstico, superar los 80 euros/MWh en el mercado mayorista no significa que su factura vaya a subir automáticamente en la misma proporción. El recibo final depende del contrato, los impuestos, los peajes y del momento en que la comercializadora haya comprado la energía.
El efecto más rápido puede aparecer en las tarifas vinculadas de forma más directa al mercado y, sobre todo, en empresas con un consumo intenso de gas. Cerámica, vidrio, química, fertilizantes, metalurgia o papel sufren mucho más cuando la materia prima energética duplica su precio. Allí unos cuantos euros por megavatio hora dejan de ser una abstracción bursátil y pasan rápidamente a la cuenta de resultados.
También existe conexión con la electricidad. Las centrales de ciclo combinado queman gas para producir energía cuando las renovables, la hidráulica o la nuclear no cubren toda la demanda. Si el combustible cuesta más, las horas en las que estas plantas marcan el precio del mercado eléctrico pueden encarecerse.
Y queda otro efecto menos evidente. Cuando el gas resulta demasiado caro, algunas grandes industrias pueden sustituir parcialmente su consumo por productos petrolíferos. Eso aumenta a su vez la demanda de diésel y otros combustibles, precisamente cuando el petróleo también supera los 100 dólares. Un atasco energético bastante completo.
Un invierno caro parece más probable que una falta de suministro
La situación europea es delicada, pero conviene separar precio y abastecimiento. Pese al menor nivel de las reservas y a la incertidumbre internacional, Europa no afronta por el momento un riesgo inmediato para la seguridad del suministro. Cuenta con más capacidad para importar GNL, más proveedores y una demanda de gas inferior a la de los años anteriores a la crisis energética.
Eso no convierte el invierno en tranquilo. Con los depósitos alrededor del 67%, Europa tiene menos amortiguador frente a una combinación especialmente adversa: semanas muy frías, problemas prolongados con el GNL de Oriente Próximo, competencia asiática por los cargamentos y nuevos ataques contra infraestructuras energéticas.
El verdadero peligro está ahí, en la coincidencia. Una sola pieza puede manejarse. Varias a la vez obligan a pagar más por el gas.
Para España, la fotografía resulta algo menos incómoda gracias a sus reservas y terminales de GNL, pero 80 euros por MWh ya no es una amenaza hipotética: es el precio al que está entrando septiembre. Que vuelva a bajar dependerá sobre todo de la normalización del suministro mundial de gas licuado y de cómo llegue Europa al frío. Mientras tanto, el invierno todavía no ha empezado y el mercado energético, por desgracia, ya se ha puesto el abrigo.


Cocinar con gas contamina tu casa aunque no haya ninguna fuga

Leche, vino y un biberón de 2.000 años: lo que revela la gran necrópolis de Menorca

La foca monje puede volver a Baleares 50 años después: qué lo hace posible

No fue solo el clima: por qué desaparecieron los neandertales, según un estudio español

¿Cuánto sol hace falta en otoño para no quedarte sin vitamina D?

¿Cuáles son los mejores casinos sin licencia en España en 2026?

¿Qué son los casinos fuera de España y qué licencia internacional tiene cada uno en 2026?

¿Qué son los casinos sin DNI y cuándo piden verificar tu identidad en 2026?

¿Qué son los casinos con licencia de Curazao y cómo elegir uno fiable en 2026?

¿Cuáles son los mejores casinos online europeos en 2026 y cómo elegir uno seguro desde España?

¿Qué son los casinos sin autoprohibición y es legal jugar en ellos desde España en 2026?
