Actualidad
El juez interroga al prestamista de Plus Ultra que guardaba lingotes de oro
Dos piezas de oro y tres sociedades conectan un registro en Mallorca con las pesquisas sobre la aerolínea.

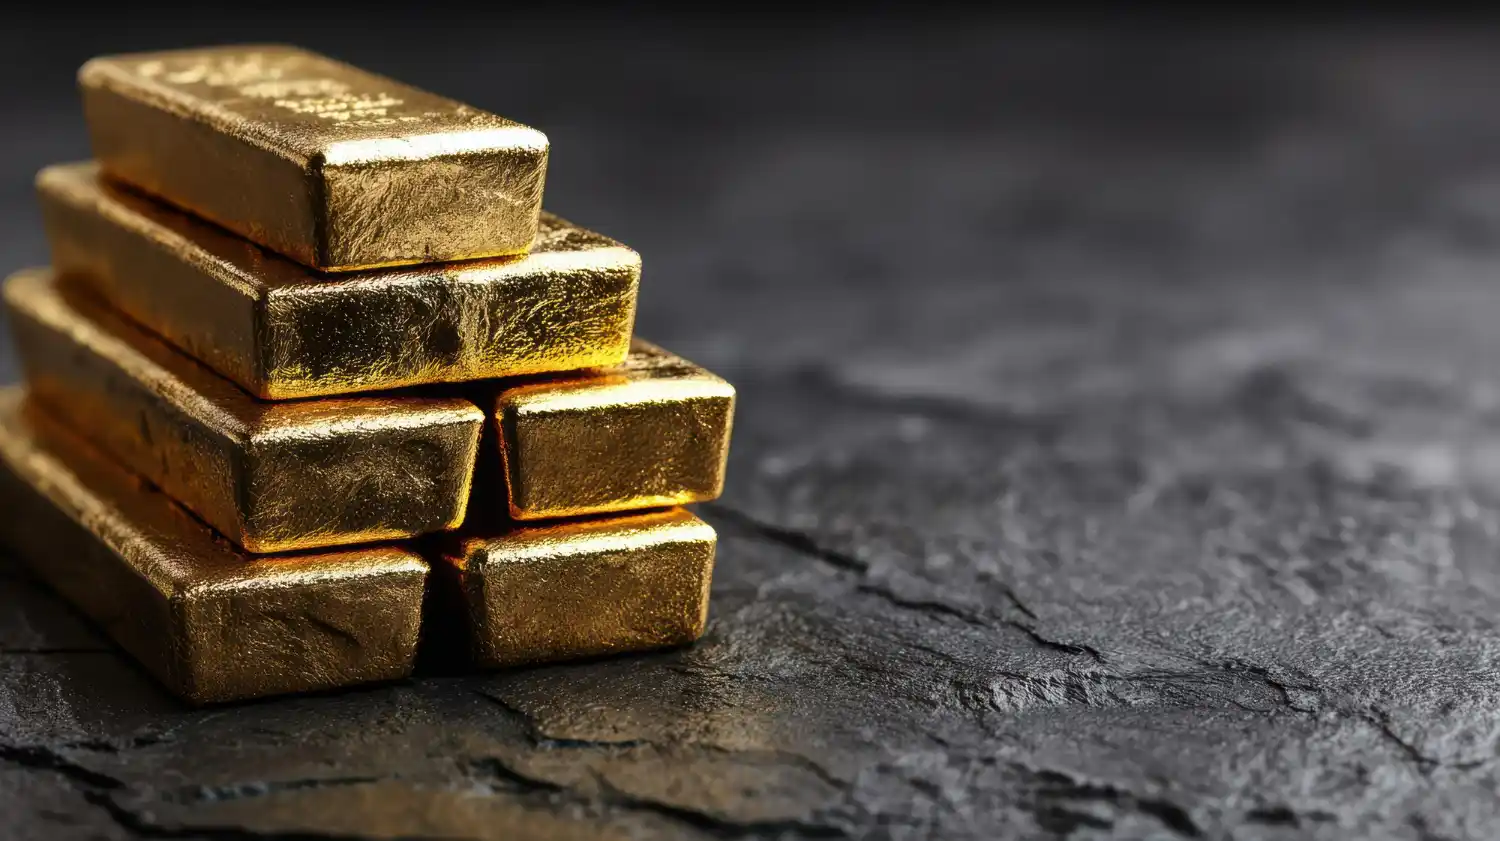
Dos lingotes de color dorado, de 100 y 50 gramos, aparecieron en octubre de 2024 en el domicilio mallorquín de Simón Leendert Verhoeven. El empresario neerlandés está investigado por los préstamos que tres sociedades vinculadas a él concedieron a Plus Ultra Líneas Aéreas. El hallazgo ha convertido el registro en una de las imágenes más reconocibles del caso, pero los lingotes no prueban por sí solos un delito ni explican de dónde salió el dinero prestado a la aerolínea.
La investigación judicial se concentra en algo menos visible que el oro: el recorrido de los fondos entre sociedades y cuentas de distintos países, su posible origen y la función que desempeñó Verhoeven en esas operaciones. Él reconoció ante la Fiscalía de Ginebra la propiedad de las sociedades prestamistas y sostuvo que Plus Ultra devolvió íntegramente los préstamos. Según la Fiscalía Anticorrupción, no aportó entonces detalles suficientes sobre cuándo ni cómo se produjeron esos reembolsos.
Por qué el registro de Mallorca importa más allá del oro
Los agentes de la Brigada Central de Blanqueo de Capitales de la Policía Nacional registraron la vivienda de Verhoeven en Santa María del Camí el 24 de octubre de 2024. La diligencia se practicó en el marco de la cooperación con las autoridades suizas. Allí localizaron los dos lingotes, cuyo peso conjunto era de 150 gramos, además de relojes de alta gama, joyas, dispositivos electrónicos y documentación. La escena llamaba la atención por su valor aparente, aunque el acta de un registro no equivale a una tasación ni a una sentencia.
Entre los relojes figuraban piezas de Patek Philippe, Omega, Breguet, Longines y otras marcas. También constaban una gargantilla y varias joyas con motivos de felinos. Son detalles concretos del inventario policial, no una explicación financiera: poseer objetos valiosos no demuestra que procedan del blanqueo. Su interés para la causa dependerá de si los investigadores pueden relacionar su adquisición con ingresos, cuentas u operaciones bajo sospecha.
El registro permitió intervenir además ordenadores, discos duros y memorias USB. Para reconstruir movimientos de dinero, esos soportes pueden tener más importancia que lo expuesto en una vitrina: contratos, comunicaciones o registros contables permiten contrastar fechas y participantes. Que se incautaran no significa, sin embargo, que su contenido confirme la hipótesis investigada. La diferencia entre hallar un indicio y demostrar su significado es decisiva en una causa económica.
Entre los documentos intervenidos aparece una factura de julio de 2024 por 43.560 euros en concepto de honorarios, relacionada con Kaimana Capital. La documentación incorpora así otra relación empresarial que los investigadores pueden examinar. El importe de una factura identifica una operación documentada; por sí solo no acredita que esos honorarios fueran ilícitos, que se pagaran con fondos de Plus Ultra o que estuvieran conectados con los lingotes.
Las tres sociedades detrás de los préstamos a Plus Ultra
Verhoeven reconoció ante la Fiscalía de Ginebra que era propietario de las sociedades con las que se formalizaron contratos de préstamo a favor de Plus Ultra. La denuncia de Anticorrupción identifica a Allpa Wira Trading UK, Wailea Invest y Valerian Corporation en esa relación con la aerolínea. La existencia de contratos importa porque sitúa la investigación ante operaciones financieras concretas, susceptibles de examinarse mediante documentos bancarios y contables, y no únicamente ante una sospecha basada en el patrimonio hallado en Mallorca.
Una de las conexiones societarias descritas en las pesquisas une a la británica Allpa Wira Trading UK con Allpa Wira Trading AG, radicada en Suiza. Según la información trasladada por las autoridades suizas, la actividad de la cuenta de esta última estaba relacionada con el comercio de materias primas. La sociedad británica aparece como prestamista de Plus Ultra, mientras que la relación entre ambas abre una cuestión distinta: cómo circularon los recursos dentro del grupo antes y después de llegar a la compañía aérea.
El uso de varias sociedades no es, en sí mismo, irregular. Las empresas pueden operar en países distintos, financiar a terceros y compartir propietarios. La sospecha de Anticorrupción se refiere a si esa estructura sirvió para ocultar quién controlaba realmente los fondos o dificultar el seguimiento de su origen. De ahí que la calificación de esas mercantiles como sociedades pantalla forme parte de la tesis investigadora y no de un hecho judicialmente establecido sobre cada una de sus actividades.
Verhoeven afirmó que la aerolínea había reembolsado íntegramente los préstamos. Ese extremo tiene una comprobación material: contratos, vencimientos, justificantes de transferencia y apuntes bancarios deberían permitir identificar tanto la salida del dinero como su devolución. La Fiscalía señaló que, en su declaración, no precisó las fechas ni el modo de los reembolsos. La ausencia de esos detalles en una comparecencia tampoco demuestra que los pagos no existieran; delimita lo que queda por verificar.
Del comercio de materias primas a la pista del blanqueo
La investigación sitúa los préstamos en un entorno empresarial vinculado al comercio de oro y otras materias primas. En la documentación examinada figura una factura emitida por Allpa Wira Trading por una venta de oro a una sociedad de Dubái, Al Joud Precious Metal and Stones Trading, por 122.417.000 dírhams, unos 30 millones de euros según las informaciones sobre el sumario. Se trata de una operación documentada de una escala muy superior al peso de los lingotes encontrados en Mallorca.
Esa diferencia evita una asociación fácil, pero engañosa. Los dos lingotes del registro no son la factura de la venta de oro, ni su hallazgo acredita que formaran parte de aquella operación comercial. Una factura tampoco basta para establecer por sí sola que la mercancía se entregó, que el importe se cobró o que el dinero obtenido terminó en los préstamos a Plus Ultra. Cada vínculo exige documentación que una las transacciones.
La hipótesis de Anticorrupción atribuye a Verhoeven un papel operativo en una presunta estructura internacional de blanqueo con conexiones en España, Suiza y Venezuela. El juez José Luis Calama también lo sitúa, en sus resoluciones, entre los presuntos gestores de una organización que habría movido fondos mediante sociedades, cuentas e inversiones. Son atribuciones formuladas en una investigación penal: describen lo que se trata de esclarecer, no una declaración de culpabilidad.
El mecanismo que investigan las autoridades no consiste simplemente en guardar dinero en objetos de lujo. Su atención se dirige a la posible mezcla de fondos de procedencias distintas, su movimiento a través de entidades y operaciones financieras y su posterior disponibilidad para terceros. Esa sucesión puede hacer difícil identificar el origen de cada cantidad. Seguir la trazabilidad del dinero resulta, por tanto, más esclarecedor que identificar una posesión llamativa en una vivienda.
La dimensión internacional explica también el papel de la cooperación judicial. Datos procedentes de Francia y Suiza se incorporaron a las diligencias españolas, mientras que el domicilio registrado y los préstamos a una aerolínea española daban a los investigadores puntos de comprobación en España. Una operación repartida entre jurisdicciones obliga a confrontar documentos obtenidos en países distintos antes de extraer conclusiones sobre una misma transferencia o un mismo beneficiario.
Qué relación tiene la aerolínea con los fondos investigados
Plus Ultra aparece en esta parte del caso como receptora de préstamos formalizados por sociedades vinculadas a Verhoeven. Eso no convierte automáticamente a la aerolínea en responsable de una eventual actividad ilícita de quien le prestó dinero. La cuestión para los investigadores es qué conocían los participantes sobre el origen de los fondos, cómo se aprobaron las operaciones y de qué manera se registraron y devolvieron.
La causa ha suscitado interés adicional por el rescate público de 53 millones de euros concedido a la aerolínea. Las pesquisas examinan una posible relación entre esos fondos y movimientos financieros bajo sospecha. Hay una frontera que no debe desdibujarse: que una compañía haya recibido apoyo público y mantuviera préstamos privados no prueba que el dinero del rescate se desviara ni que se utilizara para reembolsar operaciones ilícitas.
La comprobación exige separar flujos que pueden aparecer juntos en la contabilidad de una empresa sin tener el mismo origen ni destino. Un préstamo genera una entrada de dinero y una obligación de devolución; una ayuda pública responde a otro marco y a sus propias condiciones. La coincidencia temporal entre operaciones no demuestra una conexión causal. Para establecerla haría falta identificar pagos concretos, cuentas receptoras y decisiones de quienes intervinieron.
También aparece en las actuaciones el nombre de Rodolfo Reyes, señalado en la información sobre la causa como accionista relevante de Plus Ultra y presunto cliente de la estructura investigada. Esa atribución es parte de la hipótesis judicial sobre los posibles beneficiarios del movimiento de fondos. Ser mencionado en el sumario no equivale a que una operación concreta haya quedado probada, del mismo modo que la existencia de un prestamista investigado no define por sí sola la conducta de la empresa prestataria.
La situación judicial de Verhoeven y lo que aún debe probarse
El juez de la Audiencia Nacional José Luis Calama atribuye a Verhoeven indicios de apropiación indebida, tráfico de influencias, pertenencia a organización criminal y blanqueo de capitales. En el curso de la causa se dictó una orden de detención internacional y el empresario fue detenido en Alemania. Las informaciones sobre su entrega a España describen medidas de prisión cautelar vinculadas a su comparecencia judicial, no el cumplimiento de una condena.
La diferencia es esencial. Una orden de detención busca asegurar que una persona investigada quede a disposición del tribunal; una medida de prisión provisional responde a fines procesales y debe examinarse conforme a sus circunstancias. Ninguna de las dos establece culpabilidad. La investigación tendrá que someter sus indicios a contraste, y Verhoeven conserva el derecho a defender su versión de los hechos.
Entre los puntos que requieren aclaración figuran el origen de los recursos prestados, la función real de cada sociedad, las condiciones de los contratos y la devolución que el empresario asegura que se produjo. También importa determinar si los activos encontrados en Mallorca tienen alguna conexión acreditable con esas operaciones. No basta con que bienes y negocios pertenezcan a una misma persona: una relación penal necesita hechos verificables que unan cada elemento relevante.
Las pesquisas sobre delitos económicos suelen avanzar mediante piezas poco vistosas: una fecha de transferencia, la titularidad efectiva de una cuenta, la correspondencia entre dos apuntes contables. Por eso, el valor probatorio de los dispositivos y documentos intervenidos puede depender de su capacidad para confirmar o descartar recorridos del dinero. El sumario reúne hipótesis, declaraciones y diligencias que todavía deben evaluarse; leerlo como si fuera una sentencia adelantaría un resultado que no consta.
Lo que los lingotes permiten ver y lo que dejan fuera
El oro ofrece una imagen inmediata del caso, pero también puede desviar la atención de su núcleo. Dos piezas que suman 150 gramos caben en una mano; las operaciones investigadas atraviesan sociedades, cuentas y fronteras. La escala visual de un hallazgo no mide su importancia probatoria. Para saber qué papel desempeñaron los lingotes habría que conocer su procedencia, cuándo fueron adquiridos y si guardan relación demostrable con algún movimiento financiero sospechoso.
Los relojes y las joyas plantean la misma cautela. Son bienes que pueden conservar valor y cambiar de propietario, lo que explica el interés de los investigadores en inventariarlos. Pero también pueden haberse comprado con ingresos ajenos a los hechos investigados. El patrimonio visible sirve como punto de partida para comprobar, no como atajo para deducir el origen de todos los fondos que manejó su dueño.
El aspecto menos fotogénico del caso es precisamente el que puede resolverlo: si los préstamos tuvieron una fuente legítima identificable, si las sociedades declararon y ejecutaron las operaciones que documentaron y si Plus Ultra los devolvió en los términos afirmados por Verhoeven. También queda por determinar si hubo fondos de procedencia ilícita mezclados con otros recursos. Una respuesta sólida exige seguir cada movimiento sin confundir sospechas con hechos acreditados.
El registro de Mallorca fijó objetos, documentos y dispositivos en un inventario. La cooperación internacional aportó una ruta para examinar cuentas y empresas. Entre ambas cosas se extiende la distancia que debe recorrer la investigación judicial. Los lingotes explican por qué este caso atrae miradas; la pista del dinero determinará qué significan dentro de él.


¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

¿Qué busca Google con Suncatcher, su primer satélite de IA en órbita?

¿Qué preguntó Trump a Grok antes de capturar a Maduro en Venezuela?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27