Economía
Los países con más oro: quiénes lo guardan y por qué
El oro sigue en las bóvedas oficiales: así se reparte entre países y qué función cumple en sus reservas.

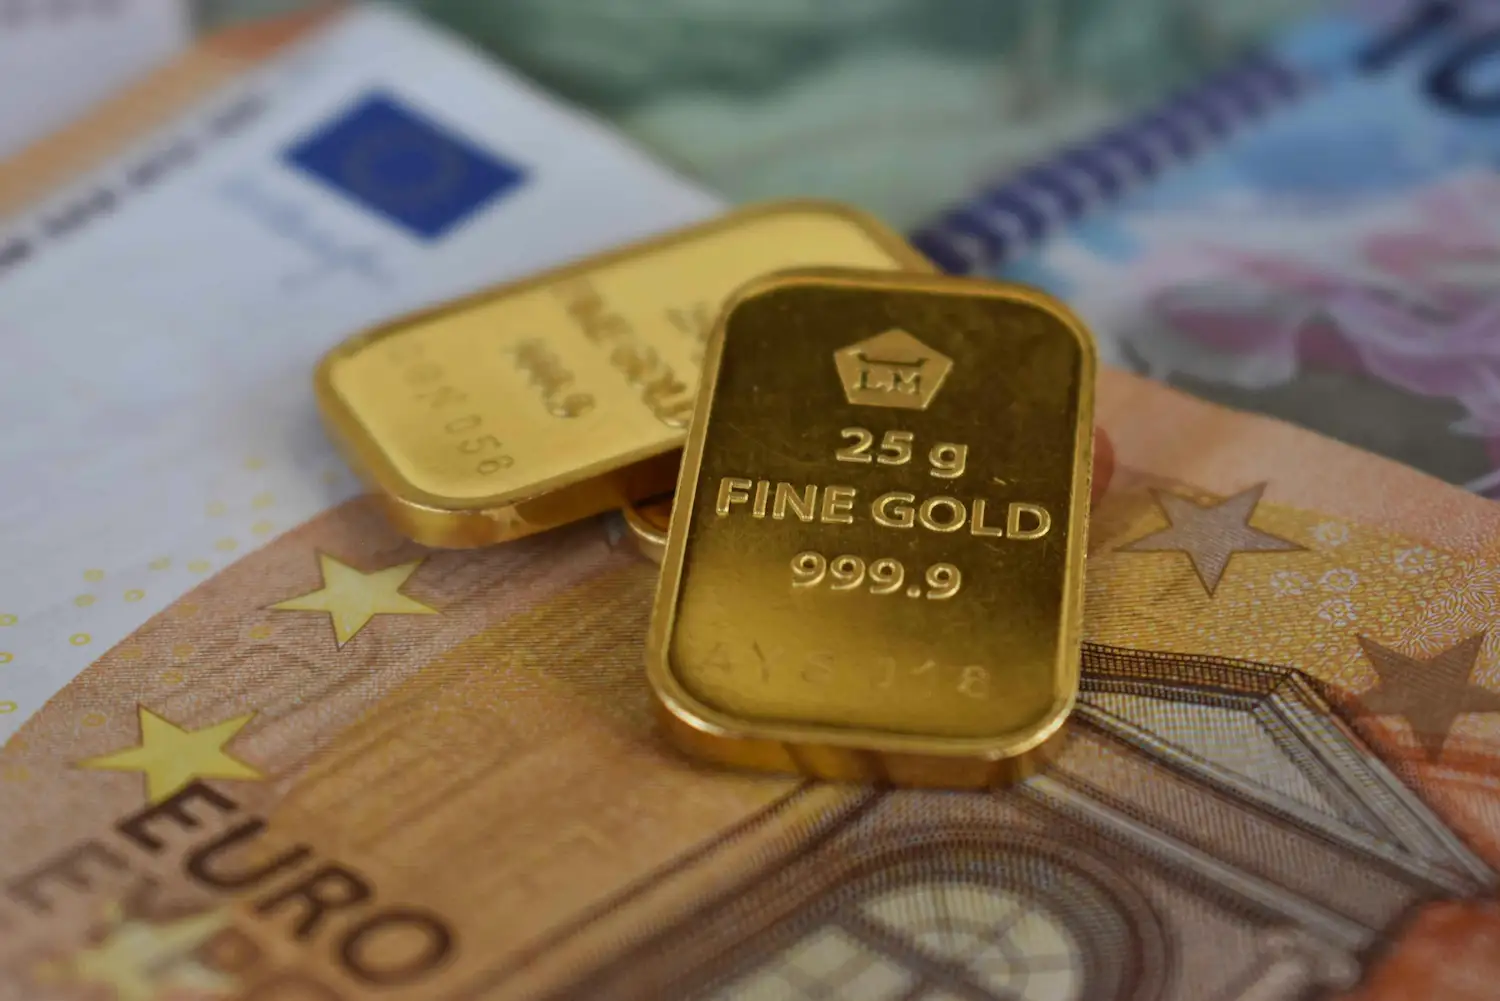
Foto de: Robert Lens
Estados Unidos conserva más del doble de oro que Alemania, el segundo país del ranking, y encabeza con holgura las reservas oficiales. En el recuento del Consejo Mundial del Oro correspondiente al primer trimestre de 2024, la cifra estadounidense era de 8.133,46 toneladas. Alemania reunía 3.352,65; Italia, 2.451,74; Francia, 2.436,88, y Rusia, 2.332,74 toneladas. China ocupaba el sexto puesto, con 2.262,45 toneladas.
Ese orden mide el volumen de oro monetario atribuido a cada país, no la riqueza total de su economía ni la proporción de sus reservas que está en metal. Tampoco significa que las monedas actuales estén respaldadas por lingotes. Los bancos centrales conservan oro como parte de una cartera de activos que puede servir de reserva de valor, diversificación y respaldo en momentos de tensión, aunque su precio fluctúe y no genere intereses por sí mismo. España figuraba en el puesto 20, con 281,58 toneladas.
Qué mide el ranking de reservas oficiales
Las reservas de oro son tenencias de metal físico de carácter monetario, normalmente lingotes guardados bajo custodia de bancos centrales u otras instituciones oficiales. Las estadísticas internacionales comparan esas existencias en toneladas. La cifra permite saber cuánto oro declara cada autoridad monetaria, pero no siempre revela de inmediato dónde está guardado, qué proporción se encuentra disponible para operaciones o cuánto representa dentro del conjunto de sus activos exteriores.
El oro es solo una parte de las reservas internacionales. Los bancos centrales también pueden mantener divisas, depósitos, valores y activos vinculados al Fondo Monetario Internacional. Por eso, tener muchas toneladas no equivale necesariamente a depender mucho del metal: un país con un gran volumen de reservas en otras monedas puede presentar un porcentaje de oro relativamente bajo. La clasificación absoluta y el peso del oro dentro de la cartera contestan preguntas distintas.
Las cifras tampoco son inmóviles. Las compras, las ventas y las operaciones de gestión pueden modificar el volumen, mientras que una actualización tardía de los datos puede hacer que distintas publicaciones no coincidan en una misma fecha. Además, el valor en dinero de las reservas cambia con la cotización del oro aunque el número de toneladas permanezca igual. Para comparar países con rigor, por eso, conviene fijarse tanto en el periodo del dato como en la unidad utilizada: toneladas para las existencias, no una valoración monetaria que puede quedar desfasada rápidamente.
Los veinte mayores tenedores en el recuento de 2024
El primer puesto de Estados Unidos, con 8.133,46 toneladas, está separado por una distancia excepcional del resto. Alemania aparecía segunda, con 3.352,65 toneladas; Italia era tercera, con 2.451,74, y Francia cuarta, con 2.436,88. Rusia cerraba los cinco primeros puestos, con 2.332,74 toneladas. La magnitud de la brecha entre Washington y Berlín muestra que el liderazgo estadounidense no depende de una diferencia menor de criterio: su stock superaba ampliamente la suma de las reservas alemana e italiana.
China ocupaba la sexta posición con 2.262,45 toneladas. A continuación figuraban Suiza, con 1.040; Japón, con 845,97; India, con 822,09, y Países Bajos, con 612,45. Turquía registraba 570,30 toneladas y Taiwán, 432,63. En el tramo siguiente estaban Portugal, con 382,63; Polonia, con 359,89; Uzbekistán, con 357,69, y Arabia Saudí, con 323,07.
El grupo que completaba los veinte lo formaban Kazajistán, con 310,62 toneladas; Reino Unido, con 310,29; Líbano, con 286,63, y España, con 281,58. Es un retrato fechado, no una afirmación de que cada cifra siga idéntica en años posteriores. La diferencia entre puestos también importa: Reino Unido y Kazajistán estaban casi empatados, mientras que las posiciones de cabeza presentaban distancias mucho mayores. En la parte baja del top 20, unas pocas toneladas pueden alterar el orden sin cambiar de manera sustancial el mapa de reservas.
El ranking no es un listado de países productores de oro. Extraer el metal no implica que el Estado se quede con él, y un país puede acumular reservas mediante compras aunque su producción minera sea reducida. A la inversa, una nación con actividad minera puede exportar gran parte de lo extraído y no figurar entre los mayores tenedores oficiales. Las reservas corresponden a decisiones de política monetaria y gestión de activos, no a la geología por sí sola.
Por qué Estados Unidos conserva tanta ventaja
La posición estadounidense se entiende, en buena medida, por la historia monetaria del siglo XX. Durante el sistema de Bretton Woods, establecido después de la Segunda Guerra Mundial, el dólar ocupó un lugar central y su convertibilidad en oro para autoridades monetarias extranjeras formó parte de ese marco. Estados Unidos concentró grandes existencias y el metal quedó como una herencia de aquella arquitectura financiera. La convertibilidad del dólar terminó en 1971, cuando el Gobierno estadounidense puso fin a ese vínculo.
El abandono del patrón oro no hizo desaparecer los lingotes de los balances oficiales. Cambió su función: ya no son la garantía legal que permite exigir una cantidad fija de metal a cambio de billetes, pero pueden seguir actuando como activo de reserva. En Estados Unidos, Fort Knox es uno de los depósitos más conocidos; también hay oro en otras instalaciones oficiales y la Reserva Federal de Nueva York custodia metal perteneciente a gobiernos extranjeros, bancos centrales y organismos internacionales. Que el oro esté en una bóveda estadounidense no significa necesariamente que pertenezca a Estados Unidos.
La historia europea ayuda a explicar las otras posiciones destacadas. Alemania, Italia y Francia conservaron reservas grandes durante décadas, incluso después de dejar atrás los sistemas monetarios ligados directamente al oro. Para esos países, vender el metal no es una decisión puramente contable: también puede afectar la percepción de seguridad, la gestión del balance y la confianza pública. Alemania, además, ha repatriado parte de sus existencias desde depósitos extranjeros y mantiene oro en Fráncfort, Nueva York, Londres y París, una combinación que refleja tanto razones de control como de operativa internacional.
El giro estratégico de Rusia, China e India
Las economías que ocupan los siguientes puestos no tienen todas la misma motivación. Rusia aumentó sus tenencias durante años y llegó a superar a China en 2018, según la información de referencia del ranking. Esa acumulación se ha interpretado como una forma de diversificar activos y reducir exposición a instrumentos denominados en dólares. La lectura estratégica ganó relevancia a medida que crecieron las tensiones geopolíticas y el uso de sanciones financieras, aunque el oro no elimina por sí solo los riesgos económicos ni sustituye a todas las demás reservas.
China también ha ampliado sus existencias y ha comunicado adquisiciones en distintos periodos. Su volumen, sin embargo, debe leerse en relación con el tamaño total de sus reservas: en el recuento de 2024, el oro representaba una fracción mucho menor de su cartera que en países como Alemania o Italia. Esa diferencia permite comprender por qué las toneladas absolutas no bastan para describir la estrategia de un banco central. Un país puede ser uno de los mayores tenedores del mundo y, aun así, mantener la mayor parte de sus reservas en otros activos.
India combina una posición oficial importante con una larga relación cultural y económica con el oro, aunque las compras de los hogares no deben confundirse con las reservas del banco central. Japón, por su parte, tenía casi la misma cantidad que India en el corte estadístico, pero el metal suponía una porción relativamente limitada dentro de sus activos de reserva. Turquía muestra otra trayectoria: sus tenencias oficiales pueden variar por decisiones del banco central y por cambios en la gestión del oro dentro del sistema financiero nacional, de modo que las cifras publicadas pueden ser más volátiles.
Para qué sirve el oro en una cartera nacional
La razón más repetida para conservar oro es que no constituye una promesa de pago de otro Gobierno, empresa o entidad financiera. Un bono depende de que el emisor cumpla sus obligaciones; una moneda extranjera, de la estabilidad y accesibilidad del sistema que la respalda. El oro físico no paga intereses y su precio puede caer, pero no lleva asociado el mismo riesgo de impago de un deudor. Esa característica puede hacerlo útil como diversificador dentro de una cartera de reservas.
También se valora su aceptación internacional y su larga historia como depósito de valor. Su escasez, durabilidad y facilidad para transformarse en lingotes o monedas contribuyeron a que funcionara durante siglos como medio de intercambio y símbolo de riqueza. En la actualidad, bancos centrales e inversores pueden buscarlo como cobertura ante crisis, inflación o inestabilidad política. Eso no garantiza que el precio suba en cada episodio: el metal cotiza en mercados y puede registrar fluctuaciones pronunciadas. Es un posible amortiguador, no una protección automática frente a cualquier pérdida.
Otra función es la diversificación. Si una autoridad monetaria reparte sus activos entre oro, divisas y otros instrumentos, limita la dependencia de una sola clase de activo o de un único emisor. En momentos de incertidumbre, el oro puede ayudar a preservar la confianza en el balance del banco central y, según las condiciones del mercado, servir como garantía para obtener liquidez mediante operaciones financieras. Esas operaciones no equivalen a vender las reservas: pueden movilizar temporalmente su valor, aunque requieren una gestión prudente y no eliminan los riesgos de mercado y contraparte asociados a cada transacción.
La inflación también forma parte de la explicación, con un matiz importante. A largo plazo, el oro ha sido considerado una reserva de valor, pero no sigue de manera mecánica la evolución de los precios al consumo. Su cotización depende de la oferta y la demanda, de las expectativas sobre tipos de interés, de los movimientos de divisas y de la percepción del riesgo. Un banco central no puede asumir que cada subida de la inflación se traducirá automáticamente en una revalorización equivalente de sus lingotes.
Un activo sin intereses también tiene costes
El atractivo del oro convive con un coste de oportunidad: a diferencia de un bono, no paga un cupón. Si los tipos de interés ofrecen rendimientos elevados en otros activos seguros, mantener metal puede resultar menos rentable desde el punto de vista financiero. Cuando los tipos reales bajan o aumenta la incertidumbre, en cambio, el coste de renunciar a esos intereses puede parecer menos importante y la demanda de oro puede ganar impulso. Esa relación ayuda a explicar por qué el precio responde a las expectativas monetarias, además de a las compras oficiales.
El oro tampoco es una caja con dinero listo para gastar. Para convertirlo en liquidez hay que venderlo o utilizarlo en una operación financiera, y cada alternativa tiene efectos distintos sobre el balance y la propiedad del activo. Una subida de la cotización puede aumentar el valor contable o de mercado de las reservas, dependiendo de las normas aplicables, pero esa revalorización no equivale por sí sola a ingresos disponibles para el presupuesto público. Las plusvalías sobre el papel no son lo mismo que efectivo ingresado.
Por eso es impreciso describir el metal como una garantía absoluta de estabilidad monetaria. Un país puede poseer grandes reservas y afrontar igualmente problemas de deuda, inflación o pérdida de confianza. El oro puede aportar diversificación y una opción de liquidez contingente, pero no sustituye una política económica sostenible ni determina por sí solo el valor de una moneda. La diferencia con el patrón oro es esencial: hoy las reservas metálicas no obligan, en general, a respaldar cada billete con una cantidad fija de metal.
España, Portugal y el peso de la historia
España registraba 281,58 toneladas en el corte del primer trimestre de 2024 y ocupaba el puesto 20. Portugal, con 382,63 toneladas, aparecía por delante, pese a tener una economía de menor tamaño. La comparación recuerda que el volumen de oro no sigue de forma automática el producto interior bruto, la población ni el peso actual de un país en la economía mundial. Las decisiones acumuladas a lo largo del tiempo explican buena parte de las diferencias.
El nivel español se redujo tras ventas significativas realizadas en 2007, según la información del artículo de referencia, y desde 2012-13 se ha mantenido prácticamente estable. El dato contrasta con países europeos que acumularon reservas mayores o que optaron por no vender cantidades comparables. En el Eurosistema, España comparte moneda y política monetaria con otros países de la zona euro, por lo que el oro no se utiliza para defender un tipo de cambio nacional propio. Sí forma parte de los activos del Banco de España y contribuye a la composición de su balance.
La custodia internacional puede responder a motivos operativos: mantener una parte del metal en centros financieros como Nueva York o Londres facilita el acceso a mercados y a determinadas transacciones, mientras que conservar existencias en el país ofrece control directo. No hay una única distribución que sirva para todos los bancos centrales. También influye la transparencia con que cada institución comunica la ubicación y composición de sus reservas. La cantidad española es modesta frente a las grandes potencias europeas, pero sigue siendo un activo oficial relevante.
Por qué cambian las cifras y qué no cuenta el ranking
Las tablas internacionales pueden ofrecer cifras distintas porque no siempre se actualizan en la misma fecha ni aplican idéntico tratamiento a cada tipo de tenencia. Algunos bancos centrales publican información con retraso, y ciertas operaciones pueden no reflejarse de inmediato en los datos disponibles. En un mercado donde la cotización cambia cada día, además, el valor monetario de una reserva puede variar mucho sin que haya entrado o salido una sola tonelada.
También conviene separar las reservas nacionales de las existencias de instituciones internacionales. El Fondo Monetario Internacional mantiene oro propio, pero no es un país y no ocupa una posición en el ranking de bancos centrales nacionales. Del mismo modo, el metal guardado por una institución en nombre de otro Estado no pasa a ser propiedad del custodio. La ubicación física y la titularidad son cuestiones diferentes, una distinción especialmente importante cuando se habla de depósitos internacionales.
Por último, el orden no revela por sí solo las razones políticas de cada compra ni anticipa la evolución futura. Un país puede acumular para diversificar, otro mantener un legado histórico y otro buscar una forma de reducir su exposición a activos emitidos en el extranjero. Las motivaciones pueden combinarse y cambiar con el tiempo. El ranking responde a quién declara más toneladas; para entender el significado económico hace falta observar también el tamaño total de las reservas, la política monetaria y el contexto internacional.
El oro conserva un papel, no el que tuvo antes
El patrón oro pertenece a otra etapa: hoy las principales monedas no prometen una cantidad fija de metal a cambio de cada billete. Sin embargo, los bancos centrales mantienen lingotes porque el activo conserva cualidades que las divisas y los bonos no comparten exactamente: no depende de la solvencia de un emisor y puede complementar reservas financieras más convencionales. Estados Unidos sigue muy por delante, mientras Alemania, Italia, Francia y Rusia forman el siguiente grupo de grandes tenedores.
Las cifras también cuentan una historia menos obvia: el país con más oro no es necesariamente el que más depende de él, y una reserva valiosa no resuelve por sí sola los problemas de una economía. España, en el puesto 20 del recuento de 2024, ilustra cómo las decisiones históricas siguen pesando en los balances actuales. El metal permanece en las bóvedas no como una promesa de riqueza infalible, sino como una pieza de seguridad y diversificación en un sistema financiero que ya no gira alrededor del oro.


¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

¿Qué busca Google con Suncatcher, su primer satélite de IA en órbita?

¿Qué preguntó Trump a Grok antes de capturar a Maduro en Venezuela?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27