
Casa
¿Qué cambia con los decretos de vivienda, alquileres y desahucios?
El nuevo paquete de vivienda modifica alquileres, desahucios, pisos turísticos, impuestos y ayudas para acceder a una primera vivienda en España.

Resumen
- Dos decretos cambian alquileres, desahucios y fiscalidad de la vivienda
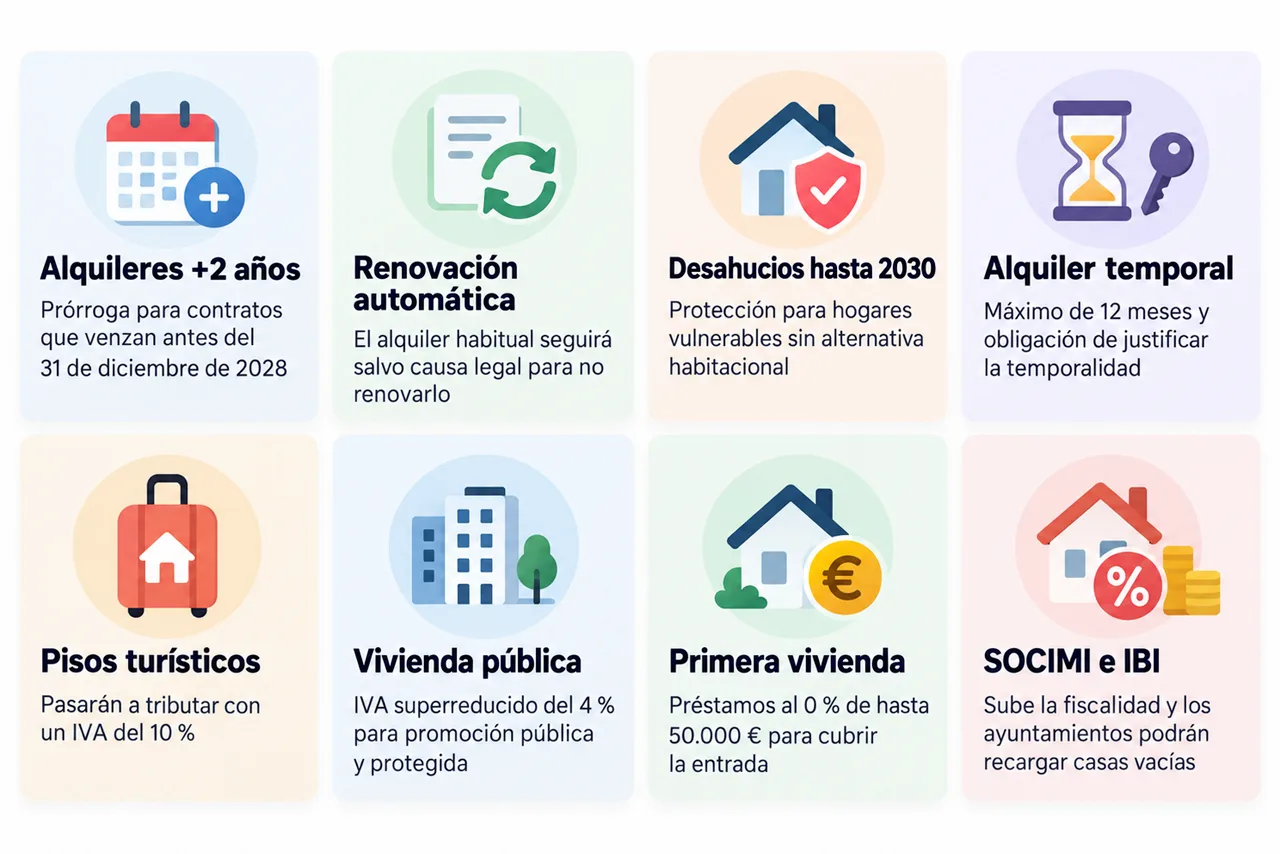
- Los contratos que vencen antes de 2029 podrán prorrogarse dos años
- Habrá préstamos al 0 % de hasta 50.000 euros para la primera vivienda
El Gobierno ha aprobado este martes, 29 de septiembre de 2026, dos reales decretos-ley con cambios de calado en vivienda. No uno, sino dos. El primero concentra el grueso del paquete: prórroga extraordinaria de contratos de alquiler, límites a determinadas subidas de renta, regulación de los alquileres temporales y por habitaciones, protección frente a desahucios hasta 2030, restricciones a las compras especulativas, cambios fiscales y financiación al 0 % para comprar la primera vivienda. El segundo aborda una cuestión distinta y bastante más profunda: la renovación automática de los contratos de alquiler de vivienda habitual.
Y hay novedades importantes respecto a las informaciones que circularon durante la mañana. La más clara: el IVA anunciado finalmente para los pisos turísticos es del 10 %, no del 21 %. También necesita matices la supuesta congelación general de los alquileres al 0 %: el detalle conocido tras el Consejo de Ministros apunta a una congelación para determinadas rentas que ya superen el máximo del índice y a un tope del 2 % para el resto, previsiblemente hasta finales de 2027. La letra definitiva sigue siendo crucial porque el articulado completo es el que determinará cada supuesto concreto.
El Ejecutivo ha solicitado al Congreso un pleno extraordinario para convalidar los dos textos por separado. Esa separación no es un detalle administrativo: permite que el paquete más amplio de medidas siga su camino aunque el segundo decreto, el de la renovación automática de los alquileres, no consiga exactamente los mismos apoyos parlamentarios.
El primer real decreto-ley es el gran cajón de las medidas pactadas durante las últimas negociaciones. Incluye la prórroga de dos años de determinados contratos, el refuerzo de la protección ante desahucios, la regulación del alquiler temporal y por habitaciones, los límites a determinadas compras inmobiliarias de carácter especulativo, las novedades fiscales, el impulso a la vivienda pública y los préstamos para primera vivienda.
El segundo se ha desgajado del anterior y se dedica esencialmente a cambiar la lógica con la que terminan los contratos de vivienda habitual. La intención anunciada es que, cuando llegue su vencimiento, exista una renovación automática siempre que el inquilino cumpla sus obligaciones y no concurra una causa legal que permita al propietario recuperar la vivienda. Entre las salvaguardas mencionadas figura que el dueño necesite el inmueble para sí mismo o para determinados familiares. Los supuestos exactos dependerán del texto definitivo.
Conviene no mezclar ambas figuras porque producen efectos muy distintos. La prórroga extraordinaria de dos años es una medida temporal para contratos que ya existen y están próximos a vencer. La renovación automática aspira, en cambio, a transformar de forma estructural la estabilidad de los contratos. Prorrogar no es renovar. Parece obvio, pero después de una mañana de titulares cruzados casi merece escribirse con rotulador.
Los alquileres que vencen antes de 2029 podrán prolongarse dos años
El primer decreto establece una prórroga extraordinaria de dos años para los contratos de alquiler en vigor que venzan antes del 31 de diciembre de 2028. La información difundida apunta a que el arrendatario deberá acogerse a ella o solicitarla y que, cuando se cumplan las condiciones previstas, tendrá carácter obligatorio para el arrendador. No debe confundirse, por tanto, con una renovación aplicada de oficio a todos los alquileres españoles.
En la práctica, un contrato afectado que terminase durante 2027 podría prolongar su vigencia otros dos años. Lo mismo ocurriría con uno que llegase a término durante 2028. La medida busca evitar que el vencimiento contractual se convierta inmediatamente en una oportunidad para imponer una renta muy superior a la anterior.
Aquí aparece otra cuestión importante: qué pasa con el precio durante esa prórroga. Las informaciones iniciales hablaron de una actualización del 0 %, pero los detalles posteriores introducen una regulación más precisa: las rentas que se encuentren por encima del máximo correspondiente del índice quedarían congeladas, mientras que para las restantes se establecería un límite del 2 % a la actualización anual, con vigencia prevista hasta el 31 de diciembre de 2027. Por eso no es correcto reducir todo el decreto a que se congelan todos los alquileres.
El alquiler de temporada y por habitaciones pierde buena parte del atajo
Uno de los cambios con mayor repercusión práctica afecta a los contratos que durante los últimos años han crecido como la espuma en las grandes ciudades: alquileres de temporada y alquileres por habitaciones.
La reforma pretende acercarlos a las garantías del alquiler habitual. En los contratos temporales, el propietario tendrá que acreditar una causa real que justifique la temporalidad. Trabajo temporal, estudios, tratamiento médico u otra circunstancia efectivamente transitoria podrán justificarla; utilizar sucesivos contratos de temporada para una persona que realmente reside de forma estable en el inmueble, no.
La duración planteada para estos arrendamientos queda acotada entre 31 días y 12 meses. Si no existe una causa temporal acreditable, el contrato podrá ser considerado de vivienda habitual. El encadenamiento de contratos temporales con el mismo arrendatario también queda bajo la lupa precisamente para impedir que doce meses más doce meses más doce meses terminen convirtiéndose, por arte de contrato, en una temporalidad eterna.
También se trasladan a estos alquileres varias protecciones propias de la Ley de Arrendamientos Urbanos, entre ellas límites en materia de fianzas, honorarios y precios. En el alquiler por habitaciones, la intención es impedir que dividir un piso permita multiplicar artificialmente su renta: la suma de las habitaciones no podrá utilizarse para esquivar el límite que correspondería al conjunto de la vivienda.
El paquete contiene además otra medida menos comentada pero importante: el refuerzo del derecho de tanteo y retracto del inquilino. La regulación anunciada pretende dar prioridad al arrendatario para adquirir la vivienda en la que reside, reforzar ese derecho y extender su protección a determinadas ventas de edificios completos.
Desahucios hasta 2030 y límites a determinadas compras especulativas
Otro titular necesita bisturí. El Gobierno amplía hasta 2030 la protección frente a determinados desahucios de hogares vulnerables sin alternativa habitacional, pero eso no equivale a prohibir todos los desahucios en España durante cuatro años.
El sistema vigente antes de este nuevo decreto ya permitía solicitar judicialmente la suspensión extraordinaria de determinados lanzamientos cuando existiera vulnerabilidad económica y no hubiera alternativa habitacional. La normativa aprobada en febrero de 2026 había extendido ese escudo hasta el 31 de diciembre de este año y mantenía procedimientos, requisitos y excepciones concretas.
El nuevo paquete lleva la protección hasta 2030 y pretende reforzarla. En las versiones trabajadas durante la negociación se contempla que, cuando resulte afectado un pequeño propietario, la Administración asuma determinadas compensaciones por impagos, suministros u otros perjuicios. El alcance definitivo de estas condiciones —quién entra exactamente, quién queda fuera y cómo se compensa al propietario— dependerá del articulado.
No es una precisión menor. La normativa vigente hasta ahora contiene diferencias según el número de viviendas propiedad del arrendador y según exista o no título para ocupar la vivienda. Presentar el nuevo sistema simplemente como que nadie podrá ser desahuciado hasta 2030 convertiría una regulación procesal bastante compleja en una frase que cabe estupendamente en una red social y bastante peor en la realidad jurídica.
Junto a ello aparece el veto temporal a determinadas adquisiciones de vivienda por empresas y fondos dedicados a operaciones consideradas especulativas. La prohibición anunciada alcanzaría hasta 2028 y pretende afectar a fondos y empresas especializadas en comprar inmuebles o carteras de deuda cuando su finalidad no sea destinarlos a alquiler asequible.
Aquí queda una gran incógnita: cómo se define jurídicamente una compra especulativa y qué empresas estarán afectadas. Esa frontera será decisiva. Una cosa es anunciar que se frenarán determinadas operaciones y otra, bastante más laboriosa, escribir una definición jurídica capaz de aplicarse a una compraventa concreta y soportar después el examen de los tribunales.
Pisos turísticos, IRPF, SOCIMI e IBI: así cambia la fiscalidad
La rectificación más visible respecto a las primeras versiones del paquete afecta al alquiler turístico. Se había manejado un IVA del 21 %, pero el acuerdo finalmente anunciado por el Gobierno lo deja en el 10 %. La cifra se rebajó durante la negociación política previa a la aprobación de los decretos.
El cambio también pretende precisar qué se entiende por cesión turística: vivienda amueblada promocionada mediante canales turísticos y utilizada durante periodos cortos. El detalle difundido sitúa en 31 días el máximo de este tipo de cesiones a estos efectos. Hasta ahora, muchos alquileres turísticos sin servicios propios de la industria hotelera estaban exentos de IVA; la reforma pretende modificar ese tratamiento fiscal.
En el extremo contrario, la construcción de vivienda pública y protegida pasará a beneficiarse de un IVA superreducido del 4 %. El objetivo declarado es reducir el coste de ampliar el parque público y protegido y favorecer nuevas promociones.
También hay novedades en el IRPF. Para los inquilinos con determinados niveles de renta se plantean bonificaciones que, según la explicación ofrecida por Vivienda, pueden equivaler en algunos hogares a una mensualidad de alquiler al año. El umbral general anunciado se sitúa alrededor de los 33.000 euros de renta y se contempla un sistema progresivo según los ingresos.
Los propietarios tampoco quedan fuera del mapa fiscal. Se preparan reducciones en el IRPF para pequeños caseros que mantengan o reduzcan precios, rehabiliten viviendas o cumplan determinadas condiciones vinculadas al alquiler asequible. Los porcentajes pueden variar según el contrato, la localización y las características del inquilino, por lo que será el articulado el que determine qué reducción corresponde a cada supuesto.
Para las SOCIMI —sociedades cotizadas dedicadas fundamentalmente a la inversión inmobiliaria— se eleva del 15 % al 25 % la tributación sobre determinados beneficios no distribuidos. La medida pretende penalizar fiscalmente la retención de esos beneficios cuando no se destinen a los fines favorecidos por la nueva política de vivienda.
Y aparece también el IBI. La regulación planteada permite incrementar el recargo sobre determinadas viviendas desocupadas, particularmente cuando el propietario acumula varios inmuebles. El detalle difundido contempla recargos de hasta el 50 % y la posibilidad de alcanzar el 100 %, es decir, duplicar la cuota correspondiente, cuando la vivienda permanezca vacía durante más de tres años en los supuestos previstos.
Primera vivienda: hasta 50.000 euros al 0 % para cubrir la entrada
El paquete incorpora una fórmula distinta de las ayudas directas tradicionales para quienes pueden pagar una hipoteca pero tropiezan con el mismo muro que miles de compradores: no disponer del ahorro suficiente para la entrada.
El mecanismo anunciado permitirá obtener financiación a tipo de interés cero para cubrir hasta el 20 % del valor de la primera vivienda, con un máximo de 50.000 euros. La gestión se canalizará a través del ICO. Esa fracción del 20 % tiene sentido porque las entidades financieras suelen concentrar la hipoteca ordinaria en el porcentaje restante del precio o del valor de tasación.
El mecanismo se ha presentado como una vía para cubrir precisamente la parte del precio que con frecuencia queda fuera de una hipoteca bancaria convencional. Hay, sin embargo, una cuestión que todavía exige cautela: no se ha confirmado de forma definitiva que la ayuda quede reservada exclusivamente a jóvenes, aunque esa condición había aparecido en versiones anteriores.
La diferencia con un aval también importa. Un aval público ayuda al banco a asumir parte del riesgo; aquí lo anunciado es financiación al 0 % para cubrir directamente hasta ese 20 %, coexistiendo con la hipoteca bancaria que financie el resto. Las condiciones económicas, patrimoniales, de residencia y de precio máximo de la vivienda deberán quedar concretadas en la norma.
La renovación automática cambia la lógica del contrato de alquiler
La medida políticamente más discutida ha terminado en un decreto separado: que el contrato de vivienda habitual se renueve automáticamente al llegar a su término, salvo que exista una causa legal que justifique su finalización.
La idea anunciada es que un inquilino que cumple sus obligaciones no tenga que abandonar necesariamente su casa porque hayan transcurrido cinco, siete o los años de prórroga correspondientes. El propietario conservaría la posibilidad de recuperar el inmueble en determinados supuestos, como necesitarlo para sí o para familiares, además de las restantes causas que establezca la norma.
Este modelo va mucho más lejos que la prórroga excepcional de dos años. Es un cambio estructural: desplaza el contrato desde una duración cuyo vencimiento abre normalmente la puerta a una nueva negociación hacia una continuidad por defecto, con causas tasadas para ponerle fin.
Eso tampoco significa que los contratos privados vayan a convertirse automáticamente en alquileres de décadas. La renovación automática y una duración extraordinariamente larga son conceptos distintos. Otra vez, la letra pequeña importa más que el titular.
También se ha planteado una eventual indemnización al arrendatario cuando el propietario rechace continuar el contrato sin una causa admitida. El principio de renovación ha sido anunciado; la cuantía, las causas de excepción y el procedimiento exacto deberán quedar fijados en el texto normativo.
Y los dos decretos no parten exactamente del mismo terreno parlamentario. La renovación automática es la parte que ha concentrado más discrepancias y por eso se ha aislado en un texto propio que podrá ser sometido a una votación separada del resto del paquete.
Del anuncio al BOE: las medidas están claras, la letra pequeña manda
La fotografía de este 29 de septiembre es mucho más completa que la disponible a primera hora. El Consejo de Ministros ha aprobado dos reales decretos-ley, el Gobierno pretende llevarlos al Congreso para su convalidación y el paquete aborda desde los contratos y los desahucios hasta la fiscalidad, los pisos turísticos y el acceso a la primera vivienda.
Falta, sin embargo, lo que en una norma acaba mandando sobre todo lo demás: la literalidad del articulado y sus disposiciones finales. De ahí saldrán la fecha exacta de aplicación, los requisitos de cada deducción fiscal, las excepciones a las prórrogas, el procedimiento para acogerse a ellas, la definición de las empresas sometidas a restricciones de compra, las condiciones del préstamo de 50.000 euros y el alcance preciso de la renovación automática.
También queda despejada una de las principales confusiones de la jornada. El nuevo paquete no puede resumirse como una congelación universal del alquiler al 0 %, ni como una prohibición absoluta de los desahucios hasta 2030, ni como contratos privados eternos. La regulación conocida es bastante más matizada: prórrogas temporales por un lado, renovación automática en otro decreto, protección específica para hogares vulnerables, nuevos límites para alquileres temporales y una batería fiscal que toca prácticamente todas las esquinas del mercado.
Sí hay cifras que dibujan con bastante claridad el alcance del paquete: dos años de prórroga para determinados contratos, 2030 como horizonte de la protección antidesahucios anunciada, 2028 para el freno temporal a determinadas compras especulativas, 10 % de IVA para los pisos turísticos, 4 % para la construcción de vivienda pública y protegida, préstamos al 0 % de hasta 50.000 euros para la primera vivienda y una fiscalidad más elevada sobre determinados beneficios no distribuidos de las SOCIMI.
Es un paquete amplio y, en algunos puntos, bastante más profundo de lo que parecía por la mañana. También es una buena demostración de por qué en vivienda una palabra cambia medio contrato: prorrogar no es renovar, limitar no es congelar y proteger frente a un desahucio no significa abolirlo. Entre el titular y la puerta de casa queda, como tantas veces, el BOE.


Para qué sirve realmente el cajón de abajo del horno (y por qué casi nadie lo usa bien)

De Lora del Río a Escocia: el ánfora de aceite que cuenta la primera globalización

El Mediterráneo se calienta y la posidonia florece como nunca: por qué es alerta y esperanza a la vez

La caja negra de los volcanes: los cristales que guardan el secreto de las erupciones

Un año después de la DANA: casi la mitad de los afectados sigue con malestar psicológico

¿Cuáles son los mejores casinos sin licencia en España en 2026?

¿Qué son los casinos fuera de España y qué licencia internacional tiene cada uno en 2026?

¿Qué son los casinos sin DNI y cuándo piden verificar tu identidad en 2026?

¿Qué son los casinos con licencia de Curazao y cómo elegir uno fiable en 2026?

¿Cuáles son los mejores casinos online europeos en 2026 y cómo elegir uno seguro desde España?

¿Qué son los casinos sin autoprohibición y es legal jugar en ellos desde España en 2026?
