
Casa
El mercado inmobiliario de Dubái se desploma por la guerra

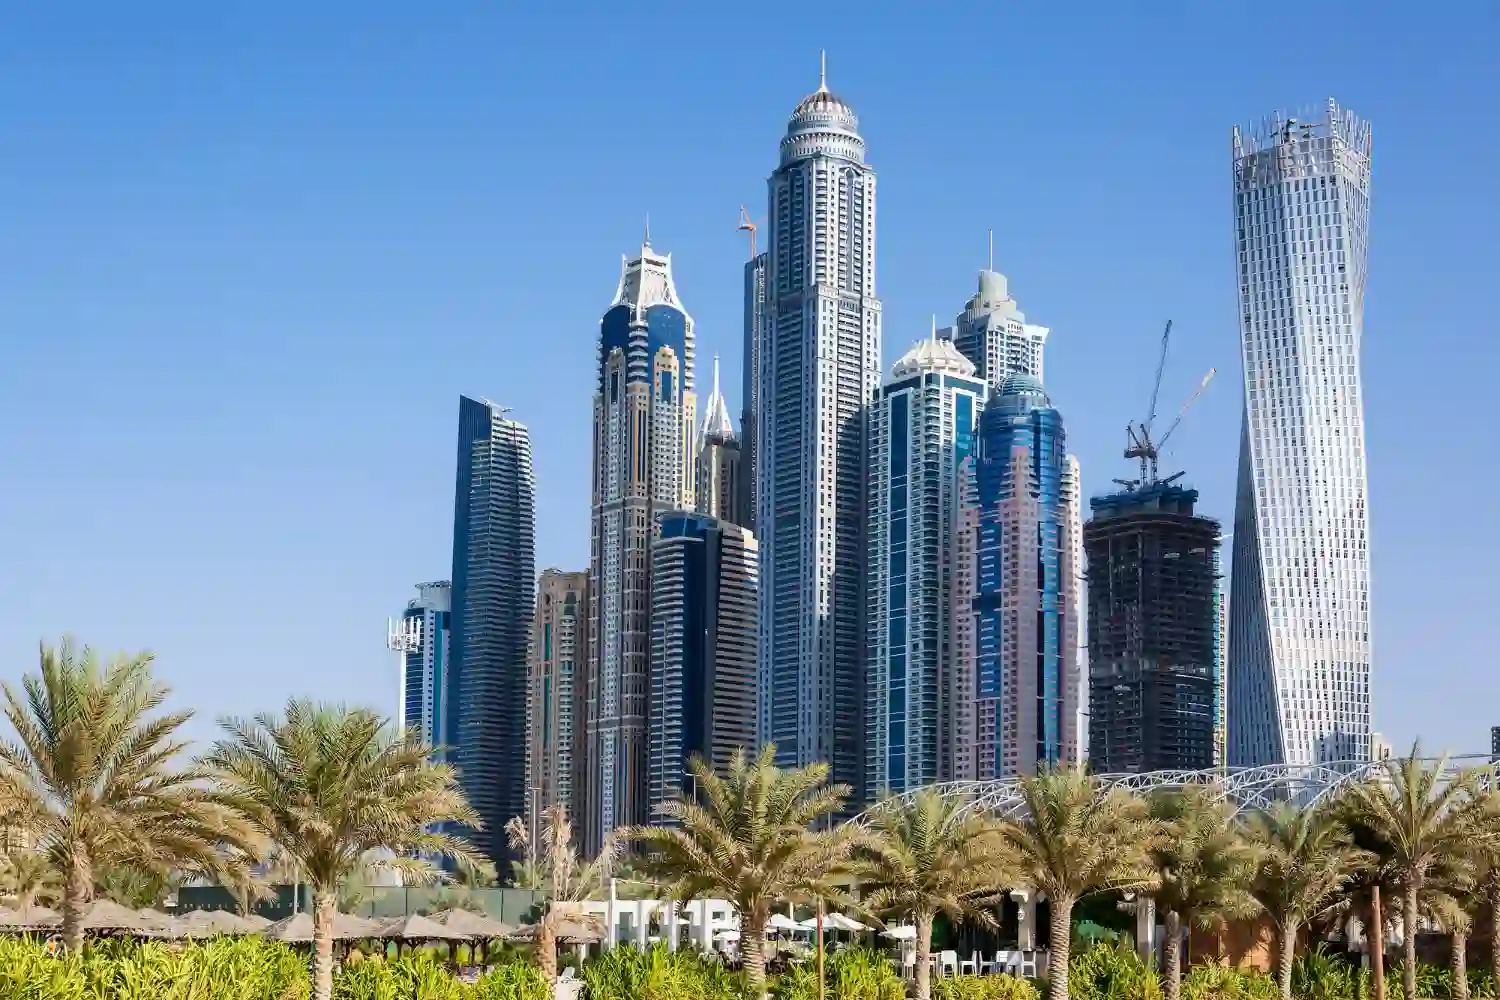
El gran escaparate de Dubái tiembla: guerra, petróleo al alza y miedo inversor sacuden un mercado inmobiliario de lujo que parecía intocable.
Dubái no ha perdido de forma verificable 250.000 millones de dólares en unos pocos días, por mucho que esa cifra ya circule con la velocidad de una alarma mal medida. Lo que sí ha ocurrido es más serio que el titular viral y, a la vez, más complejo: el mercado inmobiliario más brillante del Golfo ha entrado en una zona de tensión real tras la escalada militar en torno a Irán, los ataques sobre infraestructuras emiratíes, el encarecimiento del petróleo y un giro brusco del ánimo inversor. La ciudad que durante años vendió seguridad, lujo y estabilidad como si fueran materiales de construcción acaba de comprobar que la geografía no perdona. Cuando el Estrecho de Ormuz se convierte en amenaza, cuando el aeropuerto sufre un ataque y cuando los grandes valores inmobiliarios caen en bolsa, el espejismo de invulnerabilidad se rompe. No del todo. Pero se rompe.
La idea de un derrumbe instantáneo del ladrillo dubaití no está demostrada con números sólidos. La cifra de 250.000 millones se parece demasiado al valor total de las transacciones inmobiliarias registradas por Dubái en 2025, que cerró con más de 270.000 operaciones y un volumen de 917.000 millones de dirhams, es decir, casi 250.000 millones de dólares. Ahí parece estar el truco, o el error, o la pereza interesada de quien mezcla un dato anual récord con una supuesta destrucción de valor en cuestión de días. No es lo mismo. Y, sin embargo, tampoco conviene caer en el extremo contrario. Porque detrás del bulo inflado sí hay una noticia contundente: Dubái se enfrenta a su primera gran prueba de estrés geopolítico después de varios años de euforia inmobiliaria.
Un mercado que ya venía demasiado arriba
Antes del sobresalto bélico, el mercado de Dubái ya estaba subido a una escalera peligrosamente empinada. Los precios residenciales habían subido alrededor de un 60% entre 2022 y el primer trimestre de 2025, y el empuje no se había frenado del todo en la recta final del año pasado. El ciclo venía alimentado por una mezcla explosiva: cero impuesto sobre la renta, visados más flexibles, grandes obras, clima regulatorio favorable, llegada de capital extranjero y atractivo para patrimonios que huían de otros lugares. Los rusos tras la guerra de Ucrania, los grandes patrimonios de Oriente Próximo, fondos familiares, gestores de riqueza, compradores de alto nivel, promotores lanzados. Dubái llevaba demasiado tiempo pareciendo inmune. Eso, en los mercados, nunca sale gratis.
La ciudad había convertido el ladrillo en una parte central de su relato económico. Palm Jumeirah dejó de ser una extravagancia para turistas con dron y pasó a ser el símbolo de un modelo. Palm Jebel Ali volvía a coger cuerpo. Emaar Properties se beneficiaba del tirón. Aldar también notaba el clima favorable en Abu Dabi. Las oficinas premium, las viviendas frente al mar, los complejos de lujo y el mercado de obra nueva funcionaban como escaparate de una economía que presumía de haber dejado atrás el trauma de 2009. Y ahí está una de las claves de lo que ocurre ahora: el problema no estalla en un mercado deprimido, sino en un mercado ya recalentado, con mucha confianza incorporada al precio, con valoraciones exigentes y con una dependencia altísima de que el dinero exterior siguiera entrando con la misma alegría.
Ese contexto vuelve especialmente delicada cualquier sacudida. En una ciudad donde el auge inmobiliario no depende solo de la demanda local, sino de expatriados, compradores no residentes, inversores de cartera, fondos y grandes fortunas móviles, la confianza pesa casi tanto como el cemento. Dubái no vendía solo pisos. Vendía un refugio elegante. Y un refugio deja de ser refugio en el momento en que empiezan a sonar drones sobre el cielo, a cerrarse temporalmente aeropuertos y a revisarse a toda prisa los mapas de riesgo.
De dónde sale la cifra de los 250.000 millones
La cifra se ha propagado con la eficacia del mal titular: es redonda, enorme y asusta. Pero no hay una base pública sólida que permita afirmar que el mercado inmobiliario de Dubái haya borrado 250.000 millones de dólares en unos días. Lo que sí existe es un dato oficial que coincide casi milimétricamente con ese número: el mercado inmobiliario de Dubái registró en 2025 más de 270.000 transacciones por valor de 917.000 millones de dirhams, una cifra equivalente a unos 250.000 millones de dólares. Es un récord histórico del sector, no una pérdida súbita.
La confusión, en apariencia pequeña, cambia por completo el sentido de la noticia. Una cosa es el valor de las operaciones realizadas a lo largo de un año entero; otra, muy distinta, es la destrucción de valor patrimonial o bursátil en cuestión de días. Para sostener que se han evaporado 250.000 millones haría falta demostrar un desplome masivo y medido del valor agregado de activos, empresas, promociones, suelo y transacciones futuras. Eso no está encima de la mesa con pruebas consistentes. Lo que sí puede decirse con rigor es que la percepción de riesgo ha golpeado con fuerza la cotización de los grandes grupos inmobiliarios y ha puesto en cuestión el ritmo del mercado justo cuando este llegaba a una fase especialmente sensible.
El matiz importa porque el mercado dubaití ya vivió una gran lección en 2009, cuando la fiesta del ladrillo terminó con una dolorosa corrección y un rescate de 20.000 millones de dólares liderado por Abu Dabi. Desde entonces, Emiratos Árabes Unidos ha trabajado para reducir apalancamiento, consolidar promotoras estatales, moderar vulnerabilidades bancarias y vender al exterior una imagen de sistema más disciplinado. Esa tarea no borra el riesgo, pero sí hace que el escenario actual no sea una copia automática del pasado. No todo sobresalto es una crisis sistémica, aunque algunos sí marcan el punto exacto en que una burbuja empieza a hablar en voz alta.
Lo que cambió cuando la guerra tocó infraestructuras reales
Hasta hace muy poco, Dubái seguía jugando a algo que le había salido extraordinariamente bien durante décadas: ser el lugar donde los conflictos de la región parecían detenerse antes de cruzar la puerta. Esa era la magia de la marca. Podía haber guerras, sanciones, bloqueos, revoluciones o colapsos en el entorno, pero Dubái continuaba brillando, negociando, vendiendo y construyendo. Esa frontera invisible acaba de fallar.
Los últimos días han dejado una secuencia demasiado seria como para despacharla con frases de agencia turística. El aeropuerto internacional de Dubái sufrió un ataque con dron que provocó un incendio en un depósito de combustible y obligó a suspender temporalmente las operaciones. Parte de los vuelos fueron desviados a Al Maktoum International y otros acabaron fuera de la ciudad. Jebel Ali, uno de los grandes puertos del emirato, ya había vivido incidentes ligados al conflicto. Fujairah, enclave estratégico para la salida del crudo emiratí fuera del Estrecho de Ormuz, también se vio afectado por ataques y suspensiones parciales de actividad. Cuando una ciudad tan basada en aviación, turismo, logística, finanzas y confianza sufre golpes en esos puntos neurálgicos, el daño no es solo material. Es psicológico, y por tanto económico.
Dubái no se sostiene sobre el petróleo como Abu Dabi. Esa diferencia, que durante años fue presentada como signo de modernidad y diversificación, se convierte ahora en una fragilidad distinta. Su economía depende sobre todo del comercio, la aviación, los servicios financieros, el turismo y el real estate. Si las rutas aéreas se alteran, si el coste del combustible se dispara, si las aseguradoras recalculan riesgo, si las firmas internacionales recomiendan prudencia y si los compradores extranjeros deciden esperar, la maquinaria empieza a resentirse por varios lados a la vez. No hace falta un derrumbe físico para generar una corrección financiera. Basta con que el capital crea que el premio ya no compensa el susto.
El aeropuerto no era un detalle, era la metáfora
Dubai International Airport no es solo una infraestructura. Es casi una declaración ideológica. La ciudad se construyó también desde el aire: tránsito global, conexiones instantáneas, mercancías, turismo de lujo, ejecutivos, ferias, vacaciones, compras, congresos, vidas flotantes. Por eso el ataque reciente tiene un peso que va más allá de la operativa diaria. Golpea la idea misma de Dubái como nodo perfecto, ese gran salón climatizado del mundo donde el conflicto siempre sucedía un poco más lejos.
El efecto se ha dejado notar de inmediato. Los vuelos en la región han estado funcionando a alrededor de la mitad de su nivel habitual, las rutas se han rehecho a toda prisa, el transporte aéreo de mercancías se ha encarecido con fuerza y las cancelaciones han dañado tanto al turismo como al tráfico empresarial. La imagen del avión que no puede aterrizar donde debía, o del hub global que entra en suspensión temporal, es devastadora para una economía que monetiza la sensación de normalidad premium. Dubái puede aguantar un ataque aislado; lo difícil es absorber una duda persistente sobre su normalidad.
El golpe bursátil revela un cambio de percepción
Los mercados reaccionan antes que los notarios. El índice principal de Dubái cayó otro 2% este lunes y acumula un retroceso superior al 18% desde el inicio del conflicto. Emaar Properties retrocedió con fuerza, Emirates NBD también, y en Abu Dabi Aldar Properties recibió otro golpe serio. Estas caídas no equivalen automáticamente a un desplome inmediato del precio de la vivienda, pero sí envían un mensaje muy claro: el mercado ha empezado a descontar una prima de riesgo que antes no estaba, o estaba muy domesticada.
Ahí está uno de los cambios más profundos de estas semanas. No hay todavía datos concluyentes de fuga masiva de capital. Tampoco puede afirmarse que las grandes firmas hayan emprendido una huida estructural del país. De hecho, varias voces financieras siguen subrayando la capacidad de resistencia de Emiratos y recuerdan que el sistema ha mostrado solidez en episodios anteriores. Pero la percepción ha cambiado. Y eso, en una plaza financiera, vale casi como una cifra. El propio cierre de las bolsas de Abu Dabi y Dubái el 2 y el 3 de marzo, una decisión excepcional, ya fue una señal de tensión impropia de una plaza que aspiraba a proyectar continuidad sin grietas.
El problema de fondo no es solo la caída puntual de las acciones. Es lo que esas caídas anticipan: financiación más cara, ampliaciones de capital más difíciles, promotores obligados a hilar fino, compradores más reacios y una inevitable revisión de expectativas. El sector inmobiliario dubaití funciona también a base de relato futuro. Se compra mucho sobre plano, se financia mucha promesa, se proyecta mucho crecimiento. En el momento en que el relato se nubla, la cadena entera se vuelve más pesada. No se rompe de golpe, pero empieza a crujir.
Emaar, Aldar y el termómetro de la confianza
Emaar no es una promotora cualquiera. Es una especie de barómetro sentimental de Dubái. Si Emaar cae, no cae solo una compañía; cae la confianza en que el modelo siga siendo tan rentable, tan previsible y tan rápido como hasta ahora. Algo parecido sucede con Aldar en Abu Dabi, aunque allí el colchón petrolero sea otro. El castigo a estas empresas revela que el mercado ya no discute si existe un susto; discute cuánto puede durar y cuánto daño puede dejar.
Las cotizadas, además, están conectadas con otro nervio muy sensible: el crédito. Aunque la exposición bancaria al real estate es hoy más contenida que hace unos años, el sector sigue siendo esencial en los balances emiratíes. Fitch había señalado ya en 2025 que los bancos y promotoras podían soportar una corrección moderada, y que la exposición de la banca a firmas inmobiliarias había bajado del 20% al 14% del total de préstamos brutos en tres años. Esa mejora es importante. Pero una cosa es resistir una caída moderada con tiempo y otra, distinta, manejar una corrección acelerada por una guerra regional que golpea puertos, aeropuertos y energía a la vez.
El verdadero riesgo estaba escrito antes de los drones
Sería cómodo culpar de todo a la guerra. También sería falso. Dubái llegaba a este momento con un problema previo muy claro: la oferta venía creciendo más deprisa de lo que muchos analistas consideraban sostenible. Esa advertencia ya estaba formulada antes del estallido reciente. Fitch había proyectado una posible caída de precios de hasta el 15% en la segunda mitad de 2025 y en 2026 por una oleada de nuevas entregas. El cálculo hablaba de 210.000 unidades previstas entre 2025 y 2026, el doble que en los tres años anteriores. No era precisamente una nota a pie de página.
La guerra no inventa esa vulnerabilidad. La acelera y la hace mucho más visible. Un mercado puede digerir nueva oferta si la demanda mantiene el pulso, si el crédito acompaña y si el entorno es estable. Lo que complica de verdad la digestión es que la oferta llegue justo cuando el comprador internacional duda, cuando el coste del dinero puede endurecerse, cuando el petróleo se dispara y cuando el riesgo regional entra por primera vez en el salón principal de Dubái. Ahí es donde un ajuste que iba a ser gradual puede volverse incómodo. Más rápido. Más nervioso. Menos ordenado.
JPMorgan también había advertido de que el crecimiento demográfico de Dubái difícilmente absorbería entre 300.000 y 400.000 nuevas unidades hasta 2028. Esa proyección resume el vértigo del momento. Dubái ha crecido muchísimo. La población de Emiratos superó los 11 millones y los expatriados representan casi el 90% de los residentes, uno de los porcentajes más altos del planeta. Pero ni siquiera una máquina de atraer población y capital puede estirar indefinidamente la demanda al mismo ritmo que las grúas. Había un límite. Quizá no se conocía la fecha exacta. Ahora el mercado teme haberla encontrado.
Petróleo caro, Ormuz en tensión y un refugio menos limpio
La escalada regional ha metido otro elemento decisivo en la ecuación: el petróleo ha vuelto a dispararse por encima de los 100 dólares, con el Brent alrededor de 105 dólares y el West Texas Intermediate también en la zona psicológica de los tres dígitos. La subida supera el 40% en lo que va de mes. Ese dato importa por varias razones. La primera, evidente: encarece el transporte, la logística, la aviación y la actividad económica en general. La segunda, más sutil: devuelve al Golfo una sensación de fragilidad sistémica ligada al Estrecho de Ormuz, por donde pasa una parte gigantesca del petróleo marítimo mundial.
Para Dubái, este punto es crucial. Durante años se benefició de ser un gran centro de servicios no petrolero dentro de una región petrolera. Recogía el dinero, la logística, los seguros, la banca, la vivienda de inversión, el consumo de lujo. Pero el conflicto ha recordado que ninguna ciudad financiera del Golfo está realmente fuera del mapa energético. Si Ormuz se tensiona, si Fujairah sufre interrupciones, si los seguros marítimos y aéreos suben, si las cadenas de suministro se retuercen, la factura acaba llegando también a las torres de cristal y a las promociones de playa privada.
El golpe es doble porque Dubái había convertido su imagen de “safe haven” en un activo económico en sí mismo. No era propaganda sin más. Funcionaba. El Dubai International Financial Centre, creado en 2004, terminó 2025 con más de 290 bancos, 102 hedge funds, 500 firmas de gestión patrimonial y 1.289 entidades relacionadas con familias empresarias. Esa densidad financiera no se construye solo con edificios; se construye con fe en que el lugar seguirá abierto, estable y previsible. Cuando el riesgo sube, aunque no haya una estampida inmediata, la discusión interna de los grandes inversores cambia de tono. Empiezan las pausas. Las revisiones. Los aplazamientos. El clásico “esperemos un poco”.
No es 2009, pero tampoco es un simple bache
La comparación con 2009 sale sola, aunque conviene manejarla con cuidado. Entonces la crisis inmobiliaria de Dubái fue una mezcla de apalancamiento excesivo, sobreexpansión y shock global. Hoy la estructura financiera está algo más saneada, la supervisión es mejor, las promotoras han aprendido algunas lecciones y la banca presenta defensas algo más robustas. Eso hace menos probable una repetición automática del desastre de hace diecisiete años. Pero menos probable no significa imposible, y desde luego no significa inocuo.
La gran diferencia es que esta vez la amenaza no llega solo desde dentro del ciclo inmobiliario. Llega también desde fuera, con una fuerza muy incómoda: geopolítica, infraestructura crítica, energía y reputación internacional. Un mercado puede estabilizar una corrección de precios si el entorno sigue transmitiendo orden. Lo que desordena de verdad es que la corrección coincida con ataques a puertos, incendios en depósitos de combustible, vuelos alterados y primas de riesgo disparadas. Ahí el mercado deja de debatir porcentajes y empieza a discutir escenarios.
Por eso la respuesta honesta a la pregunta de fondo es incómoda y no cabe en un eslogan. No hay pruebas suficientes para hablar de una catástrofe ya consumada, pero sí hay elementos de sobra para descartar que todo sea un susto de dos telediarios. La guerra ha alcanzado puntos demasiado sensibles de la economía emiratí como para pensar que aquí no pasa nada. Dubái sigue siendo una plaza potentísima, rica, organizada y con recursos, pero acaba de descubrir que incluso las ciudades que se venden como excepción regional siguen viviendo en la región. Y esa lección suele salir cara.
El precio de dejar de parecer intocable
La historia que queda, una vez apartado el ruido de la cifra falsa o inflada, es bastante más reveladora. Dubái no se ha hundido de la noche a la mañana, pero ha dejado de parecer indestructible. Y esa pérdida de aura pesa más de lo que parece. El mercado inmobiliario del emirato venía de un año récord, de una subida espectacular de precios, de una avalancha de capital internacional y de un discurso de madurez que sonaba convincente. En pocos días, ese relato ha sido reemplazado por otro menos amable: aeropuerto atacado, puertos bajo presión, petróleo disparado, bolsa en rojo, promotoras cayendo y una sobreoferta que ya no puede esconderse detrás del entusiasmo.
Eso no equivale a ruina inmediata. Pero sí equivale a algo decisivo: el mercado ha entrado en fase de prueba. Lo que ocurra en las próximas semanas y meses dependerá de la duración de la escalada con Irán, de la recuperación plena de la operativa aérea y logística, del comportamiento del crudo y, sobre todo, del apetito del comprador internacional. Si la tensión se reduce y la normalidad vuelve, Dubái puede digerir una corrección seria sin colapsar. Si la crisis se alarga, el ajuste puede ser bastante más profundo de lo que hoy admiten los discursos oficiales.
En realidad, el dato más importante no son los 250.000 millones que alguien ha decidido usar como martillo narrativo. El dato importante es que el mercado más exuberante del Golfo ya no se mira a sí mismo con la misma seguridad. Y cuando una ciudad construida sobre la confianza pierde parte de esa confianza, el problema nunca es solo inmobiliario. Es de modelo. De reputación. De precio. De tiempo. Dubái sigue en pie, sí. Pero el ladrillo ya no brilla con la misma tranquilidad.


Para qué sirve realmente el cajón de abajo del horno (y por qué casi nadie lo usa bien)

De Lora del Río a Escocia: el ánfora de aceite que cuenta la primera globalización

El Mediterráneo se calienta y la posidonia florece como nunca: por qué es alerta y esperanza a la vez

La caja negra de los volcanes: los cristales que guardan el secreto de las erupciones

Un año después de la DANA: casi la mitad de los afectados sigue con malestar psicológico

¿Cuáles son los mejores casinos sin licencia en España en 2026?

¿Qué son los casinos fuera de España y qué licencia internacional tiene cada uno en 2026?

¿Qué son los casinos sin DNI y cuándo piden verificar tu identidad en 2026?

¿Qué son los casinos con licencia de Curazao y cómo elegir uno fiable en 2026?

¿Cuáles son los mejores casinos online europeos en 2026 y cómo elegir uno seguro desde España?

¿Qué son los casinos sin autoprohibición y es legal jugar en ellos desde España en 2026?
