Economía
The Post, el complejo de Vancouver que suma Ortega a su cartera
Dos torres, comercios y Amazon como principal inquilino: las claves del activo canadiense adquirido por Pontegadea.

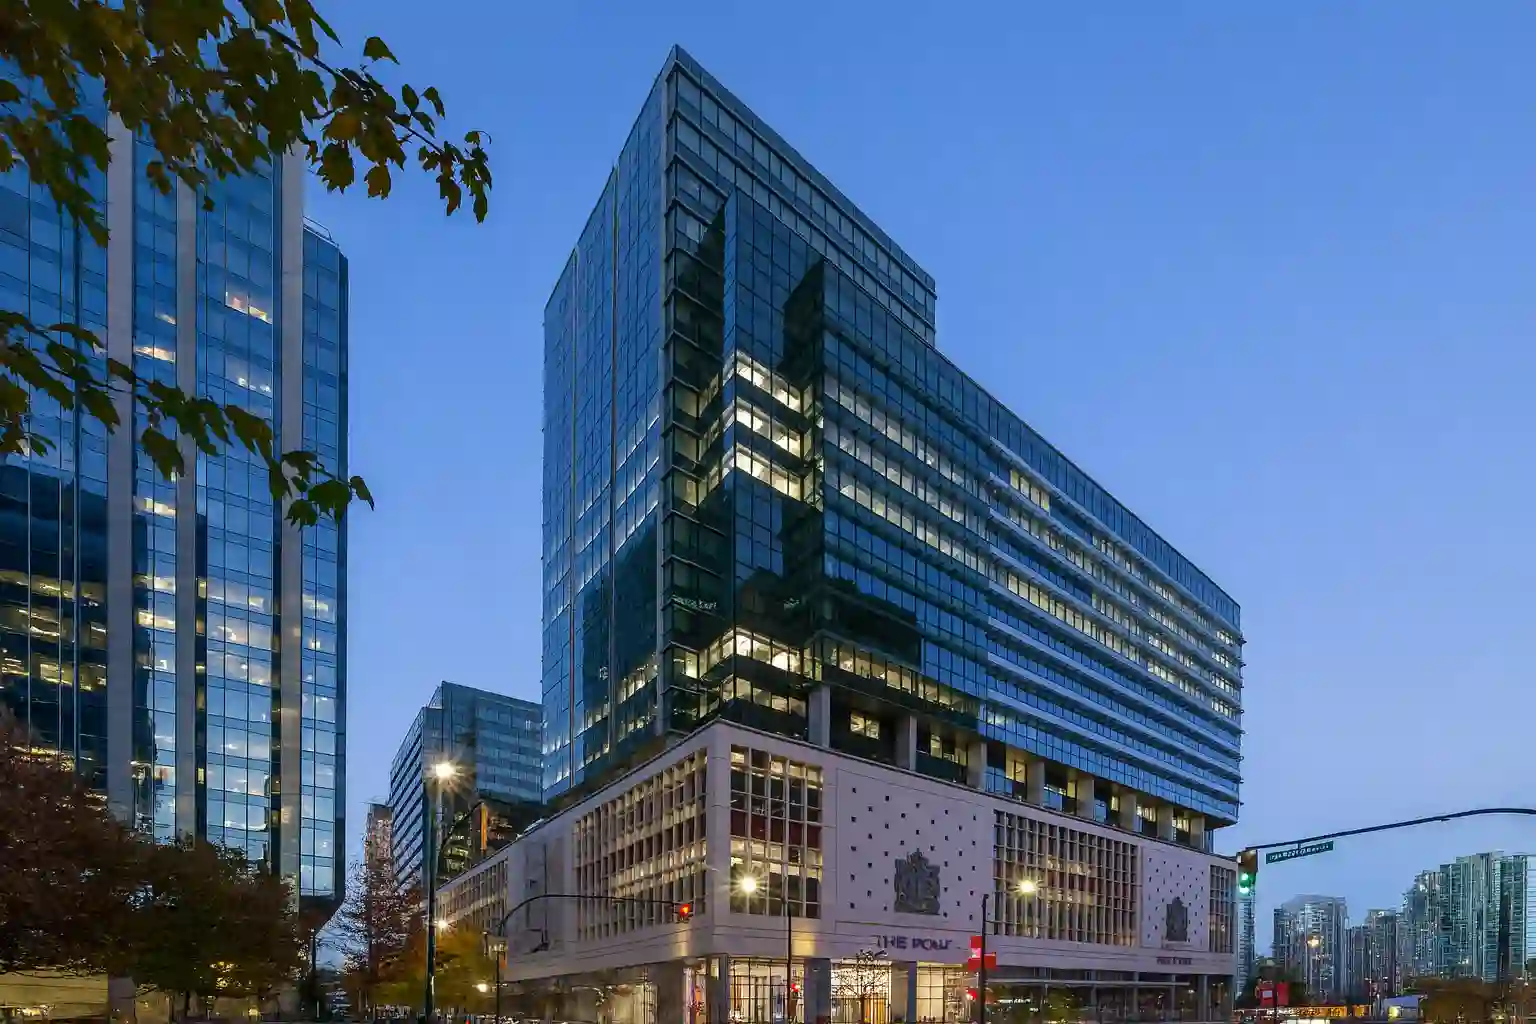
Amancio Ortega, a través de Pontegadea, ha adquirido The Post, un complejo de oficinas y comercios situado en el centro de Vancouver, en la provincia canadiense de Columbia Británica. La operación se cerró por algo más de 1.100 millones de dólares canadienses, unos 680 millones de euros al cambio de la transacción. Amazon ocupa la mayor parte de las oficinas, mientras que la base del inmueble alberga establecimientos comerciales y servicios.
No es una torre aislada, sino un conjunto que ocupa prácticamente una manzana y combina dos edificios de oficinas con un amplio podio comercial. Su historia también explica su nombre y su forma: el proyecto transformó la antigua sede de Canada Post, el servicio postal canadiense, en un espacio de trabajo y actividad urbana. Para Pontegadea, la compra suma un activo de gran tamaño en Norteamérica y vuelve a situar a Amazon entre sus principales inquilinos corporativos.
Un complejo de oficinas sobre una antigua sede postal
The Post se encuentra entre West Georgia Street y Dunsmuir Street, en el distrito financiero y comercial de Vancouver. El conjunto se levantó sobre el emplazamiento de la antigua sede central de Canada Post, un edificio modernista de mediados del siglo XX. La transformación conservó parte de la identidad del inmueble original y añadió dos torres de oficinas, de 22 y 19 plantas, sobre una base comercial de gran escala.
Las cifras de superficie describen mejor su dimensión que la etiqueta de megaedificio: las oficinas superan el millón de pies cuadrados, es decir, más de 100.000 metros cuadrados, y el espacio comercial rebasa los 150.000 pies cuadrados. No se trata, por tanto, solo de un lugar donde trabajan miles de personas, sino de un activo que integra usos distintos en una parcela céntrica. Esa combinación permite que el edificio mantenga actividad más allá del horario de oficina.
La reforma integral culminó en 2023. Las plantas diáfanas y flexibles están concebidas para empresas que necesitan superficies amplias, mientras que el diseño incorpora terrazas, áreas de bienestar y espacios colaborativos. En la parte baja hay comercios y servicios, con operadores como Loblaws City Market, Starbucks y Oakberry. El resultado funciona como una pequeña pieza de ciudad: quienes trabajan allí pueden encontrar servicios cotidianos sin salir del complejo y los vecinos también acceden a su zona comercial.
El nombre conserva la huella de Canada Post
La antigua oficina postal no era un contenedor anónimo que pudiera sustituirse sin más. Durante décadas formó parte del paisaje institucional de Vancouver y representó una etapa de la arquitectura moderna canadiense. En la reconversión, la fachada y ciertos rasgos de la construcción histórica se integraron en una intervención mucho más amplia, que añadió nuevas estructuras y adaptó el conjunto a las necesidades actuales de una gran sede empresarial. El pasado del edificio sigue visible, aunque su uso haya cambiado por completo.
Ese diálogo entre lo antiguo y lo nuevo tiene una función práctica además de estética. El podio comercial concentra servicios y movimiento peatonal en la calle, mientras las torres separan y organizan las oficinas en altura. La distribución permite sostener distintos ritmos de actividad en un mismo lugar: entradas y salidas de trabajadores durante la jornada, compras y restauración a lo largo del día y una relación más directa con el entorno urbano. Así, The Post se parece menos a un bloque cerrado y más a un recinto conectado con el centro de Vancouver.
La intervención también modernizó las instalaciones y creó espacios de trabajo más adaptables que los de una oficina tradicional, con grandes superficies y abundante luz natural. Esa flexibilidad importa en un mercado en el que las empresas comparan no solo el precio del alquiler, sino también la calidad del entorno laboral. La arquitectura por sí sola no garantiza que un edificio tenga demanda, pero puede ayudar a diferenciarlo cuando la oferta de oficinas es amplia y los ocupantes buscan ubicaciones bien comunicadas y servicios en el propio inmueble.
Amazon es el principal ocupante de las oficinas
La presencia de Amazon es uno de los elementos que más peso da a la operación. La compañía ocupa una parte muy importante del espacio de oficinas y actúa como inquilino principal del complejo. Para quien compra un edificio de este tamaño, contar con una gran empresa ya instalada reduce la incertidumbre inmediata sobre la ocupación y hace más previsibles los ingresos por alquiler que los de un inmueble vacío o con muchos espacios pendientes de arrendar.
Eso no significa que la compra esté libre de riesgos ni que el contrato garantice por sí solo una rentabilidad determinada. Los detalles económicos del arrendamiento, su duración y las condiciones de renovación no se han precisado en la información disponible para esta operación. Tampoco basta con conocer el nombre del inquilino para calcular cuánto rinde el inmueble: harían falta datos sobre las rentas, los gastos de explotación, la financiación y el precio efectivo de cada espacio. El valor estratégico de Amazon es claro, pero no sustituye a esos datos.
La relación inmobiliaria entre Pontegadea y la tecnológica ya existía antes de la operación canadiense. El grupo es propietario del complejo Troy Block, vinculado a la sede de Amazon en Seattle, y ha adquirido otros activos relacionados con grandes empresas. The Post refuerza ese patrón, aunque no convierte a Amazon en el único elemento de la inversión: también cuentan la ubicación, la calidad del edificio, la zona comercial y la posibilidad de mantener el inmueble en cartera durante un periodo prolongado.
Por qué encaja con la estrategia de Pontegadea
Pontegadea, el vehículo inversor de Ortega, suele comprar inmuebles de gran tamaño en ubicaciones consolidadas y con empresas reconocidas como arrendatarias. Su estrategia se orienta a conservar activos y obtener ingresos por alquiler, en lugar de adquirir edificios para venderlos rápidamente. The Post encaja en esa lógica: es una propiedad céntrica, de construcción reciente tras su profunda transformación y con una ocupación empresarial relevante desde el inicio de la nueva etapa del complejo.
La cartera de la sociedad se extiende por ciudades como Londres, Nueva York, París, Toronto, Barcelona y Madrid. Entre sus adquisiciones de referencia están el Royal Bank Plaza de Toronto y el Post Building de Londres, además de edificios de oficinas y otros inmuebles en distintas capitales. Conviene no confundir este último con The Post de Vancouver: comparten parte del nombre, pero son propiedades distintas, en ciudades diferentes y con historias separadas.
La dimensión internacional aporta diversificación, aunque no elimina las exposiciones propias de cada mercado. Un inmueble en Canadá genera rentas en dólares canadienses y depende de la demanda local, de la evolución de las oficinas y de la actividad de sus inquilinos. Para un propietario cuya base económica está en Europa, esa moneda añade una fuente de ingresos distinta, pero también hace que el valor convertido a euros varíe con el tipo de cambio. La diversificación, por tanto, distribuye riesgos; no los hace desaparecer.
El capital para estas adquisiciones procede en buena medida de los dividendos que Ortega recibe por su participación en Inditex. Esa conexión ayuda a entender cómo Pontegadea puede abordar operaciones de cientos de millones de euros y mantener una perspectiva patrimonial de largo plazo. No permite concluir, sin embargo, que todas las compras se paguen íntegramente al contado o que la sociedad prescinda siempre de financiación externa. La capacidad financiera es una ventaja, pero la estructura concreta de cada transacción no debe darse por supuesta si no se ha hecho pública.
Vancouver y el momento de la compra
La ubicación es una parte central de la tesis de inversión. Vancouver combina un núcleo empresarial, actividad tecnológica y conexiones con los mercados de Estados Unidos y Asia. Su geografía y las restricciones urbanísticas limitan la expansión horizontal en algunas zonas, lo que aumenta la importancia de los edificios bien situados. Para las compañías que quieren atraer trabajadores, estar en el centro y ofrecer servicios en el propio inmueble puede ser una ventaja frente a oficinas periféricas o edificios menos preparados.
El mercado de oficinas, no obstante, atraviesa una transformación. El trabajo híbrido ha cambiado la forma en que muchas empresas utilizan sus sedes y no todos los inmuebles han salido igual de bien parados. Los edificios antiguos, con plantas rígidas o pocas prestaciones, compiten en peores condiciones que los espacios modernos, flexibles y próximos al transporte y a los servicios. The Post representa esa búsqueda de calidad: una ubicación central, instalaciones renovadas y una mezcla de usos que mantiene movimiento a pie de calle.
El momento de una compra también depende de las valoraciones, los tipos de interés y la disposición de los propietarios a vender. Tras un periodo de ajustes en el mercado inmobiliario, los compradores con capacidad para invertir a largo plazo pueden encontrar oportunidades en activos que no suelen salir al mercado con frecuencia. Pero no es posible atribuir la operación a una sola causa ni afirmar que el precio fuera una ganga: la cifra de compra, por sí sola, no revela la rentabilidad esperada ni las condiciones de negociación.
Qué riesgos acompañan a un activo de esta escala
El principal punto de atención es la concentración de ocupantes. Que Amazon sea el inquilino dominante da visibilidad a la explotación actual, pero también vincula una parte importante del valor del inmueble a las decisiones de una sola compañía. Si en el futuro redujera espacio, cambiara su estrategia inmobiliaria o no renovara determinadas superficies, el propietario tendría que encontrar nuevos ocupantes. La flexibilidad de las plantas puede facilitar esa tarea, aunque recolocar a un usuario de gran tamaño lleva tiempo y puede exigir inversiones adicionales.
También influyen los tipos de interés. Cuando financiar una adquisición resulta más caro, los compradores suelen exigir mayores rentabilidades y las valoraciones de los edificios pueden ajustarse. En un activo reciente y de calidad, los costes de mantenimiento pueden ser más previsibles que en uno que requiera una rehabilitación urgente, pero siguen existiendo gastos de energía, seguridad, limpieza, conservación y gestión de la zona comercial. El tamaño de The Post hace que esos costes de operación sean una parte importante de la administración cotidiana.
La conversión entre dólares canadienses y euros añade otra variable. El precio anunciado equivale a unos 680 millones de euros según el cambio aplicado al comunicar la operación, pero esa equivalencia no es fija. Las rentas y el valor del edificio pueden evolucionar en Canadá de una manera y traducirse a euros de otra. Para un propietario internacional, la exposición a varias monedas puede equilibrar el conjunto de la cartera; en una operación concreta, también puede amplificar las diferencias entre el resultado local y su valor en euros.
No se puede calcular con precisión la rentabilidad de la compra sin conocer el importe de las rentas, los gastos, el calendario de los contratos y la financiación utilizada. El precio tampoco basta para evaluar si el activo está caro o barato. En una adquisición patrimonial, el comprador puede valorar la permanencia del inquilino, la calidad de la ubicación y la posibilidad de mantener el inmueble durante muchos años, pero esa lógica no equivale a una garantía de ingresos. El análisis depende de cifras que no se han divulgado.
Una compra que habla del futuro de las oficinas
La operación no demuestra que todas las oficinas hayan recuperado su atractivo. Más bien refleja una división cada vez más marcada entre inmuebles con demanda y edificios que necesitan renovarse o adaptarse. Los espacios centrales, eficientes y capaces de ofrecer servicios pueden seguir atrayendo a grandes compañías, mientras que otros pierden ocupación. The Post reúne varios de esos atributos y añade un ocupante de alcance global, una combinación que ayuda a explicar por qué una propiedad de oficinas aún puede movilizar una inversión de esta magnitud.
Para Pontegadea, la compra amplía su presencia en Canadá y refuerza una cartera basada en inmuebles de referencia y rentas de alquiler. Para Vancouver, pone de relieve el peso de su centro urbano como destino de empresas y capital inmobiliario. Y para el mercado, deja una señal más matizada que una simple apuesta por las oficinas: la calidad del activo y su uso real importan más que la etiqueta del sector. The Post conserva el rastro de su pasado postal, pero su valor actual depende de que sus torres sigan teniendo empresas, sus comercios actividad y su ubicación atractivo a largo plazo.


¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

¿Qué busca Google con Suncatcher, su primer satélite de IA en órbita?

¿Qué preguntó Trump a Grok antes de capturar a Maduro en Venezuela?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27