
Casa
¿Por qué la vivienda en España sube el doble que en Europa?
España cerró el tercer trimestre de 2025 con un dato que ya no suena a bache ni a anécdota estadística: la vivienda se encareció un 12,8 % interanual, exactamente lo mismo que en el trimestre anterior.

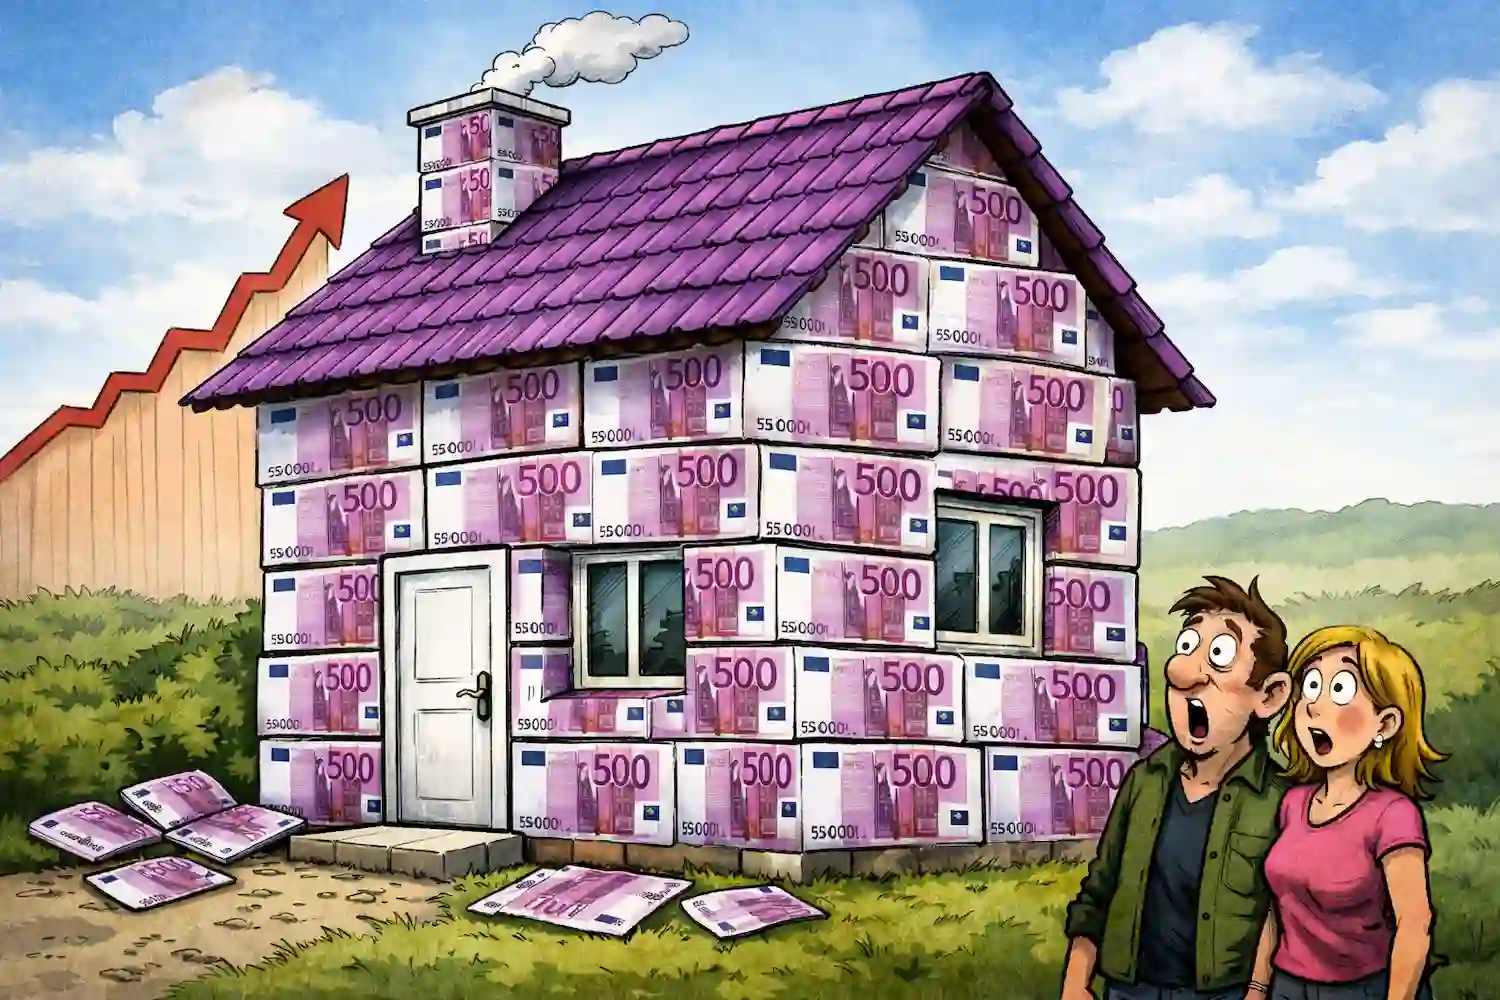
España encadena trimestres al 12% en 2025 y duplica la media europea: en España el precio de vivienda aprieta compras hipotecas y alquileres.
España cerró el tercer trimestre de 2025 con un dato que ya no suena a bache ni a anécdota estadística: la vivienda se encareció un 12,8 % interanual, exactamente lo mismo que en el trimestre anterior. No es un pico, es una meseta alta. Y, por el camino, España se colocó como el cuarto país de la eurozona con mayor subida anual del precio de la vivienda: por delante van Portugal (17,7 %), Croacia (13,8 %) y Eslovaquia (13,4 %). Un ranking incómodo, de esos que no se celebran.
La distancia con Europa es la parte que hace ruido. En el mismo periodo, la media de la Unión Europea registró un aumento del 5,5 % y la zona euro un 5,1 %. Dicho de manera simple: España más que duplica el ritmo europeo. Y cuando una economía grande se descuelga tanto de su entorno, toca mirar debajo del capó. Porque la vivienda, aquí, ha cogido velocidad de crucero. Y el problema no es solo el precio. Es todo lo que arrastra: alquileres tensionados, emancipación tardía, ahorro pulverizado, barrios que cambian de manos y de alma.
España encadena tres trimestres por encima del 12 %: el patrón ya está escrito
Los datos de 2025 dibujan una secuencia muy clara. En el primer trimestre, el precio subió un 12,3 % interanual. En el segundo, un 12,8 %. En el tercero, otra vez 12,8 %. Tres trimestres seguidos por encima del 12 %. Y la inercia venía de antes: ya a finales de 2024 los precios crecían a doble dígito, por encima del 11 %. No alcanzaban el 12 %, pero el mensaje era el mismo: el mercado había entrado en modo aceleración.
Que el dato se repita, trimestre tras trimestre, es casi lo más revelador. No estamos ante un repunte estacional o un reajuste tras una caída previa. Es una tendencia que se está consolidando. Y lo hace, además, en un contexto europeo donde la vivienda también sube… pero lo hace con otra cadencia, otro pulso. En Europa, la vivienda sube. En España, despega.
Ese “despegue” tiene efectos directos. Si el precio sube a este ritmo, el esfuerzo para comprar una casa aumenta incluso aunque el comprador tenga un empleo estable. La entrada al mercado se vuelve más exigente: más ahorro previo, más capacidad de endeudamiento, más margen para asumir gastos asociados (notaría, impuestos, reformas, mudanza). Y cuando la compra se aleja, el alquiler se convierte en destino forzoso. Ahí empieza el círculo.
El mapa europeo: España destaca, pero no está sola en la tormenta
En el tercer trimestre de 2025, hubo ocho países europeos con subidas de precios superiores al 10 %. No es una rareza aislada, ni un fenómeno exclusivamente español. Pero el grupo al que España se asoma dice mucho.
Si se mira el conjunto de la Unión Europea, la mayor subida anual la registró Hungría, con un 21,1 %. Hungría lleva varios trimestres encadenando los mayores aumentos, como si el mercado se hubiese soltado el freno de mano y nadie encontrara la palanca. Tras Hungría se colocaron Portugal (17,7 %), Bulgaria (15,4 %), Croacia (13,8 %), Eslovaquia (13,4 %), España (12,8 %) y, por detrás, Chequia y Lituania (10,8 %).
El contraste con los países “fríos” es igual de llamativo. Finlandia fue el único país que registró una caída anual de precios: -3,1 %, y además acumulaba cinco trimestres consecutivos de descensos. Hubo subidas muy discretas en Chipre (0,1 %), Francia (0,7 %), Suecia (0,5 %) y Luxemburgo (1,2 %). Es decir: en Europa conviven mercados casi planos, mercados que se corrigen y mercados en plena escalada.
España no está en el extremo húngaro, pero sí en el bloque de los que corren. La pregunta es por qué corre tanto.
Qué pasa cuando el precio sube dos dígitos: compra, alquiler y una cadena de efectos
Una subida del 12,8 % interanual significa que una vivienda que hace un año valía 200.000 euros, ahora se mueve en torno a 225.600 euros si se reproduce ese ritmo. La cifra varía por zona y por tipo de inmueble, pero la lógica es la misma: la vivienda se encarece más rápido que el ahorro, más rápido que muchas revisiones salariales, más rápido que la capacidad de las familias de recomponer colchón.
En la práctica, ese encarecimiento impacta en tres frentes:
Primero, el acceso. Quien no tenía vivienda, lo tiene más difícil. No solo por el precio: por la entrada, por el riesgo percibido por el banco, por la estabilidad laboral que se exige, por las condiciones que se negocian.
Segundo, la movilidad. Subidas fuertes reducen la capacidad de cambiar de casa, de barrio o de ciudad. El mercado se vuelve menos fluido, más rígido. Y un mercado rígido suele ser más caro: hay menos rotación, menos oportunidades, más competencia por lo poco disponible.
Tercero, el alquiler. Aunque el alquiler tenga dinámica propia, la compra y el alquiler se miran de reojo. Si comprar se vuelve imposible para muchos, aumenta la presión sobre el alquiler. Y cuando el alquiler se tensiona, el problema se amplifica: se paga más por vivir, se ahorra menos, se retrasa la compra, y vuelta a empezar.
Aquí entra un elemento clave que se repite en el debate público: la vivienda no es un mercado uniforme. No es lo mismo una capital con presión turística y laboral que una ciudad media interior. No es lo mismo un barrio céntrico que un municipio dormitorio. Pero el dato nacional sirve como termómetro: si el país sube un 12,8 %, es que hay motores empujando con fuerza.
Oferta insuficiente: el déficit de vivienda como fondo de pantalla
La frase se escucha tanto que casi pierde peso, pero sigue siendo central: existe un déficit de vivienda para atender una demanda creciente. La demanda crece por varias razones: cambios demográficos, creación de hogares, movilidad laboral, concentración en áreas dinámicas, y también por la propia estructura del mercado, que empuja a la gente hacia el alquiler y prolonga el tiempo de permanencia en él.
La oferta, en cambio, no responde con la misma rapidez. Construir vivienda exige suelo disponible, financiación, permisos, mano de obra, materiales… y tiempo. Y el tiempo, en un mercado que corre, es oro. Cuando la oferta llega tarde, el mercado ya ha subido un escalón.
Además, la oferta no solo es cantidad. Es ubicación y tipo. Mucha demanda se concentra en zonas concretas: áreas metropolitanas con empleo, conectividad, universidades, servicios. Y también en zonas con atractivo turístico o residencial, donde la vivienda compite con usos alternativos. Cuando la oferta no crece allí donde la demanda aprieta, el precio se recalienta sin necesidad de “grandes conspiraciones”. Basta el desequilibrio.
Y luego está el parque público. En muchos países europeos, el peso de la vivienda social o asequible actúa como amortiguador. En España, ese amortiguador es más pequeño. Eso deja el mercado más expuesto: la presión cae casi por completo sobre el parque privado.
El factor juvenil: emancipación tardía y un umbral cada vez más alto
El encarecimiento agrava un fenómeno que lleva años cociéndose: la emancipación tardía. No por elección romántica de seguir en casa, sino por cuentas. El alquiler se lleva una parte muy alta del salario, el ahorro previo se complica y la compra queda a distancia de telescopio. Y cuando se habla de “jóvenes”, en realidad se habla de un rango amplísimo: desde quien empieza a trabajar hasta quien ya roza los 35 y sigue atrapado en contratos temporales o salarios que suben poco.
La vivienda se convierte en una prueba de resistencia. Y no es solo el precio del piso: es la incertidumbre. Si no sabes dónde vas a trabajar dentro de un año, si los contratos cambian, si el alquiler se renueva con subidas, si no hay estabilidad, la compra deja de ser una meta. Pasa a ser un riesgo. Y el mercado, al final, premia al que llega con margen: ahorros familiares, herencias, doble ingreso, capacidad de endeudamiento. Los demás miran desde la barrera.
Este es uno de los puntos donde el dato del 12,8 % deja de ser un porcentaje y se convierte en experiencia cotidiana. Se nota en los anuncios, en las colas para visitar pisos, en las condiciones que se piden, en el hecho de que un piso “normal” se alquila en horas, casi como si fuese una entrada para un concierto.
Europa ajusta por inflación; España también sube en términos reales
Hay una lectura adicional que ayuda a entender la magnitud del fenómeno: la evolución ajustada por inflación. En 2024, los precios de la vivienda en Europa subieron un 0,6 % real (es decir, descontando el efecto de la inflación general) y en la eurozona cayeron un 0,3 % real. En España, la subida real se moderó, pero siguió siendo notable: 5,2 %.
Esto es importante porque desmonta una coartada habitual: “todo sube por la inflación”. No. Incluso descontando el entorno inflacionista, la vivienda en España siguió ganando altura. No es solo un efecto de precios generales, es un fenómeno del mercado inmobiliario en sí mismo.
En otras palabras: si el resto de bienes sube y la vivienda sube aún más, la vivienda está haciendo algo extra. Está corriendo por delante.
Vivienda frente a alquiler: una década de distancia creciente
La comparación de largo plazo en la UE es contundente. Desde 2015 hasta el tercer trimestre de 2025, los alquileres aumentaron un 21,1 % y los precios de la vivienda un 63,6 %. Tres veces más. En el último dato anual (tercer trimestre de 2025 frente al mismo periodo de 2024), los alquileres crecieron un 3,1 % y los precios de la vivienda un 5,5 % de media europea.
Es una tendencia sostenida: desde 2015, los precios de compra subieron más que los alquileres en 25 de los 26 países analizados. Se triplicaron en Hungría (275 %) y se duplicaron en 11 países, con incrementos muy elevados en Portugal (169 %), Lituania (162 %) y Bulgaria (156 %).
Esta brecha tiene una lectura clara. Comprar se ha convertido, en muchos lugares, en un activo que se revaloriza rápido. Eso atrae inversión y refuerza la percepción de que la vivienda “nunca baja”, aunque la realidad sea más matizada. Y cuando esa percepción se instala, el mercado incorpora expectativas: compradores que se apresuran, vendedores que ajustan al alza, inversores que entran para no quedarse fuera. La vivienda es una mercancía rara: se compra para vivir, pero también para proteger capital. Y en épocas de incertidumbre, esa segunda función pesa más.
El trimestre a trimestre: quién baja, quién sube y qué significa
Mirando la comparación con el trimestre anterior, el panorama europeo es movido. En el tercer trimestre de 2025, los precios bajaron en cinco países de la UE y aumentaron en 21. Las mayores caídas trimestrales se registraron en Luxemburgo (-3,1 %), Finlandia (-2,2 %) y Eslovenia (-1,1 %). Los mayores aumentos, en Letonia (5,2 %), Eslovaquia (4,9 %) y Portugal (4,1 %).
Este tipo de dato sirve para entender que el mercado europeo está lejos de moverse al unísono. Hay países en ajuste, países en aceleración y países en una especie de meseta. España, con su subida interanual elevada y sostenida, aparece como un mercado en tensión prolongada, más que como un mercado de saltos bruscos.
La tensión prolongada es peligrosa porque normaliza lo excepcional. Se empieza a asumir que un 12 % anual es “lo que hay”. Y eso cambia decisiones: comprar antes, aceptar peores condiciones, mudarse más lejos, renunciar a metros, aceptar hipotecas más largas. La vida se reorganiza alrededor del precio de la vivienda. No al revés.
Por qué España se mueve así: un cóctel con ingredientes conocidos
No hay una causa única, sino un cóctel. Y cuando un cóctel se repite, el sabor también.
Desequilibrio entre oferta y demanda. La demanda se concentra en zonas con empleo y servicios, y la oferta no crece con la rapidez necesaria en esos puntos calientes. Ese desequilibrio, por sí solo, empuja precios.
Concentración geográfica. España es un país con grandes polos de atracción: áreas metropolitanas, zonas costeras, islas, ciudades con fuerte componente universitario o turístico. Cuando el crecimiento se concentra, también se concentran las subidas.
Vivienda como refugio de valor. En entornos de incertidumbre, la vivienda se percibe como activo estable. Esa percepción impulsa compras no solo por necesidad, también por inversión.
Mercado del alquiler tensionado. Cuando el alquiler se encarece y se vuelve competitivo —en el sentido más desagradable del término—, parte de la demanda intenta pasar a compra. Pero si la compra también sube, se genera un embudo.
Expectativas. La idea de que “si no compro ahora, será más caro” alimenta la demanda adelantada. Y la demanda adelantada alimenta la subida. Es un mecanismo psicológico y económico a la vez.
Nada de esto suena nuevo. Lo relevante es que, en 2025, el cóctel no se ha rebajado. Ha subido de graduación.
Portugal, Croacia, Eslovaquia: vecinos de tabla que dicen mucho
Estar cerca de Portugal en este ranking no es casualidad. Portugal lleva años con una presión inmobiliaria fuerte, con fenómenos de inversión, turismo, y concentración urbana muy marcados. Croacia comparte parte de esa lógica en zonas concretas, con mercado tensionado y atractivo exterior. Eslovaquia es un caso distinto, más ligado a dinámicas internas y a la evolución de su mercado, pero el dato es el dato.
España, por tamaño, tiene una capacidad de arrastre mayor. Cuando España sube un 12,8 %, el debate no se queda en titulares económicos: llega a la política, a la negociación social, a la calle. Porque la vivienda es un tema transversal. No es un sector. Es un suelo literal.
Y en paralelo, países como Francia muestran subidas suaves. Eso no significa que no haya problemas de acceso o tensión en zonas concretas. Significa que el ritmo agregado es distinto, y eso cambia el tono de la crisis.
La anomalía finlandesa: cuando el precio cae y el mundo sigue girando
Finlandia destaca como el único país con caída interanual en el trimestre: -3,1 %, cinco trimestres seguidos de descensos. Es un recordatorio útil: el precio de la vivienda puede corregirse. No es una ley física que suba siempre. Los mercados se enfrían, a veces por tipos de interés, a veces por demografía, a veces por expectativas, a veces por política de oferta.
El punto no es copiar el caso finlandés, porque los contextos son diferentes. El punto es entender que la subida española no es inevitable por definición europea. Es una combinación particular. Y, por tanto, susceptible de cambiar si cambian los factores.
El acceso a la vivienda como problema estructural: cuando el mercado deja de ser solo mercado
A estas alturas, en España, hablar de vivienda es hablar de estructura social. El precio no solo define quién compra o alquila. Define dónde vive la gente, cuánto tarda en independizarse, cuánto puede ahorrar, qué tipo de familia puede formar, cuánto tiempo dedica a desplazarse, qué barrios se vacían de residentes tradicionales.
Una subida sostenida del 12 % anual actúa como una marea. No se nota en un día. Se nota cuando miras atrás y la costa ya está lejos.
En las zonas más dinámicas, este encarecimiento se convierte en un mecanismo de selección: entran quienes tienen más recursos, salen quienes no. Y eso no es un discurso abstracto, es un cambio visible en los comercios, en las escuelas, en la composición de los barrios. La vivienda no solo se compra. Se hereda, se transmite, se acumula. Y esa acumulación crea diferencias persistentes.
Lo que dejan los datos del tercer trimestre de 2025
El tercer trimestre de 2025 confirma una realidad que ya no se puede maquillar con eufemismos: España está entre los mercados de vivienda más recalentados de la eurozona, con una subida del 12,8 % interanual que duplica con creces el ritmo europeo. El dato no llega solo: se suma a dos trimestres previos por encima del 12 % y a una fase final de 2024 con incrementos ya de doble dígito. En la comparación europea, España se sitúa por detrás de Portugal, Croacia y Eslovaquia en la eurozona; y, en el conjunto de la UE, el liderazgo lo tiene Hungría con un 21,1 %, mientras Finlandia es el único país con caídas anuales, -3,1 %.
La fotografía es clara. Y el fondo también: desequilibrio de oferta y demanda, concentración en zonas con presión residencial, y un mercado que lleva demasiado tiempo subiendo sin que el resto de variables —salarios, ahorro, capacidad de compra— acompañen al mismo ritmo. El resultado es un acceso cada vez más difícil, especialmente en las áreas más tensionadas, y un problema que ya no es de ciclo: es de estructura.


Para qué sirve realmente el cajón de abajo del horno (y por qué casi nadie lo usa bien)

De Lora del Río a Escocia: el ánfora de aceite que cuenta la primera globalización

El Mediterráneo se calienta y la posidonia florece como nunca: por qué es alerta y esperanza a la vez

La caja negra de los volcanes: los cristales que guardan el secreto de las erupciones

Un año después de la DANA: casi la mitad de los afectados sigue con malestar psicológico

¿Cuáles son los mejores casinos sin licencia en España en 2026?

¿Qué son los casinos fuera de España y qué licencia internacional tiene cada uno en 2026?

¿Qué son los casinos sin DNI y cuándo piden verificar tu identidad en 2026?

¿Qué son los casinos con licencia de Curazao y cómo elegir uno fiable en 2026?

¿Cuáles son los mejores casinos online europeos en 2026 y cómo elegir uno seguro desde España?

¿Qué son los casinos sin autoprohibición y es legal jugar en ellos desde España en 2026?
