Economía
¿Sube tu sueldo y Hacienda aprieta? La trampa del IRPF
La trampa es elegante y fea a la vez: el salario sube en euros para no quedarse atrás con los precios, pero el IRPF no acompasa sus tramos, mínimos y deducciones con ese mismo ritmo. Resultado: se paga más impuesto sin ganar poder de compra.

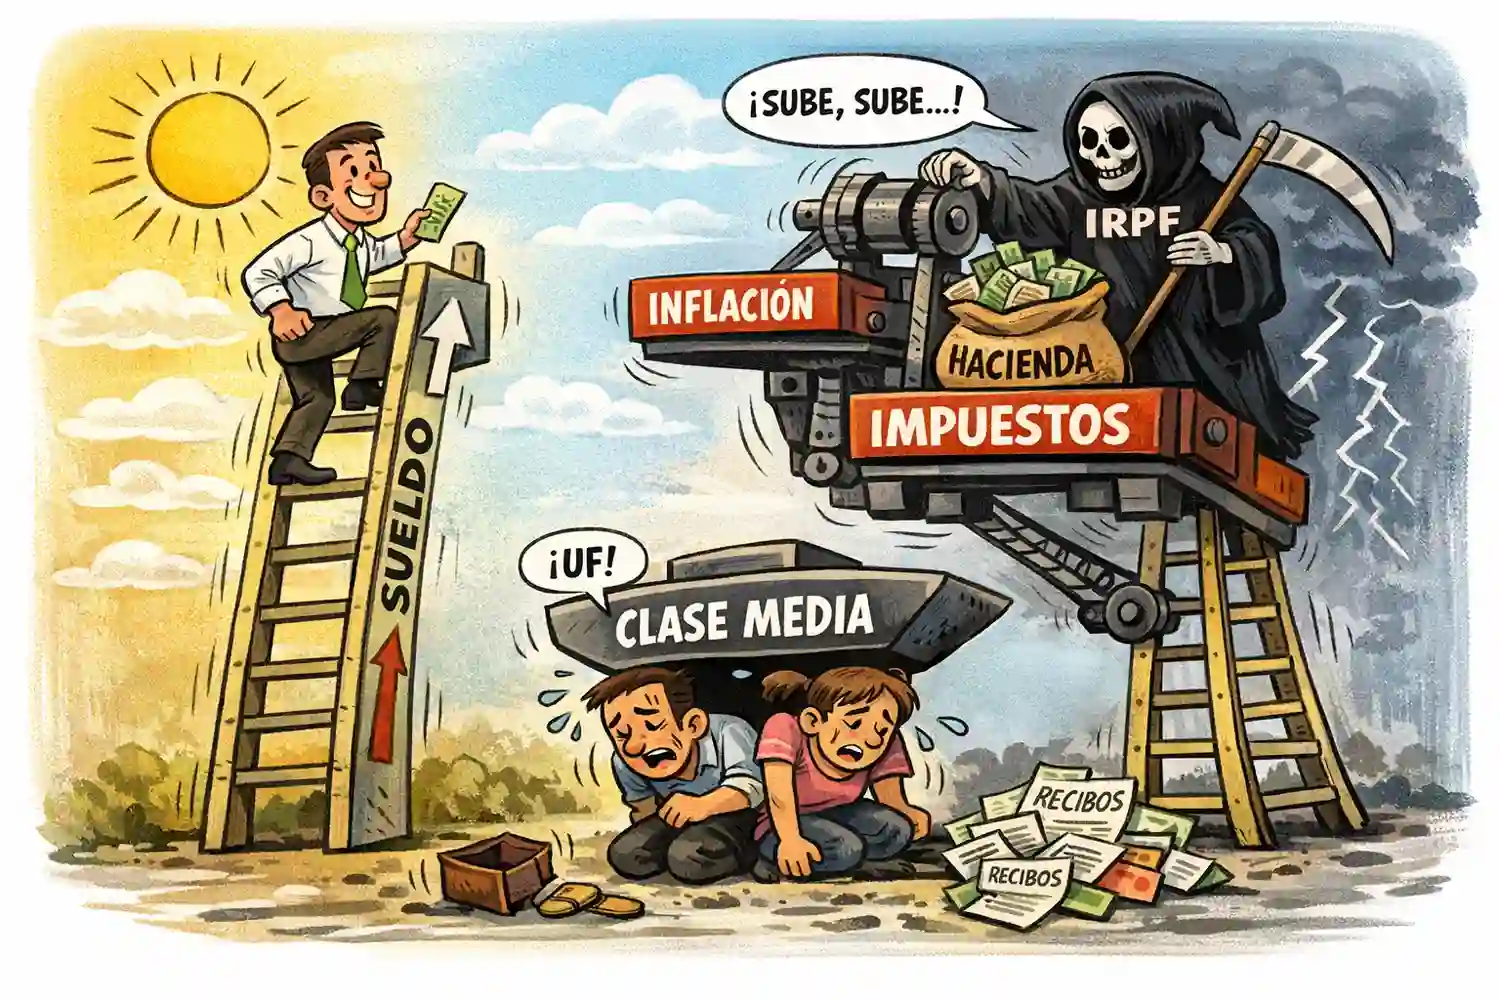
Sueldos que suben sin aliviar el bolsillo, tramos IRPF congelados y una “subida invisible” que castiga a la clase media en España, mes a mes.
La trampa es elegante y fea a la vez: el salario sube en euros para no quedarse atrás con los precios, pero el IRPF no acompasa sus tramos, mínimos y deducciones con ese mismo ritmo. Resultado: se paga más impuesto sin ganar poder de compra. A esto se le llama progresividad en frío (o “progresividad fría”), y en la práctica funciona como una subida fiscal silenciosa, de las que no cambian la ley a golpe de titular pero sí cambian la nómina, milímetro a milímetro, mes tras mes.
La progresividad en frío: cuando la inflación hace de recaudador
El debate ha vuelto al primer plano por un artículo publicado en Euribor.com.es y firmado por Jotax el 28 de enero de 2026, que pone nombre y ejemplo a una sensación muy extendida: “me suben el sueldo, pero no me cunde”. Y esa sensación, cuando se pasa por el filtro del IRPF, se convierte en números: más retención, más tipo efectivo, más parte de la renta cayendo en escalones superiores… aunque la vida siga igual de cara. El fenómeno no es nuevo, pero sí ha ido ganando peso en un contexto de inflación alta y ajustes salariales parciales, con el añadido de que España no tiene un mecanismo automático y general para indexar el impuesto al IPC; lo que hay son decisiones parciales, parches, correcciones selectivas y mucha batalla política.
Deflactar el IRPF no es “regalar” impuestos: es evitar un atajo
Lo que se ajusta y lo que se queda quieto
Deflactar el IRPF significa actualizar los tramos y ciertas cantidades clave (mínimos personales y familiares, deducciones, reducciones) para que no se erosionen con la inflación. Si los precios suben y el sueldo sube “para compensar”, un sistema deflactado intenta que el contribuyente no salte de escalón solo por esa subida nominal. No es una rebaja fiscal “porque sí”; es, más bien, evitar que el impuesto se endurezca solo mientras el poder de compra se encoge.
Aquí conviene bajar el volumen de los mitos. El más habitual: el salto de tramo no hace que “todo” el salario tribute al tipo más alto, sino que una parte adicional de la renta empieza a tributar a un tipo marginal superior. El problema, real, llega cuando esa parte crece con el tiempo y empuja el tipo efectivo (lo que se paga de media sobre el total) hacia arriba. Es como una escalera en la que el escalón no se mueve, pero el suelo sí: cada año se pisa más alto para estar en el mismo sitio.
También pesa lo que casi nadie mira hasta que duele: los mínimos y las deducciones están escritos en euros, no en “euros reales”. Si la inflación erosiona esos importes y no se actualizan, protegen menos renta. En la base imponible, en la cuota, en el resultado final. Todo sin necesidad de anunciar una “subida de impuestos” como tal.
El IRPF estatal y autonómico: una pinza a dos manos
El IRPF en España tiene parte estatal y parte autonómica. En la parte estatal, la tarifa general se mueve entre un tipo mínimo y uno máximo, pero cada comunidad autónoma configura su propia escala para su tramo. Por eso el mismo salario puede notar diferencias según el territorio, y por eso el debate sobre deflactación no es solo “Hacienda sí o no”, sino también autonomías sí o no, y cuánto. En años recientes se han visto estrategias distintas: algunas comunidades han optado por ajustes o deflactaciones en su tramo autonómico; otras han preferido deducciones selectivas, muchas ligadas a vivienda, familia o alquiler. Y, mientras tanto, el tramo estatal ha ido por su carril, con la discusión centrada en si una deflactación general beneficiaría más a rentas altas o si el coste recaudatorio obligaría a recortes o a subir otros impuestos.
El dinero que entra “sin tocar la ley”: la cifra que incomoda
Cuando se aterriza esto en macroeconomía, aparece el dato que explica por qué la progresividad en frío no se corrige con un simple chasquido: recauda. La Autoridad Independiente de Responsabilidad Fiscal (AIReF) ha estimado que no ajustar el IRPF a la inflación puede aportar en torno a 1.800 millones de euros adicionales al año hasta 2031, sumando más de 14.000 millones en ese periodo. Y no es un fenómeno de laboratorio: en el tramo 2021-2024 ya se habría acumulado una cifra en torno a los 10.000 millones por esta vía, en un contexto donde los precios empujaron y las piezas del impuesto no se movieron al mismo paso.
Esa recaudación “extra” tiene una lectura política inevitable. Desde el Gobierno se ha defendido que una deflactación general del IRPF favorecería en mayor medida a las rentas altas, y que la prioridad debe ser proteger rentas bajas con medidas específicas, ampliando reducciones o modulando deducciones. En paralelo, desde el mundo fiscal y económico se insiste en que el efecto de no indexar es una subida encubierta, y que lo encubierto no deja de ser subida: cambia la carga real sin que el contribuyente tenga la sensación de haber “mejorado”.
La discusión se vuelve áspera cuando se mezcla con las reglas fiscales europeas y la necesidad de cuadrar números sin margen político para grandes reformas. Porque la progresividad en frío, por muy técnica que suene, es una herramienta recaudatoria con la ventaja —para quien gobierna— de que no requiere anunciar una subida explícita. El impuesto se endurece solo, con el viento de la inflación a favor.
La clase media en la diana: números que no suenan a teoría
La factura media que se cuela por debajo de la puerta
Funcas ha puesto cifras al efecto de no indexar elementos centrales del IRPF entre 2021 y 2024. Su estimación apunta a un incremento recaudatorio acumulado cercano a 9.700 millones de euros por no actualizar, entre otros, mínimos personales y familiares y la reducción por tributación conjunta. Y, bajando a impacto medio por niveles de renta, la factura adicional atribuida a este fenómeno se situaría alrededor de 311 euros en rentas medias-bajas, 458 euros en rentas medias y 622 euros en rentas medias-altas, con matices metodológicos, pero con una idea nítida: el golpe no es uniforme y la zona media sale especialmente tocada.
El mecanismo tiene algo de trampa de feria: no hace falta que el tipo suba para que el impuesto apriete. Basta con que el salario nominal crezca por la inflación, que parte de ese aumento cruce límites fijos, y que las protecciones del impuesto —mínimos, reducciones— pierdan valor real. Si además el hogar tiene una estructura de gasto con más peso de alimentos y energía, la sensación de estar pagando más por estar igual se intensifica. La inflación no afecta igual a todos los carritos, pero el IRPF mira el número, no la cesta.
El espejismo del “sueldo mejor” y el golpe en la nómina
En la vida real, lo que se ve es la nómina: retenciones que cambian, un neto que no despega, y esa impresión de que el aumento se lo llevó alguien por el camino. La retención es un pago a cuenta, sí, y en la declaración se regulariza, pero funciona como termómetro emocional y como realidad contable: es dinero que no llega a la cuenta bancaria cada mes. Y aquí aparece un detalle técnico con consecuencias muy tangibles: el cálculo de retenciones sigue un procedimiento formal, con algoritmos publicados para cada ejercicio, y cualquier ajuste de parámetros o umbrales puede mover el resultado aunque el salario “solo” se haya actualizado por inflación.
En paralelo, hay otro factor que enreda el debate: el salto de tramo no es un “todo o nada”, pero sí puede afectar al tipo efectivo con el tiempo. Cuando la parte de renta que tributa en escalones superiores crece, el porcentaje medio sube, y la diferencia se nota sobre todo en sueldos donde cada euro cuenta. En salarios altos, la subida puede quedar diluida en un conjunto más amplio; en salarios medios, la subida se siente como una mano extra dentro del bolsillo del abrigo.
El caso SMI y la deducción de 340 euros: el parche que retrata el problema
Pocas historias explican mejor la tensión entre inflación, salarios y diseño fiscal que lo que ocurrió con el salario mínimo interprofesional (SMI) y el IRPF. En 2025, el SMI se situó en 16.576 euros anuales, y el debate estalló cuando se vio que, por superar ciertos umbrales y por el encaje de deducciones, algunos contribuyentes que apenas quedaban por encima podían enfrentarse a tipos marginales disparatados, con cálculos que llegaron a rozar o superar cifras propias de un accidente fiscal.
La solución aprobada pasó por una deducción de hasta 340 euros para rentas del trabajo vinculadas a ese umbral, con un mecanismo decreciente que se extiende hasta 18.276 euros: a partir del SMI, la deducción se va reduciendo gradualmente, con una fórmula que recorta 0,20 euros por cada euro adicional en esa franja. La idea era evitar el “escalón” brutal: que cobrar un poco más no supusiera perder de golpe el alivio fiscal y caer en un marginal absurdo. Es un ejemplo de manual de cómo un diseño con umbrales fijos puede generar efectos indeseados cuando los salarios se mueven y el impuesto no reajusta bien sus piezas.
El episodio tuvo, además, lectura política y nombres propios. La tensión se hizo visible entre María Jesús Montero, como ministra de Hacienda, y Yolanda Díaz, desde Trabajo, dentro de un Gobierno de coalición donde PSOE y Sumar chocaron por la tributación del SMI. En el Congreso, la corrección también se vinculó a acuerdos con fuerzas como el BNG, y terminó incorporándose mediante una disposición en una norma publicada en el BOE. Más allá del ruido parlamentario, lo que quedó fue el síntoma: cuando se empuja un salario por la inflación o por una subida nominal, el impuesto puede convertirlo en un terreno minado si no se calibran bien tramos, deducciones y retiradas progresivas.
Autonomías, deflactaciones parciales y un país con 17 calculadoras
El mapa autonómico complica cualquier conversación sobre “el IRPF” como si fuese una sola cosa. Hay diferencias de tipos, diferencias de deducciones, diferencias de estrategias. En algunos ejercicios se han visto deflactaciones en tramos autonómicos para compensar inflación, y también ajustes selectivos: deducciones por alquiler, por nacimiento, por conciliación, por gastos educativos, por vivienda habitual en determinados supuestos. Lo relevante, en el contexto de progresividad en frío, es que muchas de estas medidas actúan como parches localizados: alivian a unos perfiles y dejan a otros en la intemperie.
Un ejemplo claro de enfoque técnico ha sido el de Canarias, que aprobó una deflactación progresiva de su escala autonómica en 2025, con ajustes más intensos en los primeros tramos y más suaves a medida que sube la renta. Ese tipo de diseño intenta proteger más a las rentas bajas y medias, evitando regalar el mismo porcentaje a todo el mundo. Es una respuesta que suena “razonable” en un debate envenenado: no deflactar todo igual, sino deflactar más donde el impacto social es mayor.
Mientras tanto, la parte estatal del impuesto se mantiene como referencia común y, con ella, la discusión de fondo: si no se deflacta, el Estado recauda más por inercia; si se deflacta, se pierde recaudación y el coste hay que asumirlo con ajustes o con ingresos por otras vías. En esa ecuación entran, además, las cotizaciones sociales, el IVA, la evolución del empleo y la productividad, y el compromiso de España con las nuevas reglas fiscales europeas. Por eso el debate se repite cada año como un déjà vu con distinta decoración: la inflación cambia, los salarios se mueven, los tramos esperan quietos, y la negociación política decide cuánto se corrige… o cuánto se deja correr.
En el plano práctico, esta diversidad se refleja en algo muy concreto: las retenciones. El tipo de retención se calcula con parámetros que intentan aproximar la cuota final, pero la realidad autonómica, las circunstancias personales y la existencia de varios pagadores pueden convertir esa aproximación en un laberinto. Un cambio pequeño —un complemento, una subida pactada, una actualización salarial— puede mover el tipo de retención lo suficiente como para que el neto cambie de forma visible. Y eso alimenta la sensación de “subida invisible”: no se ve la reforma, se ve el efecto.
El debate de fondo: entre justicia fiscal y recaudación automática
La progresividad en frío no es solo una discusión de técnica tributaria; es una discusión sobre legitimidad. Si el impuesto se endurece por inflación sin que el poder adquisitivo mejore, se produce una desconexión: el contribuyente siente que el sistema le trata como si hubiera prosperado cuando, en realidad, solo ha evitado retroceder. Esa desconexión erosiona confianza y hace que cualquier campaña de la renta se viva con más irritación.
A la vez, hay un argumento que se repite desde Hacienda y que conviene poner encima de la mesa sin caricatura: deflactar toda la tarifa de manera general puede suponer un alivio mayor en euros para quien más paga, porque el ahorro absoluto crece con la base. Por eso se ha preferido, en algunos momentos, actuar con medidas dirigidas a rentas bajas, ampliando reducciones por rendimientos del trabajo o creando deducciones específicas como la del SMI. El problema es que esas medidas, por definición, son quirúrgicas y no siempre compensan el efecto acumulado de la inflación en todo el sistema, especialmente en esa franja donde la clase media se concentra: salarios que no son bajos, pero tampoco holgados; hogares con hipoteca o alquiler, niños, gastos fijos, y poca capacidad de absorber sorpresas.
En medio queda la palabra que suena a tecnicismo pero se entiende en la nevera: capacidad real. El IRPF grava renta, sí, pero la renta real es otra cosa cuando el coste de vida cambia. Si el impuesto no refleja ese cambio, la progresividad deja de ser solo “paga más quien más tiene” y se convierte, parcialmente, en “paga más quien ha tenido que subir para no perder”. Y eso, en política fiscal, es dinamita lenta.
La factura que no se anuncia
Lo que deja esta discusión es una fotografía incómoda y muy española: el IRPF como herramienta de redistribución convive con un efecto colateral que se vuelve enorme cuando la inflación aprieta. La progresividad en frío convierte la subida nominal de salarios en un motor recaudatorio, y lo hace con un estilo casi invisible, sin reforma espectacular, sin grandes titulares en el BOE dedicados a “subimos impuestos”, pero con impacto real en la nómina y en la declaración. Los datos que han circulado en el último año, tanto desde organismos como la AIReF como desde análisis de Funcas, apuntan a que el fenómeno no es marginal y que la recaudación asociada es relevante, con especial presión en el tramo medio de renta.
El episodio del SMI y la deducción de 340 euros, con su retirada progresiva hasta 18.276 euros, sirve como espejo: cuando el sistema no calibra bien los umbrales frente a salarios y precios, aparecen efectos extremos y hay que corregir con urgencia. En el resto de escalones la urgencia no se ve, pero la suma acaba pesando. Y ahí está la clave periodística, sin adorno: la inflación puede actuar como recaudador silencioso si el impuesto no se reajusta, y ese silencio, cuando se traduce en euros, deja de ser silencioso.
Este artículo ha sido redactado basándose en información procedente de fuentes oficiales y confiables, garantizando su precisión y actualidad. Fuentes consultadas: AIReF, Agencia Tributaria, Boletín Oficial del Estado, Funcas, El País, Euribor.


¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

¿Qué busca Google con Suncatcher, su primer satélite de IA en órbita?

¿Qué preguntó Trump a Grok antes de capturar a Maduro en Venezuela?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27