Economía
¿Por qué la plata marca récord histórico y qué sigue?
La plata ha batido sus marcas de todos los tiempos este viernes y ha rozado los 56 dólares por onza, en una sesión extraordinaria empujada por la expectativa de un recorte de tipos de la Reserva Federal de EE.

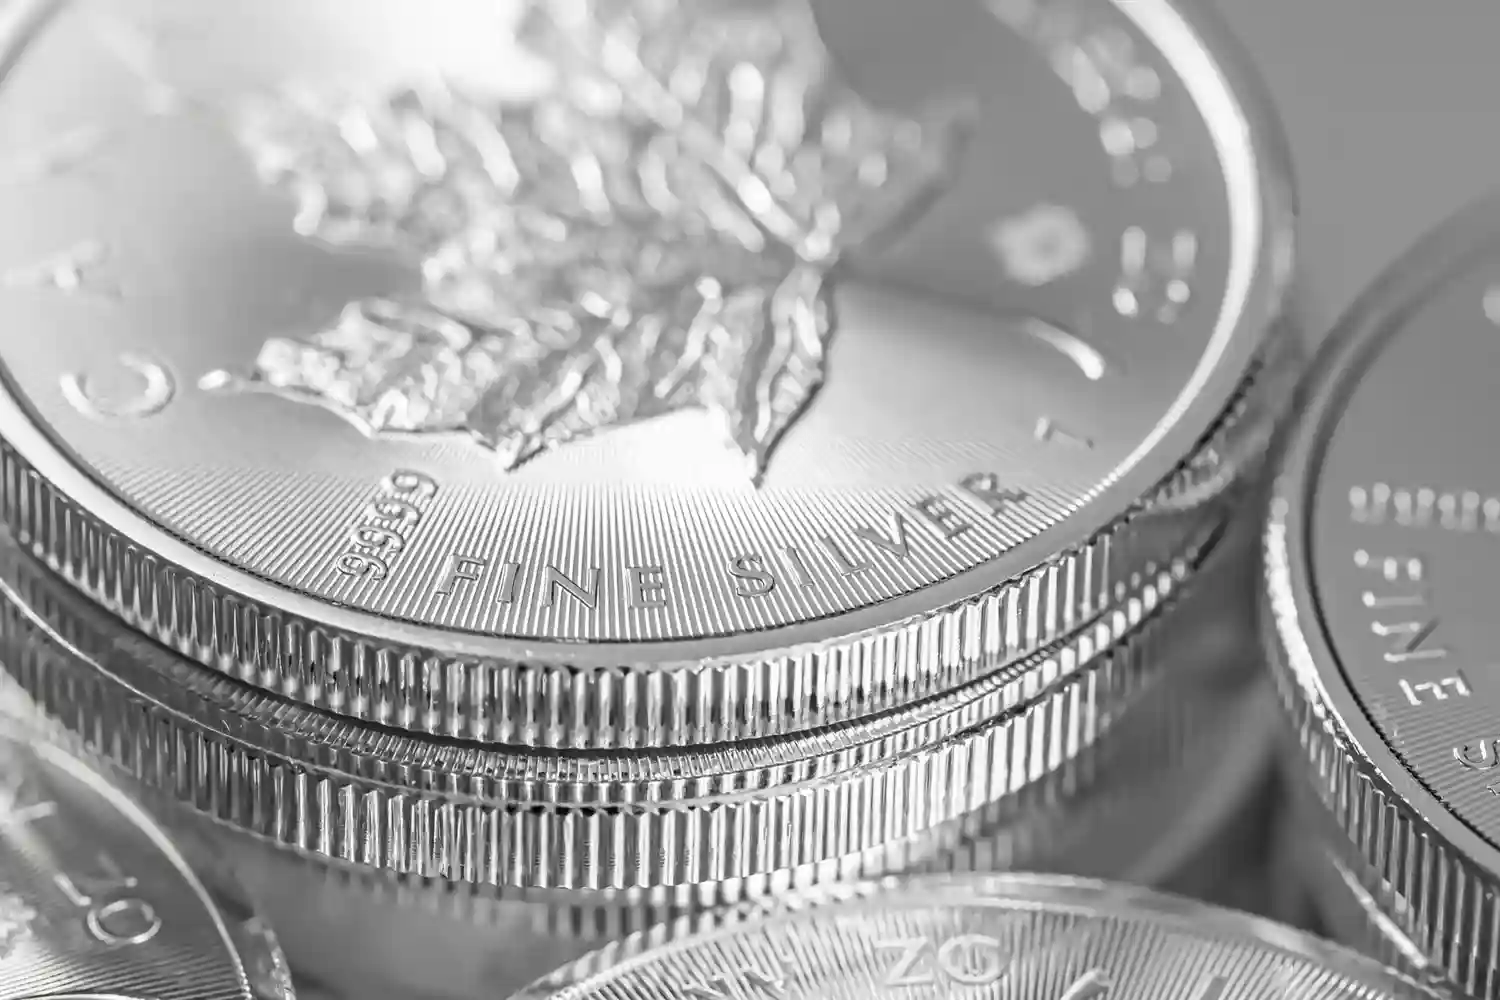
Plata en máximos históricos, cerca de 56 $/oz: tipos de la Fed, escasez en Londres y demanda solar explican el salto y lo que viene después.
La plata ha batido sus marcas de todos los tiempos este viernes y ha rozado los 56 dólares por onza, en una sesión extraordinaria empujada por la expectativa de un recorte de tipos de la Reserva Federal de EE. UU. en diciembre y por tensiones muy visibles en el mercado físico. El salto no es caprichoso: confluyen un menor coste de oportunidad para mantener posiciones en metales, una escasez de barras en los principales centros de negociación y una demanda industrial que no afloja en sectores como la energía solar, la electrónica o la defensa. Con ese cóctel, el metal blanco ha cruzado umbrales psicológicos y se ha colocado en el centro del tablero financiero global.
El dato del día es concreto: 55,6 dólares por onza a las 16:57 (15:57 GMT), por encima del anterior pico de octubre (54,49 dólares). En la sesión, la plata ha subido cerca del 4 % y, en lo que va de 2025, acumula más del 90 % de revalorización. Se encamina a firmar su mejor año desde 1979, cuando el rally —recordado por su violencia— acabó desembocando en el colapso del llamado Jueves de Plata. Ese paralelismo histórico está en la memoria del mercado, pero el contexto actual tiene su propia lógica: tipos a la baja en el horizonte, dólar más débil, tensiones de oferta y un consumo real de metal que hoy es bastante mayor que hace cuatro décadas.
Un máximo con nombre, hora y sentido
La serie de máximos no es un capricho estadístico ni un cruce pasajero de órdenes. El precio superó los 54,49 dólares alcanzados en octubre y consolidó la ruptura con un volumen que delata interés genuino, no sólo saltos automáticos de stops o cierres de cortos. La sesión dejó la fotografía de un mercado que se mueve a la vez por expectativas macro —esa posible bajada de tipos de la Fed en diciembre— y por una estructura física tensionada. En Londres, el epicentro del comercio over the counter del metal, las primas por disponibilidad se han ido estrechando y ensanchando como una goma, con picos de nervios cuando faltan barras estándar en el circuito mayorista. A ello se suma un arbitraje con Nueva York, donde los futuros del Comex marcan el pulso financiero pero dependen, al final, de entregas reales.
No es casual que el repunte llegue en una semana en la que diversas casas de análisis han explicitado escenarios de política monetaria más laxa a corto plazo. Un recorte de tipos reduce el rendimiento relativo de la liquidez y abarata el carry de mantener posiciones largas en materias primas. El oro y la plata sienten ese viento de cola con intensidad: no pagan cupones, no generan flujo por sí mismos, así que el coste de oportunidad lo es todo. Si la Reserva Federal baja el precio del dinero en su reunión de diciembre, el argumento que hoy ha empujado al metal blanco se refuerza; si se diluye, el mercado ajustará. Pero el suelo industrial —más duro que en otras épocas— no se evapora en una tarde.
Motores del rally: macro, refugio y fábricas
La explicación de la escalada se apoya en tres patas. La primera, la macroeconomía: las expectativas de relajación monetaria, un dólar algo menos fuerte que meses atrás y la caída de las rentabilidades reales en los bonos han devuelto atractivo a los metales preciosos. La segunda, la función refugio: en períodos de incertidumbre —comercial, geopolítica o financiera—, el oro tira del carruaje y la plata lo acompaña, a veces con más beta, acelerando los movimientos cuando entran flujos a carteras que buscan cobertura. La tercera, la demanda industrial, que convierte a la plata —a diferencia del oro— en un insumo de producción que se compra no sólo por expectativas, también porque hace falta.
Ese matiz industrial es decisivo en 2025. Paneles solares, conectores de alta conductividad, electrónica de potencia, sensores, catalizadores, dispositivos médicos, contactos eléctricos en automoción, recubrimientos. La lista es larga. Aunque la industria fotovoltaica ha reducido la carga de plata por vatio con nuevas arquitecturas (para abaratar y ganar eficiencia), el volumen global instalado sigue creciendo en cifras de dos dígitos. La ecuación, en la práctica, mantiene el consumo de plata en niveles elevados y presiona el equilibrio con la oferta minera y el reciclaje. Cuando la cadena de suministro se estira —o se percibe que podría estirarse—, los precios responden.
Qué está pasando en el mercado físico: Londres aprieta, China envía, Nueva York ajusta
Detrás del gráfico hay una logística. Londres sigue siendo el gran mercado OTC para la plata física y donde se busca (o no) metal “listo para entrega”. En episodios recientes, las primas del spot londinense sobre los futuros del Comex se ensancharon al calor de faltas puntuales de barras en las bóvedas homologadas. Ese diferencial incentivó movimientos llamativos: envíos desde Estados Unidos y China hacia el mercado londinense para aprovechar mejores precios internacionales y obtener liquidez inmediata. La operación tiene sentido para operadores que gestionan inventarios: venden donde el precio neto —descontados fletes, seguros y financiación— compensa. El resultado, cuando la disponibilidad está justa, suele ser el mismo: menos holgura, más volatilidad.
La guerra comercial planea como un riesgo adicional. La sola posibilidad de aranceles selectivos sobre determinados metales o productos intermedios altera decisiones. La plata, por su papel en cadenas de valor sensibles —tecnología, energía, defensa—, no es inmune. Joaquín Robles, analista de Banco BiG, lo resume con una frase que se impone por lógica: si la plata se necesita, se compra “esté cara o barata”, porque forma parte del proceso productivo. Ese carácter insustituible en ciertos eslabones explica por qué los compradores industriales no desaparecen del mercado por un pico de precios; modulan, renegocian, aplazan si pueden… pero compran. En paralelo, Manuel Pinto, de XTB, ha puesto el foco en la salida de metal desde China hacia Londres para capturar mejores precios y reforzar caja en un momento de disponibilidad ajustada. La fotografía coherente: Asia alivia Londres, Londres respira, pero el balance global sigue tenso.
La especulación también tiene su papel. Con el precio en tendencia y titulares de máximos, entran volúmenes de inversores tácticos, operadores sistemáticos y fondos que replican momentum. El propio Robles advertía de “volúmenes mucho más fuertes que otros años”, un rasgo que puede acelera subidas pero también agravar correcciones cuando el nervio cambia de dirección. Nada nuevo bajo el sol: la plata siempre ha sido más nerviosa que el oro. Su mercado es menor, la profundidad de libro es más fina y la sensibilidad al apalancamiento es mayor. Por eso conviven jornadas de euforia con barridas que devuelven al precio varios dólares en cuestión de horas.
Récord absoluto, pero con matices: cómo se cuentan los máximos
Hablar de “máximo histórico” en la plata requiere una aclaración técnica. Depende del mercado de referencia y de qué precio exacto se tome. El London Fix (la subasta diaria de referencia) no es lo mismo que el intradiario del Comex o las cotizaciones históricas del Chicago Board of Trade. Las cifras que el sector maneja como hitos son conocidas: en 1980, el precio fijado en subasta londinense llegó a 49,45 dólares antes del desplome asociado al Jueves de Plata. En el Comex de Nueva York, ese mismo año, se registró un pico de 50,35 dólares; en el CBOT, 52,5 dólares. En la era poscrisis, con los programas de flexibilización cuantitativa, la plata tocó 49,80 dólares intradía en junio de 2011.
El salto de hoy despeja el debate: 55,6 dólares deja atrás esos niveles y convierte 2025 en el año de todos los récords para el metal blanco. Importa subrayarlo porque la comparación con 2011 sirve para dimensionar cuánto ha cambiado el “marco físico”. Entonces, la demanda industrial era fuerte, sí, pero la fotovoltaica no tenía el peso actual, la electrónica de potencia estaba lejos del despliegue de hoy y la electrificación de la economía no había entrado en la fase acelerada. También la oferta ha cambiado: nuevas minas, cierres, leyes de mineral a la baja en algunos yacimientos y un reciclaje que crece, pero no lo suficiente como para neutralizar del todo la presión del consumo.
Quién compra, quién vende: un mapa de actores
En la demanda, además de los compradores industriales —fabricantes de módulos solares, empresas de electrónica, defensa—, aparecen los inversores: desde fondos especializados hasta particulares que acceden al metal a través de ETFs o de monedas y lingotes. En Europa, la plata física vive picos de interés cuando los titulares rompen la barrera de lo extraordinario; en Estados Unidos, la base inversora es más estable y responde con rapidez a la narrativa de “cobertura frente a política monetaria laxa”. En el lado vendedor, la minería y el reciclaje marcan el flujo estructural, mientras que operadores con inventario optimizan precios intercambiando entre plazas (Londres, Zúrich, Hong Kong) según primas, fletes y financiación.
Ese juego de equilibrios se ha visto alterado en 2025 por dos vectores: por un lado, la reducción de existencias visibles en algunos almacenes vinculados a mercados asiáticos; por otro, la mejora de precios en Londres que atrajo metal desde otras jurisdicciones. El mercado lee esa señal como demuestra de tensión. Y con razón. Cuando un centro como Londres necesita absorber grandes cargas en poco tiempo, el precio spot tiende a desvincularse del futuro puro y a pagar una prima que habla, más que de miedo, de urgencia.
El papel del dólar y los tipos: una relación de ida y vuelta
Aunque el motor industrial hace de contrapeso, la plata sigue mirando al billete verde. Un dólar más débil abarata la onza para compradores no estadounidenses y, en términos estadísticos, suele correlacionar con precios al alza en metales. La otra variable sensible son los tipos reales —la diferencia entre rentabilidad nominal y expectativas de inflación—. Cuando los tipos reales caen, sube el atractivo de activos que no generan intereses. Si en las próximas semanas las comunicaciones de la Reserva Federal consolidan el escenario de bajada en diciembre, el argumento financiero seguirá encima de la mesa. Si cambian el paso, el mercado lo notará.
La historia reciente sugiere una prudencia obvia: la plata amplifica los giros de narrativa. Lo hizo en 2011 (subida explosiva y corrección), lo hizo en 2020 con la salida del confinamiento y lo está haciendo ahora. La diferencia es que esta vez la línea de base —el uso industrial— se sienta sobre sectores con tracción estructural: transición energética, digitalización, seguridad. Difícil de desmontar de un plumazo.
España y Europa: industria, inversión y efectos colaterales
Para España y la UE, el rally tiene derivadas específicas. El ecosistema fotovoltaico —donde operan integradores, developers y fabricantes de componentes— acusa en su estructura de costes un incremento del precio de la plata, aunque su peso por vatio esté más contenido que hace cinco años. Los proyectos con contratos cerrados meses atrás pueden ver erosionados sus márgenes si no tienen coberturas. A la vez, la parte de electrónica y equipamiento industrial (desde automatización a conectividad) repercute el coste del metal en sus listas de precios con retardo, lo que explica algunas revisiones de tarifas en catálogos técnicos durante 2025. En la joyería y la platería, más sensibles al precio al público, el impacto es directo: suben los PVP o se adelgaza el gramaje de las piezas.
En el capítulo inversor, los ETFs europeos respaldados por metal han alternado entradas y salidas en función de la volatilidad, y las tiendas de metales han reportado picos de demanda de monedas tipo Maple Leaf, Britannia o Libertad. El pequeño ahorrador, cuando entra, suele hacerlo después de los grandes tramos de subida; conviene recordar que la volatilidad de la plata es mayor que la del oro y que la curva de aprendizaje —sobre todo si se opera con apalancamiento a través de derivados— puede salir cara en sesiones como la de hoy.
Señales de corto plazo: qué mira ahora el mercado
La agenda inmediata está marcada por la reunión de diciembre de la Reserva Federal. Un recorte materializaría la expectativa que hoy ha calentado el precio y, por pura aritmética financiera, sostendría el argumento del metal. Al margen de la Fed, hay cinco indicadores que el mercado vigila con lupa:
La prima entre el spot de Londres y los futuros de Nueva York, termómetro de tensión en la disponibilidad física. Si vuelve a ampliarse con fuerza, significa que las bóvedas londinenses tienen que atraer más barras a golpe de precio.
Los inventarios visibles y los flujos entre Asia y Europa. Las cifras de existencias asociadas a determinados mercados —y sus movimientos— son la pista más clara de si la escasez remite o se cronifica.
Las tasas de préstamo del metal, que en episodios de estrés suben, encareciendo la financiación de posiciones cortas y empujando a cierres forzados.
La actividad de los ETFs: entradas sostenidas suelen estabilizar el precio; salidas abruptas en máximos, en cambio, avisan de probables recogidas de beneficios.
El dólar y los tipos reales en EE. UU., porque el canal financiero sigue dictando la velocidad de los recorridos, aunque ya no determine en solitario la dirección.
Memoria de 1979–1980 y 2011: lecciones útiles sin nostalgia
Comparar con 1979–1980 sale solo, pero conviene hacerlo con cuidado. Aquella escalada culminó en una intervención regulatoria y en un colapso que dejó cicatrices: restricciones a posiciones apalancadas, subidas de márgenes, un mercado muy delgado y mucha venta forzada. Hoy, el circuito es más grande, está más diversificado por geografías y tiene más controles de riesgo. Aun así, la plata sigue siendo un activo en el que una combinación de apalancamiento y nervio puede diseñar sesiones vertiginosas.
El 2011 es el otro espejo. La plata subió con la liquidez abundante de la poscrisis y corrigió cuando el dólar y los tipos reales giraron. ¿Qué cambia en 2025? Que la demanda industrial pisa más fuerte y que la transición energética ha hecho de la plata un insumo crítico. No es un seguro contra caídas —no lo es—, pero eleva el suelo sobre el que descansa la tesis de fondo y modula, al menos en parte, la violencia de algunos retrocesos.
Qué dicen los analistas: una foto coral
La lectura de los servicios de análisis converge en una idea: el movimiento de hoy no se entiende sin política monetaria, sin escasez en Londres y sin la deriva industrial. Joaquín Robles (Banco BiG) aporta el punto de vista de la inelasticidad de la demanda: si forma parte del proceso, se compra. Manuel Pinto (XTB) añade el vector de flujos físicos desde China a Londres, empujados por la necesidad de liquidez inmediata y por la búsqueda de mejores precios en el mercado más líquido para operar metal físico. Se anotan también advertencias sobre la especulación: “volúmenes mucho más fuertes que otros años”, que alimentan el precio… y el riesgo.
No hay unanimidad sobre el techo. Algunos modelos apuntan a que, con los tipos a la baja y las primas estabilizadas, la plata podría consolidar niveles altos, aunque con vaivenes pronunciados. Otros recuerdan que toda ruptura de máximos tiende a atraer ventas de quienes entraron temprano y toman beneficios. En esa tensión se moverán las próximas sesiones: titulares, flujos, nervios y, por debajo, fábricas comprando lo que necesitan para seguir produciendo.
Riesgos y escenarios: del recorte de la Fed al eslabón más débil
Para completar el mapa, conviene situar los riesgos. El más obvio: que la Fed no cumpla las expectativas y enfríe la narrativa de tipos a la baja. El segundo: que la disponibilidad de barras en las bóvedas londinenses se normalice de golpe con entradas masivas que recorten primas y devuelvan el precio a un rango menos tenso. El tercero: una desaceleración industrial que enfríe pedidos en fotovoltaica o electrónica de potencia; no es el caso hoy, pero los ciclos existen. A favor del precio, pesa el hecho de que el reciclaje —aunque creciente— no cubre el total del empuje de la demanda y que nuevos proyectos mineros tardan años en traducirse en oferta efectiva.
En el corto plazo, el precio se moverá al ritmo de dos péndulos: el de la macro (dólar, tipos reales, expectativas de la Fed) y el de la micro (primas, inventarios, logística de envíos). En el medio plazo, manda la industria. Si la curva de instalación de energía solar vuelve a acelerar y la electrónica —desde data centers a automoción— sostiene el pulso, el soporte permanece. Si ahí se produce un bache, lo notaremos en el gráfico.
Lo que cambia con un récord: consecuencias prácticas
Batir un récord histórico no sólo alimenta titulares. Cambia comportamientos. Las empresas con exposición directa al metal revisan sus políticas de cobertura; los compradores industriales afinan calendarios de pedidos para repartir riesgos a lo largo del trimestre; los inversores reequilibran carteras y, en algunos casos, sustituyen parte de su oro táctico por plata en busca de más beta. En la cadena comercial, los intermediarios ajustan los plazos de entrega y revisan primas por piezas de menor tirada. El consumidor final —joyería, artículos de mesa— percibe subidas de precio o cambios de diseño para contener el impacto en el ticket medio.
Para el regulador y los mercados, un hito así sirve de test de resiliencia: ¿aguanta la infraestructura de liquidación, están bien calibrados los márgenes en derivados, mantiene su equilibrio la cadena de financiación del metal? 2025 no es 1980, pero tampoco conviene dormir. Los episodios de squeeze —estrechón de oferta puntual— enseñan que la línea entre un mercado tenso y un mercado disfuncional se cruza con rapidez cuando la información es asimétrica.
Con la onça de plata por encima de los 55 dólares, el mercado queda a la espera de confirmaciones. Las próximas comunicaciones de la Reserva Federal, los datos de inventarios visibles y el comportamiento de las primas entre plazas dirán si el precio consolida en esta nueva meseta o si el impulso de hoy fue la cresta de una ola que se desinfla en días. Por el momento, los récords son un hecho, la revalorización anual supera el 90 % y el soporte de la demanda industrial —lo repiten los analistas— actúa como armazón de fondo en un mercado donde las emociones y las máquinas hacen el resto.
Un rally con músculo… y curvas por delante
La plata ha llegado a máximos históricos con una mezcla singular de macro favorable, escasez física y uso industrial que no cede. La foto de hoy, con 55,6 dólares por onza y un año que corre hacia el mejor registro desde 1979, encierra un mensaje doble. Por un lado, el impulso: si la Fed aligera el freno y el dólar acompaña, el tramo alto puede sostenerse, quizá con nuevas dentelladas alcistas si las primas del mercado físico vuelven a calentarse.
Por otro, la advertencia: la plata es un activo de alta volatilidad, sensible al apalancamiento y a giros bruscos de narrativa. La diferencia con otras carreras del pasado es ese suelo industrial que hoy amortigua y que mañana, si las fábricas siguen pidiendo metal, puede volver a empujar. Entre tanto, una certeza: el metal blanco ha recuperado su papel protagonista y, a falta de un desmentido de calendario, escribirá en diciembre uno de sus capítulos más observados en años.


¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

¿Qué busca Google con Suncatcher, su primer satélite de IA en órbita?

¿Qué preguntó Trump a Grok antes de capturar a Maduro en Venezuela?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27