Economía
¿Por qué China vuelve a pujar en el Canal de Panamá?
China podrá competir, en igualdad de condiciones, por la construcción y operación de dos nuevos puertos vinculados al Canal de Panamá.

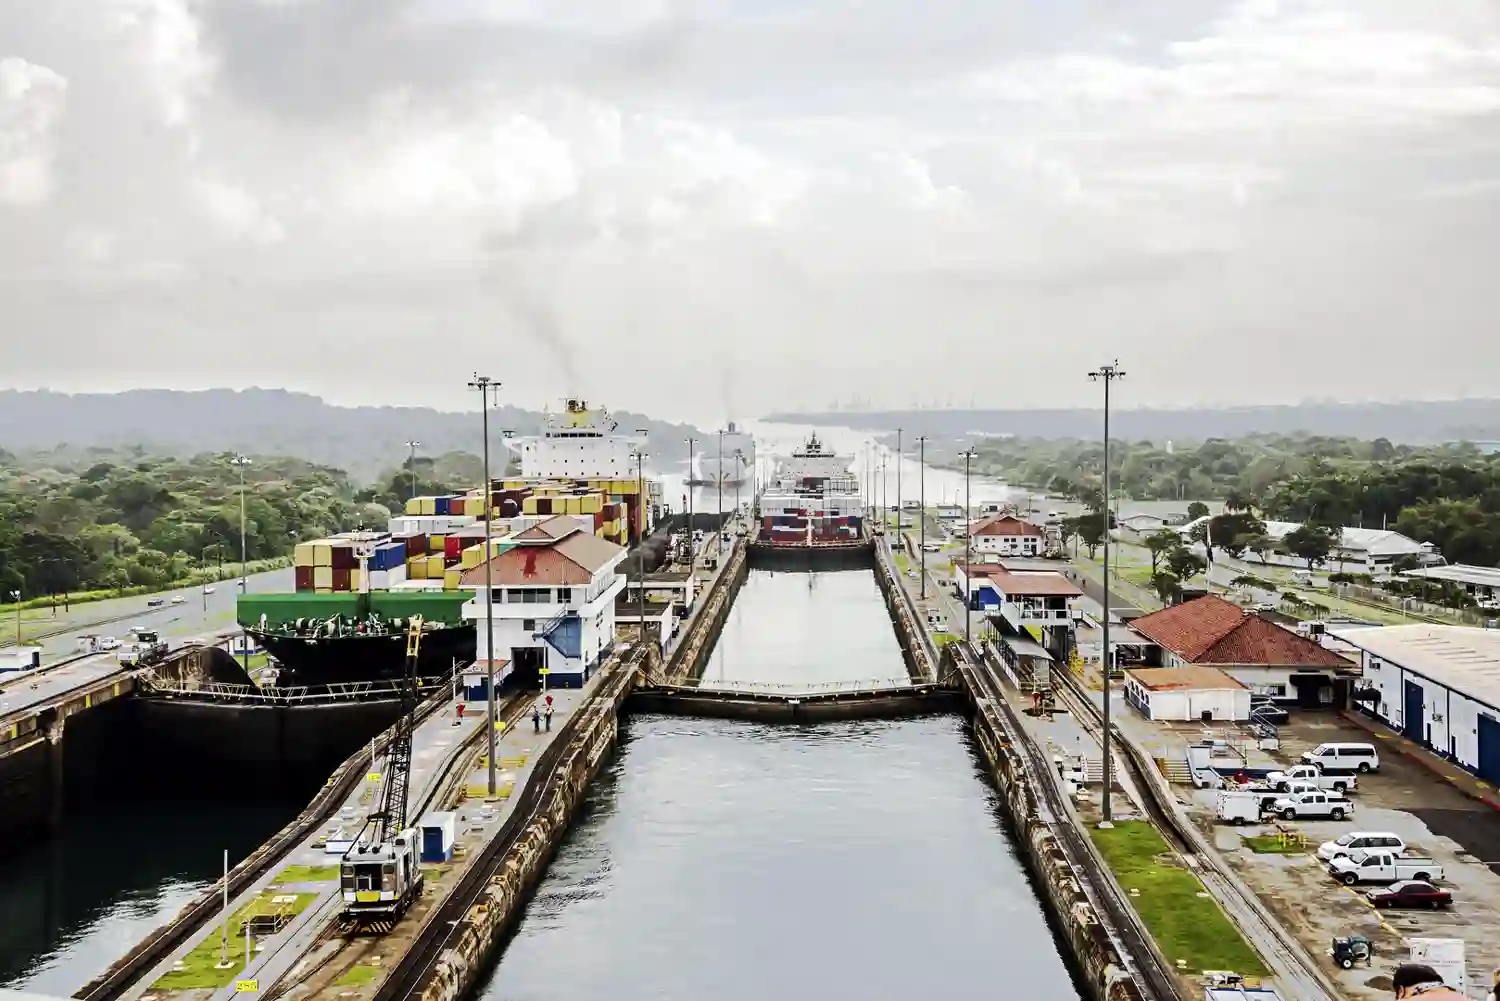
Foto por formulario PxHere
China entra en la puja por dos puertos del Canal de Panamá y BlackRock negocia Balboa y Cristóbal: claves, calendario y un pulso geopolítico.
China podrá competir, en igualdad de condiciones, por la construcción y operación de dos nuevos puertos vinculados al Canal de Panamá. La decisión la ha confirmado el administrador de la vía interoceánica, Ricaurte Vásquez, al remarcar que el proceso de licitación será abierto y se medirá por capacidad técnica y músculo financiero, sin vetos por origen. El plan, que contempla los proyectos de Corozal (Pacífico) y Telfers (Atlántico), busca reforzar el rol del istmo como plataforma logística integral y no solo como ruta de peajes. El calendario manejado por la Autoridad del Canal de Panamá (ACP) trabaja con una fase de consultas al mercado y precalificación, con miras a activar los concursos en torno a 2026 y, si los plazos de ingeniería y permisos se cumplen, arrancar operaciones hacia 2029.
El movimiento llega en un contexto áspero. Estados Unidos ha denunciado durante años la influencia de Pekín en los muelles que flanquean el canal, una narrativa avivada por Donald Trump, que aseguró que la ruta “está bajo control chino” por la presencia de CK Hutchison —matriz de Panama Ports Company (PPC)— en los terminales de Balboa (Pacífico) y Cristóbal (Atlántico). Ese tablero se está reordenando: CK Hutchison ha pactado la venta de sus activos portuarios en Panamá a un consorcio liderado por BlackRock, operación sujeta a aprobaciones regulatorias. Mientras ese traspaso avanza, la ACP ha despejado dudas: las nuevas terminales se licitarán con competencia global, y compañías de Asia —incluidas firmas chinas como Cosco Shipping Ports u OOCL— podrán aspirar al contrato si cumplen los pliegos.
Lo que realmente se decide con Corozal y Telfers
Los dos puertos proyectados no son un apéndice decorativo. Corozal, en la ribera del Pacífico, y Telfers, en el lado Atlántico, nacen como pilares de un corredor logístico que complemente los tránsitos por esclusas con servicios de transbordo, almacenamiento, valor añadido y energía. El objetivo es diversificar ingresos y blindar la competitividad del istmo frente a rutas alternativas y a disrupciones que ya no son ocasionales. En los últimos años, las restricciones de calado por sequía y los cupos de tránsito han recordado que la geografía es un privilegio, pero también una fragilidad. Ampliar el músculo portuario permite capturar valor del flujo existente —contenedores, graneles, carga rodada— sin depender exclusivamente del número de tránsitos diarios.
Corozal se ha imaginado desde hace una década como un gran patio de contenedores con vocación de hub para líneas transpacificas, con conexiones terrestres directas al hinterland panameño. Telfers, por su parte, debe equilibrar el eje Atlántico con capacidad de transbordo rápido hacia el Caribe y el Atlántico Norte. La ACP ha comunicado que la estructura de contratación seguirá la secuencia habitual en proyectos de esta envergadura: “alcance al mercado” (market outreach) con reuniones técnicas, precalificación de consorcios con solvencia y, después, pliegos definitivos. La prioridad: fijar reglas claras —criterios de adjudicación, garantías ambientales, mecanismos de resolución de disputas— y atraer ofertas sólidas en ingeniería, operación y financiación.
En paralelo a los puertos, la hoja de ruta del Canal incorpora proyectos de seguridad hídrica y un corredor energético interoceánico. El embalse del río Indio —pieza clave para estabilizar el nivel del lago Gatún— es el proyecto más sensible, porque condiciona el calado y, en consecuencia, la cantidad y el tipo de buques que pueden cruzar. La ACP también ha estudiado infraestructuras energéticas complementarias, incluida una licitación específica para movilizar gas licuado de petróleo. Todo forma parte de un plan decenal que sitúa las inversiones en una horquilla de 8.000–8.500 millones de dólares, combinando recursos propios, concesiones y deuda de proyecto.
Un tablero geopolítico con nombres y apellidos
El debate no se entiende sin la política. Donald Trump ha prometido “retomar” el control del Canal en caso de volver a la Casa Blanca, mezcla de retórica electoral y presión sobre las tarifas y la supuesta influencia de China. En Panamá, la respuesta institucional ha sido tajante. José Raúl Mulino, presidente desde 2024, ha reiterado que el Canal es soberano, que la ACP opera como entidad autónoma y que las concesiones portuarias son contratos regidos por la ley panameña, no por pulsos ajenos. Ricaurte Vásquez, en la misma línea, ha defendido la apertura del proceso y la competencia internacional, con una frase práctica: “hay que estar abiertos a todas las partes interesadas”.
La venta de PPC por parte de CK Hutchison a un grupo encabezado por BlackRock marca, además, un giro empresarial de primer orden. Si la operación se consuma, los terminales de Balboa y Cristóbal —hoy en manos de la hongkonesa— pasarán a un consorcio de capital mayoritariamente occidental, lectura que en Washington se asume como cortafuegos a la influencia asiática. En Pekín, la transacción se observa con recelo. En el sector, en cambio, la clave pasa por los operativos: continuidad de servicios, nuevas inversiones en patios y accesos, digitalización de terminales, relación con estibadores y remolcadores. Panamá ha pedido toda la documentación legal y financiera; la Autoridad Marítima audita la concesión y el Ejecutivo ha prometido transparencia.
Para China, el interés es obvio. Es uno de los principales usuarios del Canal y sus grandes operadores —Cosco Shipping Ports, OOCL— tienen escala, tecnología y acceso a financiación competitiva. Para Europa y Estados Unidos, hay firmas con igual capacidad —desde operadores ligados a navieras como MSC (TiL) hasta grupos globales de infraestructuras—. El equilibrio final dependerá de los pliegos: exigencias técnicas, contenido local, compromisos ambientales, reparto de riesgos contractuales y certezas regulatorias. En resumen, competencia real con reglas estables.
Qué cambia con dos puertos nuevos: economía de la ruta y del país
Para el Canal, el negocio portuario —bien administrado— ofrece ingresos más estables que los peajes, menos expuestos a los vaivenes climáticos. Con terminales propias o concesionadas bajo su paraguas estratégico, la ACP puede coordinar slots de tránsito, tiempos de atraque, operaciones de patio y servicios de valor añadido. Esto reduce costes de fricción para las navieras y aumenta la atractividad del istmo en cadenas de suministro globales cada vez más tensas. Si los tiempos de espera bajan y la consolidación de carga se vuelve más eficiente, los planificadores de flota —de Maersk a CMA CGM, pasando por Hapag-Lloyd o Evergreen— tenderán a aumentar escalas.
Para Panamá, el salto logístico significa empleo cualificado, transferencia tecnológica e ingresos fiscales. Cada grúa pórtico, cada sistema de gestión de patio y cada inversión en accesos viales arrastra una cadena de proveedores locales y servicios. Para el comercio marítimo mundial, donde en torno a 5% del tráfico pasa por el istmo, dos puertos fuertes en las bocas del Canal recalibran rutas: más transbordo, menos desvíos, mejor resiliencia cuando otras arterias —piénsese en cierres en Mar Rojo o en picos en Suez— fallan.
Hay, sin embargo, riesgos. La seguridad hídrica es el primero. Sin agua suficiente, el calado sufre y los tránsitos se reducen. De ahí que el embalse del río Indio sea vital y, a la vez, políticamente delicado por su impacto social y ambiental. El segundo es jurídico: litigios en torno a concesiones, recursos administrativos, cambios de gobierno. El tercero, financiero: cerrar proyectos de miles de millones exige contratos robustos, garantías, estructuras de deuda sensatas y evitar mensajes políticos que encarezcan el riesgo país. La ACP conoce ese libreto; lo ha ejecutado con la ampliación inaugurada en 2016. Pero el presente exige una gestión aún más fina.
Cómo será el concurso: reglas, garantías y controles
La metodología anunciada por la ACP define un proceso en tres movimientos. Primero, consultas al mercado para testar el interés, ajustar el alcance de obras y convertir los comentarios técnicos en pliegos más eficientes. Segundo, precalificación para filtrar consorcios con experiencia demostrable en terminales de gran escala, solvencia financiera, cumplimiento ambiental y historial laboral. Tercero, licitación formal con cronograma público, visitas al sitio, aclaraciones y oferta económica. La variable central: cómo se reparte el riesgo entre el concesionario y el Estado panameño, qué tarifas base se autorizan, qué obligaciones de inversión se fijan por etapas y qué penalidades se aplican si se incumplen metas de capacidad o plazos de construcción.
En el diseño final, la ACP colocará bajo lupa los impactos ambientales y la gestión social en el entorno de obra. Los pliegos suelen incluir planes de mitigación, monitoreo independiente, participación comunitaria y sistemas de quejas con respuesta verificable. En lo laboral, el diálogo con estibadores y remolcadores será decisivo para integrar las nuevas operaciones sin generar cuellos de botella. En lo tecnológico, se evaluará la digitalización (TOS, ventanas únicas, trazabilidad), la ciberseguridad y la interoperabilidad con la plataforma del Canal para coordinar tránsitos y atraques con precisión.
El capítulo financiero no será menor. Es previsible que los proyectos se estructuren bajo concesión a largo plazo con inversiones comprometidas por fases, combinación de equity y deuda de proyecto, y el posible concurso de bancos multilaterales si se requieren garantías de estabilidad. La competencia entre operadores debería traducirse en menores requerimientos de apoyo público y en una mejor distribución de riesgos. Eso sí, la claridad regulatoria será el ancla de todo.
El papel de España y de Europa en la nueva configuración
Para España, el asunto no es ajeno. La exportación e importación hacia la costa oeste de América y Asia-Pacífico usa de forma intensiva el Canal. Con Corozal y Telfers operativos, los puertos españoles —València, Algeciras, Barcelona, Bilbao— podrían ver frecuencias más estables y escalas más competitivas en servicios transoceánicos y feeders hacia el Caribe. Navieras europeas con fuerte presencia en el istmo —como Maersk o CMA CGM— ya diseñan sus redes con nodos de consolidación bien engranados; si Panamá ofrece tiempos de atraque seguros y patios eficientes, el ahorro operacional se notará.
También hay oportunidad industrial. España cuenta con empresas de ingeniería civil, maquinaria portuaria, automatización de terminales, software logístico y seguridad con pedigrí internacional. Dependiendo de cómo queden los pliegos, pueden concurrir como contratistas principales, socios tecnológicos o proveedores de equipos y sistemas. La presencia española, además, suele aportar estándares europeos en medio ambiente, seguridad y gobernanza, elementos bien valorados en licitaciones de alta complejidad.
Quién opera hoy y qué puede cambiar mañana
Mientras los nuevos puertos se licitan, el ecosistema actual se sostiene en los terminales de Balboa y Cristóbal, operados por Panama Ports Company (PPC) bajo concesión. El proceso de venta de esos activos a un consorcio liderado por BlackRock —que incluye a Terminal Investment Limited (TiL), brazo portuario del grupo MSC— está en fase de revisiones regulatorias y auditorías por parte de las autoridades panameñas. Si se consuma, será uno de los relevos empresariales más significativos en la historia portuaria del país. Para la operación diaria, el reto es que el cambio de control sea indoloro para las líneas y usuarios: inversiones comprometidas, continuidad del personal, mejoras de patio, coordinación con pilotos y remolcadores, y una política de tarifas que evite sorpresas.
La entrada de nuevos actores en Corozal y Telfers —sean asiáticos, europeos o estadounidenses— forzará a elevar el listón. Donde hay competencia, hay innovación: portenas más rápidas, automatización de equipos en patios, ventanas únicas para trámites, trazabilidad de contenedores en tiempo real, sistemas de predicción de congestión y mantenimiento preventivo. También hay un ángulo sensible: ciberseguridad. Los puertos son infraestructuras críticas y, por tanto, blanco tentador. Los pliegos deberán exigir estándares altos, pruebas de penetración periódicas y protocolos de respuesta.
Lo operativo y lo político: dos relojes que corren a la vez
El “reloj técnico” manda: ingeniería, permisos, cierres financieros, contratación, obra. Pero el “reloj político” no se detiene: elecciones, tensiones entre grandes potencias, discursos que suben o bajan el tono. El Canal es un activo estratégico de Panamá y, a la vez, una arteria del comercio mundial en la que Estados Unidos y China son usuarios y rivales. En esa tensión, la autonomía institucional de la ACP y la certeza jurídica del país serán la mejor defensa. Y un mensaje práctico: previsibilidad. Las navieras huyen de la incertidumbre. Si Panamá ofrece reglas claras, cronogramas cumplibles y procesos técnicos blindados, el capital serio acude.
La experiencia de la ampliación de 2016 demuestra que el país sabe ejecutar obras complejas cuando hay consenso social y político. La novedad ahora es doble: la gestión del agua se ha vuelto la variable más delicada del sistema y la competencia geopolítica convierte cada contrato en un pequeño test de fuerza. La ACP ha marcado el camino con una fórmula simple: abrir la cancha a todos, exigir estándares altos y auditar cada paso. En juego no está un titular de hoy, sino el posicionamiento del istmo para la próxima década.
Calendario y oportunidad: así se juega Panamá los próximos años
Si la ACP logra publicar pliegos en 2026, seleccionar consorcios en tiempos razonables y arrancar obra sin litigios paralizantes, Corozal y Telfers podrían entrar en operación hacia 2029. En paralelo, el avance del embalse del río Indio y las soluciones de gestión hídrica darán al Canal un margen de maniobra para sostener calados competitivos y evitar restricciones severas. La eventual consumación de la venta de PPC a un grupo encabezado por BlackRock reconfigurará la foto de los muelles actuales; el aterrizaje de nuevos operadores en los puertos por licitar añadirá capacidad y competencia. Si se alinean esos tres relojes —agua, puertos, gobernanza— Panamá puede dar un salto de hub logístico integral: dos océanos, un corredor y una gestión coordinada que reduzca fricciones y devuelva certidumbre a una ruta por la que se mueve buena parte de lo que el mundo consume.
La decisión de abrir la puja a empresas chinas no es un gesto aislado. Es la afirmación de un modelo: el Canal compite por inversión, por tecnología y por relevancia en una economía global cada vez más fragmentada. Estados Unidos presionará para mantener influencia; China peleará por no perder pie; Europa buscará capturar parte de la cadena de valor. Panamá está en el centro y, como ha hecho otras veces, deberá convertir esa posición en ventaja concreta: reglas previsibles, procesos limpios y resultados medibles. A la postre, lo que se dirime en Corozal y Telfers no es solo qué grúas se instalan o quién maneja la terminal. Se decide cómo se articula la logística de todo un hemisferio para los próximos años, con el Canal como columna vertebral y con el agua, la gobernanza y la inversión como trípode imprescindible. Si ese trípode se sostiene, el istmo habrá ganado mucho más que dos puertos. Habrá asegurado su papel en el mapa del comercio del siglo XXI.


¿Cuáles son las mejores armas de Apex Legends? Tier list Temporada 30

Por qué desaparecen los pisos de alquiler en España: el efecto de los decretos de vivienda

¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27