
Economía
La Fed congela los tipos: qué cambia en España y Europa

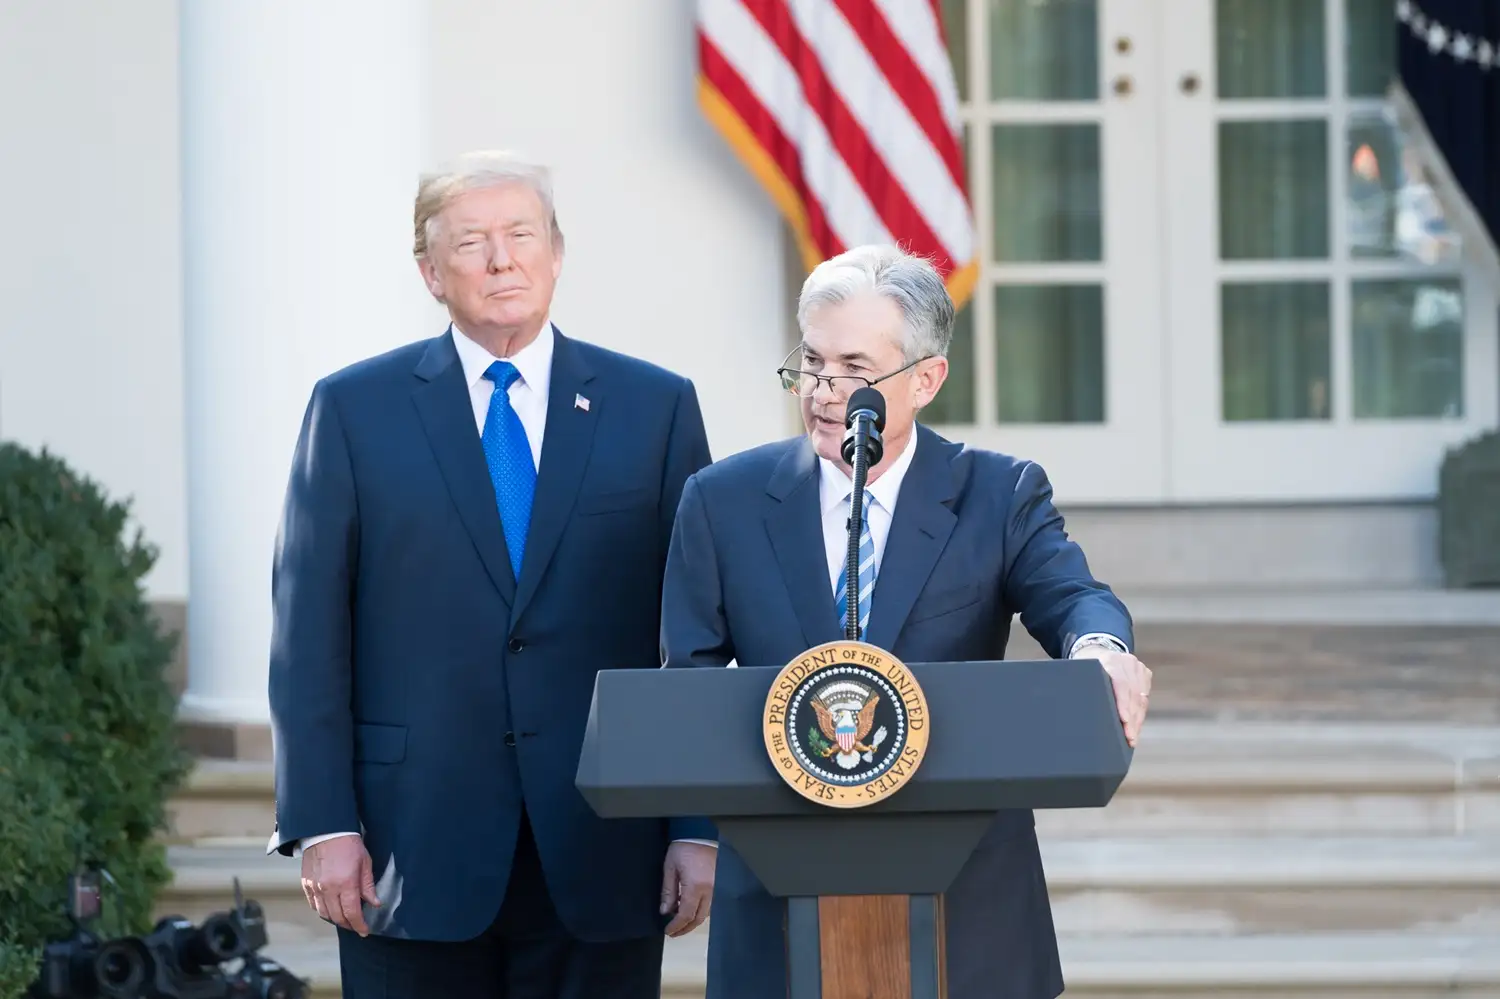
La pausa de la Fed sacude dólar, hipotecas, ahorro y energía, con efectos reales para España, Europa y el bolsillo familiar.
La Reserva Federal de Estados Unidos ha decidido dejar los tipos de interés sin cambios entre el 3,50% y el 3,75%, una pausa que no suena espectacular, pero que pesa como una puerta blindada sobre la economía mundial. La decisión llegó con ocho votos a favor y cuatro en contra, en la última reunión de Jerome Powell como presidente de la Fed, y manda un mensaje bastante claro: antes de abaratar el dinero, Washington quiere estar seguro de que la inflación no vuelve a escaparse por la ventana.
Para España, la medida no cambia mañana la cuota de la hipoteca ni baja de golpe el precio del aceite, la gasolina o el alquiler. La Fed no decide el Euríbor ni los tipos del Banco Central Europeo, conviene recordarlo porque a veces la economía se cuenta como si todos los bancos centrales compartieran una misma cafetera. Pero sí influye, y mucho, en el dólar, en el precio de la energía, en los mercados financieros, en la deuda pública y en las decisiones del BCE. Dicho en cristiano: no te toca directamente el bolsillo, pero mueve el suelo sobre el que pisa tu bolsillo.
Una pausa que no es tranquilidad, sino prudencia
La Fed ha elegido quedarse quieta porque el tablero sigue demasiado lleno de ruido. Mantener el precio del dinero entre el 3,50% y el 3,75% significa que Estados Unidos no quiere regalar crédito barato antes de tiempo. El banco central norteamericano tiene dos mandatos: sostener el empleo y devolver la inflación al entorno del 2%. Cuando una economía muestra señales mezcladas —precios resistentes, energía cara, crecimiento menos limpio, tensiones geopolíticas, mercados nerviosos— bajar tipos puede ser como abrir una ventana en mitad de un incendio: entra aire fresco, sí, pero también puede avivar las llamas.
La votación tiene más miga de la que parece. No todos los cuatro votos contrarios pedían exactamente lo mismo. Stephen Miran prefería bajar los tipos un cuarto de punto, mientras que Beth Hammack, Neel Kashkari y Lorie Logan apoyaban mantener el rango actual, pero rechazaban incluir un sesgo más favorable a futuras bajadas en el comunicado. Es decir, el desacuerdo no fue solo entre “bajar” o “no bajar”; también fue sobre el tono, sobre la música, sobre esa frase diplomática que los mercados leen como si fuera el parte meteorológico de una tormenta.
Y esa es la clave: la Fed no solo mueve tipos, mueve expectativas. Un recorte explícito habría animado a los mercados, abaratado financiación en dólares y enviado la señal de que el ciclo restrictivo se relaja. Pero también habría podido debilitar al dólar, recalentar activos y alimentar dudas sobre la inflación. Mantenerlos congelados, en cambio, es una forma de decir: la puerta de las bajadas no está cerrada, pero nadie tiene permiso para salir corriendo todavía.
Powell se va de la presidencia, pero no desaparece
La reunión tiene un componente institucional fuerte porque marca el final de la etapa de Jerome Powell al frente de la Fed. Su mandato como presidente termina el 15 de mayo de 2026, aunque ha anunciado que seguirá como gobernador del banco central durante un periodo aún no determinado. No es un detalle menor: Powell no deja la sala, solo cambia de silla. Y en una institución donde cada silla tiene peso, memoria y voto, eso cuenta.
Powell ha sido una figura incómoda para casi todos en algún momento. Para quienes querían dinero barato, fue demasiado duro. Para quienes temían la inflación, llegó tarde. Para quienes miraban Wall Street, hablaba demasiado poco. Para quienes miraban a los hogares, hablaba demasiado técnico. La economía moderna tiene esa ironía: cuando un banco central lo hace bien, parece que no ha pasado nada; cuando lo hace mal, todo el mundo aprende de golpe qué es un punto básico.
Su salida como presidente llega con la Fed sometida a una presión política intensa. La independencia de un banco central no es un capricho de burócratas con corbata gris; es una barrera para que el precio del dinero no se convierta en gasolina electoral. Si los tipos se bajan solo para calentar la economía antes de una cita política, la factura suele llegar después, con inflación, deuda más cara o burbujas. La Fed ha querido presentarse como un adulto aburrido en una habitación llena de adolescentes con cerillas. Poco seductor, quizá. Bastante necesario.
Qué significa para el bolsillo de los españoles
Para una familia española, la primera pregunta es obvia: qué pasa con la hipoteca, el préstamo del coche, la tarjeta, los ahorros, la compra. La respuesta seria empieza por separar capas. La cuota hipotecaria variable en España depende sobre todo del Euríbor y del BCE, no de la Fed. Los tipos oficiales europeos y los indicadores hipotecarios son los que acaban filtrándose al recibo mensual de millones de hogares.
Ahora bien, la Fed sí condiciona el clima. Si Estados Unidos mantiene tipos relativamente altos, el dólar tiende a conservar atractivo para los inversores globales. Un dólar fuerte puede encarecer materias primas cotizadas en dólares, empezando por el petróleo. Y España, que no es precisamente Texas con tapas, importa buena parte de la energía que consume. Ahí el bolsillo nota el golpe por caminos discretos: carburantes, transporte, electricidad, costes de producción, alimentos que viajan muchos kilómetros, paquetes turísticos, márgenes empresariales, tickets más espesos en el supermercado.
El efecto no es automático ni lineal. No hay una tecla en Washington que suba cinco céntimos el litro de gasolina en Valencia o encarezca el pan en Valladolid. Pero hay una cadena. Tipos altos en EE. UU., dólar resistente, energía más cara si el crudo aprieta, inflación importada, BCE más prudente, Euríbor menos relajado. Una hilera de fichas de dominó, con retrasos, rebotes y algún tramposo empujando desde el lado.
Para los ahorradores, la lectura tiene doble filo. Un mundo de tipos más altos suele permitir mejores remuneraciones en depósitos, letras, fondos monetarios y productos conservadores, aunque en España los bancos no siempre trasladan esa mejora con la generosidad de un tío en Nochebuena. Para quienes necesitan crédito, en cambio, el escenario es menos amable. Empresas, autónomos y hogares se financian con más cautela. El dinero no desaparece, pero pide más papeles, más garantías, más margen. El banco sonríe igual; solo que el bolígrafo pesa más.
España mira a la Fed, pero depende del BCE
Europa tiene su propio banco central, su propio ciclo y su propia enfermedad. El Banco Central Europeo viene moviéndose con una prudencia casi quirúrgica, pendiente de la inflación, del crecimiento y del impacto de la energía en los precios. Esa frase, traducida del idioma de Fráncfort, significa algo bastante sencillo: la energía amenaza con encarecerse y la economía puede enfriarse al mismo tiempo. Lo peor de dos mundos que rara vez piden permiso para entrar.
La Fed, por tanto, mete presión indirecta al BCE. Si el banco central estadounidense baja tipos antes que Europa, el euro puede fortalecerse, lo que abarataría importaciones energéticas pero podría perjudicar exportaciones. Si la Fed mantiene tipos altos durante más tiempo y el BCE baja demasiado rápido, el euro puede debilitarse, encareciendo petróleo y gas. Y si ambos se quedan quietos, familias y empresas siguen viviendo con un crédito menos cómodo que el de los años de dinero casi gratis. Aquella fiesta, conviene asumirlo, no vuelve igual. Tampoco era gratis, aunque lo pareciera.
España llega a este momento algo mejor que otras economías europeas en crecimiento, pero con vulnerabilidades conocidas. El turismo ayuda, el consumo interno aguanta, la población ha empujado la demanda y el mercado laboral ha resistido mejor que en otras crisis. Pero una economía con mucha factura energética, mucho empleo vinculado a servicios y una deuda pública todavía elevada no puede mirar los tipos internacionales como quien mira llover detrás de una ventana. La lluvia acaba entrando por alguna rendija.
La traducción para la calle es menos elegante: España puede seguir creciendo, pero con menos colchón. El turismo tira, el consumo interno aún respira, el empleo sostiene buena parte del edificio y los hogares han aprendido a convivir con precios más altos de lo que les gustaría. Pero un país que depende del exterior para buena parte de su energía y que arrastra una deuda pública elevada no puede permitirse un mundo financiero demasiado caro durante demasiado tiempo.
El dólar, el petróleo y esa inflación que vuelve sin llamar
El problema de la inflación no se parece exactamente al susto de 2022, aunque rime con él. Entonces Europa descubrió de golpe que la energía barata era una alfombra bajo la que había barrido demasiada dependencia. Ahora el temor viene de una mezcla de petróleo, tensiones geopolíticas, transporte, expectativas y salarios que intentan no perder poder adquisitivo. La Fed, al congelar tipos, dice que no quiere añadir combustible monetario a ese cóctel.
Para España, esto se nota de manera muy concreta. Si la gasolina sube, no solo sube llenar el depósito. Sube mover mercancías, sube operar maquinaria, sube viajar, suben costes logísticos. Un restaurante paga más por recibir género; una pyme paga más por enviar producto; una familia recorta ocio si la cesta aprieta; un hotel ve cómo sus costes energéticos se comen parte del margen. La inflación no es un número en una tabla: es una cucharilla más pequeña en el café de todos los días.
También afecta al Estado. España tiene una deuda pública considerable, y aunque la vida media de esa deuda amortigua los cambios bruscos, los tipos altos acaban filtrándose al coste de financiación. No mañana por la mañana, no como un golpe seco, sino como humedad en una pared. Cada emisión nueva, cada refinanciación, cada tramo que vence se coloca en un mercado que mira lo que hacen la Fed, el BCE y los inversores globales. Cuando el dinero exige más rentabilidad, el presupuesto público tiene menos margen para otras cosas. Sanidad, educación, infraestructuras, ayudas. Todo compite en la misma mesa.
La moneda también importa. Un dólar fuerte puede hacer más caras las compras internacionales denominadas en esa divisa, mientras que un euro débil encarece parte de la factura energética. La mayoría de consumidores no mira el cambio euro-dólar mientras paga en una gasolinera o llena la cesta, claro. Pero ese cambio está ahí, como un zumbido de fondo. No se ve, pero acaba apareciendo en los precios.
Bueno o malo: depende de quién pregunte y cuándo
La decisión de la Fed no es simplemente buena o mala para España. Es buena si ayuda a evitar una nueva oleada inflacionista mundial, porque España ya sabe lo que significa que la energía y los alimentos se disparen. Es mala si prolonga un entorno de financiación exigente que frena inversión, hipotecas, consumo y proyectos empresariales. Es buena para quien tiene ahorro remunerado. Es mala para quien necesita refinanciar deuda. Es buena para los bancos si sus márgenes aguantan. Es incómoda para los jóvenes que quieren comprar vivienda y se encuentran con precios altos, salarios tensos y crédito caro. La economía, esa señora contradictoria.
En Europa, el dilema es parecido. Un recorte prematuro de la Fed podría haber dado alegría a los mercados, pero quizá habría sembrado dudas sobre la lucha contra la inflación. La pausa actual mantiene cierto orden, aunque no resuelve el fondo: las economías occidentales siguen intentando aterrizar después de años de estímulos, pandemias, guerras, cuellos de botella, energía cara y deuda abundante. Se pide suavidad a un avión que ya viene con turbulencias.
Hay además un factor psicológico. Los mercados no solo reaccionan a lo que pasa, sino a lo que creen que pasará. Si la Fed sugiere que puede bajar tipos más adelante, las bolsas pueden subir, los bonos moverse y las divisas reajustarse antes de que ocurra nada real. Es casi teatro, pero teatro con miles de millones. Una palabra en el comunicado puede valer más que una décima en una estadística, y por eso los votos contrarios al sesgo de futuras bajadas importan tanto. No discutían solo el presente; discutían el relato del próximo movimiento.
Para los hogares españoles, la lectura no invita ni al pánico ni al descorche. Las hipotecas variables seguirán pendientes del Euríbor. Los nuevos préstamos dependerán de cómo evolucione el BCE. Los ahorros pueden seguir encontrando cierta rentabilidad en productos conservadores. Los precios de energía y alimentos dependerán mucho de la geopolítica y del euro frente al dólar. La Fed ha dejado el semáforo en ámbar, no en verde.
Europa entra en una fase de paciencia forzada
El gran riesgo para Europa es una palabra fea: estanflación. No hace falta pronunciarla con dramatismo de tertulia nocturna, pero conviene no perderla de vista. Significa crecimiento flojo e inflación incómoda al mismo tiempo. Cuando una economía crece poco, bajar tipos ayuda. Cuando la inflación molesta, subirlos o mantenerlos ayuda. Si pasan ambas cosas a la vez, el banco central camina por un pasillo estrecho con una bandeja llena de copas. Y todos mirando.
España, dentro de ese paisaje, tiene ventajas reales. Es una economía más dinámica que buena parte del núcleo europeo, el turismo sigue actuando como motor, la demanda interna ha mostrado resistencia y el empleo ha aguantado mejor de lo que muchos pronosticaban. Pero también tiene grietas: vivienda cara, salarios que no siempre alcanzan, productividad mejorable, deuda pública elevada y una exposición sensible a energía y tipos. No estamos al borde del abismo, pero tampoco en una terraza soleada sin cuentas pendientes.
La decisión de la Fed confirma que 2026 no será un año de dinero fácil. Quizá habrá bajadas más adelante, quizá no. Dependerá de la inflación, del empleo, del petróleo, de la estabilidad financiera y de cuánto aguanten los bancos centrales la presión política. En Estados Unidos, Powell deja la presidencia con una última fotografía de prudencia. En Europa, el BCE mira la escena con la calculadora en una mano y el extintor en la otra.
El bolsillo español no manda en Washington, pero escucha
La Fed ha congelado los tipos porque prefiere pecar de prudente antes que declarar victoria contra la inflación demasiado pronto. Esa decisión protege la credibilidad del banco central estadounidense, enfría expectativas de crédito barato y mantiene a los mercados en una espera vigilante. Para España, el mensaje es más indirecto, pero nada abstracto: menos margen para una relajación rápida del BCE, más atención al dólar, más sensibilidad al petróleo y más cautela en hipotecas, ahorro y deuda.
No hay que convertir cada reunión de la Fed en una novela de catástrofes. Tampoco ignorarla como si fuera una discusión lejana entre señores con gráficos. El precio del dinero en Estados Unidos acaba viajando por cables invisibles hasta la gasolina, los bonos, las bolsas, las divisas, el Euríbor y la confianza. A veces llega como una ola. Otras, como una corriente fría bajo el agua.
La economía española seguirá dependiendo sobre todo de sus propios pulmones: empleo, salarios, turismo, inversión, vivienda, energía y estabilidad europea. Pero cuando la Fed deja quietos los tipos, el mundo entero ajusta la postura en la silla. España también. No porque Washington decida nuestra vida diaria, sino porque en una economía global nadie compra el pan completamente solo.


Para qué sirve realmente el cajón de abajo del horno (y por qué casi nadie lo usa bien)

De Lora del Río a Escocia: el ánfora de aceite que cuenta la primera globalización

El Mediterráneo se calienta y la posidonia florece como nunca: por qué es alerta y esperanza a la vez

La caja negra de los volcanes: los cristales que guardan el secreto de las erupciones

Un año después de la DANA: casi la mitad de los afectados sigue con malestar psicológico

¿Cuáles son los mejores casinos sin licencia en España en 2026?

¿Qué son los casinos fuera de España y qué licencia internacional tiene cada uno en 2026?

¿Qué son los casinos sin DNI y cuándo piden verificar tu identidad en 2026?

¿Qué son los casinos con licencia de Curazao y cómo elegir uno fiable en 2026?

¿Cuáles son los mejores casinos online europeos en 2026 y cómo elegir uno seguro desde España?

¿Qué son los casinos sin autoprohibición y es legal jugar en ellos desde España en 2026?
