Economía
Por qué los pequeños autónomos siguen cobrando IVA en España
La exención europea aliviaría trámites, aunque también impediría deducir el IVA de los gastos profesionales.

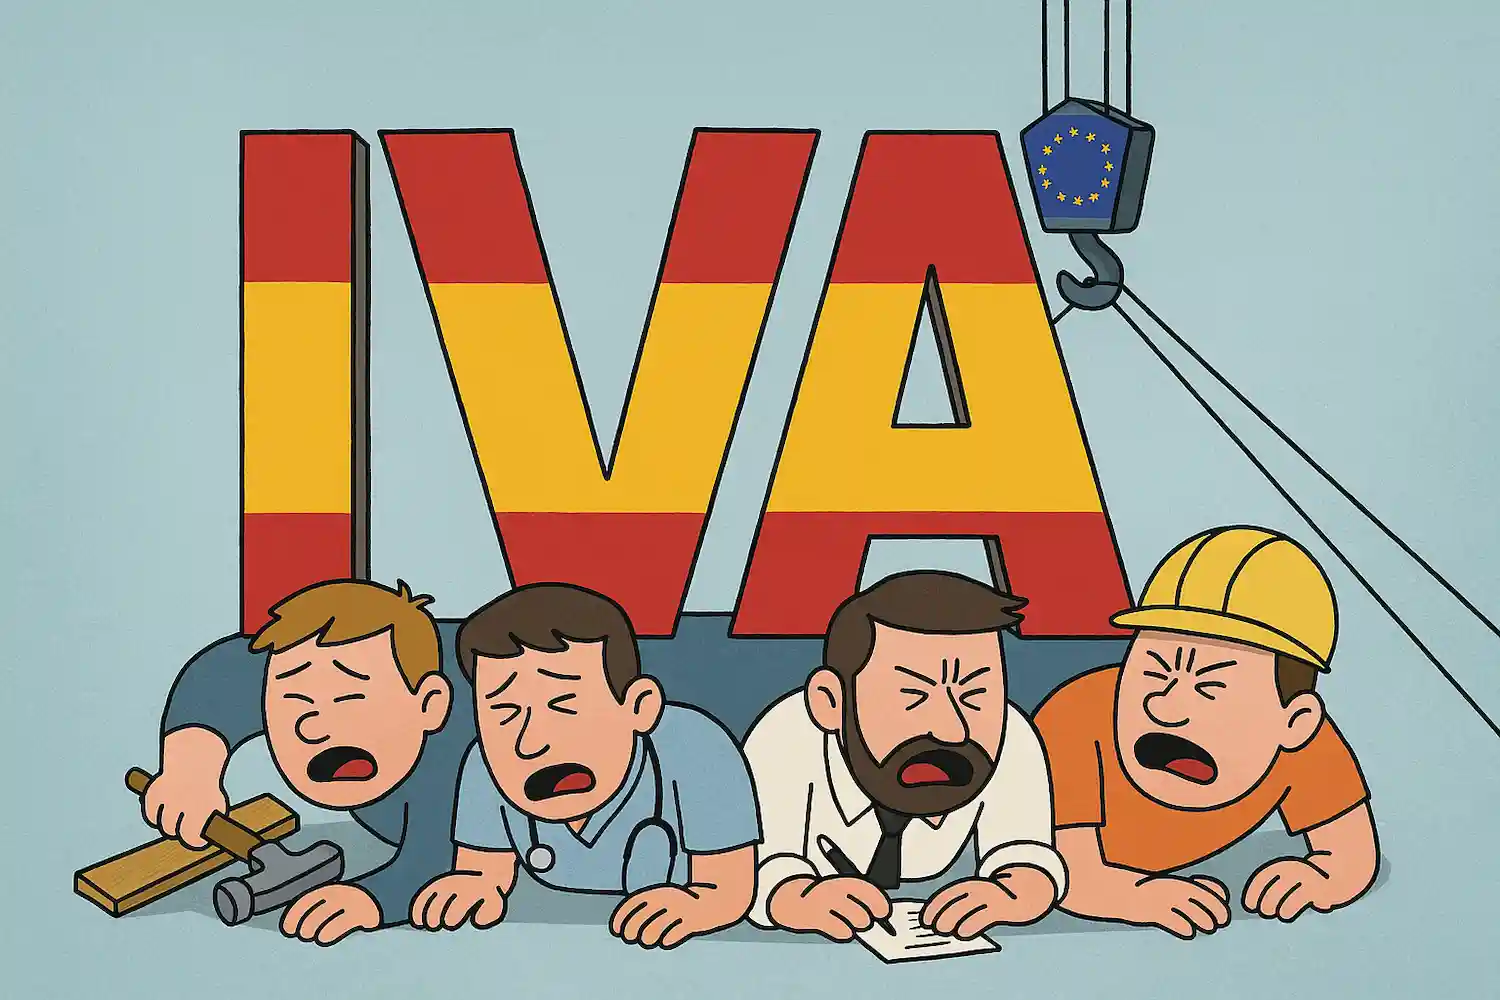
Los autónomos y las pequeñas empresas que trabajan en España siguen aplicando el IVA en sus operaciones nacionales, aunque su facturación anual sea inferior a 85.000 euros. La Unión Europea permite que cada país establezca una franquicia para los negocios de menor tamaño, pero ese límite es un máximo comunitario, no una exención automática que se active por facturar poco.
La novedad política más reciente recogida en la información disponible es el compromiso del Gobierno de adaptar la normativa española. Sin embargo, un anuncio no modifica por sí solo las obligaciones fiscales: para que exista un régimen aplicable deben aprobarse las reglas, fijar sus condiciones y poner en marcha los procedimientos correspondientes. La decisión también tiene una contrapartida relevante: quien no repercuta IVA bajo una franquicia tampoco puede deducir el impuesto pagado en sus compras profesionales.
Qué significa que España no tenga una franquicia nacional
En el régimen ordinario, un autónomo sujeto al impuesto añade a sus facturas el tipo de IVA que corresponda a su actividad, registra las operaciones y presenta las liquidaciones periódicas. El dinero cobrado por ese concepto no es, en términos económicos, un ingreso propio: el profesional lo recauda de su cliente y después lo declara e ingresa, descontando, cuando procede, el IVA soportado en gastos relacionados con la actividad. La gestión pasa por el negocio, aunque el impuesto recaiga sobre el consumo.
La franquicia para pequeñas empresas cambiaría una parte de ese circuito. Si el negocio cumple el umbral y se acoge al régimen, no cobra IVA en las operaciones cubiertas y deja de presentar las liquidaciones ordinarias asociadas a ellas. A cambio, pierde el derecho a deducirse el impuesto de sus compras. No se trata, por tanto, de eliminar el IVA de toda la actividad ni de declarar libres de impuestos a los autónomos, sino de ofrecer una modalidad simplificada para determinadas empresas de menor volumen.
Mientras ese régimen no esté implantado en España para las operaciones internas, la cifra de facturación no basta para dejar de aplicar el impuesto. Los tipos generales vigentes en el marco descrito son el 21%, el 10% y el 4%, según el bien o servicio. La franquicia no los sustituye por un porcentaje menor: supone, si se cumplen las condiciones, no repercutir IVA y renunciar a recuperarlo en los gastos.
El límite europeo de 85.000 euros no obliga a todos a eximir
La Directiva europea 2020/285, cuya aplicación debía comenzar el 1 de enero de 2025, reformó el régimen de pequeñas empresas. Permite a cada Estado miembro establecer una exención nacional y fija en 85.000 euros el techo de facturación que puede utilizarse para diseñarla. Un país puede elegir un umbral inferior, establecer condiciones y delimitar qué actividades entran en el sistema. La cifra europea marca un máximo posible, no un derecho general a facturar sin IVA.
Este matiz explica parte de la controversia. La norma comunitaria habilita a los Estados para crear una franquicia doméstica, pero no les obliga a adoptar ese beneficio en el mercado nacional. Distinta es la vía transfronteriza: la reforma prevé que una pequeña empresa pueda acogerse a la franquicia de otro país miembro cuando cumpla sus requisitos, y contempla un límite de 100.000 euros de cifra de negocios total en la Unión Europea. España debe hacer operativa esa dimensión europea, aunque eso no equivale a conceder una exención a quien vende únicamente en el mercado español.
La diferencia entre ambas vías suele perderse en los titulares. Un profesional establecido en España no obtiene automáticamente una franquicia nacional por estar bajo los 85.000 euros. La posibilidad de aplicar la exención en otro país depende de las reglas de ese mercado, de sus límites y de los trámites de comunicación entre administraciones. El umbral comunitario no se puede trasladar sin más a una factura española.
La obligación europea y el margen de decisión de Hacienda
La demora ha abierto un procedimiento de infracción. La Comisión Europea requirió formalmente a España en enero de 2025 y, según la información recogida sobre el expediente, remitió un dictamen motivado el 18 de julio de ese año. Posteriormente, pidió al Tribunal de Justicia de la Unión Europea que impusiera una multa por el incumplimiento. Ese procedimiento se refiere a la adaptación de la normativa comunitaria; no significa que el tribunal haya creado ya una franquicia nacional.
La discusión jurídica se apoya en una distinción importante. Hacienda ha defendido que la exención interna es opcional para los Estados, mientras que los críticos del retraso señalan que España debe transponer las partes obligatorias de la directiva, en especial las relativas a la actividad transfronteriza. Por eso pueden coexistir dos afirmaciones que parecen incompatibles: el Gobierno conserva margen para no eximir del IVA a los pequeños negocios dentro de España, pero no puede ignorar las obligaciones europeas que sí son exigibles. La controversia no se resuelve con el umbral de 85.000 euros por sí solo.
La Asociación de Trabajadores Autónomos (ATA) denunció a España ante las autoridades comunitarias y sostiene que la falta de franquicia coloca a los negocios pequeños en desventaja frente a empresas de otros países. En el plano político, la portavoz de Junts, Miriam Nogueras, anunció que el Ejecutivo se había comprometido a transponer la directiva en el contexto de las negociaciones sobre un decreto anticrisis. La noticia describe un compromiso político, no la entrada en vigor de un régimen: el cambio efectivo necesita una norma aprobada y publicada.
Por qué otros países aplican límites distintos
La franquicia no tiene un único umbral en toda la Unión. La directiva deja margen para adaptar el sistema a cada país, de modo que las cifras responden a decisiones nacionales y pueden variar según el régimen o la actividad. Entre los ejemplos citados, Alemania establece un límite de 22.000 euros, Bélgica uno de 25.000, Dinamarca de 6.700 y Portugal de 15.000. Italia utiliza el máximo de 85.000 euros. Comparar países exige mirar las condiciones completas, no solo el número destacado.
Francia también dispone de reglas diferenciadas por actividad, de modo que un dato referido a los servicios no describe necesariamente todos los sectores. Este tipo de diferencias impide presentar la franquicia como un sistema idéntico que España pueda copiar en bloque. Los Estados pueden ajustar umbrales y requisitos, mientras que el uso transfronterizo debe respetar tanto las condiciones del país donde se vende como el tope global europeo previsto para ese mecanismo.
La comparación sirve para entender por qué la ausencia de un régimen español suscita críticas, pero no demuestra por sí sola que todos los autónomos saldrían ganando con su implantación. Un umbral generoso facilita que más negocios puedan acogerse, aunque también amplía el número de operaciones que dejan de generar IVA repercutido. Un límite reducido estrecha el alcance de la medida. La cifra elegida distribuye beneficios y costes entre empresas, clientes y Administración.
El alivio administrativo tiene un precio fiscal para cada negocio
El efecto más visible de la franquicia sería la reducción de trámites vinculados al IVA. Un profesional con pocos gastos sujetos al impuesto podría dejar de repercutirlo y simplificar parte de su contabilidad fiscal. También evitaría gestionar el dinero cobrado a cuenta de Hacienda en las operaciones cubiertas. Para negocios con muchos clientes particulares, no mostrar IVA en la factura podría influir en el precio final o hacer más clara la tarifa, siempre que se respeten las condiciones del régimen. La simplificación puede importar tanto como el ahorro de caja.
Pero la renuncia a deducir cambia el cálculo. Quien compra equipos, paga alquileres o contrata servicios con IVA ya no recupera ese impuesto por las operaciones acogidas a la franquicia. Un diseñador con gastos profesionales limitados podría notar menos esa pérdida que un negocio que necesita maquinaria, licencias, materiales o subcontrataciones. Una empresa que invierte mucho puede acabar soportando un coste mayor, aunque se libre de liquidaciones. La ventaja depende de la relación entre ventas y gastos, no solo de la facturación anual.
También importa quién recibe el servicio. Para un cliente particular, el IVA suele formar parte del precio que paga y la ausencia del impuesto puede cambiar la comparación entre ofertas. Para una empresa que puede deducirlo, en cambio, el tributo suele tener un efecto distinto sobre el coste final, por lo que pesan más la tesorería y la carga administrativa del proveedor. La franquicia no abarata necesariamente el servicio para todos los clientes: el resultado depende de cómo se traslade el cambio a los precios y de la situación de cada comprador.
Cuántos autónomos podrían beneficiarse y cuánto costaría
Las estimaciones citadas no ofrecen una cifra única porque miden escenarios distintos. El despacho Navas & Cusí calcula que entre 1,5 y 2 millones de pequeños autónomos podrían quedar dentro de una eventual exención, y estima un impacto de entre 3.000 y 5.000 millones de euros en recaudación neta. ATA, por su parte, calcula que una implantación podría afectar a unos 770.000 trabajadores por cuenta propia y suponer un ahorro anual superior a 500 millones para el colectivo. No son cifras directamente intercambiables: proceden de cálculos diferentes y describen efectos distintos.
Las estimaciones tampoco significan que cada persona incluida obtendría el mismo ahorro. El resultado dependería del umbral que estableciera España, de qué actividades pudieran acogerse y del IVA que cada negocio dejara de deducir. La recaudación perdida por las operaciones exentas no sería necesariamente igual al beneficio neto para el profesional, porque este podría asumir como coste el impuesto de sus compras. Por eso, el impacto fiscal y el alivio administrativo deben analizarse juntos, no como dos caras idénticas de una misma cantidad.
Quienes defienden la medida sostienen que la reducción de burocracia podría favorecer que parte de la actividad hoy no declarada aflorase, moderando el efecto sobre los ingresos públicos. Es una explicación planteada por sus partidarios, no una garantía de que la recaudación se recupere automáticamente. El Gobierno, según la posición descrita, ha priorizado el control y la estabilidad de ingresos y ha vinculado los cambios tributarios a la digitalización de las facturas. El debate enfrenta una simplificación potencial con la incertidumbre sobre su efecto recaudatorio.
La digitalización y los trámites que faltan
La puesta en marcha del régimen transfronterizo requiere algo más que reconocer el principio en una ley. Las administraciones tienen que habilitar mecanismos para registrar a los negocios, comunicar qué países aplican la franquicia y comprobar que no se superan los límites. También deben intercambiar información y permitir que las empresas informen de su actividad conforme a los requisitos aplicables. Sin esos procedimientos, la posibilidad europea existe sobre el papel, pero resulta difícil de utilizar en la práctica. La ventanilla administrativa es parte del régimen, no un detalle secundario.
La facturación electrónica y los sistemas de control fiscal se cruzan con ese despliegue. Un mayor intercambio de información puede ayudar a verificar ventas y umbrales, pero exige que las herramientas sean compatibles y que las reglas estén claras para quienes facturan. La adaptación también puede requerir cambios en programas de contabilidad y en la forma de emitir facturas. Esa carga técnica no elimina la ventaja de simplificar, aunque recuerda que una exención no implica necesariamente ausencia total de obligaciones.
En las operaciones entre países, además, un profesional debe distinguir la franquicia local de las reglas generales del IVA para ventas internacionales. La reforma europea abre una vía para acogerse a la exención del país de destino si se cumplen sus condiciones y el límite conjunto de 100.000 euros en la Unión. No convierte todas las ventas exteriores en operaciones exentas ni autoriza a escoger libremente el sistema más favorable. La actividad internacional añade controles y requisitos que no desaparecen con la franquicia.
Qué cambia para los autónomos mientras llega una norma
Un compromiso anunciado no basta para cambiar el tratamiento de las facturas. Hasta que se aprueben y publiquen las reglas aplicables, los negocios deben atenerse al régimen vigente para sus operaciones nacionales, con las obligaciones de repercusión, registro y liquidación que correspondan a su actividad. Tampoco pueden dejar de ingresar el IVA alegando que su facturación está por debajo de 85.000 euros: ese umbral no activa por sí mismo una exención española. La fecha de un anuncio político no sustituye a la entrada en vigor de una norma.
Si finalmente se crea una franquicia doméstica, todavía habrá que conocer su umbral concreto, si la adhesión será voluntaria y qué sectores o situaciones quedarán fuera. También será necesario saber cómo se comunica el cambio, qué ocurre cuando se supera el límite y de qué manera se coordina el paso entre el régimen general y la exención. Sin esos detalles no puede darse por hecho que todos los autónomos que facturan menos de 85.000 euros quedarán liberados del impuesto.
El debate, por tanto, no consiste simplemente en pagar o no pagar IVA. Se trata de decidir qué negocios pueden dejar de recaudarlo, cuánto control necesita la Administración y qué coste asume cada profesional al perder la deducción de sus compras. La franquicia puede aliviar la gestión de algunos pequeños negocios y resultar menos favorable para otros, de modo que el diseño de la norma será tan importante como el límite que se anuncie.
La decisión pendiente entre simplificar y recaudar
España se encuentra ante una discusión que combina derecho europeo, política fiscal y funcionamiento cotidiano de los pequeños negocios. La directiva fija un marco para las franquicias y permite llegar hasta 85.000 euros, pero no impone ese techo como exención nacional automática. A la vez, la adaptación de la vía transfronteriza y el procedimiento abierto por la Comisión mantienen la presión para que el país complete sus obligaciones comunitarias. Son dos planos conectados, pero jurídicamente distintos.
Una eventual reforma tendría que decidir quién puede acogerse, cómo se controla el límite y qué relación mantiene la franquicia con los gastos deducibles. También debería aclarar qué ocurre con los negocios que crecen y superan el umbral, y cómo se evita que las diferencias entre regímenes creen confusión para clientes y proveedores. Hasta que esas respuestas se plasmen en normas y trámites, el límite europeo seguirá siendo una posibilidad de diseño, no una autorización individual para emitir facturas sin IVA.
La controversia revela, en el fondo, el doble papel del autónomo en el sistema: desarrolla una actividad por cuenta propia y, al mismo tiempo, gestiona parte de la recaudación asociada a sus ventas. Reducir esa carga puede liberar tiempo y recursos, pero renunciar a deducciones traslada otros costes al negocio. El alcance real del cambio dependerá de cómo se equilibren la simplificación, la recaudación y la diversidad de actividades, no de una cifra aislada.


¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

¿Qué busca Google con Suncatcher, su primer satélite de IA en órbita?

¿Qué preguntó Trump a Grok antes de capturar a Maduro en Venezuela?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27