Viajes
Turismo en España: récord de visitantes y vacaciones fuera de alcance
España atrae más visitantes, pero viajar por el país cuesta cada vez más a muchos de sus residentes.

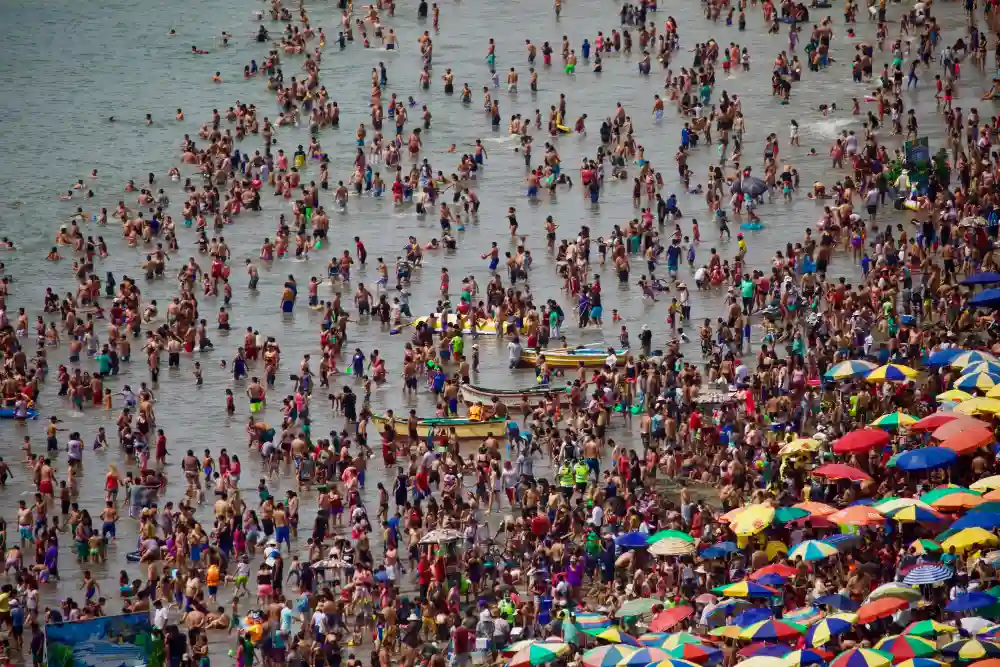
España bate récords de visitantes internacionales mientras viajar por el propio país se vuelve inalcanzable para una parte de sus residentes. No hay una política que prohíba al español reservar una habitación ni una decisión coordinada para apartarlo de las playas: lo que opera es una diferencia de poder adquisitivo en un mercado con mucha demanda y oferta limitada en los lugares más codiciados. Cuando el alojamiento y los servicios se orientan a quien puede pagar más, el viajero nacional compite en desventaja, aunque el destino siga estando a unas horas de casa.
En 2025 llegaron a España 96,8 millones de turistas internacionales, el mayor registro de la serie, y su gasto alcanzó los 134.712 millones de euros. Ese mismo año, los residentes hicieron 175,7 millones de viajes, un 4,7% menos que el anterior, y los desplazamientos dentro de España cayeron un 6,1%. El gasto de los españoles, sin embargo, subió un 2,6%, hasta los 63.853,4 millones. La paradoja no es que el país se haya quedado sin viajeros, sino que el auge turístico convive con menos viajes internos y una factura mayor para quienes sí salen.
Una potencia turística con una grieta doméstica
El turismo dejó de ser una actividad complementaria hace tiempo. Según la Cuenta Satélite del Turismo, en 2024 generó 200.699 millones de euros, equivalentes al 12,6% del producto interior bruto, y sostuvo más de 2,7 millones de puestos de trabajo. En otras mediciones y estimaciones se habla de una aportación cercana al 13% de la economía y de alrededor de tres millones de empleos. Las diferencias responden a períodos y formas de contabilizar distintos; todas dibujan una misma realidad: la economía española depende de un sector que mueve empleo, inversión y divisas.
La expansión es visible en los destinos. En 2025 Cataluña recibió cerca de 20,1 millones de visitantes internacionales, mientras Baleares y Canarias rondaron los 15,7 millones cada una. Reino Unido, Francia y Alemania siguieron entre los principales mercados emisores. Durante los siete primeros meses del año, según los datos difundidos por el sector, llegaron más de 55,5 millones de extranjeros y el gasto acumulado superó los 76.000 millones de euros. En julio, España recibió 11 millones de turistas internacionales, que gastaron más de 16.452 millones. El flujo de dinero y personas mantiene el motor encendido, pero el volumen nacional no revela por sí solo quién puede disfrutar de esos destinos.
La otra medida del bienestar aparece en las vacaciones de los hogares. En 2025, el 32,2% de la población no pudo permitirse salir de casa al menos una semana. Es decir, aproximadamente una de cada tres personas quedó fuera incluso de una estancia modesta, no de un viaje de lujo. Entre quienes sí viajaron, el gasto total creció pese a que hubo menos desplazamientos: una combinación que suele traducirse en menos escapadas, menos noches o un presupuesto más ajustado para cada viaje. El récord turístico y la dificultad para tomarse una semana de descanso pertenecen al mismo país.
Cómo se construyó el modelo de sol y playa
La posición de España como destino global no surgió de forma espontánea. El modelo de sol y playa empezó a tomar forma en los años cincuenta, con Benidorm como uno de sus escenarios tempranos. Su alcalde de entonces, Pedro Zaragoza Orts, impulsó una transformación urbana y turística que anticipó la escala de lo que vendría después. Durante el franquismo, atraer visitantes extranjeros también significaba captar divisas, y las autoridades promovieron el país como un destino asequible, soleado y distinto a los de Europa central. El turismo fue una apuesta económica y también una forma de presentar España al exterior.
Manuel Fraga, ministro de Información y Turismo entre 1962 y 1969, respaldó la promoción internacional y la expansión normativa del sector. La campaña Spain is different condensaba una imagen de exotismo cercano: playas, clima y costumbres atractivas para el visitante europeo. A esa estrategia se sumaron ventajas reales, como la extensa costa, muchas horas de sol, conexiones aéreas cada vez mejores y una percepción de seguridad frente a otros destinos mediterráneos. Los precios bajos ayudaron a convertir esas cualidades en una oferta competitiva. La fórmula funcionó porque combinó recursos naturales, promoción pública y una diferencia de costes favorable.
Después llegaron nuevas etapas de crecimiento. La incorporación a la Comunidad Económica Europea y al espacio Schengen facilitó la integración y la movilidad; los Juegos Olímpicos de Barcelona de 1992 proyectaron una imagen renovada, y la expansión de las aerolíneas de bajo coste multiplicó las escapadas. Más tarde, las plataformas digitales hicieron más sencillo encontrar alojamiento y vender estancias de corta duración. Tras la pandemia, la demanda aplazada se sumó a la inestabilidad de otras regiones, que llevó a parte de los visitantes a elegir España como destino percibido como seguro. El modelo no depende de una sola causa, sino de décadas de decisiones y cambios que ampliaron el mercado.
También cambió lo que el país vende. El atractivo ya no se limita a tumbarse junto al mar: incluye gastronomía, patrimonio, vida urbana, eventos, congresos y experiencias repartidas durante más meses del año. Esa variedad proyecta cultura y una imagen de país abierto, una forma de influencia internacional que no se mide solo en ingresos. Pero extender la temporada y diversificar la oferta también puede prolongar la presión sobre los barrios, los servicios y la vivienda. Desestacionalizar no equivale automáticamente a reducir la masificación si el número de visitantes sigue creciendo y se distribuye por más lugares y fechas.
La competencia por las habitaciones y las fechas
En los destinos más demandados, el viajero español no compite únicamente con la familia de la provincia vecina que reserva en agosto. Comparte el mercado con turistas europeos y de larga distancia, congresistas, asistentes a festivales, visitantes de fin de semana y personas que viajan fuera de la temporada tradicional. Para un hotel o un propietario, una habitación disponible es una oportunidad de venta; si hay varios clientes interesados, el precio tiende a responder a la demanda y a la capacidad de pago. La nacionalidad no decide el precio: lo decisivo es quién puede asumirlo.
El Índice de Precios Hoteleros aumentó un 5,1% de media en 2025, y la facturación media diaria por habitación ocupada llegó a 127,7 euros. En marzo de 2026, los precios hoteleros crecían un 4,5% interanual y la facturación media por habitación ocupada se situaba en 117,8 euros. Son promedios, no una tarifa aplicable a cada establecimiento, pero ayudan a entender por qué una habitación puede consumir una parte creciente del presupuesto familiar. Si sube el alojamiento, el resto del viaje debe encogerse: menos noches, comidas más económicas o una renuncia completa. El coste de dormir determina a menudo si el viaje cabe en las cuentas.
La presión tampoco se limita a julio y agosto. Las tarifas pueden responder a puentes, acontecimientos, fines de semana y temporadas de congresos, mientras las plataformas permiten ajustar precios con rapidez. El alojamiento turístico compite así por fechas y espacios con usos distintos, y el visitante extranjero puede repartir el coste de una estancia entre más ingresos o compararlo con precios de su país. Para una familia española con renta más limitada, la misma cifra pesa de otro modo. No hace falta que todos los negocios cobren deliberadamente más a los residentes: basta con que el precio se fije para la demanda dispuesta a pagarlo. Una tarifa uniforme puede producir un acceso profundamente desigual.
La hostelería afronta, además, gastos propios: salarios, energía, alquileres, materias primas y financiación. No todo aumento es un margen extraordinario ni toda empresa obtiene beneficios abundantes; hay negocios pequeños que dependen de temporadas breves y costes variables. Pero el consumidor recibe el resultado final en la habitación, el restaurante, el transporte y los servicios asociados. La suma transforma unas vacaciones sencillas en una cadena de decisiones económicas. El encarecimiento tiene causas diversas, aunque su efecto se acumule en el presupuesto del viajero.
Cuando dormir pesa más que el destino
El alojamiento es el principal mordisco de muchas vacaciones, tanto por lo que cuesta como por el efecto que tiene sobre el mercado residencial. En los viajes internos de los residentes, representó el 25,5% del gasto total durante el cuarto trimestre de 2025. Antes de pagar una comida, una entrada o el combustible, una parte considerable del presupuesto ya se ha destinado a pasar la noche. En una zona costera o un centro urbano muy solicitado, la ubicación añade valor y reduce las alternativas asequibles. El paisaje puede ser gratuito; la cama que permite disfrutarlo, no.
La conversión de viviendas en alojamientos de corta duración puede reducir la oferta disponible para quienes buscan un alquiler estable, sobre todo en áreas de alta demanda. No explica por sí sola el precio de la vivienda: influyen también la escasez de casas, las decisiones urbanísticas, los ingresos, la concentración de empleo y otros factores. Sin embargo, cuando una vivienda puede generar ingresos frecuentes con estancias breves, el propietario compara esa rentabilidad con la del alquiler residencial. El resultado puede ser más competencia por los pisos y barrios con mayor rotación de habitantes. El uso turístico de una vivienda afecta a un mercado que ya soporta otras presiones.
Desde julio de 2025, el Registro Único de Arrendamientos de corta duración exige identificar los alojamientos que operan en plataformas. La medida busca mejorar el control y distinguir la oferta regular de la que no cumple los requisitos aplicables. Registrar una vivienda no resuelve por sí mismo la falta de alquiler asequible ni fija un precio accesible para las vacaciones, pero aporta herramientas para conocer y ordenar una actividad que había crecido con rapidez. La regulación puede hacer visible el mercado; el acceso a la vivienda exige también políticas más amplias.
El cambio se nota además en la vida cotidiana de los barrios. Cuando aumenta la rotación de visitantes, algunos comercios se orientan a estancias cortas y disminuye la presencia de servicios pensados para los residentes. Una tienda de maletas puede reemplazar a un negocio cotidiano, y una calle puede conservar sus edificios mientras cambia quién la usa y para qué. No toda transformación es perjudicial: el turismo sostiene restaurantes, tiendas y actividad cultural, y puede ayudar a mantener lugares que perderían población. El problema aparece cuando el uso de visitante desplaza al de vecino sin que existan límites o alternativas suficientes. La turistificación describe ese cambio acumulado, no la presencia aislada de turistas.
Ingresos nacionales, costes locales
La expansión turística reparte beneficios, pero no necesariamente en el mismo sitio ni entre las mismas personas que soportan sus costes. El sector emplea a millones de trabajadores y ofrece ingresos a hoteles, comercios, transportistas y pequeños negocios. Al mismo tiempo, los residentes pueden afrontar alquileres más altos, transporte lleno, ruido o menos servicios cotidianos. Una administración puede celebrar el gasto turístico mientras una familia encuentra imposible reservar una semana en la costa donde antes pasaba las vacaciones. La actividad puede ser rentable para el conjunto y gravosa para una parte de la población.
La calidad del empleo también forma parte del balance. El trabajo turístico es intensivo en mano de obra, pero una parte de sus puestos se caracteriza por la temporalidad, la inestabilidad de horarios y salarios inferiores a la media nacional; la referencia aportada sitúa algunos sueldos hasta un 40% por debajo de esa media. No todos los empleos ni todas las empresas son iguales, y esa cifra no describe cada puesto. Sí señala una contradicción difícil de ignorar: quienes sirven, limpian y sostienen la experiencia turística pueden tener problemas para pagar el alojamiento o tomarse vacaciones. Una industria no se vuelve inclusiva solo porque genere muchos puestos de trabajo.
Por eso, la crítica a la masificación no equivale a rechazar a quien visita el país. En Palma, Barcelona y Canarias, entre otros lugares, las protestas expresan preocupación por la vivienda, los precios, el espacio público y la capacidad de los servicios, aunque el malestar adopte formas distintas en cada territorio. El viajero no crea por sí solo los problemas de planificación, del mismo modo que no es responsable individual de un mercado inmobiliario tensionado. Reducir el debate a una pelea entre vecinos y turistas oculta las decisiones sobre licencias, transporte, vivienda y límites de uso. La discusión de fondo es cómo se distribuyen los beneficios y las molestias.
También importa quién recibe el gasto. En los siete primeros meses de 2025, Reino Unido concentró el 17,6% del gasto turístico internacional, seguido de Alemania, con el 11,7%, y Francia, con el 8,1%. Canarias reunió el 18,5% del gasto por comunidades, Cataluña el 18,2% y Baleares el 15,3%. En julio, el visitante internacional gastó de media 1.493 euros por viaje y 210 euros al día; la estancia más habitual fue de cuatro a siete noches. Los datos muestran que las llegadas no cuentan toda la historia: el gasto por visitante y su concentración territorial también influyen en el modelo.
El agua, el territorio y la factura ambiental
La presión turística no se limita a lo que cuesta dormir. En destinos con escasez de agua, un visitante puede llegar a consumir hasta diez veces más agua al día que un residente, según el material de referencia. La diferencia depende del tipo de alojamiento y de las actividades, por lo que no describe cada estancia, pero resulta relevante allí donde los recursos son limitados. Piscinas, jardines, limpieza y servicios de alta demanda añaden consumo justo cuando las sequías y las olas de calor vuelven más frágil el abastecimiento. La misma afluencia que llena hoteles puede tensar recursos básicos.
La urbanización acelerada también altera las costas: modifica el paisaje, ocupa suelo y puede afectar a ecosistemas y playas. El tráfico aéreo y los desplazamientos forman parte de una huella climática mayor; la referencia disponible atribuye al turismo alrededor del 8% de las emisiones globales de gases de efecto invernadero. Esa cifra se refiere al sector a escala mundial, no únicamente a España. En el Mediterráneo, además, el calentamiento agrava riesgos como las olas de calor, los incendios y los fenómenos meteorológicos extremos. Un destino atractivo depende de entornos que el crecimiento sin límites puede deteriorar.
El dilema no consiste en escoger entre turismo y naturaleza como si fueran opciones incompatibles. Muchos empleos y comunidades dependen de la actividad, y los visitantes pueden sostener economías locales. La cuestión es cuánto crecimiento puede soportar cada lugar y quién decide ese límite. Una costa, una isla con recursos escasos y una ciudad con transporte saturado no tienen la misma capacidad ni los mismos problemas. Las respuestas deben ajustarse al territorio, no al contador nacional de llegadas.
Más gasto por visitante no basta como solución
Una salida repetida en el debate es atraer menos turistas, pero con mayor gasto. Puede reducir presión si implica menos estancias, un uso más eficiente de recursos y mejores ingresos para trabajadores y comunidades. Pero el indicador, por sí solo, no garantiza nada. Si la estrategia consiste en elevar precios y reservar los destinos para quienes pueden pagar más, el resultado podría ser menos accesible para residentes y visitantes de renta media, sin asegurar que los ingresos se distribuyan mejor. La calidad turística no se mide solo por cuánto gasta cada persona.
Subir tasas o limitar licencias de alojamientos también puede tener efectos desiguales. Una regulación mal diseñada puede trasladar costes al visitante, favorecer a grandes operadores con más capacidad para adaptarse o reducir opciones sin aliviar la presión residencial. En cambio, reglas transparentes, controles efectivos y planificación urbana pueden ayudar a evitar que el crecimiento avance a ciegas. No hay una medida única que resuelva a la vez vivienda, empleo, movilidad y consumo de agua. Regular exige observar quién gana, quién asume el coste y qué cambia realmente en cada destino.
Las políticas de vivienda son inseparables de esta conversación. Si la oferta residencial es insuficiente y los alquileres se disparan, restringir una modalidad turística no sustituye la construcción o rehabilitación de vivienda asequible, la planificación del suelo ni la protección de los residentes. Tampoco basta con esperar que el mercado genere espontáneamente habitaciones baratas en zonas donde cada metro cuadrado tiene alta demanda. El turismo compite por espacio, pero ese espacio ya está condicionado por decisiones acumuladas durante años. Resolver la exclusión vacacional implica mirar más allá de los hoteles.
La distribución de visitantes puede aliviar algunos puntos saturados, pero desplazar la presión a otros no es una solución completa. Promocionar comarcas menos visitadas puede generar empleo y sostener negocios, aunque también exige transporte, servicios y medidas para proteger el entorno. Si la nueva demanda llega sin planificación, el destino emergente puede reproducir los problemas del anterior. Descentralizar el turismo solo funciona si se acompaña de capacidad y gestión local.
Un destino compartido o una economía de escaparate
España no parece encaminada a abandonar el turismo: su peso económico, el empleo asociado y la demanda internacional hacen que una ruptura brusca tenga consecuencias profundas. Pero tampoco es inevitable que el éxito se mida únicamente en llegadas y gasto. El país puede ser un destino mundial y, a la vez, preguntarse si sus residentes encuentran vivienda, servicios y precios compatibles con una vida cotidiana digna. La prosperidad turística pierde legitimidad cuando quienes viven en el destino quedan relegados.
El dato que resume la paradoja no es únicamente que 96,8 millones de turistas extranjeros visitaran España en 2025. Es que, en ese mismo período, los viajes internos de los residentes bajaron y el 32,2% de la población no pudo permitirse una semana fuera de casa. No significa que todos esos resultados tengan una causa única ni que cada destino esté cerrado a los españoles. Sí obliga a mirar más allá del récord: quién puede viajar, cuánto le cuesta y qué efectos deja la actividad en el lugar visitado. La popularidad internacional no garantiza acceso para la población local.
La pregunta decisiva para el futuro no es si España debe recibir turistas, sino bajo qué condiciones puede hacerlo sin convertir sus costas y ciudades en espacios cada vez menos habitables para quienes las sostienen. Eso requiere equilibrar empleo e ingresos con vivienda, salarios, transporte, agua y protección del territorio, y aceptar que los límites pueden variar de una comunidad a otra. Un país turístico no debería obligar a sus propios habitantes a contemplar sus destinos favoritos desde fuera. El éxito será más sólido si el viaje sigue siendo posible para quienes llaman hogar a España.


¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

¿Qué busca Google con Suncatcher, su primer satélite de IA en órbita?

¿Qué preguntó Trump a Grok antes de capturar a Maduro en Venezuela?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27