Economía
El euro gana terreno al dólar y roza niveles inéditos desde 2021
El avance de la moneda europea retrata un cambio de expectativas y deja efectos distintos para empresas, viajeros e inversores.

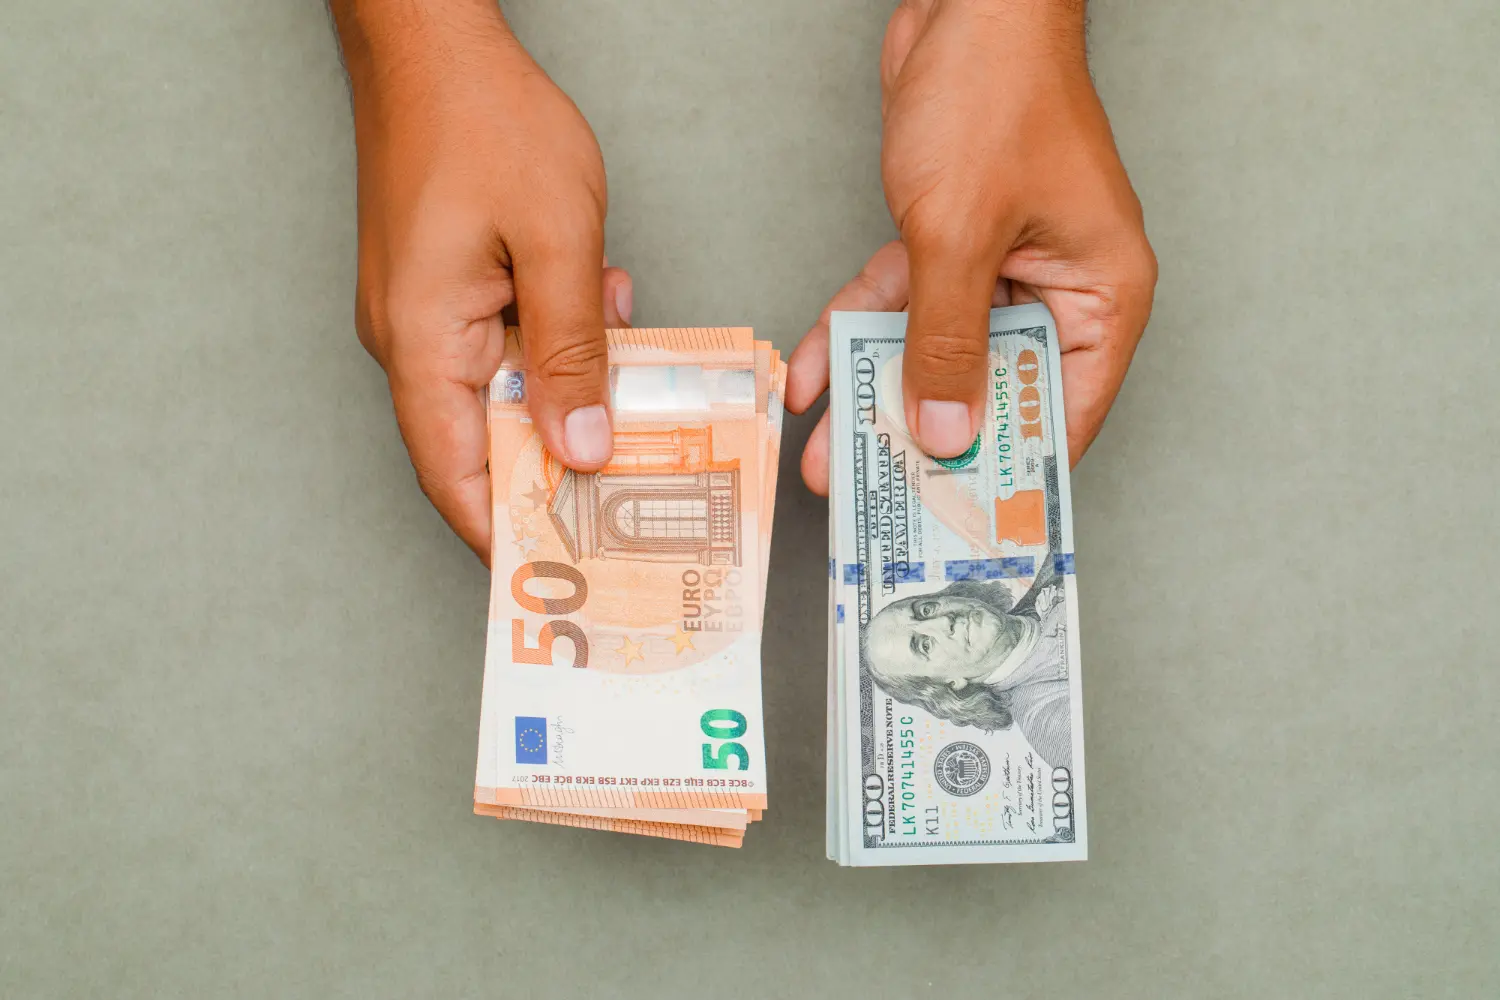
El euro ha subido hasta la zona de 1,19 dólares y ha rozado el nivel de 1,20, una cota que no es solo un número llamativo: también refleja cambios en las expectativas sobre los tipos de interés y la confianza en las dos economías. La referencia del mercado europeo lo situó en 1,1929 dólares por euro, cerca de máximos que no se veían desde 2021. El movimiento ha vuelto a poner el cruce entre ambas monedas en el centro de la conversación financiera.
La explicación no consiste en que Europa haya pasado de pronto a crecer con fuerza, sino, sobre todo, en que el dólar ha perdido parte de su impulso. Las dudas sobre el rumbo de la Reserva Federal, un dato flojo de confianza del consumidor estadounidense y la volatilidad del yen han coincidido en un momento en que los inversores revisan sus posiciones. El euro avanza tanto por su propia fortaleza como por la debilidad de su rival, y esa diferencia ayuda a entender por qué el tipo de cambio puede subir incluso sin una noticia excepcional en la eurozona.
Por qué el nivel de 1,20 atrae la atención del mercado
En el mercado de divisas, los números redondos suelen funcionar como puntos de referencia. El nivel de 1,20 no contiene una frontera económica automática ni anuncia por sí mismo un cambio de tendencia, pero concentra la atención de operadores, empresas y gestores. Cuando el euro se aproxima, algunas compañías revisan sus coberturas y sus previsiones de ingresos, mientras los inversores valoran si el movimiento tiene recorrido o si conviene reducir posiciones. La cifra importa por las decisiones que ayuda a coordinar, no porque el mercado obedezca a una regla matemática.
El cruce actual resulta significativo por el periodo que abarca: el euro se ha situado en cotas que no se alcanzaban desde 2021. Ese antecedente invita a comparar el episodio con otros tramos de apreciación, aunque cada ciclo tenga causas distintas. Un máximo de varios años no significa que la moneda haya recuperado una trayectoria estable ni que el nivel vaya a mantenerse. Describe el precio observado en un momento concreto y, sobre todo, señala que las expectativas relativas entre Estados Unidos y la eurozona han cambiado.
También conviene distinguir entre una referencia diaria y los movimientos de cada sesión. La cifra de 1,1929 dólares corresponde al nivel citado para el mercado europeo, mientras que el cruce puede oscilar durante el día según las operaciones y el mercado en que se negocie. En un entorno volátil, unas décimas pueden alterar titulares y balances, pero no siempre modifican la lectura de fondo. Lo determinante es la dirección sostenida y qué factores la alimentan, no un máximo intradía aislado.
La Reserva Federal y el precio del dinero
Los tipos de interés son uno de los motores principales de las divisas. Si los inversores creen que la Reserva Federal mantendrá elevados los tipos estadounidenses durante más tiempo, los activos en dólares pueden ofrecer una rentabilidad relativamente atractiva y sostener la demanda de la moneda. Si, por el contrario, aumenta la expectativa de que el banco central rebaje los tipos o adopte un tono menos restrictivo, parte de ese apoyo puede desaparecer. El dólar no se mueve solo por la decisión oficial: reacciona también a lo que los mercados anticipan sobre las próximas decisiones.
En este episodio, las dudas sobre el calendario y la intensidad de cualquier cambio en la política monetaria estadounidense han debilitado al billete verde. La diferencia entre los rendimientos que esperan los inversores en Estados Unidos y en Europa influye en la elección de activos y, con ella, en la demanda de cada moneda. Si ese diferencial se estrecha, el dólar puede perder atractivo frente al euro. No hace falta que la Reserva Federal anuncie un giro para que el cruce se mueva: basta con que el mercado empiece a considerar más probable.
El dato de confianza del consumidor en Estados Unidos ha reforzado esa lectura. En enero, el indicador cayó con fuerza y se situó en niveles que no se veían desde hacía más de una década, según la información disponible para este episodio. La confianza no es una medida directa del gasto ni una predicción infalible de recesión; recoge cómo perciben los hogares su situación y sus perspectivas. Aun así, una caída intensa puede alimentar la idea de que el consumo pierde vigor y de que la economía afronta más dificultades. Ese cambio de percepción puede influir en las previsiones sobre la Fed antes de que se note en la actividad real.
El dato económico no cuenta toda la historia
Los mercados financieros se adelantan a menudo a los datos que describen la economía. Una encuesta de confianza no transforma por sí sola el empleo, los precios o el producto interior bruto, pero puede modificar la probabilidad que los inversores asignan a distintos escenarios. Si aumenta el temor a una desaceleración, algunos ajustan sus expectativas sobre los tipos futuros, y esos ajustes se reflejan en los bonos y en las monedas. En el tipo de cambio, las expectativas de mañana pueden pesar más que la fotografía de hoy.
Esta anticipación explica por qué una noticia que parece menor puede provocar una reacción desproporcionada o, a la inversa, por qué un dato importante apenas mueve las cotizaciones. El mercado compara el resultado con lo que ya esperaba. Una cifra débil puede no perjudicar al dólar si los inversores temían algo peor; un informe razonable puede hacerlo caer si no cumple unas expectativas muy optimistas. El movimiento, por tanto, no mide únicamente la calidad del dato, sino la distancia entre lo ocurrido y lo que se había descontado.
La confianza también tiene límites como indicador. Los hogares pueden expresar preocupación y seguir gastando, o mostrarse optimistas mientras aplazan compras por el coste de la vida o por la incertidumbre laboral. Por eso, una lectura aislada no basta para establecer que la economía estadounidense se está debilitando de forma sostenida. El mercado puede reaccionar de inmediato, pero la confirmación exige observar más información y la evolución de las decisiones de la Reserva Federal. La caída del indicador sirve como señal de cautela, no como diagnóstico definitivo.
Por qué la tensión del yen también afecta al euro
La evolución del euro frente al dólar no depende solo de noticias europeas y estadounidenses. El mercado de divisas está conectado: bancos, fondos y empresas pueden ajustar carteras completas, no únicamente una pareja de monedas. En ese entramado, los movimientos bruscos del yen han reavivado las sospechas de que Japón podría intervenir o coordinar acciones para frenar una depreciación excesiva de su moneda. La mera posibilidad puede hacer que los operadores reduzcan apuestas contra el yen y revisen su exposición al dólar.
Una intervención no confirmada y una intervención efectiva no son lo mismo, y conviene no confundirlas. En los mercados, sin embargo, la expectativa de una acción oficial puede influir antes de que exista una confirmación pública: basta con que los participantes crean que el riesgo ha aumentado para que cambien sus posiciones. Si el dólar cae frente al yen y la venta se extiende a otras divisas, el euro puede beneficiarse aunque la noticia original se refiera a Japón. El contagio se produce porque el dólar está presente en buena parte de las operaciones globales.
Ese efecto de conjunto ayuda a entender por qué el euro puede subir en una jornada sin que la eurozona haya recibido un impulso propio. Las mesas de negociación observan relaciones entre monedas y reajustan posiciones según el riesgo, la liquidez y las expectativas. Cuando el dólar pierde terreno frente a varios pares, la subida del euro puede ser parte de una venta más amplia de la divisa estadounidense. La diferencia no es menor: una apreciación impulsada por noticias europeas tiene una base distinta de otra que nace, principalmente, de la debilidad del dólar.
El oro y la búsqueda de protección
El oro también ha aparecido en el paisaje de un mercado marcado por la incertidumbre. Suele recibir atención cuando los inversores buscan activos distintos de las monedas y los bonos, aunque su relación con el dólar no sea mecánica. Cuando el billete verde se debilita, el oro puede resultar más asequible para quienes operan con otras divisas; las dudas sobre el crecimiento o el entorno geopolítico también pueden aumentar su atractivo. La coincidencia entre un dólar bajo presión y un oro firme puede expresar cautela, pero no demuestra por sí sola una causa única.
La combinación de incertidumbre sobre la Fed, señales de menor confianza de los consumidores, tensión alrededor del yen y atención al oro dibuja un escenario favorable a la debilidad del dólar. No es necesario suponer una coordinación entre esos elementos: cada uno puede influir por una vía distinta y reforzar una misma percepción de riesgo. Aun así, la correlación puede cambiar. Si los inversores interpretan que las malas noticias ya están incorporadas en los precios o que la Reserva Federal mantendrá una política más restrictiva, el dólar puede recuperar atractivo.
Qué cambia para España cuando el euro se aprecia
Un euro más fuerte permite comprar más dólares, lo que puede abaratar en moneda europea los bienes y servicios cotizados en la divisa estadounidense. La energía, algunas materias primas, componentes industriales y productos tecnológicos pueden verse afectados, aunque el efecto no llega de manera instantánea ni idéntica a todos los consumidores. Las empresas pueden haber fijado precios con antelación, contratado coberturas o asumido costes de transporte y distribución que pesan tanto como el tipo de cambio. La apreciación puede aliviar ciertos costes de importación, pero no garantiza una bajada inmediata de los precios finales.
La transmisión depende de contratos y márgenes. Un importador que paga en dólares puede beneficiarse cuando convierte euros, pero la ventaja quizá tarde en reflejarse en sus precios si mantiene existencias compradas con anterioridad o si sus costes aumentan por otras razones. En la factura energética, por ejemplo, el efecto cambiario convive con los precios internacionales y con las condiciones de suministro. Por eso, no es posible atribuir cualquier variación del coste de un producto exclusivamente a la fortaleza del euro.
Las empresas que venden en dólares afrontan la otra cara del movimiento. Si cobran la misma cantidad en la moneda estadounidense, al convertirla obtienen menos euros que cuando el dólar estaba más fuerte. Esto puede reducir los ingresos contabilizados en euros y presionar los márgenes de exportadores y grupos con actividad en Estados Unidos. Algunas compañías se protegen con coberturas de divisa, que suavizan las oscilaciones durante un tiempo, aunque pueden tener un coste y no eliminan por completo el riesgo. El impacto suele depender de cuánto facturan en dólares, cuánto compran en esa moneda y cómo gestionan sus cobros.
En turismo, el cambio también altera el poder de compra relativo. Para un viajero estadounidense, España puede encarecerse cuando el euro gana valor; para una persona que viaja desde España a Estados Unidos, los gastos en dólares pueden resultar menos costosos al convertirlos. Pero las reservas, los vuelos, los hoteles y las decisiones de viaje dependen de más factores que el cambio entre monedas. La cotización influye en el presupuesto, aunque no dicta por sí sola el destino ni el volumen de visitantes.
El efecto en inversiones denominadas en dólares
Quien posee activos en dólares puede notar la apreciación del euro al calcular su valor en moneda europea. Si una inversión estadounidense mantiene su precio en dólares, pero el dólar pierde valor frente al euro, su conversión puede reducir el resultado expresado en euros. Eso puede ocurrir incluso cuando el activo no haya bajado en su mercado de origen. La divisa añade una segunda fuente de variación a la rentabilidad, distinta de la evolución de las acciones, los bonos o el fondo en cuestión.
El efecto final depende de cómo se muevan a la vez el activo y el tipo de cambio. Una bolsa estadounidense puede subir mientras el dólar cae, de modo que la ganancia bursátil y la pérdida cambiaria se compensen en parte o se impongan una sobre otra. También puede ocurrir lo contrario: una divisa favorable no evita que una inversión pierda valor si el activo cae con fuerza. Por eso, observar únicamente la cotización del euro no permite saber cómo ha evolucionado una cartera concreta.
Hay productos que incorporan coberturas de divisa y otros que mantienen la exposición al dólar, de modo que dos inversiones parecidas pueden mostrar resultados distintos en euros. La cobertura tampoco es una garantía de rentabilidad: modifica la exposición y puede implicar costes o diferencias de comportamiento. Las decisiones sobre una cartera dependen de la situación y los objetivos de cada persona; su evaluación corresponde a un profesional financiero, no a una lectura aislada del tipo de cambio. Un euro fuerte es un dato relevante para valorar una inversión, no una instrucción automática para comprar o vender.
El 1,20 es una referencia, no un destino
La cercanía del euro a 1,20 dólares ha convertido ese nivel en una frontera psicológica, pero no en un techo garantizado ni en un objetivo inevitable. Si el cruce supera una cifra redonda, algunos operadores pueden interpretar el movimiento como una señal para mantener sus posiciones; otros pueden aprovecharlo para recoger beneficios. También puede haber oscilaciones por órdenes y coberturas acumuladas alrededor de niveles que muchas personas están observando. La ruptura de una barrera visual no sustituye a una explicación económica.
Si persisten las dudas sobre el crecimiento estadounidense y el mercado espera una Fed menos restrictiva, el dólar podría continuar bajo presión. En cambio, datos de inflación o actividad que sorprendan al alza pueden llevar a los inversores a revisar sus expectativas sobre los tipos y devolver parte de su atractivo a la moneda estadounidense. La confianza del consumidor es una pieza del cuadro, no el cuadro entero. El empleo, el gasto, los precios y los mensajes del banco central pueden confirmar o contradecir la lectura inicial.
La eurozona también cuenta. Si la economía europea se debilita o el Banco Central Europeo se inclina hacia una política más acomodaticia, el euro podría perder apoyo, incluso aunque Estados Unidos no mejore de forma especial. El tipo de cambio expresa una comparación: importa la situación de ambos bloques y, además, cómo creen los inversores que evolucionarán. No basta con que Europa mejore; también importa que mejore en relación con Estados Unidos.
Cuando un movimiento rápido puede darse la vuelta
Las divisas pueden cambiar de dirección con rapidez porque gran parte de su valor depende de expectativas que se revisan continuamente. Un rebote del dólar no demostraría necesariamente que el episodio de debilidad ha terminado, del mismo modo que una nueva subida del euro no confirmaría que vaya a mantenerse. Los inversores pueden cerrar posiciones, cubrir riesgos o reaccionar a una noticia que altere el equilibrio previo. Cuando muchas apuestas se concentran en la misma dirección, cualquier sorpresa puede acelerar el giro.
Una apreciación gradual permite a las empresas adaptar presupuestos y precios con más margen. Una subida abrupta, en cambio, obliga a revisar más deprisa los costes, los ingresos y las coberturas. La diferencia entre ambos ritmos puede ser tan importante como el nivel final. Por eso, los negocios expuestos a importaciones o exportaciones en dólares suelen vigilar tanto la velocidad del cambio como su persistencia. Un movimiento temporal y uno sostenido no tienen las mismas consecuencias para la economía real.
En España, los canales de transmisión se cruzan: compras en dólares, ventas al exterior, turismo e inversiones con exposición a Estados Unidos. Ninguno actúa de forma aislada y algunos efectos pueden compensarse. Una compañía puede beneficiarse de insumos más baratos y, al mismo tiempo, ingresar menos euros por sus exportaciones; un inversor puede ganar por la subida de una acción y perder parte de ese avance al convertirlo. El tipo de cambio no reparte beneficios de manera uniforme: desplaza costes y ventajas según quién paga, quién cobra y en qué moneda lo hace.
Una señal de mercado, no una promesa
El avance hasta la zona de 1,19 dólares y la proximidad de 1,20 resumen una combinación de expectativas: dudas sobre el rumbo de la Fed, inquietud por la confianza de los consumidores estadounidenses y movimientos en otras monedas que han añadido presión al dólar. El episodio no equivale a una victoria económica definitiva de Europa ni permite concluir que la moneda común vaya a seguir subiendo. Por ahora, la lectura más sólida es la de un dólar debilitado frente a un euro que ha recuperado terreno.
El dato de 1,1929 dólares ofrece una referencia concreta, mientras los máximos desde 2021 aportan perspectiva. Pero las cifras no eliminan la incertidumbre: el mercado puede cambiar de opinión cuando llegan nuevos datos o los bancos centrales modifican el tono. El umbral de 1,20 seguirá atrayendo miradas, aunque el verdadero examen será si los factores que han impulsado la subida se mantienen y cómo afectan a la economía de ambos lados del Atlántico.
Un cruce de divisas parece una cifra distante hasta que aparece en una factura, en las cuentas de una empresa o en el valor en euros de una inversión. Su efecto cotidiano rara vez es inmediato y pocas veces beneficia a todo el mundo por igual. La cotización sirve como termómetro de expectativas, pero no como pronóstico infalible: señala el pulso del momento, no el rumbo asegurado de los próximos meses.


¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

¿Qué busca Google con Suncatcher, su primer satélite de IA en órbita?

¿Qué preguntó Trump a Grok antes de capturar a Maduro en Venezuela?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27