Economía
¿Por qué China contiene el precio mundial del petróleo pese a Ormuz?
China compra menos crudo y cambia el pulso del petróleo mundial en plena tensión de Ormuz, entre reservas, refinerías y precios bajo presión.

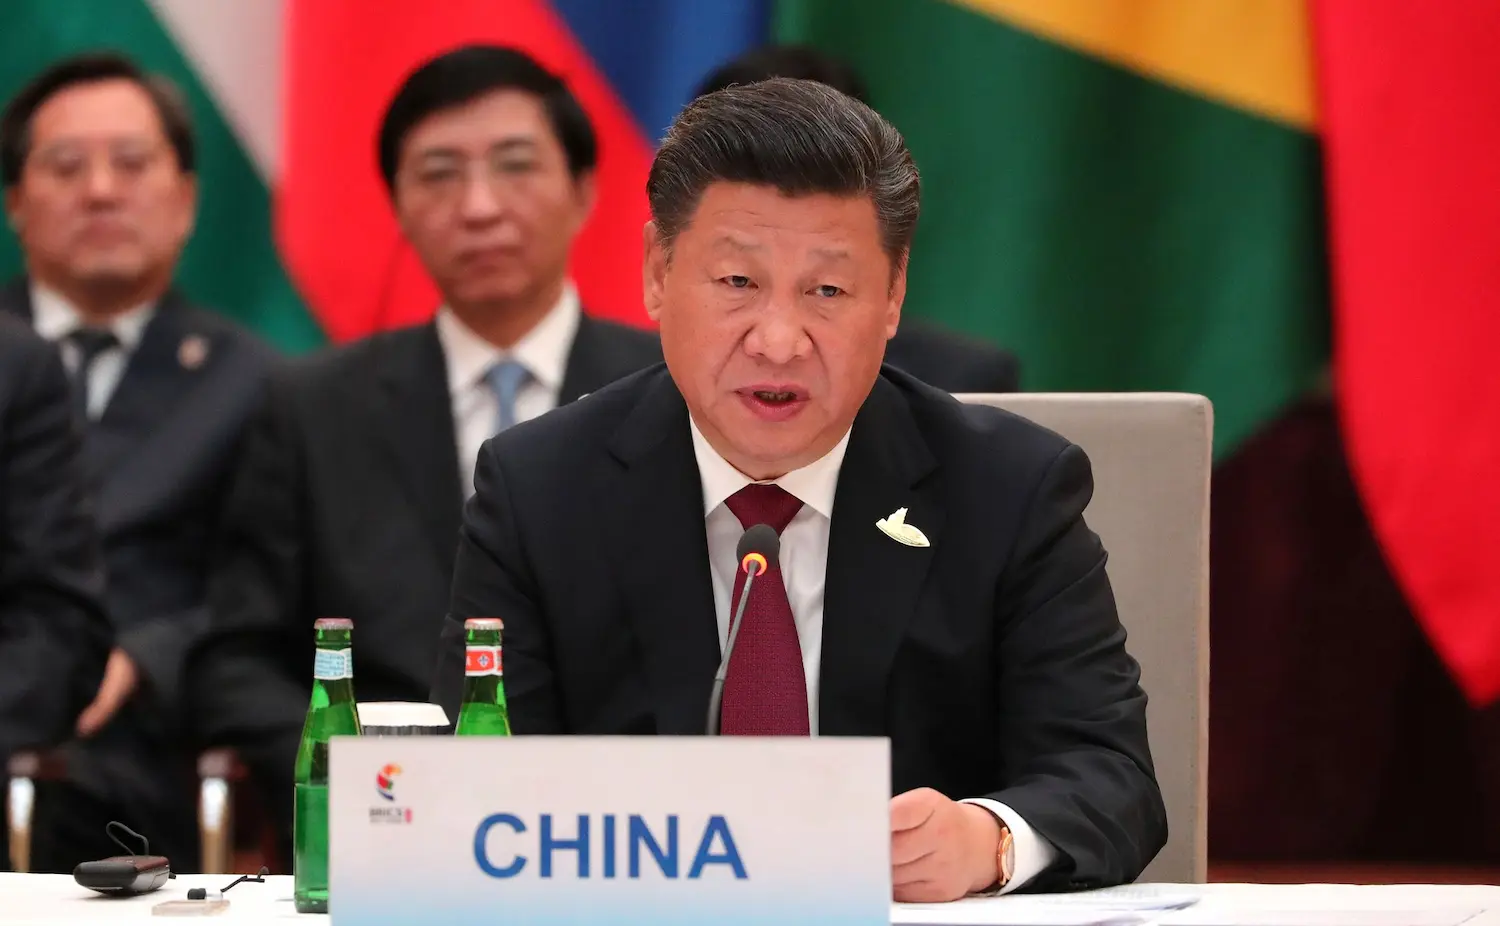
China se ha convertido en el freno silencioso del petróleo. Mientras el mercado mira a Oriente Medio, al estrecho de Ormuz y al termómetro nervioso del Brent, el dato que más pesa llega desde los puertos chinos: las importaciones de crudo cayeron en mayo hasta unos 7,8 millones de barriles diarios, el nivel mensual más bajo en más de ocho años. Una bajada así, en el mayor comprador mundial de petróleo, no es una nota al pie. Es una puerta que se cierra de golpe en mitad de una tormenta.
La explicación, cruda como una factura de gas en enero, es bastante directa: China está comprando menos petróleo porque los precios físicos se han encarecido, porque sus refinerías pueden tirar de reservas acumuladas y porque parte de su demanda interna ya no empuja como antes. Ese repliegue ha ayudado a que el barril no haya saltado mucho más arriba pese a las interrupciones del suministro en Oriente Medio y a la tensión sobre Ormuz, un paso marítimo por el que circula alrededor de una quinta parte del petróleo mundial.
China ha dejado de comprar, y el mercado ha respirado
La imagen tiene algo de paradoja. En una crisis petrolera clásica, el gran importador compra con ansiedad, los vendedores suben precios, los fletes se disparan y el consumidor termina pagando el drama con intereses. Esta vez, China ha hecho otra cosa: ha reducido compras, ha dejado respirar —por ahora— a los precios internacionales y ha puesto al mercado ante una pregunta incómoda. No quién produce más, sino quién decide no comprar.
Según los datos difundidos estos días, las compras chinas de crudo en mayo rondaron los 7,79 millones de barriles diarios, con un descenso cercano al 29% y el registro más bajo desde 2017. El golpe es relevante porque China no es un actor lateral; es la gran aspiradora del crudo global. Cuando Pekín levanta la mano, el precio escucha. Cuando la baja, también.
El mercado esperaba tensión, pero no este tipo de alivio. La guerra en la región, las restricciones logísticas y el encarecimiento de los cargamentos físicos habrían podido empujar el barril hacia una zona mucho más agresiva. Sin embargo, el descenso de las importaciones de crudo chinas ha amortiguado parte del golpe. No ha solucionado la crisis. La ha tapado con una manta gruesa, de esas que parecen suficientes hasta que entra el frío por debajo de la puerta.
Axios lo describía como una sorpresa china: desde el inicio de la guerra de Irán, Pekín ha recortado compras de petróleo y esa retirada ha tenido un papel importante en la estabilización de los precios globales. Antes del conflicto, China importaba cerca de 11 millones de barriles diarios; en abril bajó a 9,3 millones y las estimaciones apuntaban a una nueva caída en mayo y junio. El mercado energético no suele agradecer los gestos de prudencia, pero esta vez los ha cotizado.
Reservas, refinerías y una demanda menos hambrienta
El secreto no está en un solo movimiento. China ha llegado a esta crisis con inventarios abundantes, con una estructura de refino capaz de modular actividad y con una demanda doméstica que ya no tiene el hambre feroz de otros años. El país ha acumulado crudo cuando los precios eran más favorables y ahora puede permitirse una maniobra que muchos no pueden: comprar menos cuando el mercado huele a pólvora.
Las refinerías chinas están recurriendo con más intensidad a reservas mientras reducen compras, en un contexto de márgenes deteriorados, demanda floja y existencias de combustibles elevadas. El ajuste no es pura geopolítica, tampoco pura estrategia imperial de tablero de ajedrez. También hay contabilidad de empresa, depósitos llenos y consumidores menos voraces. Menos épica, más Excel. A veces el petróleo baja por una celda maldita en una hoja de cálculo.
A eso se suma una transformación más lenta, pero de fondo: electrificación del transporte, menor crecimiento de ciertos consumos industriales, eficiencia energética y una economía china menos explosiva que en las décadas del cemento infinito. El petróleo sigue siendo central, claro. Pero ya no circula solo por la vieja autopista de “más PIB, más barriles”. Ahora hay rotondas, desvíos y algunos carriles cerrados.
El dato que ayuda a entender el tamaño del cambio lo dio la Agencia Internacional de la Energía en su informe de mayo: las importaciones marítimas chinas de crudo cayeron en 3,6 millones de barriles diarios entre febrero y abril, una contracción enorme incluso en un mercado acostumbrado a sobresaltos. Japón, Corea del Sur e India también redujeron compras, pero el caso chino pesa más por volumen y por efecto psicológico.
Ormuz sigue siendo el cuello de botella
Conviene no confundirse. Que el precio no se haya desbocado más no significa que el riesgo haya desaparecido. Ormuz sigue siendo una garganta estrecha para el sistema energético mundial: un paso marítimo pequeño en el mapa, gigantesco en las cuentas. Si por ahí fluye cerca del 20% del petróleo usado globalmente, cualquier interrupción convierte una coordenada del Golfo en un problema para gasolineras, aerolíneas, navieras, fábricas y presupuestos familiares.
El mercado ha reaccionado con una calma rara, casi teatral. El Brent ha seguido lejos de escenarios de pánico absoluto y el WTI cerró el 9 de junio en 88,20 dólares por barril, mientras el Brent terminó en 91,45 dólares, después de una caída diaria cercana al 3%. No son precios cómodos. Son precios altos, pero no apocalípticos. Y esa diferencia, en economía real, es una frontera con nombres muy concretos: inflación, transporte, alimentos, billetes de avión, calefacción, fertilizantes.
La rebaja no significa paz. Significa que los operadores están descontando una mezcla de diplomacia posible, rutas reajustadas, exportaciones alternativas, menor demanda asiática y reservas chinas usadas con precisión quirúrgica. El petróleo se está moviendo menos por una certeza que por una esperanza: que la crisis no llegue al punto de romper el suministro mundial durante demasiado tiempo.
Ahí China juega un papel extraño. No aparece como salvadora de nadie, ni falta que hace ese teatro. Actúa por interés propio, como hacen los Estados cuando el decorado se cae. Reduce exposición a precios caros, protege su suministro interno, evita pérdidas en refinerías y conserva margen político. El resultado, eso sí, rebota fuera de sus fronteras: menos compras chinas significan menos presión inmediata sobre el barril.
Las refinerías chinas también pisan el freno
El ajuste no se queda en los puertos. También baja a las refinerías, donde la crisis se mide en turnos, márgenes, mantenimiento aplazado y proyectos que cambian de calendario. Dos grandes proyectos de refino en China, con una capacidad conjunta de 500.000 barriles diarios, han sido retrasados por las interrupciones del suministro desde Oriente Medio.
Uno de ellos es la refinería de Huajin Aramco Petrochemical, en Panjin, participada por Saudi Aramco y socios chinos, cuya puesta en marcha de 300.000 barriles diarios se ha desplazado de mayo o junio a septiembre u octubre por la incertidumbre sobre el suministro de materia prima. El otro caso afecta a una unidad de PetroChina en Dalian, de 200.000 barriles diarios, cuyo reinicio queda aplazado sin fecha clara.
Esto importa más de lo que parece. Una refinería no compra petróleo por capricho; lo compra para convertirlo en gasolina, diésel, queroseno, nafta, fuel marítimo. Si las plantas retrasan actividad, la demanda de crudo baja, pero pueden aparecer tensiones en productos refinados. Es el típico problema que en los despachos se llama “cuello de botella” y en la calle se entiende mejor como una cocina con la nevera llena pero los fogones apagados.
La Agencia Internacional de la Energía ya advertía de una tensión que se desplazaba desde el crudo hacia los productos refinados: al reducirse la actividad de refino global, se alivia temporalmente el mercado de petróleo sin procesar, pero se estrecha la disponibilidad de combustibles finales. Es decir, el barril puede no dispararse como se temía, mientras el diésel o el combustible de aviación siguen con el pulso alto. Una ironía muy de nuestro siglo: el susto cambia de habitación, no desaparece.
Menos importaciones no significan necesariamente menos consumo
Hay una trampa habitual en estas noticias: leer la caída de importaciones como si China hubiera dejado de necesitar petróleo de repente. No. Una parte del descenso puede venir de menor actividad y demanda más débil, pero otra procede de usar barriles almacenados. Si el país tira de depósitos, consume petróleo que ya estaba dentro. El mercado internacional lo nota como una reducción de compras, aunque los motores sigan quemando combustible.
Por eso la lectura correcta es más fina. China está bajando su exposición al mercado exterior en el peor momento de precios y suministros, no apagando su economía de un día para otro. Las refinerías pueden reducir carga, las empresas pueden aplazar proyectos, el Gobierno puede controlar exportaciones de combustibles y el sistema puede tirar de reservas. Todo junto compone una especie de coreografía defensiva. No muy vistosa, pero eficaz.
China emitió una segunda tanda de cuotas de exportación de combustibles para 2026 por 18 millones de toneladas, en línea con años anteriores, aunque con restricciones y controles vinculados a la necesidad de asegurar el suministro interno. El país no solo mira cuánto crudo entra; también administra cuánto combustible refinado sale. En el tablero petrolero, Pekín no mueve una ficha. Mueve varias, y algunas no se ven hasta que han cambiado la partida.
Ese detalle es esencial para Europa y para Asia. En un mercado global, el combustible no se queda quieto donde se produce. Si China exporta menos diésel o queroseno, otros compradores tienen que buscar alternativa. Si exporta con normalidad, suaviza tensiones. En ambos casos, Pekín no solo influye en el precio del crudo; influye en el precio del producto que acaba moviendo camiones, aviones y barcos.
Por qué el petróleo no ha saltado por los aires
La pregunta económica de fondo no es por qué el petróleo está caro. Eso se entiende con mirar Ormuz, Irán, Israel, Estados Unidos, fletes, seguros y nervios. La cuestión real es por qué no está muchísimo más caro. La respuesta combina tres ingredientes: menor demanda asiática, más uso de inventarios y expectativas de que la crisis no termine rompiendo del todo el suministro.
China es el ingrediente más visible. La caída de sus importaciones ha ayudado a mantener los precios por debajo de los 100 dólares pese a las interrupciones prolongadas en Ormuz. La cifra de mayo, cerca de 7,8 millones de barriles diarios, queda muy lejos de los más de 10 millones diarios que China ha llegado a comprar de forma habitual. El mayor comprador mundial también sabe cerrar la cartera cuando el vendedor enseña demasiados dientes.
A la vez, el mercado se sostiene sobre una confianza algo delicada: que habrá reajustes, que otros productores aumentarán flujos, que Estados Unidos exportará más, que la diplomacia evitará lo peor y que los inventarios aguantarán el tirón. Esa serenidad puede ser razonable. También puede ser complacencia con corbata. El petróleo tiene esa mala costumbre: parece domesticado hasta que rompe la valla.
La calma del mercado oculta incógnitas importantes, entre ellas la opacidad de la demanda china, el drenaje de inventarios globales y la posibilidad de una corrección violenta si las expectativas optimistas fallan. Esa es la parte menos cómoda del relato: los precios no están solo reflejando barriles reales, sino supuestos sobre barriles futuros. Y los supuestos, como se sabe, arden bastante bien.
Hay otro factor que pesa: China no puede reducir importaciones indefinidamente sin consecuencias. Si tira demasiado de reservas, tendrá que reponerlas. Si las refinerías mantienen recortes, puede tensar el mercado de combustibles. Si el consumo interno revive o el Gobierno decide reconstruir inventarios, la demanda china volverá al escaparate. Y entonces el amortiguador puede convertirse en muelle.
El impacto para España y Europa no es abstracto
Para el lector español, todo esto puede sonar lejano: Panjin, Dalian, Ormuz, refinerías asiáticas, barriles diarios. Nombres de tablero. Pero el petróleo tiene una virtud desagradable: viaja rápido desde los mapas hasta los bolsillos. Un crudo más caro encarece carburantes, transporte de mercancías, billetes de avión, producción industrial y, por una cadena que nunca pide permiso, muchos productos cotidianos.
España no compra el petróleo como lo compra China, ni tiene el mismo músculo de reservas, ni decide el precio del Brent. Pero vive dentro del mismo mercado. Si China compra menos, el precio internacional puede moderarse y eso reduce presión sobre Europa. Si China vuelve a comprar de forma agresiva para rellenar depósitos, el mercado puede tensarse de nuevo. La distancia geográfica no protege de una factura global.
El efecto no es inmediato ni limpio. La gasolina y el diésel dependen de impuestos, márgenes, tipos de cambio, costes de refino y logística. El euro frente al dólar también cuenta, porque el petróleo se negocia en dólares. Aun así, cuando el Brent sube de forma persistente, acaba apareciendo en la economía real. A veces como subida visible en la estación de servicio. A veces como encarecimiento silencioso en el supermercado.
La situación actual tiene una rareza: el mercado de crudo puede estar relativamente contenido mientras los productos refinados siguen tensos. Es una distinción que no siempre llega al debate público, pero importa. El consumidor no compra barriles, compra gasolina, diésel o billetes con queroseno metido dentro. Si las refinerías asiáticas reducen actividad y los combustibles se estrechan, el alivio del crudo no siempre llega entero al bolsillo.
La calma tiene acento chino, pero no es gratis
La gran noticia no es que China haya salvado al mercado petrolero. Esa frase sería demasiado limpia, demasiado de folleto. La noticia real es más interesante y más incómoda: China ha reducido sus importaciones en el momento justo para contener parte de la presión sobre los precios, pero lo ha hecho por una mezcla de reservas, prudencia, menor demanda, márgenes débiles y cálculo estratégico. El mundo se beneficia de rebote.
Ese rebote, sin embargo, tiene fecha de caducidad incierta. Nadie sabe con precisión cuánto tiempo puede sostener Pekín una política de compras reducidas sin reponer inventarios. Tampoco está claro cuánto daño acumula el sistema de refino si se aplazan proyectos y se recortan cargas durante demasiado tiempo. El petróleo, como la política, tolera mal los equilibrios eternos.
Por ahora, el dato manda: el mayor importador del mundo ha bajado drásticamente sus compras, y esa decisión está ayudando a impedir que la crisis de Oriente Medio se traduzca en un barril todavía más caro. El mercado respira, sí, pero respira con una mascarilla prestada. Y la tiene China.


¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

¿Qué busca Google con Suncatcher, su primer satélite de IA en órbita?

¿Qué preguntó Trump a Grok antes de capturar a Maduro en Venezuela?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27