
Casa
¿Por qué cae la vivienda en Nueva Zelanda y golpea a su economía?
La caída de la vivienda en Nueva Zelanda destapa deuda alta, hogares cautos y una economía que había confundido prosperidad con ladrillo caro

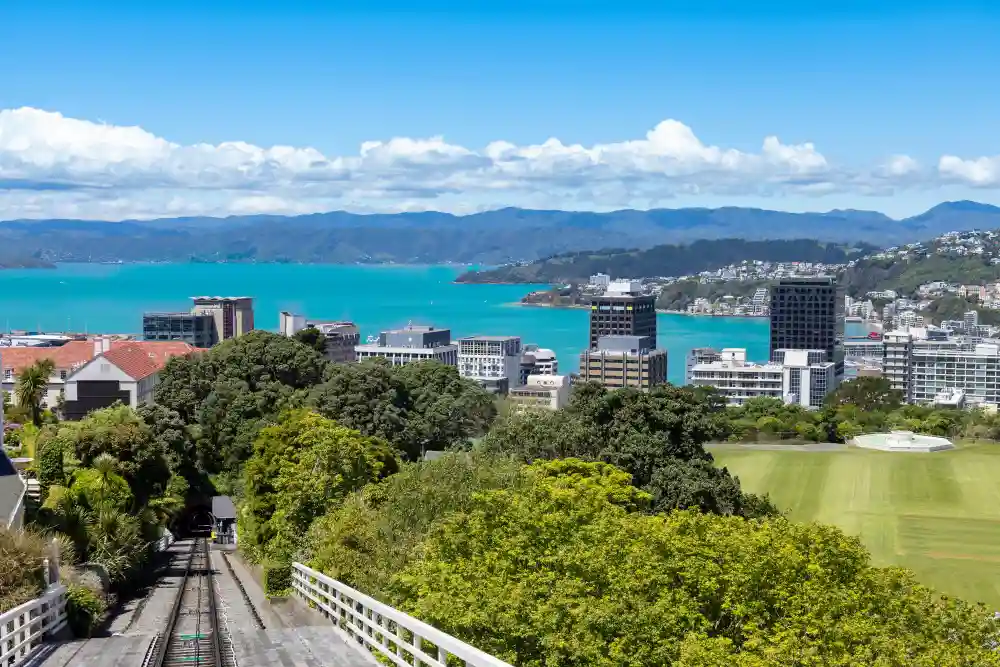
Nueva Zelanda está descubriendo, con ese silencio incómodo de las economías que se creían vacunadas contra los sustos, que una caída prolongada de los precios de la vivienda no siempre es una buena noticia. Sobre el papel, una casa más barata debería aliviar a los compradores jóvenes, corregir excesos y devolver algo de oxígeno a un mercado que durante años funcionó como una escalera mecánica: quien entraba subía, quien se quedaba fuera miraba desde abajo. Pero el problema neozelandés no es solo que los precios bajen. Es que bajan —o se quedan encallados— en una economía donde el ladrillo se convirtió en depósito de ahorro, motor psicológico del consumo, garantía bancaria y símbolo nacional de estabilidad.
El mercado inmobiliario del país no está viviendo una explosión al estilo película de catástrofes, con rascacielos cayendo al mar y banqueros descalzos por la calle. No. Es algo menos cinematográfico y más corrosivo: un enfriamiento largo, ventas más lentas, compradores que esperan, vendedores que no quieren asumir pérdidas y hogares que han visto evaporarse parte de la riqueza familiar que daban por hecha. Una bajada de precios puede parecer justicia poética en un país donde comprar vivienda llegó a ser una prueba de resistencia financiera. Pero cuando demasiadas familias, bancos y empresas han construido sus decisiones sobre la idea de que la casa siempre valdría más, el ajuste deja de ser una ganga y empieza a parecer una grieta en la pared maestra.
Los últimos datos del sector dibujan un mercado con señales contradictorias. La mediana nacional se mueve con debilidad, el índice de precios de la vivienda sigue lejos de sus máximos y las ventas no terminan de arrancar con claridad. Al mismo tiempo, no todas las regiones se comportan igual: hay zonas que resisten, otras que repuntan y grandes mercados urbanos donde el exceso de oferta pesa como una manta mojada. Ahí está el corazón de la historia. Nueva Zelanda no sufre solo porque las casas valgan menos. Sufre porque el país había aprendido a sentirse más rico cuando subía el precio de sus casas. Y esa sensación, como el vapor en un cristal frío, se disipa rápido.
El golpe psicológico importa. Mucho. En una economía donde el patrimonio de muchas familias está atado a la vivienda, una caída de precios no se queda en los portales inmobiliarios ni en las hojas de cálculo de los bancos. Entra en las cocinas, en las conversaciones de pareja, en la decisión de cambiar el coche, reformar el baño, pedir otro crédito o aplazar unas vacaciones. El efecto riqueza funciona así: cuando la casa sube, el propietario se siente más seguro; cuando baja, se vuelve más prudente, aunque su salario no haya cambiado. La economía real empieza por ahí, en gestos pequeños. Un gasto que no se hace. Una mudanza que se retrasa. Una hipoteca que pesa más de lo previsto.
Del sueño inmobiliario al mercado congelado
Durante décadas, la vivienda neozelandesa fue una apuesta casi cultural. No exactamente una inversión; más bien una fe civil. Casa, jardín, hipoteca, plusvalía. El manual doméstico de la prosperidad. A falta de grandes mercados bursátiles populares o de una industria comparable a las grandes economías, el hogar se convirtió en una pieza central del patrimonio familiar. Comprar una vivienda no era solo vivir bajo techo. Era subirse al tren correcto.
El problema es que ese tren aceleró demasiado. En los años de dinero barato, especialmente durante la pandemia, los precios se dispararon con una velocidad que hoy parece escrita con exceso de cafeína. Tipos bajos, estímulos públicos, ahorro forzoso, miedo a quedarse fuera y una oferta que no siempre crecía donde hacía falta. Todo empujaba en la misma dirección. La vivienda subía, el propietario se sentía más rico, el banco miraba una garantía cada vez más grande y el consumo recibía su dosis de confianza. El círculo parecía virtuoso. En realidad, era circular, que no es lo mismo.
Después llegó el giro. La inflación obligó a subir los tipos, las hipotecas dejaron de parecer pequeñas y manejables, y las valoraciones inmobiliarias empezaron a desinflarse. Quien compró cerca del máximo descubrió una regla antigua que el optimismo suele esconder en el trastero: los precios también bajan. Y cuando bajan desde muy arriba, incluso una corrección ordenada puede doler como una caída torpe en una escalera.
El mercado, en algunos puntos, se ha quedado a medio camino entre el deseo y la realidad. Los compradores saben que el dinero cuesta más, que la vida diaria pesa más y que quizá el precio de hoy no sea el suelo de mañana. Los vendedores, por su parte, no quieren aceptar descuentos que conviertan en pérdida lo que hace poco era riqueza sobre el papel. Nadie quiere ser el primero en ceder. Y así aparece ese paisaje raro: carteles de venta, visitas tibias, ofertas bajas, propietarios esperando. Ni pánico ni euforia. Una sala de espera.
La trampa del mercado que no se mueve
Un mercado inmobiliario no necesita desplomarse cada semana para convertirse en una preocupación. A veces basta con que deje de moverse. El comprador se sienta al margen porque cree que puede conseguir algo mejor dentro de tres meses. El vendedor aguanta porque no quiere reconocer que el precio de hace dos años era una fantasía con jardín. El banco examina con más calma. El agente inmobiliario empieza a hablar de “ajuste”, esa palabra que sirve para casi todo y no tranquiliza a nadie.
Ese bloqueo tiene un coste. Si no se venden casas, se enfrían también las actividades que giran alrededor: reformas, mudanzas, muebles, seguros, tasaciones, crédito, pequeños negocios de barrio. La vivienda es un bien privado, sí, pero se comporta como una plaza pública de la economía. Todo pasa por allí en algún momento. Cuando el mercado se congela, el frío no se queda en las paredes.
La escena recuerda a otros países que han vivido correcciones tras años de crédito fácil. No hace falta copiar la crisis de nadie para reconocer el patrón. Primero llega la convicción de que la vivienda siempre sube. Después, la normalización de precios absurdos. Luego, la deuda. Más tarde, el banco central sube tipos para contener la inflación. Y entonces aparece la frase que nadie quería pronunciar: quizá aquello no era una escalera infinita, sino una cornisa.
Por qué una casa más barata no siempre ayuda
La lectura rápida dice que si la vivienda baja, los compradores ganan. Y algo de eso hay. Una economía sana no debería necesitar que cada generación pague más que la anterior por el mismo techo. El acceso a la vivienda mejora cuando los precios se moderan, los salarios alcanzan un poco más lejos y los jóvenes no tienen que vender un riñón metafórico para entrar al mercado. Hasta aquí, todo razonable.
Pero la economía no funciona como una pizarra limpia. En Nueva Zelanda, como en otros países anglosajones, mucha riqueza familiar está metida en la vivienda. Cuando el precio de la casa cae, el propietario no solo ve una cifra menor en una tasación. Puede sentirse menos seguro, gastar menos, retrasar reformas, cancelar compras grandes, posponer mudanzas. Ese efecto riqueza —esa idea de “mi casa vale más, puedo respirar”— funciona también al revés. Cuando la casa vale menos, el bolsillo se cierra aunque el salario no haya cambiado. El supermercado no nota la tasación, pero la familia sí.
Hay otro matiz, más áspero. Una vivienda más barata no sirve de mucho si las condiciones para comprar se endurecen al mismo tiempo. Con tipos altos o con expectativas de nuevas subidas, la cuota mensual puede seguir siendo exigente aunque el precio nominal baje. Es la trampa del escaparate: el producto parece rebajado, pero la financiación encarece la compra. Para muchos hogares, la pregunta real no es si la casa cuesta menos que hace dos años, sino si el banco presta, si el empleo aguanta y si las facturas de electricidad, seguros, comida y combustible dejan margen suficiente. La respuesta, a menudo, llega con voz baja.
La caída, además, no borra el problema estructural de asequibilidad. Nueva Zelanda venía de precios muy elevados en relación con los ingresos. Que una vivienda baje desde una cima exagerada no la convierte automáticamente en accesible. Es como quitarle dos piedras a una mochila que sigue pesando demasiado. La corrección puede aliviar, sí, pero no devuelve por arte de magia una década de salarios rezagados frente al ladrillo.
Y luego está la deuda. Una palabra seca, sin glamour, pero decisiva. Muchos hogares entraron en el mercado con hipotecas grandes porque el precio lo exigía y porque los tipos bajos lo permitían. Cuando los tipos suben, la vivienda puede bajar y aun así la vida ser más cara. Esa es la ironía cruel: el activo pierde valor, pero la cuota no se vuelve amable. El propietario ve menos riqueza y más presión mensual. El comprador nuevo ve precios algo más bajos, pero financiación más dura. Nadie brinda. O casi nadie.
Tipos, inflación y deuda: el triángulo que aprieta
La explicación de fondo pasa por los tipos de interés. Durante años, el dinero barato alimentó el mercado inmobiliario. Después, la inflación obligó al banco central a pisar el freno. Y cuando un país tiene una montaña de deuda hipotecaria, cada movimiento de tipos se transmite a los hogares con la delicadeza de una puerta metálica cerrándose de golpe.
Nueva Zelanda no está sola en esto. Canadá, Australia, Reino Unido o Suecia han vivido tensiones parecidas: mercados de vivienda muy caros, hogares endeudados y bancos centrales atrapados entre enfriar la inflación y no romper la economía. Pero el caso neozelandés tiene un sabor particular porque el mercado inmobiliario había sido tratado durante mucho tiempo como una especie de activo nacional infalible. La casa no era solo una casa. Era pensión, seguro, herencia y termómetro emocional.
Cuando sube la hipoteca, baja la alegría. Es una frase simple, casi vulgar, pero funciona. Una familia que dedica más renta a pagar intereses tiene menos dinero para restaurantes, muebles, vacaciones, coche o reformas. La empresa que vive de esa demanda lo nota. El constructor lo nota. El comercio lo nota. El Estado lo nota, porque recauda menos de una economía más apagada. El ladrillo, que antes multiplicaba la confianza, empieza a multiplicar la prudencia.
La inflación añade otra capa. Aunque el banco central reduzca tipos respecto a los máximos del ciclo anterior, la presión de precios condiciona sus decisiones. Si la inflación no cae lo suficiente, o si shocks externos encarecen energía y transporte, la autoridad monetaria tiene menos margen para aliviar a los hipotecados. Y ahí aparece la pesadilla elegante de la macroeconomía: una vivienda débil con tipos todavía incómodos. Ni boom inmobiliario ni dinero barato. Un lugar gris.
También pesa la transmisión de las hipotecas. En mercados donde muchas familias revisan sus préstamos cada cierto tiempo, el encarecimiento no llega a todos el mismo día, pero llega. Como una marea. Algunos hogares ya han sufrido el golpe completo; otros lo van notando con retraso. Esa demora engaña a veces a los analistas, porque la economía parece aguantar hasta que, de pronto, el consumo se vuelve más frágil. No es magia. Es calendario financiero.
Auckland y Wellington, el mapa desigual del ajuste
Hablar de “la vivienda en Nueva Zelanda” como si fuera un único mercado es cómodo, pero engañoso. Auckland no es Southland. Wellington no es Canterbury. Las ciudades que más subieron, más tensión acumularon y más dependieron de compradores con grandes hipotecas están sufriendo de otra manera que las regiones donde el precio era más contenido o la demanda local se comporta con más estabilidad.
Auckland, gran motor económico y demográfico, es clave porque concentra buena parte del valor inmobiliario del país. Cuando Auckland se enfría, no se enfría una esquina remota del mapa; se enfría una parte central de la riqueza doméstica neozelandesa. Allí el ajuste ha sido más visible, con precios aún lejos de los máximos y compradores especialmente sensibles al coste financiero. Wellington, por su parte, ha arrastrado debilidad por la combinación de precios altos, inventario creciente y un clima económico menos amable para ciertos hogares dependientes del sector público y de servicios profesionales.
En otras regiones, el panorama es menos dramático. Hay zonas con subidas anuales, mercados más pequeños que se mueven con pocos cierres y áreas donde la oferta no presiona tanto. Este mosaico importa porque desmonta el titular fácil. No todo el país se hunde al mismo ritmo, ni todas las familias viven la misma película. Pero el promedio nacional sí cuenta una historia suficientemente clara: el gran ciclo alcista perdió su aura. La vivienda ya no garantiza automáticamente riqueza. Eso, para Nueva Zelanda, es casi una revolución psicológica.
También pesa el inventario. Cuando aumentan las viviendas disponibles y las ventas no absorben esa oferta, los precios pierden firmeza. El vendedor puede resistir durante un tiempo, pero el mercado tiene paciencia de piedra. Si pasan semanas, meses, y las ofertas no llegan al nivel esperado, la negociación cambia de bando. El comprador mira, compara, ofrece menos. El vendedor duda. Algunas operaciones se cierran; otras se pudren lentamente. No hace falta un desplome diario para que un mercado se vuelva incómodo. Basta con que deje de moverse.
El golpe silencioso sobre el crecimiento
La economía neozelandesa venía presumiendo, no sin motivos, de estabilidad institucional, buenos niveles de vida, un sistema financiero sólido y una reputación internacional de país serio. Todo eso sigue ahí. Conviene no exagerar. Nueva Zelanda no es una economía fallida ni está al borde de una crisis bancaria. Sus bancos mantienen colchones relevantes y el sistema financiero aparece preparado para absorber escenarios complicados. Pero una economía puede ser sólida y, aun así, estar incómoda. Como una casa bien construida con humedad en el sótano.
El ladrillo afecta al crecimiento por varias vías. La primera es el consumo. Si las familias se sienten menos ricas o pagan más por la deuda, gastan menos. La segunda es la construcción. Un mercado débil reduce el apetito por nuevos proyectos, aunque los permisos puedan repuntar en determinados momentos. La tercera es el crédito. Los bancos no necesitan cerrar el grifo para que el agua salga con menos fuerza; basta con criterios más cautos, tasaciones más conservadoras y clientes menos dispuestos a endeudarse. La cuarta es la confianza, ese animal invisible que los economistas intentan medir con encuestas y que en la vida real se nota en conversaciones de cocina.
La vivienda también influye en la movilidad laboral. Si una familia compró caro y ahora no quiere vender con pérdida, quizá no se muda por un empleo mejor. Si un joven no puede entrar al mercado, retrasa decisiones vitales. Si un inversor inmobiliario deja de comprar, cambia el flujo de alquileres, reformas y financiación. Son piezas pequeñas, pero juntas forman una maquinaria. Cuando esa maquinaria chirría, el PIB no siempre cae de golpe; a veces simplemente pierde brío. Anda, pero arrastra los pies.
La paradoja es cruel. Durante años se criticó, con razón, que la vivienda subiera demasiado. Ahora que se corrige, la economía se resiente porque dependía de esa subida. El problema no era solo el precio alto. Era la dependencia. Una economía que necesita casas cada vez más caras para sentirse fuerte tiene un defecto de diseño, aunque sus estadísticas luzcan bien durante un tiempo.
La construcción merece capítulo aparte, aunque sin convertir esto en un tratado de hormigón. Cuando el precio de la vivienda se debilita, los promotores se vuelven más selectivos. Los márgenes se estrechan, el suelo comprado caro deja menos margen, los costes de materiales y mano de obra no siempre bajan al mismo ritmo. Algunos proyectos se aplazan. Otros nacen más pequeños. Otros se abandonan antes de poner la primera piedra. La economía pierde actividad por una vía discreta: menos obra, menos empleo asociado, menos compras, menos movimiento.
El alquiler tampoco queda fuera. Una parte de la población que no compra sigue necesitando vivienda, y eso puede sostener la demanda arrendaticia incluso cuando los precios de compra bajan. Pero si los propietarios con hipoteca presionada trasladan costes al alquiler, el ajuste se vuelve socialmente incómodo. La vivienda cae como activo, pero vivir no sale necesariamente más barato. Otra paradoja. El mercado inmobiliario tiene un talento especial para repartir frustraciones de manera poco elegante.
No fue un accidente, fue una acumulación
El ajuste inmobiliario neozelandés no nace de un único error. No hubo un villano con capa firmando una orden al amanecer. Fue una acumulación de decisiones, incentivos y complacencias. Dinero barato durante demasiado tiempo, expectativas de plusvalías perpetuas, oferta insuficiente en lugares concretos, regulación urbanística compleja, inversión doméstica volcada en el ladrillo y hogares dispuestos a endeudarse porque la historia reciente parecía darles la razón. Luego cambió el viento. Y el castillo, sin caerse, empezó a crujir.
La pandemia actuó como acelerador. Los precios subieron con fuerza y muchos compradores entraron por miedo a quedarse fuera. Después, el encarecimiento del dinero corrigió una parte de ese exceso. Es importante decirlo sin adornos: cuando una vivienda sube muchísimo en poco tiempo, una bajada posterior no significa necesariamente que esté barata. Significa que el pico quizá era insostenible. La caída duele más porque el punto de partida era absurdo.
También influyó el cambio de ánimo político y regulatorio. Nueva Zelanda ha intentado, con distintos gobiernos, enfriar la especulación, aumentar la oferta y endurecer ciertas condiciones de crédito. Algunas medidas tuvieron impacto; otras fueron tarde, blandas o contradictorias. La vivienda es ese campo donde todos prometen soluciones limpias y luego descubren barro hasta los tobillos. Si se protege demasiado al propietario, el comprador queda fuera. Si se fuerza la corrección, el patrimonio familiar tiembla. Si se construye poco, sube el precio. Si se construye demasiado donde no toca, aparecen inventarios pesados. Fácil, lo que se dice fácil, no era.
La inmigración y la demografía completan el cuadro. Nueva Zelanda ha recibido flujos migratorios importantes en distintos periodos, lo que ha presionado la demanda de vivienda, sobre todo en áreas urbanas. Pero cuando la economía se enfría y el empleo pierde fuerza, esa demanda no se traduce necesariamente en compras. Puede sostener alquileres, puede mover determinadas zonas, puede generar tensión social. No siempre rescata precios. El mercado inmobiliario no es una bañera que se llena solo con población; también necesita crédito, confianza y renta disponible.
Lo que ocurre en Nueva Zelanda interesa fuera de Nueva Zelanda porque funciona como espejo. España conoce bien la música, aunque con otra letra. También aquí se ha confundido demasiadas veces vivienda con riqueza nacional, suelo con política industrial, hipoteca con ascensor social. La diferencia es que España aprendió de forma brutal en 2008 lo que pasa cuando el ladrillo se convierte en columna vertebral. Nueva Zelanda no está en esa situación, pero su enfriamiento recuerda algo elemental: ninguna economía debería descansar demasiado sobre el precio creciente de las casas.
La vivienda cumple una doble función que la hace políticamente explosiva. Para quien posee, una subida parece buena. Para quien no posee, es una barrera. Para el banco, es garantía. Para el joven, condena. Para el Gobierno, estabilidad aparente. Para la ciudad, expulsión silenciosa. Esa contradicción convierte cualquier ajuste en una guerra de intereses. Si los precios suben, se habla de burbuja y exclusión. Si bajan, se habla de pérdida patrimonial y frenazo económico. El equilibrio es tan estrecho que parece diseñado por un relojero con mal pulso.
Nueva Zelanda está pagando ahora la factura de haber convertido la vivienda en una promesa demasiado grande. El país puede superar el bache, y probablemente lo hará, porque mantiene instituciones sólidas, bancos resistentes y capacidad para corregir. Pero el mito ha cambiado. La casa ya no parece una máquina infalible de fabricar riqueza. Se parece más a lo que siempre fue: un activo caro, útil, emocional, vulnerable. Un lugar para vivir. Que no es poco. Pero tampoco es una política económica completa.
Cuando el ladrillo deja de contar cuentos
El problema de Nueva Zelanda no es que las viviendas bajen un mes, ni que una estadística concreta salga en rojo. El problema es que el país ha entrado en una etapa donde el viejo relato inmobiliario ha dejado de tranquilizar. Ya no basta con decir que el mercado se recuperará porque siempre lo hizo. Ya no basta con confiar en que la siguiente rebaja de tipos devolverá la fiesta. La economía real —salarios, empleo, deuda, inflación, productividad— ha reclamado su sitio.
La caída de los precios puede ser sana si corrige excesos y abre puertas a quienes estaban fuera. Pero puede ser dañina si llega después de un endeudamiento masivo, con hogares cautos, bancos prudentes y una economía que dependía demasiado de sentirse rica por tener una casa más cara. Esa es la pesadilla neozelandesa: no el abaratamiento en sí, sino descubrir que el milagro era más frágil de lo que parecía.
Nueva Zelanda sigue siendo un país próspero, serio, con margen de maniobra. Precisamente por eso su caso importa. Porque no habla de una economía desordenada, sino de una economía admirada que dejó crecer demasiado una dependencia. Y cuando el ladrillo deja de subir, se apaga algo más que un precio. Se apaga una ficción cómoda. La de creer que una nación puede hacerse más rica, año tras año, vendiéndose las mismas casas cada vez más caras.


Para qué sirve realmente el cajón de abajo del horno (y por qué casi nadie lo usa bien)

De Lora del Río a Escocia: el ánfora de aceite que cuenta la primera globalización

El Mediterráneo se calienta y la posidonia florece como nunca: por qué es alerta y esperanza a la vez

La caja negra de los volcanes: los cristales que guardan el secreto de las erupciones

Un año después de la DANA: casi la mitad de los afectados sigue con malestar psicológico

¿Cuáles son los mejores casinos sin licencia en España en 2026?

¿Qué son los casinos fuera de España y qué licencia internacional tiene cada uno en 2026?

¿Qué son los casinos sin DNI y cuándo piden verificar tu identidad en 2026?

¿Qué son los casinos con licencia de Curazao y cómo elegir uno fiable en 2026?

¿Cuáles son los mejores casinos online europeos en 2026 y cómo elegir uno seguro desde España?

¿Qué son los casinos sin autoprohibición y es legal jugar en ellos desde España en 2026?
