Actualidad
¿Qué esconden las sociedades de Borja Cabezón en el PSOE?
Borja Cabezón, Ferraz y Hacienda: el esquema con AEIE, Londres y testaferros que lo pone bajo el foco político, fiscal y orgánico en el PSOE.

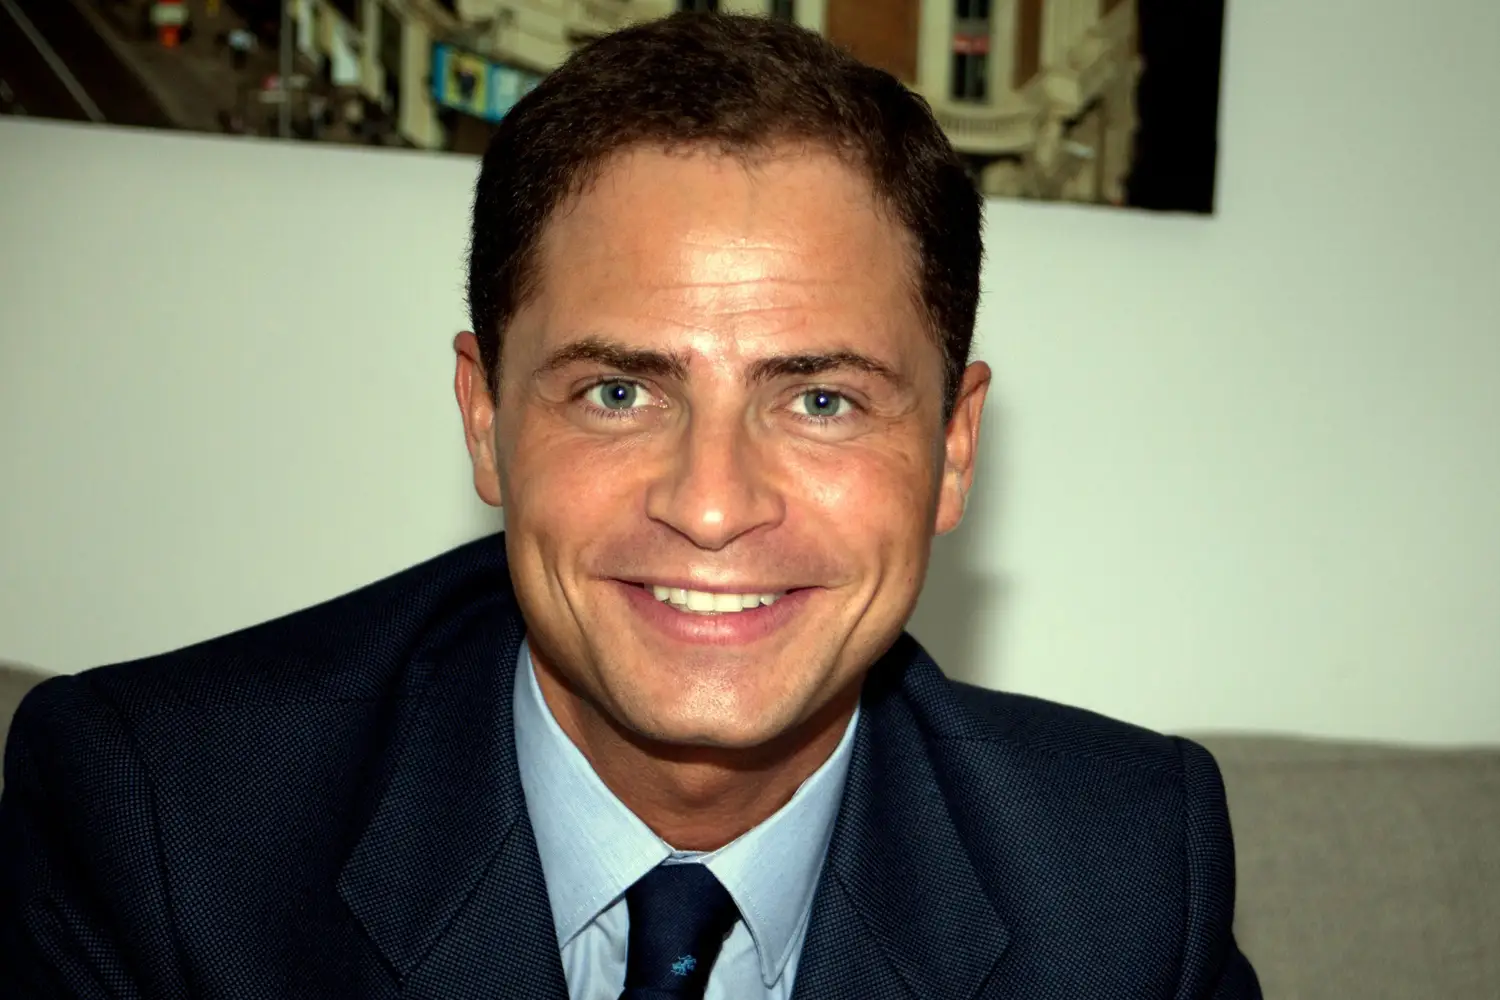
Foto: Wiki
Borja Cabezón, Ferraz y Hacienda: el esquema con AEIE, Londres y testaferros que lo pone bajo el foco político, fiscal y orgánico en el PSOE.
Borja Cabezón, dirigente del PSOE y adjunto a la Secretaría de Organización desde julio de 2025, se ha colocado en el centro de una tormenta que mezcla ingeniería societaria, política de aparato y una palabra que en España pesa como un ladrillo: Hacienda. Una investigación periodística publicada este 16 de febrero de 2026 sostiene que Cabezón habría controlado durante años un entramado con ramificaciones en Reino Unido y Costa Rica para ocultar ingresos y reducir al mínimo la tributación en España mediante sociedades “pantalla” y testaferros. La información detalla nombres concretos, sociedades concretas y un mecanismo fiscal reconocible por quienes siguen los grandes casos de elusión y evasión.
El PSOE, a través de una portavoz, trasladó una respuesta atribuida a Cabezón: que “no tiene acción ni participación directa o indirecta en sociedad mercantil extranjera”, que su ámbito “siempre ha sido España” y que sus activos son “públicos, notorios, reconocidos y declarados”. Ese choque —relato de investigación frente a desmentido— es el núcleo del caso en este momento: no hay una resolución pública que lo cierre, pero sí un mapa de hechos y fechas que ya ha abierto debate interno, munición parlamentaria y una pregunta incómoda en Ferraz: qué ocurre cuando un responsable orgánico ligado a Transparencia aparece asociado, aunque sea por vía indirecta, a una estructura diseñada para lo contrario.
La investigación que ha encendido Ferraz
El foco se enciende por dos motivos a la vez: por lo que se cuenta y por quién lo protagoniza. Borja Cabezón Royo (Madrid, 1980) no es un nombre de segunda fila en el organigrama socialista; su cargo le coloca cerca del timón organizativo y, por extensión, cerca del centro de gravedad del partido. La investigación sitúa el arranque del entramado cuando Cabezón estaba creciendo en la política municipal de Majadahonda, donde fue secretario general del PSOE local en 2008 y candidato a la alcaldía sin éxito en 2011 y 2015. Ese detalle temporal importa: el presunto esquema no se describe como un episodio puntual o un descuido contable, sino como un diseño que “funciona” durante años, con capas pensadas para que el nombre del beneficiario final no asome ni por accidente.
También importa el contexto interno. Cabezón llega a la adjuntía de Organización en julio de 2025, en una reorganización vinculada a la salida de Santos Cerdán de la Secretaría de Organización por su implicación en el llamado caso Koldo, y tras un intento fallido de colocar a Francisco Salazar que se frustró en el último instante por acusaciones de agresión sexual. Ese verano, el puesto de “adjunto” se presenta como un cargo de nueva creación, diseñado para situar arriba a alguien de confianza. En política orgánica, las etiquetas pesan menos que los pasillos; y en los pasillos, el mensaje se traduce rápido: Cabezón es de los suyos.
Vatnet Proyectos 2010, Divinal y la puerta de Londres
El corazón técnico del relato se llama Vatnet Proyectos 2010 AEIE. Según la documentación citada, esa Agrupación Europea de Interés Económico se constituyó el 9 de junio de 2010 y fijó su domicilio en el número 30 del Paseo Pintor Rosales (Madrid), declarando como objeto social la prestación de “servicios de asesoramiento integral en el ámbito mobiliario e inmobiliario”. El nombre puede sonar a consultora anodina, de esas que caben en una placa metálica sin levantar sospechas. Pero el punto, según la investigación, no está en el nombre sino en el vehículo: la AEIE.
La AEIE es una figura nacida para facilitar cooperación entre empresas de distintos países de la UE, y tiene un tratamiento fiscal particular: no funciona como una sociedad mercantil clásica que acumula beneficios y tributa por ellos como si fueran suyos. En términos llanos —sin perder rigor— la AEIE se parece a una tubería: puede facturar, puede soportar IVA, puede articular una actividad, pero el resultado económico se “imputa” a quienes la integran, en función del porcentaje de participación. En el papel, es una herramienta útil y perfectamente legal. En la práctica, el problema aparece cuando esa tubería se utiliza para que el beneficio “salga” hacia donde conviene… y no hacia donde se genera.
Una figura legal con dos socios y un reparto decisivo
La investigación describe que Vatnet Proyectos 2010 AEIE se componía de dos socios, el mínimo para crear este tipo de agrupación. El primero, en España, sería Divinal SL. El segundo, en Reino Unido, Glengrove Limited, domiciliada en una vivienda del norte de Londres. Y aquí llega el dato que, por sí solo, define el supuesto truco: Divinal SL tendría el 20% de la AEIE y Glengrove Limited el 80%. Si el beneficio se reparte según porcentaje, ya se entiende el dibujo sin necesidad de fórmulas: lo gordo viaja donde manda el 80.
La pieza insiste en que la actividad real —los servicios efectivos— se vincularía a la sociedad española, pero la facturación se canalizaría a través de la AEIE. De ese modo, siempre según el relato publicado, el 80% del beneficio termina imputado al socio de Londres. El impacto fiscal se explica casi solo: si en España solo “asoma” el 20%, la base sobre la que se tributa aquí se reduce. Y además hay otra palabra clave, menos vistosa pero crucial: exención. El mecanismo descrito sostiene que en Reino Unido, al participar en una AEIE extranjera, ese socio podría quedar en una posición fiscal más favorable. En castellano de calle: el dinero se va, y lo que se queda parece poco.
El giro final: los gastos que vacían la caja española
La investigación añade una segunda capa, más agresiva: el uso de la sociedad extranjera para cargar a la española gastos ficticios o inflados, de manera que Divinal SL cierre el ejercicio con beneficios mínimos o incluso con cero, y así no pague Impuesto sobre Sociedades o lo reduzca al límite. Es el viejo truco del saldo: no gano, luego no pago; o gano tan poco que casi da igual. En el caso concreto, se menciona que Glengrove Limited habría servido para “cargar” a Divinal SL supuestos gastos relacionados con la actividad conjunta de la AEIE, lo que, en el relato, tendría dos efectos a la vez: mover fondos fuera y debilitar el resultado contable en España.
Hay un detalle temporal que asoma como una grieta en la pared: según los documentos citados, en 2013 se habría intentado desactivar Glengrove Limited, pero en el registro mercantil británico la sociedad aparece funcionando hasta 2017. Cuatro años, en estos asuntos, son una eternidad: son facturas, ejercicios, movimientos, y una rutina que, si existió, no se apaga por inercia.
Los nombres que sostienen el andamio
En esta historia, los nombres son casi tan importantes como las cifras, porque el sistema se apoya en personas que hacen de bisagra: quienes inscriben, administran, aparecen en papeles, y —según la investigación— prestan su firma o su identidad para que la identidad real quede a oscuras. En el relato publicado, el nombre que se repite como pieza española es Alejandro Molina Allende.
Según el acta de constitución citada, fue Molina Allende quien se encargó de inscribir Vatnet Proyectos 2010 AEIE. Además, aparece como administrador de Divinal SL, la sociedad con el 20% de participación. La conexión política también se subraya: en 2015, cuando Cabezón volvió a presentarse a la alcaldía de Majadahonda, Molina Allende le acompañó como suplente en la candidatura. No es un detalle menor; coloca la relación en un terreno que no es solo mercantil, también personal y orgánico, de cercanía. Y la investigación añade otra pista de calendario: tanto Cabezón como Molina Allende entraron el 8 de octubre de 2021 en el consejo de administración de una empresa de renovables, Renerstorex SL, y salieron el mismo día, el 10 de enero de 2025. Dos movimientos simultáneos, con fechas idénticas, suelen ser más que coincidencia; al menos, levantan cejas.
La pieza señala además que Divinal SL habría sido adquirida meses antes a una “granja de sociedades”, esas estructuras que venden sociedades ya constituidas —a veces “en estantería”, listas para usar— para evitar que el nombre del verdadero impulsor aparezca en el nacimiento de la mercantil. Es un mecanismo conocido: no es delito por sí mismo, pero se utiliza con frecuencia cuando lo que se busca no es comodidad, sino discreción.
Glengrove Limited y el perfil de los administradores en Costa Rica
Si la parte española se describe como el “motor”, la parte británica se dibuja como la “caja” que recibe. Glengrove Limited aparece domiciliada en una vivienda del norte de Londres, una planta baja “aparentemente normal”, y sin embargo descrita como una mercantil sin actividad real, controlada desde España. Lo más explosivo llega con los administradores que figuran en registros: dos costarricenses, Bernal Zamora Arce y Christian Vega Paniagua.
La investigación aporta perfiles muy concretos: Zamora Arce, un cartero de 58 años; Vega Paniagua, un asesor de 54. Y añade un elemento que convierte el caso en un episodio dentro de un patrón más grande: sus nombres habrían aparecido en otras tramas de corrupción y evasión fiscal, administrando sociedades vinculadas al exconsejero madrileño del PP Francisco Granados, al actor Imanol Arias y a un hijo del dictador libio Muamar el Gadafi, identificado como Ali Ibrahim Dabaiba, entre otros. Esa es la razón por la que la pieza los retrata como “testaferros profesionales”: no se trataría de un favor aislado, sino de un oficio.
Todavía hay una pantalla más, según el relato: una sociedad también costarricense, Kingston Management ACX SA, que habría figurado como administradora de Glengrove Limited para añadir otra capa, una niebla extra. Es el tipo de estructura que funciona como muñecas rusas: cada vez que abres una, aparece otra más pequeña, y el nombre que se busca nunca está donde debería.
Pintor Rosales 30: una dirección que se convierte en símbolo
Hay un punto casi literario en que una dirección acabe siendo protagonista. El Paseo Pintor Rosales 30, según la investigación, es el domicilio de Vatnet Proyectos 2010 AEIE y también de Divinal SL, que seguiría operativa. En estos casos, las direcciones importan porque fijan el lugar físico que sostiene el andamiaje. Es una manera de decir: no hablamos de humo, hablamos de un buzón, una placa, una escalera, un portal. Y sin embargo, ahí mismo, en esa materialidad, puede esconderse lo más intangible: el verdadero dueño.
La respuesta atribuida a Cabezón y el juego de palabras que decide un caso
La reacción conocida hasta ahora llega en forma de frase corta, de manual de crisis: no tengo acciones, no tengo participación, mi ámbito ha sido España, todo está declarado. Es una negación que busca cerrar la puerta con cerrojo. Pero en el tipo de esquema descrito, la discusión no siempre gira en torno a “acciones” o “participación” en sentido estricto; gira alrededor de una idea que en la práctica vale más: control efectivo y beneficiario final.
Hay una diferencia —sutil pero decisiva— entre no aparecer como socio y no beneficiarse. Un entramado con testaferros está diseñado precisamente para que el beneficiario no aparezca. Por eso, cuando se discute públicamente, los matices se vuelven un campo de minas: alguien puede decir “no soy accionista” y ser verdad en el papel, y a la vez haber controlado la estructura por otras vías. También puede ocurrir lo contrario: que el papel sugiera una sombra y la realidad sea otra. A día de hoy, lo único firme es que existe una investigación que describe un esquema y un desmentido que lo rechaza en bloque.
La investigación también recoge un contraste que, en términos políticos, duele por su ironía: en 2014, Cabezón publicó en su blog un artículo titulado “Generar para distribuir” en el que denunciaba un fraude fiscal “cada vez más alarmante” y lamentaba que “más de un billón de euros al año” se dejara de recaudar porque quienes más tienen no pagan impuestos, defendiendo la subida de tipos. Es el tipo de huella digital que se convierte en boomerang si el caso avanza: el discurso fiscal de ayer frente a la práctica que hoy se le atribuye.
El factor Sánchez: promesa de mano dura y un cargo a medida
Este asunto no se lee solo en clave tributaria. Se lee en clave de coherencia política. Porque a Cabezón se le define como “amigo íntimo” de Pedro Sánchez, y porque el propio Sánchez arrastra una frase que regresa como un eco cada vez que aparece la expresión “sociedad interpuesta”. En junio de 2018, antes de su llegada a La Moncloa o en los primeros compases de aquella etapa, circuló una declaración tajante: si alguien en su partido tenía una sociedad interpuesta para pagar la mitad de impuestos, “estaría fuera al día siguiente”. En política española, las hemerotecas no pasan frío; esperan.
El nombramiento de Cabezón como adjunto a Organización, en julio de 2025, se produjo en un momento especialmente sensible para el partido, con la organización sacudida por el ruido judicial y mediático del caso Koldo y por movimientos internos que buscaban recomponer confianza. Además de la adjuntía, se le atribuye peso en Acción Democrática y Transparencia, un encaje que hoy se vuelve casi un chiste cruel si la sospecha fiscal se agarra al cargo. Ferraz, en estos episodios, no mira solo la letra pequeña; mira el daño en el relato.
Aquí hay otro elemento que suele pasar desapercibido pero cuenta: el cargo de Organización (y sus satélites) se asocia a la fontanería del partido, al control de censos, a la disciplina interna, a la arquitectura del poder. Y precisamente por eso, el caso adquiere una dimensión doble. No es solo “un dirigente” con un presunto problema fiscal. Es alguien situado en la zona donde el partido se administra a sí mismo.
Una carrera de ascensos: Majadahonda, Moncloa y las puertas giratorias del poder
La trayectoria de Cabezón se cuenta mejor como una línea que sube, baja, gira y vuelve a subir. En Majadahonda, su salto inicial se sitúa en 2008, cuando lidera el PSOE local. Se presenta a la alcaldía en 2011 y vuelve en 2015, sin lograr el bastón de mando, pero ganando visibilidad interna. En ese periodo, según la documentación citada por la investigación, se empieza a mover la maquinaria de Vatnet Proyectos 2010 AEIE, creada en junio de 2010, justo en el umbral entre la organización local y la ambición de carrera.
En 2012, tras optar a la alcaldía, es nombrado secretario de Política Internacional del PSOE de Madrid. En 2014 figura en la lista del PSOE para el Parlamento Europeo en el puesto 16, quedándose a las puertas del escaño. En 2017 pasa fugazmente por la empresa privada, según se describe, pero regresa pronto al núcleo institucional: en junio de 2018, con la llegada de Sánchez a La Moncloa, se convierte en director general de Asuntos Nacionales en el Gabinete de Presidencia. En esa etapa, se le atribuye buena relación con Iván Redondo, entonces figura clave en el equipo presidencial. Se mantiene en Moncloa hasta abril de 2019.
Después llega la política autonómica. En las elecciones de mayo de 2019, entra en la Asamblea de Madrid. Y aparece otra escena típica de poder madrileño: Ferraz le pone al frente de la campaña de Ángel Gabilondo frente a Isabel Díaz Ayuso. El PSOE consigue 37 escaños, siete más que el PP, pero la suma de PP, Ciudadanos y Vox permite la investidura de Ayuso. Política de matemáticas, sin épica.
Un año después, según el relato, el Gobierno intenta colocarlo como director de Casa de América, pero la operación se frena porque el Ayuntamiento y la Comunidad de Madrid forman parte del patronato y se oponen. La pieza añade un detalle de pasillo: Iván Redondo habría llamado a Miguel Ángel Rodríguez para intentar desbloquearlo. No prospera. Y entonces llega el cargo más peculiar de la biografía: en marzo de 2022, Cabezón es nombrado “embajador en Misión Especial para la Crisis Internacional del covid-19 y la Salud Global”, sustituyendo al médico y diplomático Jesús Santos.
Ese puesto, descrito como difícil de justificar en un momento en que la pandemia ya remitía, se acompaña de una cifra concreta: 60.000 euros al año. Y también de una explicación oficial por escrito sobre sus funciones: seguimiento internacional de la crisis mediante informes diarios y semanales con datos procedentes de múltiples fuentes, incluidas embajadas. Mientras tanto, el Ministerio de Sanidad había dejado de emitir informes de incidencia en marzo de 2022, y Fernando Simón ya no daba ruedas de prensa diarias. Todo eso dibuja el contraste que alimenta la polémica: un cargo de alto perfil cuando el ciclo de la crisis sanitaria se estaba apagando.
En enero de 2024, Cabezón es nombrado consejero delegado de ENISA, entidad pública del Ministerio de Industria. La crónica habla de un año y siete meses en esa responsabilidad antes de que el partido lo reclame de nuevo para la dirección federal. Y ahí vuelve a entrar la política interna con fuerza: su retorno se vincula a la salida de Santos Cerdán de Organización y al intento de recomponer la imagen del partido en un contexto de desgaste.
La misma pieza que repasa su trayectoria añade un episodio delicado de la vida interna socialista: una denuncia que le acusaba de adulterar presuntamente el censo en las primarias de 2017, inscribiendo a 11 personas de forma fraudulenta en Majadahonda para elevar las opciones de Susana Díaz. La Comisión de Ética y Garantías del partido, entonces encabezada por Isabel Celaá y Félix Bolaños, rechazó proceder contra él. Es un elemento importante porque enlaza con la idea de aparato y control interno; y porque, sumado a una acusación fiscal, construye un perfil que sus adversarios políticos van a exprimir.
Cuando la sombra fiscal entra en política: Huerta y Soria como precedentes
En España, los escándalos fiscales tienen una peculiaridad: no siempre necesitan condena para producir dimisiones. A veces basta el relato verosímil, el daño reputacional y la sensación de que alguien ha jugado con reglas que los demás no pueden tocar. Por eso, la comparación con dos precedentes vuelve a aparecer de inmediato: Máximo Huerta y José Manuel Soria.
El caso de Huerta estalló en junio de 2018, cuando era ministro de Cultura. La presión se hizo insoportable tras informaciones que describían cómo había facturado a través de una sociedad para pagar menos IRPF y cómo habría reducido artificialmente beneficios de Almaximo Profesionales de la Imagen SL colando gastos impropios en la contabilidad de su “actividad artística”, incluyendo la compra y mantenimiento de un apartamento en Alfaz del Pi (Alicante). La secuencia fue fulminante: dimitió a los seis días de asumir el cargo, tras ser llamado a Moncloa y recibir el mensaje de que su continuidad era inviable. Aquel episodio quedó grabado como un estándar de exigencia política en materia fiscal, especialmente incómodo para quien hoy gobierna, porque se asoció a una promesa de dureza.
El caso Soria, por su parte, estalló en 2016 en el contexto de los Papeles de Panamá. Se habló de sociedades offshore, de explicaciones erráticas y de documentos que contradecían versiones públicas. En el relato del precedente se citan nombres muy concretos: la sociedad británica UK Lines Limited, utilizada para controlar otra mercantil en Bahamas con el mismo nombre, creada en 1990 a través del despacho panameño Mossack Fonseca. Y además, una segunda sociedad en la isla de Jersey, Mechanical Trading Limited, montada en 1993 y gestionada mediante testaferros, de la que Soria habría salido en 2002. No hubo una prueba concluyente de delito en aquel momento, pero la estructura era tan difícil de justificar políticamente que acabó con su renuncia: cinco días después de la primera noticia, dejó la política.
Estos precedentes pesan hoy porque el patrón se repite en la imaginación pública: sociedades, porcentajes, testaferros, exterior, Hacienda. El detalle técnico cambia, la música es la misma. Y esa música, en política, tiene un efecto automático: obliga a explicar, no solo a negar.
La sombra fiscal que no se borra con un comunicado
A día de hoy, la historia tiene varias capas que conviven sin resolverse: una investigación con un esquema detallado —Vatnet Proyectos 2010 AEIE, Divinal SL, Glengrove Limited, administradores en Costa Rica, una dirección en Pintor Rosales 30, un reparto 20/80, una supuesta cadena de gastos ficticios— y un desmentido rotundo atribuido a Cabezón, que niega cualquier participación en sociedades extranjeras y afirma que todo está declarado. Entre medias, la política hace lo que siempre: amplifica.
El posible recorrido real del caso dependerá de si aparecen más documentos, de si hay movimientos de la Agencia Tributaria o de si la propia organización socialista decide abrir una vía interna para aclarar qué hubo —si hubo— detrás de esa arquitectura mercantil. Porque la parte más delicada no es solo la legalidad, es la credibilidad: un dirigente situado en la zona de Organización y ligado a Transparencia bajo sospecha de haber ocultado identidad mediante terceros. En el corto plazo, la factura es política. En el medio, puede convertirse en administrativa o judicial si alguien decide empujarla. Y en el largo, si el asunto no se aclara con hechos, queda lo que siempre queda en España cuando entra Hacienda en una biografía pública: una mancha que no se quita con una frase perfecta, por mucho que la frase esté bien escrita y suene a cierre definitivo.


¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

¿Qué busca Google con Suncatcher, su primer satélite de IA en órbita?

¿Qué preguntó Trump a Grok antes de capturar a Maduro en Venezuela?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27