Economía
El BCE reclama una garantía común para los depósitos europeos
El límite sigue en 100.000 euros, pero la cobertura continúa ligada a sistemas nacionales.

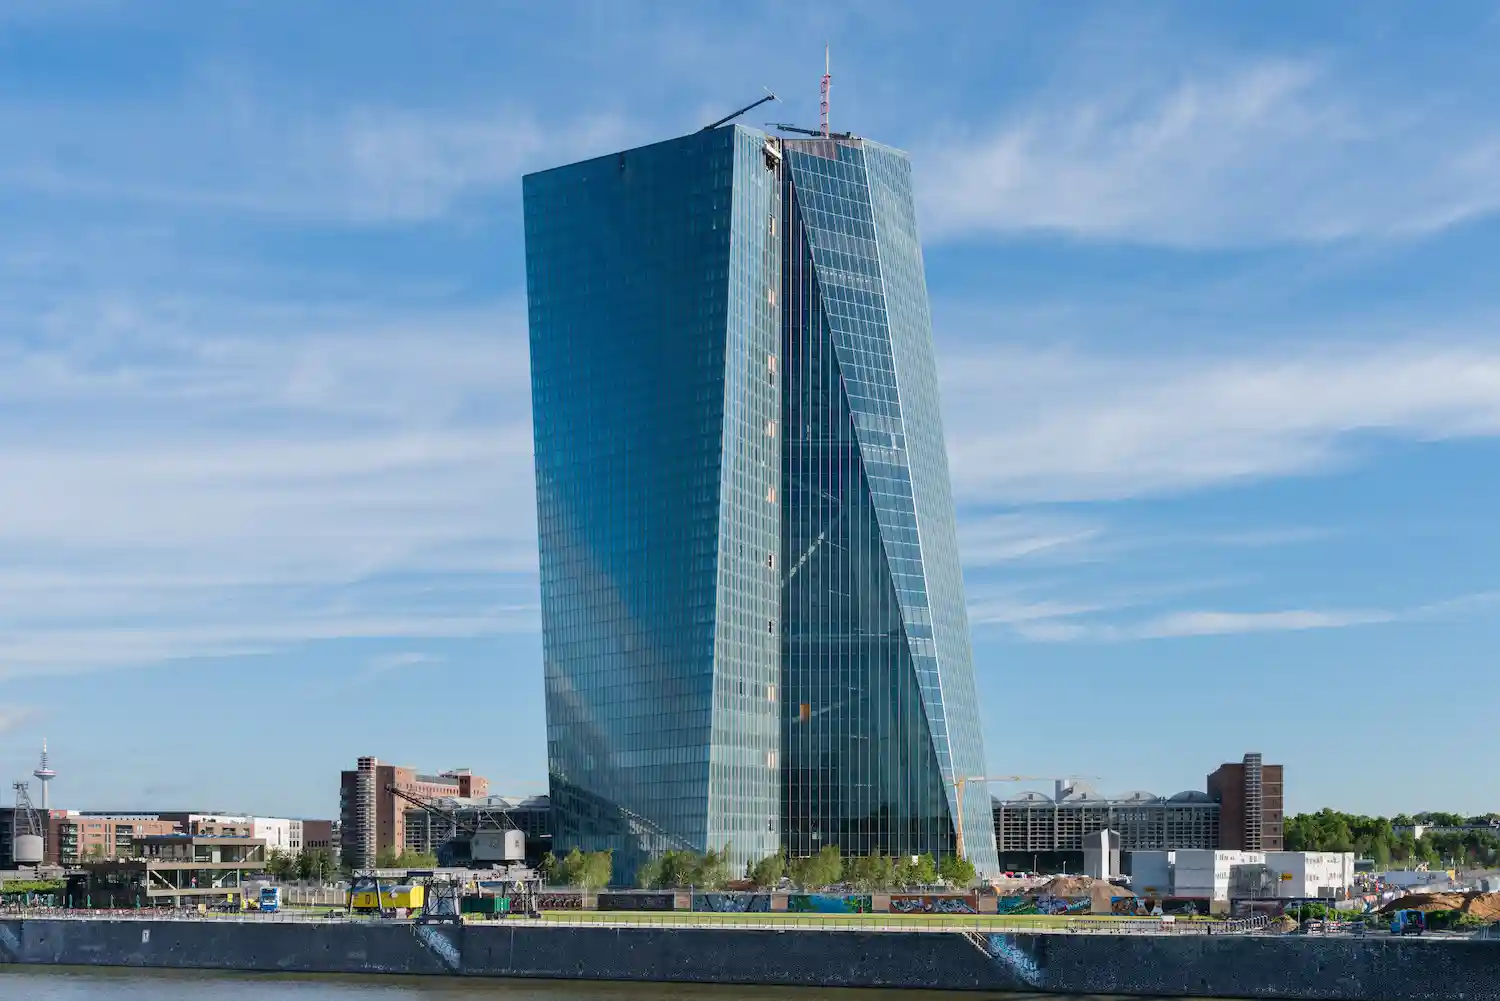
El Banco Central Europeo reclama que la protección de los depósitos tenga la misma credibilidad en toda la unión bancaria y que el dinero pueda circular con menos trabas entre los países. La petición no anuncia un cambio inmediato para las cuentas: el límite vigente sigue siendo de 100.000 euros por depositante y por banco. El problema que señala Fráncfort es otro: esa cobertura se articula mediante sistemas nacionales, no a través de un fondo europeo común.
La diferencia importa porque, en una crisis, los ahorradores no valoran solo lo que dice la norma. También observan quién respondería si un banco quebrara y si el país donde opera podría respaldar la garantía. El BCE sostiene que, mientras esa confianza dependa en parte de cada Estado, el mercado bancario europeo seguirá fragmentado, aunque sus ciudadanos compartan moneda y muchas reglas. Por eso vincula la garantía común con la estabilidad financiera y la integración económica.
Una petición que va más allá de asegurar una cuenta
El Consejo de Gobierno del BCE aprobó el 14 de abril de 2026 una posición respaldada por los bancos centrales de la zona euro. El mensaje, expuesto también por el vicepresidente Luis de Guindos y por Claudia Buch, presidenta del Consejo de Supervisión, combina dos demandas: que los depósitos estén protegidos de forma equivalente en toda la unión bancaria y que las entidades puedan mover capital y liquidez con más libertad entre países. No plantea solo un nuevo mecanismo para el ahorrador; propone reducir las barreras que impiden que la banca funcione como un mercado único.
La iniciativa se encuadra en el debate sobre la competitividad del sector bancario europeo. La Comisión Europea abrió una consulta pública en febrero de 2026, con plazo hasta el 19 de abril, y tenía previsto presentar un informe durante el tercer trimestre de ese año. El BCE aprovechó ese proceso para pedir avances concretos y coordinados. Su argumento es que una entidad con actividad en varios países no debería quedar sometida a compartimentos tan rígidos que le impidan utilizar sus recursos donde más se necesitan.
La idea de blindar de igual manera los depósitos no significa ampliar sin límite la cantidad cubierta ni asegurar cualquier inversión que venda un banco. Se refiere a que la protección básica no dependa de la ubicación nacional de la entidad y de la capacidad que se atribuya a su Estado. Un depósito bancario no es lo mismo que un fondo, una acción o un producto de inversión: la reclamación del BCE se centra en la garantía de los depósitos y en la arquitectura que la sostiene.
La garantía existe, pero sigue siendo nacional
En la Unión Europea ya hay una protección armonizada de hasta 100.000 euros por depositante y entidad bancaria. Esa cobertura se aplica a través de los sistemas nacionales de garantía de depósitos y alcanza también a las sucursales de bancos en otros países de la UE. Por tanto, no es correcto interpretar la petición del BCE como una advertencia de que hoy los ahorros ordinarios carecen de protección. El límite legal no desaparece ni se sustituye de inmediato; lo que falta es un sistema europeo que comparta esa garantía de manera común.
La diferencia entre armonizar y mutualizar es central. Las normas actuales fijan un nivel de cobertura semejante, pero cada país conserva su propio sistema. Un depositante puede tener la misma protección legal que otro en otro Estado miembro y, sin embargo, la confianza en la respuesta práctica puede verse afectada por la situación financiera del país o por la percepción sobre sus bancos. Para el BCE, una regla parecida sobre el papel no equivale necesariamente a una capacidad compartida de responder ante una crisis.
Ese es el motivo por el que la discusión suele resumirse como la tercera pata pendiente de la unión bancaria. La supervisión común y el mecanismo europeo para gestionar la resolución de entidades ya existen; el Sistema Europeo de Garantía de Depósitos, conocido como EDIS, sigue sin aprobarse. La Comisión presentó su propuesta en noviembre de 2015 y el expediente permanece bloqueado. El BCE vuelve a pedir un calendario y avances sincronizados, porque considera incompleta una unión que comparte supervisión pero mantiene nacionalizado el último respaldo de los depósitos.
Por qué la confianza nacional puede convertirse en un riesgo europeo
En tiempos tranquilos, la diferencia entre una garantía nacional y otra común puede parecer lejana. Cuando crece la inquietud sobre una entidad, en cambio, los depositantes pueden comparar la solidez que atribuyen a distintos bancos y países. Si una parte del público cree que su entidad está respaldada por un Estado con menos margen para actuar, puede trasladar el dinero a otro banco o a otro país. Ese movimiento no demuestra por sí solo que la garantía vaya a fallar, pero puede alimentar una salida de depósitos y agravar las dificultades de una entidad. La confianza funciona como una pieza de la estabilidad bancaria.
El vínculo entre bancos y Estados es una de las razones históricas para completar la unión bancaria. Si un sistema bancario nacional atraviesa problemas y el país debe asumir una carga importante para sostenerlo, la debilidad de los bancos puede contagiarse a las finanzas públicas; a su vez, las dudas sobre el Estado pueden afectar a la percepción de sus entidades. Una cobertura europea común busca reducir esa dependencia, aunque no la eliminaría automáticamente: el diseño y la distribución de los riesgos serían decisivos.
La propuesta también tiene una dimensión política. Algunos gobiernos temen que compartir riesgos signifique asumir las consecuencias de problemas originados en otros países, sobre todo si consideran que las entidades no han reducido suficientemente sus riesgos. Otros sostienen que mantener la garantía en compartimentos nacionales perpetúa precisamente la desconfianza que la unión bancaria debía limitar. El desacuerdo no es solo técnico: enfrenta la solidaridad financiera con la responsabilidad nacional, y explica por qué una iniciativa presentada hace más de una década no ha llegado a término.
El capital y la liquidez también encuentran fronteras
La garantía de depósitos es la parte más visible de la reclamación, pero el BCE también pone el foco en las reglas que limitan los movimientos de capital y liquidez dentro de un grupo bancario transfronterizo. Aunque la matriz y sus filiales pertenezcan a la misma entidad, algunas exigencias se aplican en cada país por separado. Eso puede obligar a mantener recursos inmovilizados en una jurisdicción incluso cuando otra parte del grupo los necesita más. Para el supervisor, la fragmentación dificulta gestionar el conjunto de la entidad como una unidad.
Las restricciones locales se justifican, en parte, por la necesidad de proteger a los depositantes y acreedores de cada país. Un supervisor nacional puede ser reticente a permitir que la liquidez salga de su jurisdicción durante una crisis, cuando no está claro si volverá a tiempo. Esa cautela es comprensible desde la perspectiva de cada Estado, pero, acumulada en toda Europa, puede impedir que los recursos se desplacen con rapidez. El resultado es paradójico: los colchones se mantienen separados para proteger a cada parte y, al mismo tiempo, el grupo puede perder capacidad para responder como un todo.
El BCE no sostiene que todas las barreras deban desaparecer de golpe. Pide que la unión bancaria se trate de forma más coherente y que los recursos puedan distribuirse con menos obstáculos, bajo una supervisión adecuada. Además, buena parte de la fragmentación no procede solo de las normas bancarias: también pesan las diferencias entre países en materia concursal, hipotecaria, societaria, fiscal y laboral. Esas divergencias alteran cómo se recuperan los créditos o qué ocurre con los acreedores si una entidad tiene problemas, y encarecen la expansión transfronteriza.
Competir mejor no equivale a rebajar las defensas
En el debate sobre la competitividad aparece a menudo la propuesta de reducir regulación para que los bancos crezcan o presten más. El BCE marca distancia con esa lectura. Su diagnóstico es que la banca europea pierde escala y eficiencia porque opera en un mercado dividido, no porque las exigencias prudenciales sean por definición incompatibles con el crecimiento. Los requisitos de capital de la zona euro son, según la posición expuesta por el supervisor, comparables en líneas generales a los de otras jurisdicciones y están alineados con estándares internacionales.
La distinción resulta importante porque las reglas adoptadas tras la gran crisis financiera buscan que una entidad pueda absorber pérdidas sin que cada problema termine trasladándose a los contribuyentes. El BCE defiende mantener herramientas prudenciales como el suelo de los modelos internos de riesgo, conocido como output floor, y el tratamiento de los préstamos dudosos. En su planteamiento cabe simplificar procesos, hacerlos más proporcionales para entidades pequeñas y reducir duplicidades de información, pero no confundir una administración menos enrevesada con un sistema bancario menos resistente.
El supervisor también ha señalado que no encuentra pruebas de que las exigencias de capital hayan impedido prestar o reducido por sí solas la eficiencia bancaria, y recuerda que las entidades europeas siguieron concediendo crédito durante episodios de tensión. La postura no demuestra que cada norma esté bien calibrada ni cierra el debate sobre sus costes; sí deja claro que el BCE no presenta la desregulación como respuesta principal. La prioridad, a su juicio, es integrar mercados y permitir que los bancos ganen tamaño y diversifiquen su actividad sin retirar los mecanismos creados para contener las crisis.
La escala europea frente a los grandes mercados
La comparación con Estados Unidos ayuda a entender por qué el BCE insiste en la integración. Sus bancos operan en un mercado interior de gran tamaño, mientras que las entidades europeas encuentran límites nacionales incluso dentro de una unión monetaria. Las diferencias legales y regulatorias encarecen las operaciones, reducen el atractivo de algunas fusiones y dificultan que un banco aproveche plenamente una clientela o una red extendida por varios países. El tamaño importa especialmente cuando hay que financiar grandes inversiones, diversificar riesgos o competir en actividades que requieren una base amplia de clientes.
La Comisión Europea comparte parte de ese diagnóstico, presente también en los informes de Enrico Letta y Mario Draghi. La fragmentación puede limitar la capacidad de la banca para financiar inversión, innovación y crecimiento. Esa preocupación se conecta con la estrategia europea de ahorro e inversión, que busca canalizar los recursos de los hogares hacia la economía productiva. Según los datos citados por la Comisión en ese debate, alrededor del 70% del ahorro de los hogares de la UE, unos 10 billones de euros, está depositado en bancos. Europa dispone de ahorro, pero no siempre logra movilizarlo a escala continental.
Una mayor integración podría ampliar la competencia entre entidades de distintos países, facilitar servicios transfronterizos y abrir oportunidades para movimientos corporativos. Eso no garantiza automáticamente mejores tipos para los depósitos, créditos más baratos ni una oferta más amplia: las decisiones comerciales de los bancos y las condiciones económicas también cuentan. Pero un mercado menos compartimentado puede reducir algunas barreras a la entrada y a la expansión. La expectativa del BCE es que más competencia y más escala fortalezcan el modelo de negocio bancario, no que el beneficio para el cliente aparezca por decreto.
Qué cambia para un ahorrador en España
Para una persona con una cuenta bancaria en España, la reclamación europea no modifica por sí sola el límite de cobertura. La protección vigente es de hasta 100.000 euros por depositante y banco, no por cada cuenta abierta dentro de la misma entidad. Tampoco supone que haya nacido ya un fondo europeo que reemplace al sistema nacional. Se trata de una posición institucional que reclama reformas y un acuerdo político; no es una norma nueva que altere mañana el saldo protegido.
La protección europea actual también permite que la cobertura acompañe a las sucursales de los bancos en otros países de la UE. Lo que el BCE quiere cambiar es el respaldo último y la confianza común, no simplemente añadir una cifra más a la comunicación que recibe el cliente. Si se aprobara un sistema europeo, sus efectos dependerían de cómo se diseñara y de cómo se coordinara con los esquemas nacionales. Hasta que eso ocurra, no hay base para afirmar que el ahorrador español tenga ya una garantía distinta o que deba tomar decisiones sobre sus cuentas a partir de este anuncio.
En el largo plazo, una mayor integración podría influir en la actividad de los grandes grupos españoles con presencia en varios mercados, al facilitar la asignación de capital y liquidez. También podría aumentar la competencia de entidades extranjeras que presten servicios en España. Son posibilidades, no resultados asegurados: una reforma europea no determina por sí sola la remuneración de una cuenta ni obliga a los bancos a trasladar cualquier mejora de eficiencia a sus clientes. El efecto más inmediato de la petición es político y regulatorio: presiona a los gobiernos para decidir si quieren compartir más riesgos.
La garantía de depósitos no es el fondo de resolución
Parte de la confusión nace de que Europa cuenta con más de un mecanismo relacionado con las crisis bancarias. Los sistemas de garantía de depósitos protegen el dinero cubierto hasta el límite establecido cuando una entidad no puede devolverlo. El Mecanismo Único de Resolución, por su parte, organiza la gestión de una entidad en dificultades para evitar que su salida del mercado desestabilice el sistema. Su fondo común sirve como instrumento de último recurso dentro de una resolución, pero no es una póliza que cubra automáticamente todos los depósitos ni todas las pérdidas de un banco.
La resolución busca repartir las pérdidas de acuerdo con las normas aplicables y evitar, en la medida prevista por el marco europeo, que el coste recaiga de entrada sobre los contribuyentes. La garantía de depósitos cumple otra función: sostener la protección del ahorrador cubierto. Aunque ambos mecanismos forman parte de la arquitectura que debe contener una crisis, no son intercambiables. Por eso, citar el tamaño o las aportaciones de un fondo de resolución no responde por sí solo a la pregunta de quién respalda una cuenta corriente.
La unión bancaria nació en 2014 con el propósito de centralizar mejor la supervisión y gestionar las crisis con reglas comunes. Sus dos mecanismos operativos han avanzado, mientras el seguro europeo de depósitos continúa pendiente desde la propuesta de la Comisión de 2015. Ese desequilibrio es el núcleo de la reclamación actual: compartir la vigilancia y la resolución, pero no el respaldo de los depósitos, deja una pieza sin encajar.
La decisión pendiente detrás de una moneda común
La discusión sobre una garantía europea no consiste únicamente en decidir dónde se guarda un fondo. Obliga a acordar quién asume los riesgos, bajo qué condiciones y con qué controles para que la protección sea creíble en todos los países. Una mutualización mayor podría reducir la dependencia del respaldo nacional, pero también exige resolver las reservas de los gobiernos que temen compartir las consecuencias de sistemas bancarios distintos. Esa tensión explica por qué la iniciativa necesita un acuerdo político además de una solución técnica.
El BCE propone avanzar de forma sincronizada: completar la protección común, permitir una circulación más fluida de capital y liquidez y mantener las salvaguardas prudenciales. La consulta de la Comisión, cerrada el 19 de abril de 2026, y el informe que entonces se preveía para el tercer trimestre formaban parte del proceso en curso, pero no equivalían a la aprobación del EDIS. El calendario anunciado podía orientar el debate; la decisión final seguía dependiendo de los responsables políticos europeos.
La disputa revela una contradicción persistente del euro. La moneda es común y la supervisión bancaria está ampliamente integrada, pero ante una crisis la confianza todavía puede variar según la frontera que rodea a cada entidad. El BCE quiere que esa diferencia pese menos, no porque las garantías nacionales sean inexistentes, sino porque una unión financiera se juzga también por la confianza que puede sostener en los momentos difíciles. La cuestión que queda en manos de los gobiernos es hasta dónde están dispuestos a convertir esa confianza compartida en una responsabilidad compartida.


¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

¿Qué busca Google con Suncatcher, su primer satélite de IA en órbita?

¿Qué preguntó Trump a Grok antes de capturar a Maduro en Venezuela?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27