
Economía
¿Qué obstáculos frenan el acuerdo petrolero de Trump con Venezuela?
Trump presenta un acuerdo petrolero histórico con Venezuela, pero los plazos legales, la inversión y la logística ponen a prueba sus promesas.

Resumen
- Trump anuncia acceso a 65.000 millones de barriles venezolanos
- La ley venezolana limita los plazos que Washington presenta como centenarios
- Sin inversión e infraestructuras, las reservas tardarán años en producir más
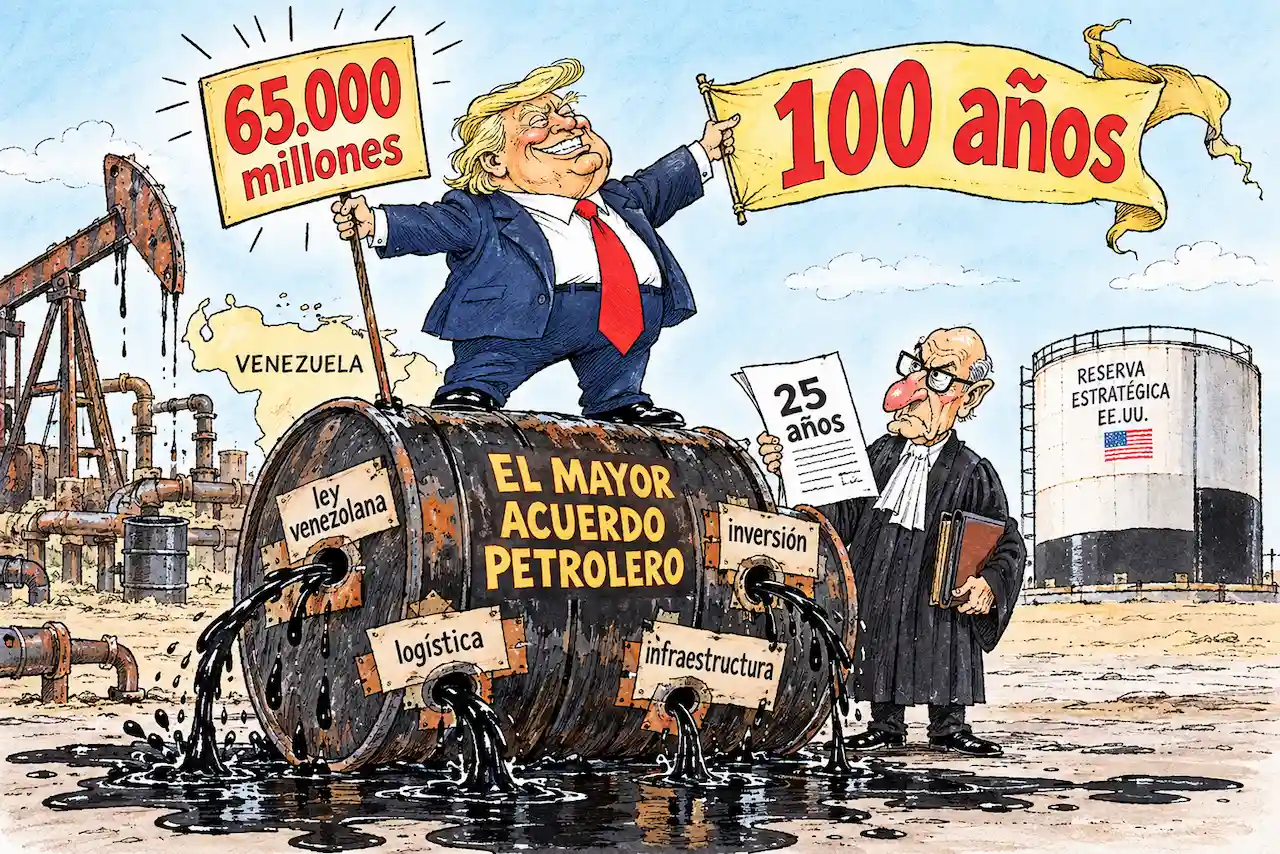
El anunciado gran acuerdo petrolero entre Estados Unidos y Venezuela es bastante menos sencillo de lo que sugieren sus cifras. La Administración de Donald Trump lo ha presentado como el mayor acuerdo petrolero de la historia, con acceso estadounidense a más de 65.000 millones de barriles de reservas venezolanas y derechos económicos de enorme alcance. Sobre el papel impresiona. Fuera del papel aparecen las costuras.
El principal problema no es que Venezuela carezca de petróleo, sino convertir ese petróleo enterrado en producción estable, exportable y rentable. Ahí confluyen una legislación venezolana que plantea límites concretos, una estructura empresarial poco convencional, infraestructuras deterioradas durante años y una pregunta que las grandes petroleras conocen demasiado bien: quién arriesga miles de millones y bajo qué garantías.
Un acuerdo gigantesco sobre el papel
La versión difundida desde Washington es de proporciones históricas. La Casa Blanca sostiene que la operación proporciona a Estados Unidos una posición económica y de gobierno sobre una compañía privada vinculada al desarrollo de 17 campos petroleros venezolanos, con reservas que superarían los 65.000 millones de barriles y derechos preferentes sobre parte de la producción.
En el centro aparece North American Blue Energy Partners, NABEP, compañía privada dirigida por el empresario venezolano Alejandro Betancourt. La estructura conocida contempla participación económica estadounidense, derechos sobre la producción y contratos relacionados con activos petroleros en Venezuela.
No estamos, por tanto, ante la imagen sencilla de dos gobiernos firmando una hoja y repartiéndose barriles. El esquema combina acuerdos políticos, contratos petroleros venezolanos y una operación societaria estadounidense. Varias capas, distintos ordenamientos jurídicos y mucho dinero potencialmente en juego.
Los 100 años chocan con los plazos de la legislación venezolana
Uno de los puntos más llamativos está en la duración. Washington ha presentado derechos sobre los 17 campos con un horizonte de hasta 100 años. Caracas, en cambio, ha hablado públicamente de un acuerdo energético de 25 años.
La reforma venezolana de la Ley Orgánica de Hidrocarburos establece para las empresas mixtas una duración máxima inicial de 25 años, con posibilidad de una prórroga que no puede superar otros 15. Si el proyecto termina articulándose mediante esta figura, el encaje de unas concesiones centenarias exige bastante más explicación que una cifra lanzada desde un atril.
No es una discusión menor. Para una petrolera que debe invertir miles de millones en pozos, oleoductos, plantas de tratamiento, mejoradores de crudo y terminales marítimas, la duración efectiva del derecho de explotación cambia las cuentas por completo.
Un siglo y 25 años, al fin y al cabo, no son dos maneras particularmente creativas de decir lo mismo.
Tampoco es un acuerdo convencional entre dos Estados
La propia Administración estadounidense ha precisado después que el núcleo de la operación se articula con una compañía privada, no como un contrato petrolero ordinario firmado directamente entre Washington y el Gobierno venezolano.
Al mismo tiempo, desarrollar los campos requiere permisos, contratos y estructuras compatibles con las normas venezolanas. El petróleo puede tener comprador estadounidense, financiación internacional y refinación en Texas; el subsuelo continúa sometido a la jurisdicción venezolana.
El peculiar papel del Pentágono en la operación
Otra pieza poco habitual es la participación económica estadounidense a través de mecanismos vinculados al Departamento de Defensa. La estructura difundida contempla una posición de alrededor del 35% mediante warrants, derechos que permiten adquirir o mantener participaciones bajo determinadas condiciones.
También se han descrito mecanismos diseñados para evitar que la participación estadounidense quede diluida cuando el proyecto necesite captar más capital. A eso se suma un derecho preferente para adquirir una parte del petróleo producido. Es una arquitectura financiera bastante más sofisticada que la idea de que Estados Unidos simplemente se ha quedado con unas reservas.
La cuestión jurídica importa porque organismos públicos estadounidenses no funcionan como un fondo de inversión cualquiera. Competencias, autorizaciones y titularidad de las participaciones tendrán que encajar con la legislación de Estados Unidos y con los contratos venezolanos.
El verdadero problema sigue estando bajo tierra
Aunque todas las piezas legales acabaran encajando, queda lo más incómodo: sacar el petróleo.
Venezuela posee reservas inmensas, pero una reserva no es un barril esperando en una estantería. Buena parte del petróleo venezolano es pesado o extrapesado, especialmente en la Faja del Orinoco. Su explotación requiere diluyentes, instalaciones específicas, mantenimiento continuo, plantas de tratamiento y una red logística castigada por años de inversión insuficiente.
El propio sector estadounidense ha advertido del problema. Darren Woods, consejero delegado de ExxonMobil, llegó a describir Venezuela como un país no invertible bajo determinadas condiciones jurídicas y comerciales, recordando además la experiencia de las anteriores expropiaciones sufridas por la compañía.
La posición de Exxon no significa que el petróleo venezolano haya dejado de interesar. La compañía dispone de tecnología y experiencia para trabajar con crudos complejos. El asunto es otro: qué protección tendrá una inversión realizada durante décadas y qué ocurriría con esos activos ante un futuro cambio político o regulatorio.
Entretanto, Venezuela exportó alrededor de 1,17 millones de barriles diarios en agosto. El mercado vuelve a absorber cantidades importantes de crudo venezolano, pero aparecen obstáculos muy terrenales: congestión en los puertos, disponibilidad de buques y costes de transporte notablemente superiores a los de meses anteriores.
La geopolítica puede cambiar una ruta comercial en una tarde. Un petrolero esperando turno frente a un puerto, en cambio, sigue esperando.
La Reserva Estratégica no se rellenará de un día para otro
Trump también ha relacionado el proyecto venezolano con la Reserva Estratégica de Petróleo de Estados Unidos, la SPR, que ha disminuido con fuerza durante 2026.
A mediados de septiembre, las existencias rondaban los 284,6 millones de barriles, muy por debajo de los más de 413 millones registrados a comienzos de abril. La diferencia ayuda a entender por qué Washington concede tanta importancia política a nuevas fuentes de suministro.
Pero un derecho preferente sobre parte de la producción venezolana no significa disponer inmediatamente de millones de barriles preparados para entrar en las cavernas de almacenamiento estadounidenses. Primero debe existir la producción. Después tienen que funcionar pozos, terminales, barcos y refinerías. Antes de todo eso, alguien tiene que poner el dinero.
La diferencia entre reservas geológicas y petróleo disponible suele difuminarse en los grandes anuncios. En una explotación petrolera es, sin embargo, una diferencia bastante material.
Venezuela necesita capital tanto como compradores
Caracas tiene poderosos incentivos para intentar que la operación funcione. Venezuela necesita inversiones para recuperar una industria que llegó a ser una de las más potentes del mundo y que durante años sufrió caída de producción, deterioro técnico y escasez de capital.
A eso se suma una montaña de obligaciones financieras. Las estimaciones sobre la deuda susceptible de reestructuración de Venezuela y PDVSA se mueven aproximadamente entre 150.000 y 200.000 millones de dólares. Recuperar producción petrolera significa ingresos fiscales, divisas y capacidad para negociar con acreedores.
También existen movimientos empresariales que van bastante más allá de NABEP. Compañías internacionales de servicios, producción y tecnología energética han retomado contactos o negociaciones para desarrollar proyectos en Venezuela. Hay interés. Lo que no sobra es confianza.
Para Estados Unidos, un aumento sostenido del flujo venezolano aportaría más crudo pesado a las refinerías del golfo, muchas de ellas diseñadas precisamente para procesar este tipo de petróleo. Para Venezuela, más producción supone recuperar ingresos después de años de declive. La lógica económica existe; convertirla en contratos duraderos será otra historia.
Entre los barriles prometidos y los barriles reales
El acuerdo de Trump con Venezuela no significa que Estados Unidos tenga de repente 65.000 millones de barriles listos para consumir. Tampoco implica que el proyecto esté condenado necesariamente a fracasar. Lo que existe es una operación extraordinariamente ambiciosa cuyo resultado dependerá de contratos, legislación, inversión privada, producción y logística.
La contradicción más visible está en los plazos. Washington ha difundido derechos de explotación con horizonte centenario, mientras Caracas habla de 25 años y la legislación venezolana contempla límites concretos para determinadas estructuras empresariales. Esa diferencia tendrá que resolverse jurídicamente antes de que el tamaño político del anuncio pueda convertirse en seguridad económica para quienes financien los campos.
Y luego queda la geología, que suele tener la mala costumbre de no leer discursos. Venezuela conserva petróleo para generaciones, pero transformar esas reservas en barriles que salgan cada mañana de un pozo, crucen el Caribe y lleguen de forma rentable a Estados Unidos exige capital, seguridad jurídica, tecnología y años de trabajo. Ahí se medirá el tamaño real del acuerdo.


Para qué sirve realmente el cajón de abajo del horno (y por qué casi nadie lo usa bien)

De Lora del Río a Escocia: el ánfora de aceite que cuenta la primera globalización

El Mediterráneo se calienta y la posidonia florece como nunca: por qué es alerta y esperanza a la vez

La caja negra de los volcanes: los cristales que guardan el secreto de las erupciones

Un año después de la DANA: casi la mitad de los afectados sigue con malestar psicológico

¿Cuáles son los mejores casinos sin licencia en España en 2026?

¿Qué son los casinos fuera de España y qué licencia internacional tiene cada uno en 2026?

¿Qué son los casinos sin DNI y cuándo piden verificar tu identidad en 2026?

¿Qué son los casinos con licencia de Curazao y cómo elegir uno fiable en 2026?

¿Cuáles son los mejores casinos online europeos en 2026 y cómo elegir uno seguro desde España?

¿Qué son los casinos sin autoprohibición y es legal jugar en ellos desde España en 2026?
