Economía
¿Por qué Shein cae en Bolsa tras debutar en Hong Kong y qué cambia?
El debut bursátil de Shein en Hong Kong deja caídas, una valoración muy inferior a 2022 y más presión regulatoria sobre su negocio global de moda.

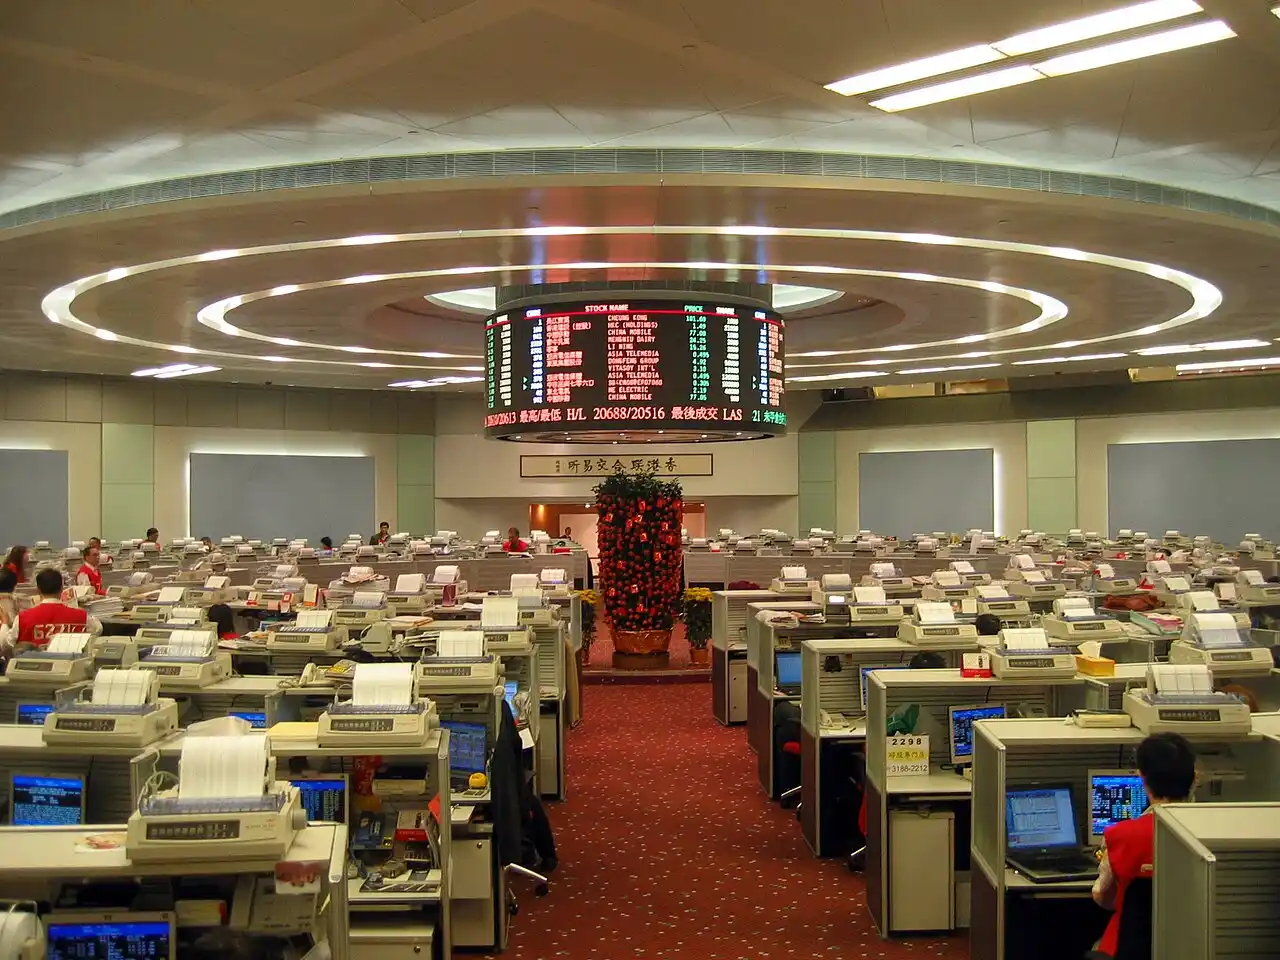
Shein ha conseguido por fin lo que llevaba años persiguiendo: cotizar en Bolsa. Pero el estreno ha tenido poco de pasarela triunfal. La compañía de moda ultrarrápida debutó este 1 de septiembre en Hong Kong a 48,56 dólares hongkoneses por acción, llegó a perder alrededor de un 10% durante la sesión y terminó en 46,62 dólares hongkoneses, aproximadamente un 4% por debajo del precio de colocación. La moda es ultrarrápida; el entusiasmo bursátil, bastante menos.
La salida a Bolsa permitió a Shein captar unos 13.600 millones de dólares hongkoneses, equivalentes a unos 1.740 millones de dólares —alrededor de 1.500 millones de euros—, pero dejó una fotografía bastante más incómoda para la empresa: su valoración ronda los 25.000 millones de dólares, frente a los casi 100.000 millones que llegó a alcanzar en 2022. Dicho sin jerga financiera, el mercado reconoce que Shein sigue siendo un gigante mundial, pero ya no está dispuesto a pagar por ella como cuando parecía una máquina de crecimiento prácticamente sin techo.
La compañía, fundada en China en 2012 y con sede en Singapur desde finales de 2021, culmina así un recorrido de cuatro años marcado por intentos frustrados de cotizar en Nueva York y Londres, investigaciones regulatorias, tensiones comerciales y un cambio bastante menos vistoso pero decisivo: enviar millones de pequeños paquetes desde China ya no resulta tan barato como antes. Ese mecanismo fue gasolina para Shein durante años. Ahora empieza a parecerse más a una factura.
Un estreno frío para una de las salidas a Bolsa más esperadas
Shein fijó el precio de sus acciones en 48,56 dólares de Hong Kong, dentro del rango previsto, aunque sin alcanzar la parte alta de la horquilla. Colocó unos 280 millones de títulos, equivalentes aproximadamente al 6,6% del capital ampliado. El debut comenzó plano, pero las ventas aparecieron enseguida: la cotización llegó a rondar los 43,72 dólares hongkoneses antes de recuperar terreno.
No hubo, por tanto, desplome descontrolado ni estampida. Tampoco fiesta. Y eso resulta significativo porque la oferta había quedado cubierta varias veces: el tramo destinado a inversores particulares recibió solicitudes equivalentes a 5,63 veces las acciones disponibles y el internacional, 2,59 veces. Parece mucho hasta compararlo con algunas salidas a Bolsa de Hong Kong vinculadas a inteligencia artificial o robótica, donde la demanda ha llegado a multiplicar cientos de veces la oferta.
Entre los inversores que acudieron a la operación aparecen nombres de peso, desde vehículos vinculados a grandes fortunas hasta Microsoft, Reliance o SoftBank Vision Fund. Ese respaldo institucional concede cierta estabilidad, pero no borró la duda que flotaba sobre el parqué: cuánto vale realmente una empresa construida alrededor de precios bajísimos cuando transportar y vender barato se está volviendo bastante más caro.
De casi 100.000 millones a una cuarta parte
El dato más llamativo no es la caída de una sesión. Es el largo descenso de valoración. En 2022, en plena resaca del gran auge del comercio electrónico provocado por la pandemia, Shein llegó a estar valorada cerca de 100.000 millones de dólares. Era uno de esos números que parecían convertir cualquier camiseta de seis euros en alquimia financiera.
En una ronda posterior de 2023 la valoración descendió a unos 66.000 millones. El precio fijado para la salida a Bolsa de Hong Kong dejó la compañía cerca de los 26.500 millones y, tras el retroceso de las acciones, el valor se acercó a los 25.300 millones de dólares.
No significa que Shein haya perdido físicamente tres cuartas partes de sus fábricas, clientes o ventas. Significa algo distinto: los inversores pagan mucho menos por cada euro de negocio futuro que esperan de ella. En 2022 compraban crecimiento. En 2026 descuentan aranceles, regulación, competencia, mayores costes logísticos y márgenes más estrechos.
Y también una pizca de realidad. Los consumidores y los accionistas no compran exactamente lo mismo.
El negocio sigue siendo gigantesco, pero crece mucho menos
Shein está lejos de ser una empresa en retirada. Sus ingresos pasaron de unos 32.100 millones de dólares en 2023 a 38.800 millones en 2024 y cerca de 41.900 millones en 2025. Sigue moviendo una cantidad formidable de mercancía y cuenta con cientos de millones de compradores. El problema está en la velocidad: las ventas crecieron más de un 40% en 2023, alrededor de un 8% en 2025 y apenas avanzaron en el primer trimestre de 2026.
Los beneficios también han perdido músculo. El beneficio neto de 2025 cayó un 39%, hasta aproximadamente 2.060 millones de dólares. Y durante el primer trimestre de 2026 Shein registró unas pérdidas netas de 99 millones, frente al beneficio del mismo periodo anterior.
Parte de ese resultado negativo procede de un ajuste contable de 328 millones vinculado a determinadas acciones preferentes, así que conviene no confundirlo con un agujero operativo puro. Pero incluso retirando ese efecto, la tendencia resulta menos brillante que hace tres o cuatro años.
Ahí está el problema bursátil. Una empresa puede continuar vendiendo muchísimo y, al mismo tiempo, resultar menos atractiva para quien compra acciones. El mercado no remunera solo el tamaño; intenta poner precio a lo que vendrá después.
El paquete barato que construyó el imperio
La gran innovación de Shein nunca fue simplemente vender ropa barata. Eso se inventó bastante antes de TikTok. Su ventaja estuvo en combinar datos, producción en pequeñas cantidades y respuesta rapidísima a las tendencias, apoyándose en una gigantesca red de proveedores y lanzando continuamente nuevos diseños.
En lugar de apostar grandes cantidades por una colección meses antes de conocer la reacción del público, Shein podía probar, medir y corregir. Fabricaba pequeñas tandas, observaba cuáles funcionaban y aumentaba rápidamente la producción de las prendas que empezaban a despegar. Una especie de mercado bursátil aplicado a vestidos, tops y bolsos.
El segundo ingrediente era fiscal y logístico. Una parte enorme del catálogo viajaba directamente desde China hacia el comprador final en pequeños envíos que podían acogerse a exenciones aduaneras para mercancías de escaso valor. El precio final parecía casi desafiar a la geografía: una camiseta cruzaba medio planeta y continuaba costando menos que un desayuno en el centro de Madrid.
Ese engranaje se está desmontando. Estados Unidos eliminó en 2025 la exención conocida como de minimis para numerosos envíos de comercio electrónico de bajo valor, mientras Europa también ha endurecido el tratamiento de estos paquetes. Para Shein, vender sigue siendo posible; hacerlo con la misma estructura de costes, no tanto.
Estados Unidos y Europa representan conjuntamente cerca del 60% de sus ingresos, de modo que el cambio toca el centro del negocio, no una esquina del balance. Cuando cada paquete empieza a cargar con impuestos, controles y costes adicionales, unos pocos euros pueden alterar todo el mecanismo que hizo posible vender prendas a precios extraordinariamente bajos.
Europa aprieta donde más le duele a Shein
La presión europea va bastante más allá de las aduanas. La Comisión Europea abrió en febrero de 2026 un procedimiento formal contra Shein al amparo del Reglamento de Servicios Digitales. Investiga, entre otros aspectos, los mecanismos destinados a impedir la venta de productos ilegales, el diseño potencialmente adictivo de la plataforma y la transparencia de sus sistemas de recomendación.
La apertura del procedimiento no supone una condena ni prejuzga su resultado, pero aumenta el riesgo jurídico que debe valorar cualquier accionista. Ese detalle importa en Bolsa: una multa futura, una obligación de modificar la plataforma o nuevas restricciones pueden traducirse directamente en costes.
Francia se ha convertido además en uno de los laboratorios más duros contra la moda ultrarrápida. Desde este 1 de septiembre ha empezado a aplicar penalizaciones ambientales que pueden afectar especialmente a plataformas con catálogos gigantescos y elevada rotación de artículos. Las cantidades dependen de factores como el volumen, el precio, la reparabilidad o las características del producto y pueden llegar progresivamente a varios euros por artículo.
La paradoja empieza a ser evidente. Shein perfeccionó un sistema pensado para reducir hasta el último céntimo, pero gobiernos y reguladores están introduciendo costes precisamente allí donde la compañía encontró sus grandes ventajas: pequeños paquetes, catálogo casi infinito, rotación frenética y venta digital masiva.
El precio ya no puede hacerlo todo
Shein conserva una fuerza que sería absurdo subestimar: una marca reconocida mundialmente y una maquinaria comercial extraordinariamente afinada para detectar qué quiere comprar el público. Pero parte de su fidelidad se construyó sobre algo mucho más prosaico que una identidad de marca al estilo de Nike o Zara: el precio.
Cuando ese precio sube porque aparecen aranceles, tasas, almacenes adicionales o mayores costes de transporte, la frontera entre Shein y sus competidores se estrecha. Temu, AliExpress y TikTok Shop, junto con las cadenas tradicionales, compiten por un consumidor acostumbrado a comparar en segundos. Dos euros de diferencia pueden parecer poca cosa en una chaqueta; multiplicados por centenares de millones de pedidos son otra historia.
Shein intenta responder ensanchando su negocio. Ha desarrollado un marketplace para vendedores externos, ha entrado en categorías como hogar y estilo de vida y en mayo adquirió la estadounidense Everlane, una marca casi situada en las antípodas simbólicas de la ultra fast fashion.
El movimiento permite acceder a otros públicos y reducir parcialmente la dependencia de las prendas baratísimas, aunque introduce nuevas complejidades regulatorias y comerciales. De alguna manera, Shein intenta dejar de ser solamente Shein sin renunciar precisamente a aquello que la convirtió en Shein.
Hong Kong llega después de los tropiezos de Nueva York y Londres
La elección de Hong Kong tampoco es una simple cuestión geográfica. Shein llevaba años intentando alcanzar una Bolsa occidental. Primero puso sus ojos en Nueva York. El proyecto quedó atrapado entre el deterioro de las relaciones entre Estados Unidos y China, dudas regulatorias y acusaciones relacionadas con las condiciones laborales de la cadena de suministro y posibles vínculos con Xinjiang.
Shein sostiene que no existe trabajo forzoso en su cadena de proveedores. Después exploró Londres, pero tampoco consiguió cerrar la operación. El resultado es curioso: una empresa que durante años trabajó para presentarse como multinacional con sede en Singapur ha terminado abrazando Hong Kong para acceder al mercado de capitales. Geopolítica aplicada a la moda. Hasta el domicilio corporativo tiene costuras.
Su fundador y consejero delegado, Sky Xu, mantuvo durante la ceremonia de estreno el perfil bajo que le caracteriza. Estuvo presente y posó para las fotografías, pero no pronunció el discurso principal. Esa tarea correspondió al director financiero, Leigh Gui. Muy Shein: millones de prendas circulando por el mundo y un fundador al que casi hay que buscar entre bastidores.
El mercado ya no compra crecimiento a cualquier precio
El debut de Shein en Hong Kong no demuestra que su modelo esté agotado. Demuestra algo más interesante: el mercado ha dejado de considerarlo invulnerable.
La compañía sigue facturando más de 40.000 millones de dólares anuales, dispone de una cadena logística difícil de replicar, maneja una cantidad gigantesca de datos sobre preferencias de consumo y ha conseguido que generaciones enteras entiendan la compra de ropa como una sucesión continua de pequeños impulsos digitales. No desaparece porque una acción caiga un martes.
Pero la salida a Bolsa introduce una disciplina nueva. Desde este momento, sus promesas tendrán precio cada jornada. Los accionistas podrán medir trimestralmente ventas, beneficios, usuarios, costes y márgenes. Las polémicas dejarán de ser únicamente problemas de reputación: tendrán reflejo inmediato en la cotización.
Y ahí reside el verdadero significado del estreno. Shein ya no tiene que convencer solamente a compradores de que una prenda merece seis euros; debe convencer a los inversores de que toda la compañía merece decenas de miles de millones. Su primera sesión ha dejado una respuesta bastante clara: quizá sí, pero no tantos como hace cuatro años.
Shein entra en una etapa donde cada euro cuenta
El imperio de la moda ultrarrápida ha llegado finalmente al parqué. Con miles de diseños nuevos, algoritmos afinados al milímetro y precios capaces de cambiar hábitos de consumo en medio mundo. Solo que la Bolsa, por ahora, ha decidido no comprar la talla más grande.


Por qué desaparecen los pisos de alquiler en España: el efecto de los decretos de vivienda

¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

¿Qué busca Google con Suncatcher, su primer satélite de IA en órbita?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27