Economía
¿Quién es Iñaki Peralta y qué hará en Santander Seguros?
Banco Santander ha incorporado a Iñaki Peralta —hasta ahora consejero delegado de Sanitas y máximo responsable de Bupa Europe & Latin America — para tomar las riendas de Santander Seguros y, además, liderar el negocio global de Salud del grupo.

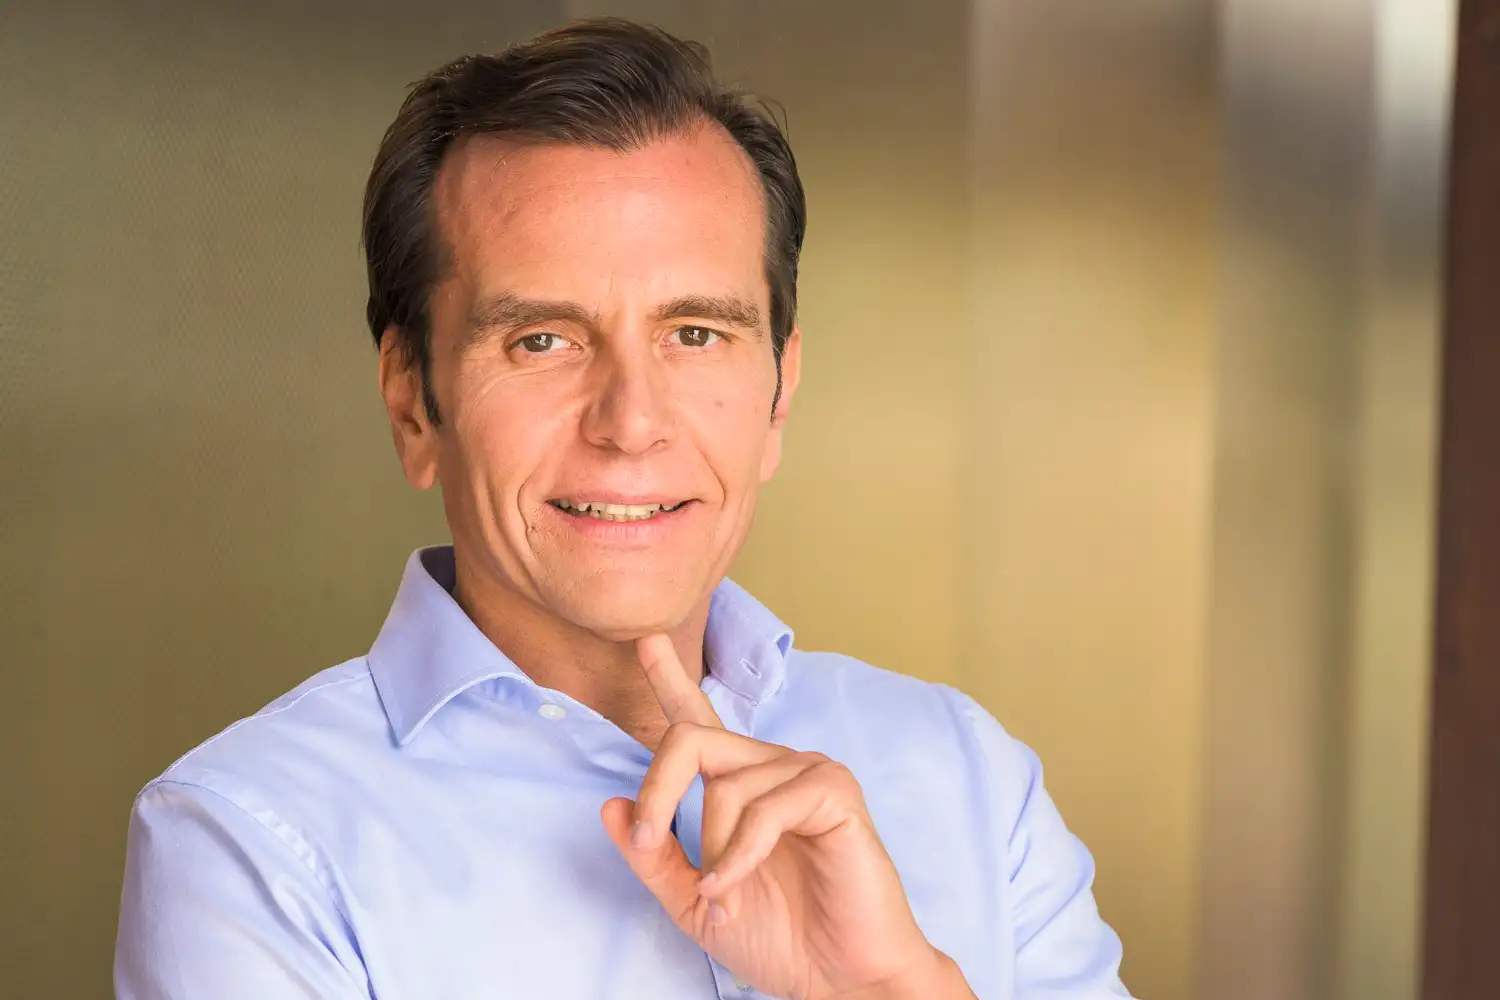
Foto de SanitasGallery, CC BY-SA 4.0.
Banco Santander incorpora a Iñaki Peralta para dirigir Santander Seguros y el negocio de Salud; claves del fichaje, impactos y hoja de ruta.
Banco Santander ha incorporado a Iñaki Peralta —hasta ahora consejero delegado de Sanitas y máximo responsable de Bupa Europe & Latin America— para tomar las riendas de Santander Seguros y, además, liderar el negocio global de Salud del grupo. El directivo navarro sustituye a Francisco Giménez Bosch en la aseguradora del banco en España y trabajará con doble foco: consolidar el tirón de la filial en vida, ahorro y protección, y desplegar una propuesta sanitaria competitiva y escalable dentro y fuera del país. Según avanzó la propia agencia, el nombramiento se ha comunicado este 21 de noviembre de 2025 mientras la transición en Sanitas se completará a comienzos de 2026, cuando culmine el relevo interno ya anunciado en septiembre.
En su nueva etapa, Peralta reportará a Ignacio Juliá —consejero delegado de Santander España— y a Peter Huber, responsable global de Seguros del grupo. El encaje le sitúa en la intersección entre negocio y producto: un pie en la “fábrica” aseguradora (diseño, suscripción, rentabilidad técnica) y otro en la distribución de la red bancaria, con la misión explícita de acelerar Salud como nuevo motor de crecimiento. El banco refuerza así una apuesta que ya venía señalando desde inicios de año con cambios de gobernanza en su holding asegurador y fichajes de primer nivel en la cúpula global del área.
Un fichaje para acelerar el negocio asegurador del banco
El movimiento llega en un contexto en el que Wealth Management & Insurance se ha consolidado como una de las divisiones más rentables del grupo. En 2024, el negocio de seguros aportó 1.650 millones de euros de beneficio neto, y su contribución total (incluyendo comisiones) rozó los 3.400 millones, con una dinámica que se ha mantenido vigorosa en 2025. En paralelo, el consejo de Santander Insurance Holding se reorganizó en febrero con Belén Romana como presidenta y Javier García-Carranza como vicepresidente, apuntalando la gobernanza del perímetro asegurador. Ese refuerzo institucional prepara el terreno para que el nuevo primer ejecutivo de Santander Seguros ejecute con estabilidad y recorrido.
Santander Seguros, la filial controlada al 100% por el banco en España, llega al relevo con viento de cola: más de 1.660 millones de euros en primas en los nueve primeros meses y un crecimiento interanual superior al 34% en ese periodo, además de segundo puesto del mercado de vida por provisiones técnicas por encima de 16.200 millones. Datos que importan porque confirman que la casa está en marcha y permite a Peralta entrar a afinar precios, underwriting y propuesta de valor sin tener que “arrancar” desde cero.
Quién es Iñaki Peralta: trayectoria y resultados
Iñaki Peralta (Pamplona, 1973) es economista por la Universidad de Navarra. Ha desarrollado prácticamente toda su carrera en Sanitas y en el grupo Bupa, con responsabilidades crecientes en residencias, seguros, hospitales y, en la última etapa, en el negocio internacional de Europa y Latinoamérica. Desde 2021 ejercía como CEO de Sanitas y CEO de Bupa Europe & Latin America (ELA), además de formar parte del comité de dirección global de Bupa. En 2025 asumió también la presidencia de la Fundación IDIS, el ‘think tank’ de la sanidad privada en España, con mandato hasta 2028. Es un directivo con marca propia: gestión clínica entendida como servicio, obsesión por la experiencia del paciente y uso pragmático de la digitalización —la videoconsulta dejó de ser un “gadget” para convertirse en puerta de acceso cotidiana.
Su última etapa en Bupa/ Sanitas se despide con cifras sólidas: Sanitas superó los 2.000 millones de ingresos en 2024 y registró 219 millones de resultado operativo, al tiempo que Bupa ELA extendió su huella con 20 millones de clientes y 54.000 profesionales en su perímetro. En septiembre se comunicó el relevo: Carlos Jaureguizar tomará el testigo de Peralta como primer ejecutivo de Sanitas y de Bupa ELA a partir del 1 de enero de 2026. Con ese telón de fondo, su salto a Santander tiene sentido: más escala, acceso a datos y una base de clientes masiva para aplicar recetas que ya le han funcionado en la sanidad privada.
Señales del estilo de gestión que aterrizan en una aseguradora bancaria
Peralta suele apoyarse en tres pilares: acceso (capilaridad y tiempos de respuesta), prevención (programas que bajan siniestralidad y mejoran resultados en salud) y digitalización (omnicanalidad real, cita online, seguimiento remoto, interoperabilidad clínica). Ese enfoque encaja con el bancaseguro de nueva generación, que ya no vive solo de la póliza “empaquetada” con la cuenta, sino de servicios recurrentes que fidelizan y amplían el valor de vida del cliente. En un banco como Santander —red física, canales digitales sólidos y presencia internacional— esa mecánica puede escalar con rapidez si el producto está bien diseñado y si la posventa es ágil.
Qué hará en Santander Seguros: prioridades de la primera etapa
La agenda inmediata es clara. Primero, pilotar Santander Seguros con foco en vida y ahorro, donde la filial ya es fuerte, y en protección, donde hay margen para ganar cuota con soluciones modulares y mejor segmentadas. Segundo, construir el vector Salud del grupo, un encargo explícito que trasciende España y que exigirá coordinar oferta, suscripción y proveedores país a país. Tercero, homogeneizar la experiencia: de la oficina al móvil, del asesor al médico, con viajes de cliente simples y servicios alineados con las expectativas de uso semanal, no solo anual. Y cuarto, ordenar la hoja de ruta de datos y analítica para elevar la precisión en precio y riesgo y para que la oferta responda a momentos de vida (hipoteca, nacimiento, emprendimiento). El diseño orgánico, si se hace bien, empuja ventas sin sensación de “venta forzada”.
Ese plan se cimenta sobre un mapa de alianzas que ya funciona. En España, Santander distribuye seguros de autos, comercios, pymes y responsabilidad civil a través de su joint venture con Mapfre —50,01% Mapfre; 49,99% Santander— con acuerdo hasta 2037. En Latinoamérica, la “fábrica” aseguradora la aporta la histórica joint venture con Zurich, creada en 2011, donde Zurich controla el 51% y Santander el 49%, con acuerdos de distribución a 25 años. La llegada de Peralta no rompe ese esquema: lo completa con Salud y lo consolida con procesos y gobierno. Para el banco, la clave estará en decidir qué fabricar dentro y qué comprar fuera, rama por rama.
Salud, la nueva palanca de crecimiento
La apuesta sanitaria tiene lógica de mercado y de negocio. El seguro de salud arrastra una demanda sostenida y el banco ya ha acelerado en 2025: en el ramo, Santander Seguros figura entre las entidades que más crecen por primas en los nueve primeros meses, con alzas superiores al 30%. Si la entidad logra empaquetar servicios de bienestar, prevención y acceso a red (en colaboración con proveedores) con coberturas flexibles y precios ajustados por datos, el diferencial frente a la competencia no será solo de distribución, sino de uso real. Ahí es donde el pasado de Peralta en la sanidad privada puede marcar la diferencia, especialmente en telemedicina, programas de crónicos y seguimiento remoto.
Cadena de mando y gobernanza reforzada
El encaje institucional suma. Ignacio Juliá dirige la filial española desde octubre de 2024 con mandato de acelerar la transformación digital y el crecimiento rentable. Peter Huber, fichado en marzo desde la insurtech Wefox, lidera el área global de Seguros y ha reordenado la división en dos grandes bloques —Vida y Pensiones, y Protección— para ganar foco y accountability. Belén Romana preside el consejo de Santander Insurance Holding desde febrero, con Javier García-Carranza como vicepresidente. Con esa arquitectura, el aterrizaje de Peralta encuentra autovía para ejecutar: reporting claro, estructura estable y una división convertida en palanca estratégica del grupo.
Qué cambia en la práctica: producto, servicio y datos
Si el plan sale como está diseñado, el catálogo de Santander Seguros tenderá a ser más modular, con riders y servicios que se activan según perfil y momento (vida con dependencia, salud con dental, protección de pagos combinada con hipoteca). La distribución se volverá más omnicanal: asesoramiento en oficina y cierre en móvil, con trazabilidad completa. La suscripción ganará precisión al cruzar información transaccional con variables de comportamiento, siempre dentro del marco regulatorio y de privacidad. La posventa —talón de Aquiles del seguro tradicional— debería simplificarse con gestiones 100% digitales, tiempos de respuesta medidos y niveles de servicio públicos.
Para el cliente, la diferencia se notará si la póliza deja de “desaparecer” tras la firma. Si el banco integra servicios de uso frecuente (teleconsulta, segunda opinión médica, programas de bienestar, notificaciones de prevención), el seguro se vuelve relevante cada semana. Y eso retiene, sube ventas cruzadas y mejora la siniestralidad cuando la prevención está bien diseñada.
Impacto sectorial: más competencia y más escala
El fichaje tensiona el mercado. Con Santander empujando Salud y Protección con un perfil de gestor sanitario al frente, la competencia —banca y aseguradoras independientes— tendrá que reaccionar. El sector ya vive una fase de precios al alza en varias ramas por presión de costes y siniestralidad, aunque salud ha mostrado una guerra comercial intensa que ha moderado subidas. En ese escenario, el ganador será quien combine capacidad técnica, datos y servicios con distribución efectiva. La base de clientes de Santander y su huella en Latinoamérica añaden un vector extra: aprender en varios mercados y trasladar buenas prácticas en ciclos cortos.
Hay además un ángulo de capital regulatorio relevante. Los bancos europeos han buscado fórmulas de reconocimiento prudencial que no penalicen negocios de seguros bien integrados —el llamado enfoque “danés”— y eso, de consolidarse, premia la gestión integrada. Traducido: cuanto mejor engranen riesgo, comercial y datos entre el banco y su aseguradora, más valor crea el perímetro conjunto. El consejo reforzado y la nueva cadena de mando apuntan en esa dirección.
Qué mirar en los próximos doce meses
Habrá señales concretas para evaluar el aterrizaje de Peralta. Uno, los primeros ajustes de catálogo en Salud y Protección: productos modulables, coberturas con servicios asociados y precios que reflejen mejor el riesgo. Dos, métricas comerciales en la red: pólizas por cliente, persistencia, siniestralidad y margen técnico. Tres, comunicación al mercado: objetivos cuantitativos y hoja de ruta de la división, con indicadores claros de ejecución. Cuatro, la coordinación internacional: cómo se traduce el rol global de Salud en ofertas país a país, especialmente donde el grupo opera con Zurich Santander como fábrica aseguradora. Cinco, señales en experiencia de cliente: tiempos de respuesta, NPS, y uso de servicios de valor añadido. Si esas piezas encajan, el impacto en rentabilidad será visible.
Retrato del relevo: continuidad y oportunidad
El saliente Francisco Giménez Bosch deja una aseguradora con tracción y acuerdos de bancaseguro bien amarrados —Mapfre en España y Zurich en Latinoamérica—, y una estructura que ha ganado peso en la estrategia del grupo. Peralta hereda esa base y suma una visión sanitaria poco habitual en el bancaseguro clásico. Para el banco, la oportunidad está en convertir Salud en palanca global y en mejorar la técnica en vida y protección apoyándose en datos. Para el sector, el mensaje es inequívoco: la banca ha vuelto al seguro con ambición, talento y recursos.
Una jugada para competir en serio en salud y protección
Iñaki Peralta llega a Santander Seguros con un encargo doble y un escenario favorable: una filial en crecimiento, una gobernanza reforzada y una agenda clara para que Salud se convierta en un pilar real del grupo. El banco pone sobre la mesa escala y distribución; el directivo, oficio sanitario y experiencia en transformación. Si el plan cumple sus primeros hitos —producto útil, datos que afinan precio y riesgo, posventa ágil y servicios que se usan—, la aseguradora del Santander ganará protagonismo y el grupo sumará un motor estable de ingresos y fidelización en todos los mercados donde opera. La pieza estaba dibujada; faltaba un gestor que la ensamblara. Ahora lo tiene.


¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

¿Qué busca Google con Suncatcher, su primer satélite de IA en órbita?

¿Qué preguntó Trump a Grok antes de capturar a Maduro en Venezuela?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27