
Economía
¿Qué papel tuvo el PP en la especulación de la vivienda en España?
Del boom del crédito a las SOCIMI y las golden visa: el mercado de vivienda español se construyó con decisiones de distintos gobiernos y décadas.

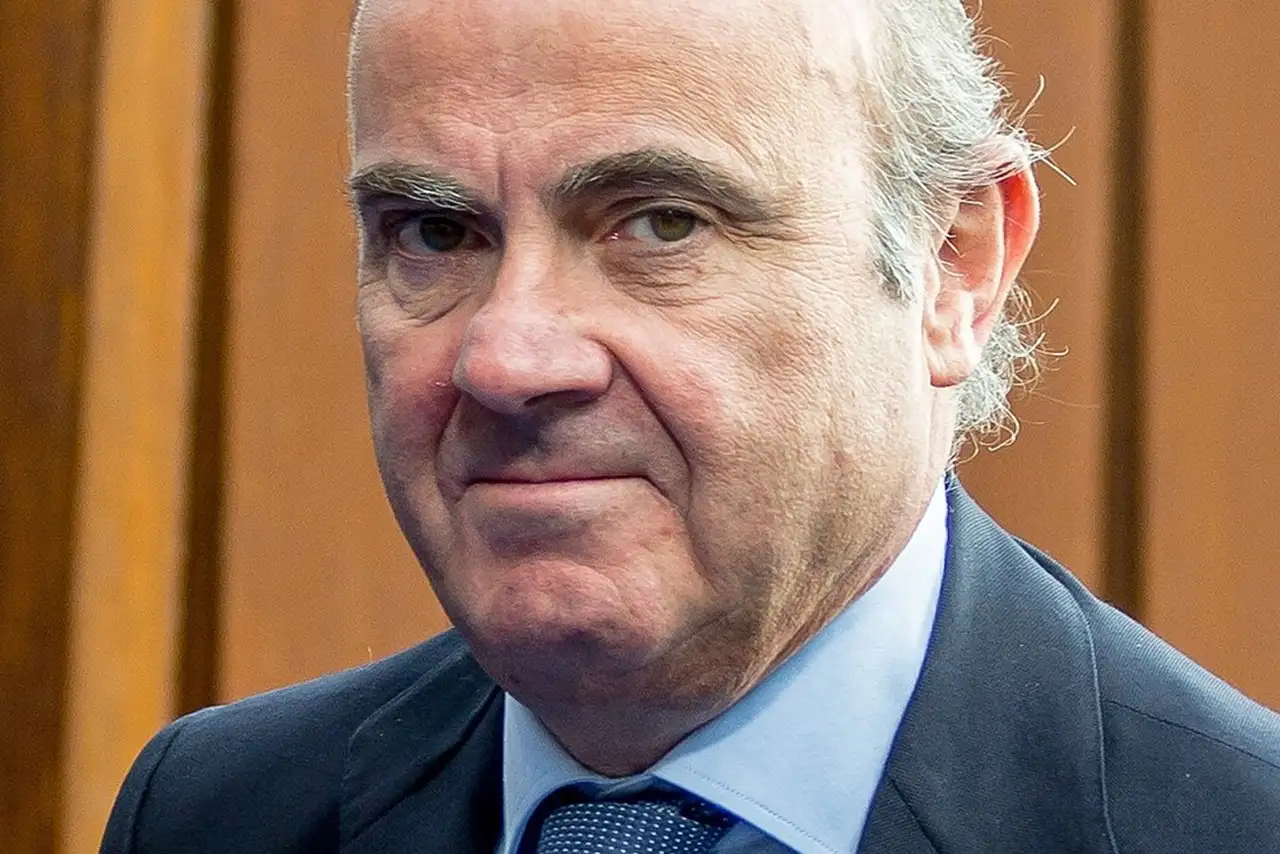
Imagen: EU2017EE Estonian Presidency / Wikimedia Commons, CC BY 2.0
Resumen
- El PP no creó solo la especulación inmobiliaria española
- Rajoy reformó las SOCIMI y aprobó las golden visa en 2012 y 2013
- Crédito barato, poca oferta e inversión explican también la subida
Atribuir al Partido Popular el origen único de la especulación inmobiliaria en España no encaja con la historia económica del país. El modelo que convirtió la vivienda en uno de los grandes depósitos de ahorro e inversión españoles se construyó durante décadas, atravesó gobiernos de distinto signo y estuvo alimentado por suelo, crédito barato, fiscalidad, crecimiento demográfico, inversión privada y una cultura patrimonial muy arraigada. Ahora bien: el Gobierno de Mariano Rajoy sí tomó entre 2012 y 2013 decisiones relevantes que facilitaron la entrada de capital profesional e internacional en el mercado inmobiliario.
Ese es el matiz importante. El Ejecutivo del PP, con Luis de Guindos como ministro de Economía, no inventó las SOCIMI —habían sido creadas en 2009—, pero reformó profundamente su régimen en 2012. Un año después se aprobaron las conocidas golden visa, que permitían acceder a la residencia mediante determinadas inversiones, incluida la adquisición de inmuebles por un mínimo de 500.000 euros. Son hechos verificables. Convertirlos, sin más, en la explicación completa de los precios actuales sería dar un salto que los datos no permiten.
Lo que realmente cambió durante el Gobierno de Rajoy
La reforma de las SOCIMI es probablemente el punto más sólido para entender el cambio que vivió el mercado en aquellos años. Estas sociedades cotizadas, concebidas para invertir principalmente en inmuebles destinados al alquiler, habían nacido mediante la Ley 11/2009. Su régimen inicial era más restrictivo y contemplaba un capital mínimo de 15 millones de euros, además de un esquema fiscal diferente.
La Ley 16/2012 movió las piezas. El capital social mínimo pasó a 5 millones de euros, se flexibilizaron determinados requisitos y el régimen especial estableció una tributación del 0% en el Impuesto sobre Sociedades para las entidades acogidas al sistema, con las condiciones previstas legalmente. El objetivo declarado era hacer más competitivo este vehículo de inversión inmobiliaria.
Es una diferencia que suele desaparecer cuando la política entra en la conversación a martillazos: una SOCIMI no equivale jurídicamente a un fondo que compra pisos para venderlos unas semanas después. Su actividad principal está orientada al arrendamiento de activos inmobiliarios. Otra cuestión es que ese diseño fiscal y societario hiciera mucho más atractiva la vivienda y otros inmuebles españoles para inversores profesionales.
Ahí está una de las transformaciones importantes de aquellos años: la propiedad inmobiliaria empezó a relacionarse con más intensidad con vehículos financieros especializados, capital institucional y grandes carteras de activos. No nació entonces la inversión inmobiliaria, ni mucho menos, pero el marco se volvió bastante más favorable para determinados operadores.
Las SOCIMI nacieron antes del Gobierno del PP
La cronología obliga a ampliar el plano. Las SOCIMI fueron creadas en 2009, durante el Gobierno de José Luis Rodríguez Zapatero. La propia norma las definía como un instrumento destinado principalmente al mercado del alquiler y buscaba profesionalizar la inversión inmobiliaria, proporcionar liquidez y facilitar la participación de inversores.
Tres años después, el Ejecutivo de Rajoy transformó sustancialmente aquel instrumento y lo hizo fiscalmente más atractivo. Por eso resulta más preciso hablar de dos momentos distintos: primero se crea la figura y posteriormente se modifica de manera profunda su funcionamiento.
La realidad es menos cómoda que un culpable único. También más interesante.
Las golden visa abrieron otra puerta al capital extranjero
La segunda decisión estrechamente asociada al Gobierno de Rajoy llegó en septiembre de 2013. La Ley de apoyo a los emprendedores y su internacionalización permitió conceder residencia a determinados inversores extranjeros. Uno de los caminos previstos consistía en adquirir bienes inmuebles por al menos 500.000 euros por solicitante.
Aquí sí existía un incentivo institucional específico relacionado con la inversión extranjera en inmuebles. España ofrecía una vía de residencia vinculada a una inversión considerable, una fórmula que también existió en otros países europeos y que acabaría generando una fuerte discusión política sobre sus consecuencias en mercados especialmente tensionados.
Su efecto tampoco fue uniforme por todo el territorio. Las operaciones se concentraron especialmente en algunas grandes ciudades y zonas turísticas, precisamente aquellas donde la vivienda recibía también presión procedente de compradores internacionales, turismo, crecimiento demográfico y escasez de oferta.
El régimen de residencia para inversores terminó desapareciendo el 3 de abril de 2025, cuando entró en vigor la reforma que dejó sin contenido los artículos correspondientes de la Ley 14/2013.
Y aparece aquí un dato especialmente útil para entender hasta qué punto el problema es más complejo. Después de desaparecer las golden visa, los precios no se desplomaron ni quedaron congelados. En el segundo trimestre de 2026, el Índice de Precios de Vivienda del INE registró un aumento interanual del 12,2%; la vivienda usada subió un 12,9%.
Eso no convierte aquellas políticas en irrelevantes. Lo que muestra es otra cosa: el encarecimiento actual tiene más motores que las decisiones adoptadas entre 2012 y 2013.
La especulación inmobiliaria española empezó mucho antes de 2012
Para encontrar las raíces del modelo inmobiliario español hay que retroceder bastante más. Durante el primer Gobierno de José María Aznar se aprobó la Ley del Suelo de 1998, una pieza importante del marco legal de los años en los que España comenzó a vivir una expansión inmobiliaria de enorme tamaño.
Aquella norma forma parte de la historia del boom, aunque tampoco puede explicarlo por sí sola. Las competencias urbanísticas estaban y siguen estando repartidas entre diferentes administraciones y la explosión de la construcción dependió de factores económicos que iban bastante más allá de una ley estatal.
Luego llegó algo todavía más potente que cualquier artículo del BOE: dinero barato y crédito abundante.
Entre 2000 y 2007, el crédito concedido a los hogares para adquirir vivienda aumentó a un ritmo medio anual acumulativo del 19,7%, según la reconstrucción posterior del Banco de España. En apenas siete años, ese crédito creció un 252%. La financiación relacionada con el sector inmobiliario fue uno de los combustibles principales de la expansión.
La combinación era explosiva: hipotecas cada vez mayores, plazos largos, tipos de interés reducidos, promociones por todas partes y la expectativa de que la vivienda nunca bajaba. La subida del precio facilitaba más crédito; el crédito alimentaba nuevas compras; esas compras empujaban otra vez los precios. Una rueda aparentemente perfecta hasta que dejó de girar.
La gran burbuja inmobiliaria contemporánea española estaba, por tanto, completamente desarrollada años antes de que Luis de Guindos llegara al Ministerio de Economía.
Tampoco desapareció al cambiar el Gobierno en 2004. El ciclo expansivo continuó durante los primeros años del Ejecutivo de José Luis Rodríguez Zapatero y acabó chocando con la crisis financiera internacional y con las debilidades acumuladas por el propio sistema bancario e inmobiliario español.
Reducir aquella historia exclusivamente al PP o al PSOE deja fuera precisamente uno de sus rasgos centrales: el modelo atravesó distintos gobiernos y ciclos electorales porque estaba sostenido por incentivos económicos, financieros y sociales mucho más profundos.
Sareb, bancos y grandes carteras después del desplome
La crisis cambió el paisaje. Bancos y antiguas cajas quedaron cargados de préstamos problemáticos, suelo, promociones sin terminar y viviendas. Durante el Gobierno de Rajoy nació Sareb, dentro del proceso de reestructuración del sistema financiero español, para recibir activos procedentes de entidades sometidas a procesos de saneamiento.
A partir de ahí comenzó una etapa distinta. Grandes cantidades de préstamos e inmuebles pasaron a circular por un mercado en el que tenían cada vez más presencia inversores profesionales y compradores de grandes carteras. Bancos que necesitaban limpiar balances, activos depreciados después del crash y capital internacional buscando rentabilidades elevadas: el terreno estaba preparado.
El ladrillo comenzó a hablar cada vez más el idioma de las finanzas. Carteras, activos, rentabilidades, vehículos societarios, titulizaciones. La vivienda seguía siendo la casa de alguien, claro, pero para determinadas compañías era también una línea dentro de una hoja de cálculo.
Eso no significa que los grandes fondos sean propietarios de la mayor parte de las viviendas españolas. La estructura del parque residencial continúa siendo muy atomizada y los particulares mantienen un peso enorme, especialmente en el alquiler. Otra cosa es que la concentración pueda ser mayor en zonas concretas o en determinados segmentos del mercado.
Por qué la vivienda sigue disparándose en 2026
El mercado actual tampoco es una repetición exacta de 2007. España no vive principalmente un escenario de cientos de miles de viviendas nuevas acumulándose mientras el crédito fluye sin apenas resistencia. El desequilibrio reciente tiene, en bastantes zonas, la forma contraria: la demanda crece más rápido que la oferta disponible.
El Banco de España lleva señalando una respuesta lenta de la construcción ante el crecimiento de hogares y de la demanda. Entre las restricciones aparecen la escasez de suelo edificable, la lentitud del planeamiento y de la gestión urbanística, problemas de productividad, falta de mano de obra y dificultades para elevar con rapidez la producción residencial.
La fotografía se entiende mejor con un ejemplo sencillo. Durante el primer semestre de 2025, el aumento de hogares residentes y las compras realizadas por no residentes superaron ampliamente el volumen de vivienda nueva terminada. El mercado tuvo que absorber una buena parte de esa presión mediante vivienda de segunda mano.
También pesa la demanda extranjera, especialmente en provincias costeras, islas y mercados turísticos, aunque su importancia varía muchísimo según el territorio. A eso se añaden alquileres turísticos y temporales, crecimiento de población, cambios en el tamaño de los hogares y una oferta residencial que tarda años en reaccionar.
Aquí aparece una de las grandes paradojas españolas. Puede haber viviendas vacías en el conjunto del país y, simultáneamente, una escasez severa donde la gente necesita vivir. Un piso cerrado en un municipio que pierde habitantes no resuelve el alquiler de un trabajador en Málaga, Madrid, Palma o Barcelona. Sobre una estadística son dos viviendas. Económicamente pertenecen a mundos diferentes.
Y la tensión continúa. El INE situó en el segundo trimestre de 2026 la subida interanual del precio de la vivienda en el 12,2%, con un incremento del 12,9% en la vivienda de segunda mano. No son cifras compatibles con la idea de que la retirada de una sola política pueda corregir automáticamente el mercado.
Una cadena de decisiones, no una firma única
El PP tuvo un papel relevante en varias etapas de la transformación inmobiliaria española. Durante el Gobierno de Aznar se aprobó la Ley del Suelo de 1998 en el periodo que precedió al enorme ciclo expansivo de comienzos de siglo. Durante el de Rajoy se reformaron profundamente las SOCIMI, se introdujeron las golden visa inmobiliarias y se gestionó una reestructuración bancaria que modificó el mercado de activos inmobiliarios.
Son decisiones concretas y sus efectos pueden discutirse. Lo que no permiten los datos es convertirlas en una explicación única de un fenómeno que llevaba décadas formándose.
Las SOCIMI no nacieron con el PP, sino en 2009; la burbuja inmobiliaria había alcanzado dimensiones enormes antes de 2012; el crédito bancario fue uno de los ingredientes centrales del boom; las competencias relacionadas con vivienda, suelo y urbanismo están repartidas entre distintas administraciones; y la escalada reciente se produce en un contexto marcado también por una oferta que responde con lentitud al crecimiento de la demanda.
Luis de Guindos puede asociarse, por tanto, con una fase importante de transformación regulatoria del mercado inmobiliario español porque era ministro de Economía cuando se aprobaron aquellas reformas. Presentarlo como la persona que creó por sí sola la especulación inmobiliaria española, sin embargo, confunde una etapa determinada con una historia que había empezado bastante antes.
La vivienda española no tiene un interruptor que alguien encendiera en 2012. Tiene capas. La regulación del suelo de finales de los noventa, el crédito desbordado de los 2000, las SOCIMI de 2009 y su reforma de 2012, las golden visa de 2013, la entrada de capital institucional después de la crisis, el turismo, la inversión extranjera, la formación de nuevos hogares y una construcción incapaz de acompañar con rapidez la demanda en determinados territorios.
Ahí está el núcleo del problema. Las reformas del PP influyeron en una etapa concreta del mercado inmobiliario, del mismo modo que decisiones anteriores y posteriores de gobiernos de distinto signo también cambiaron sus reglas. La historia documentada permite analizar cuánto pesó cada factor; lo que no permite, sin recortar media película, es colocar todo el precio actual de la vivienda española bajo una sola sigla.


Cocinar con gas contamina tu casa aunque no haya ninguna fuga

Leche, vino y un biberón de 2.000 años: lo que revela la gran necrópolis de Menorca

La foca monje puede volver a Baleares 50 años después: qué lo hace posible

No fue solo el clima: por qué desaparecieron los neandertales, según un estudio español

¿Cuánto sol hace falta en otoño para no quedarte sin vitamina D?

¿Cuáles son los mejores casinos sin licencia en España en 2026?

¿Qué son los casinos fuera de España y qué licencia internacional tiene cada uno en 2026?

¿Qué son los casinos sin DNI y cuándo piden verificar tu identidad en 2026?

¿Qué son los casinos con licencia de Curazao y cómo elegir uno fiable en 2026?

¿Cuáles son los mejores casinos online europeos en 2026 y cómo elegir uno seguro desde España?

¿Qué son los casinos sin autoprohibición y es legal jugar en ellos desde España en 2026?
