
Economía
¿Bajará el chocolate? El cacao se hunde un 41% en 2026

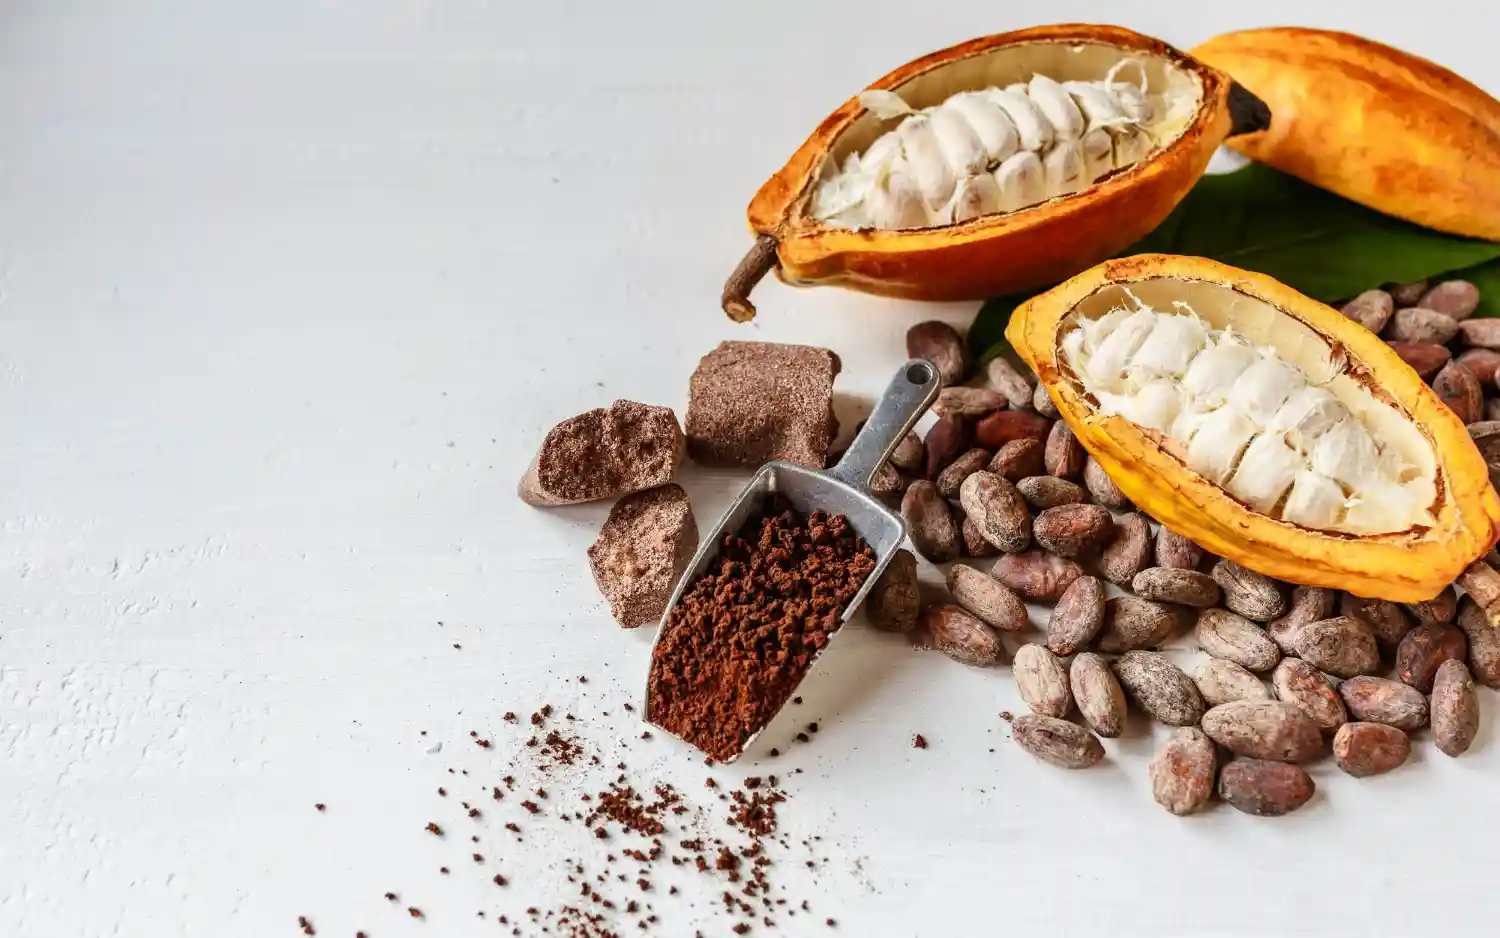
El cacao se desploma duro un 41% en 2026: caen futuros y África Occidental reajusta precios, con datos y claves sobre chocolate e industria.
El cacao ha pasado de estrella desbocada a materia prima con freno de mano: su precio en el mercado financiero ICE Europe acumula un retroceso del 41% desde que empezó 2026, un giro brusco que llega después del año del récord y que ya está reordenando contratos, compras y nervios en los grandes países productores.
A día de hoy, la cotización se mueve por debajo de los 3.100 dólares por tonelada (unos 2.635,56 euros/tonelada), el nivel más bajo desde mayo de 2023, y el contraste con 2024 es casi violento: entonces llegó a verse por encima de 12.000 dólares/tonelada. Que el cacao baje no significa que el chocolate se abarate de inmediato, pero sí cambia el tablero: desde los almacenes donde se apilan sacos sin salida hasta las mesas donde se renegocian coberturas y precios a futuro.
Del vértigo de 2024 a la resaca de 2026
Durante meses, el cacao fue un termómetro con fiebre alta. La escalada de 2024 convirtió un ingrediente cotidiano —amargo, aromático, casi invisible cuando todo va bien— en protagonista de telediario. El mercado miraba a África Occidental con el ceño fruncido, y cada señal de cosecha corta, enfermedad en plantaciones o problemas logísticos empujaba un poco más la sensación de escasez. Ahora la escena es otra: Areté habla de “tendencia deflacionaria” desde principios de 2025 y cifra en un 72% la caída acumulada desde entonces, con mínimos de los últimos dos años y medio; y, cuando un activo cae así, se nota incluso en cómo se mueven los intermediarios, más cautos, más lentos, con menos prisa por “asegurar” precio.
La corrección no llega sola, ni por una única razón. Hay un factor psicológico —la resaca tras el exceso—, pero también un factor físico: más cacao disponible y más cacao esperando comprador. En esa mezcla se cuela otra palabra que suena a jerga pero manda mucho: existencias. Cuando el mercado cree que hay grano de sobra o que lo habrá, el precio no pide permiso para bajar.
La bajada se apoya en tres pilares: oferta, almacenes y demanda
Lo primero es la expectativa de una campaña 2025/26 con superávit global. Areté calcula que el aumento de producción podría implicar un excedente superior a 200.000 toneladas y un incremento de existencias del 18%; y otros operadores, como Marex Group, elevan la estimación de excedente hasta un récord de 400.000 toneladas. No es una diferencia menor: en un mercado nervioso, 200.000 o 400.000 toneladas cambian el relato, y el relato mueve dinero.
El segundo pilar es el inventario visible, el que se puede medir con cierta precisión porque está certificado y “a tiro” del mercado. Según los datos difundidos por Trading Economics, los inventarios de cacao del ICE alcanzaron un máximo equivalente a 4,25 meses, con 1.942.367 sacos. Ese número funciona como una fotografía incómoda: indica que hay más cacao disponible para entrega inmediata del que el mercado está absorbiendo.
El tercer pilar es la demanda, menos exuberante que cuando el cacao era “barato” en términos históricos. Trading Economics apunta a una debilidad persistente y a una reposición de existencias en países productores, con almacenes que siguen acumulando grano sin vender. Cuando el precio se dispara durante tanto tiempo, parte de la industria aprieta por donde puede: ajusta compras, estira inventarios, retrasa decisiones, busca eficiencias. Y ese enfriamiento, aunque sea gradual, pesa.
A todo esto se suma un elemento que parece menor hasta que no lo es: el clima favorable en África Occidental, que alimenta expectativas de oferta abundante. En materias primas agrícolas, el mercado no espera a ver el resultado final; se adelanta, se protege, se posiciona. Un pronóstico benigno puede bajar precios hoy, aunque la cosecha se recoja meses después.
Costa de Marfil y Ghana: cuando el precio baja, la tensión sube
En los gráficos, una caída del 41% puede parecer una curva elegante. En el terreno, se traduce en sacos apilados y en pagos que no llegan. En Duekoué, al oeste de Costa de Marfil, Reuters describe un almacén donde los sacos de cacao sin vender se amontonan “casi hasta el techo” en el depósito de Sekou Dagnogo, con cooperativas atrapadas porque los exportadores se resisten a pagar el precio garantizado. Allí el Gobierno fijó al inicio de la campaña 2025/26 un precio en origen de 2.800 francos CFA por kilo, pero el desplome internacional ha hecho que algunos compradores lo consideren demasiado alto para el momento que vive el mercado.
Ese choque —precio oficial frente a mercado que se enfría— abre grietas. Reuters recoge ofertas prohibidas por el regulador, con compradores proponiendo 1.500 o 1.800 francos CFA por kilo. No es una anécdota: es una señal de que, cuando el sistema formal se atasca, aparece el sistema paralelo. También hay presión por el tiempo: el cacao, en países cálidos y húmedos, no puede guardarse indefinidamente sin perder calidad, y el calendario aprieta antes de la mid-crop de abril a septiembre, cuando entra cacao nuevo y el viejo estorba aún más.
La respuesta institucional intenta evitar que el grano se estropee y que el atasco se convierta en incendio. Reuters cuenta que el Coffee and Cocoa Council (el regulador marfileño) lanzó en enero un programa para comprar 100.000 toneladas métricas de cacao que llevaban semanas retenidas, y que aceleró esas compras ante el temor de deterioro de inventarios almacenados en malas condiciones. Es una intervención que suena técnica, pero tiene un objetivo muy concreto: que el cacao no se pudra en silencio mientras la cadena de pagos se rompe por la mitad.
En Ghana el problema tiene otra textura, igual de áspera. Reuters sitúa el foco en la incapacidad del regulador Cocobod para pagar a miles de agricultores a tiempo, con entregas realizadas y dinero que se demora, y con el mercado internacional mirando ese cacao como “caro” si se compara con el precio global. El retrato es crudo: Joseph Bermah Dautey, agricultor de 65 años en Assin Foso, cuenta que ha tenido que limitarse a una comida al día mientras espera el pago por sacos entregados meses atrás. Otro agricultor, Jacob Agbeko Tetteh, explica que sus hijos no pudieron volver a la universidad por falta de ingresos, y que no hay margen para renovar árboles envejecidos.
El atasco también se ve en los puertos. Reuters señala que el regulador ghanés llegó a reconocer alrededor de 50.000 toneladas métricas sin vender en puertos, y que las empresas autorizadas para comprar a los agricultores —las Licensed Buying Companies— han cerrado puntos de compra en algunas zonas, dejando a muchos productores con cacao en casa y sin salida inmediata. El cacao se puede almacenar solo entre 6 y 12 meses antes de perder calidad en climas húmedos; ese reloj, silencioso, lo marca todo.
Con ese contexto, Ghana anunció un movimiento que, en términos de política agraria, es casi una admisión de urgencia: recortó el precio en origen hasta 41.392 cedis por tonelada, desde 58.000, para el resto de la temporada 2025/26. En la rueda de prensa citada por Reuters, el ministro de Finanzas Cassiel Ato Forson habló de falta de competitividad y de compradores reticentes, y el Gobierno ordenó a Cocobod el reembolso inmediato a agricultores afectados.
El paquete incluye otra pieza que en Ghana se pronuncia ya como si fuera un concepto de emergencia: los “Cocoa Bonds”, bonos domésticos para financiar compras del grano y reducir la dependencia de financiación directa de compradores internacionales. La idea, según Reuters, es que la devolución se vincule a los ingresos por ventas dentro del mismo año de cosecha. Además, se anunció un proyecto de ley para ligar el precio en origen a los precios internacionales y garantizar al menos el 70% del precio FOB bruto, una forma de hacer que la fórmula de pago respire al ritmo del mercado y del tipo de cambio, no solo al ritmo de una decisión anual.
En paralelo, vuelve una ambición industrial que Ghana repite desde hace años, pero que el shock de precios ha reactivado con otro tono: procesar localmente al menos el 50% del cacao. Reuters sitúa el objetivo para la campaña 2026/27 y menciona el plan de reactivar la estatal Cocoa Processing Company (CPC). Es una manera de decir: vender grano es necesario, pero depender solo del grano es frágil.
Costa de Marfil, por su parte, empieza a mirar el recorte de Ghana como un espejo incómodo. Reuters informó de que Abiyán estudia recortar el precio pagado a agricultores para alinearlo con Ghana, y que el debate interno avanza con la sensación de que el mercado ha dejado poco margen. El texto introduce un actor clave en la coordinación regional: la Ivory Coast–Ghana Cocoa Initiative (ICCIG), que insiste en mantener el contacto entre los “trading rooms” del regulador marfileño y Cocobod. Su secretario ejecutivo, Alex Assanvo, defendió el Living Income Differential (LID), creado en 2019 para reforzar ingresos de agricultores, y habló de medidas para evitar “daño estructural” en el sector.
En la fábrica y en el lineal: por qué el chocolate no baja al mismo ritmo
En un mundo ideal, el precio del cacao caería y el precio de una tableta caería detrás, como una sombra. En la vida real, el cacao es una parte grande del coste, pero no es el único: también cuentan energía, azúcar, leche, transporte, envase, mano de obra, distribución, promociones… y, sobre todo, los contratos firmados cuando el cacao estaba arriba. Muchas empresas se protegen con coberturas y compras a futuro; lo que hoy se fabrica puede arrastrar todavía el coste de un cacao comprado meses atrás, cuando el mercado era otra cosa y la palabra “récord” aparecía a diario.
También hay una cuestión de ritmo. Cuando la materia prima sube, el traslado al precio final suele ser más rápido porque la industria necesita respirar. Cuando baja, se abre una negociación distinta: parte del sector busca recuperar márgenes perdidos; parte compite para ganar cuota; parte se mueve en tierra intermedia, ajustando tamaños, intensidades de cacao, gamas y promociones. Eso explica por qué, incluso con un cacao seis veces más barato que en 2024, el “efecto espejo” puede tardar en notarse de forma homogénea.
El 2024 de máximos dejó otro rastro: el del producto que cambia sin anunciarlo demasiado. Con el cacao disparado, muchas marcas recurrieron a lo que en la calle se nota rápido aunque en la etiqueta se disimule mejor: tabletas más pequeñas, formatos revisados, recetas retocadas para sostener textura y sabor con menos cacao o con mezclas distintas, y subidas de precio repartidas en el tiempo. Cuando el cacao cae, algunas de esas decisiones no se revierten de inmediato, porque no fueron solo una respuesta a un pico puntual, sino a un periodo largo de tensión de costes.
Con todo, la caída sí abre una ventana que, dentro del sector, se interpreta como alivio: más margen para renegociar, más margen para comprar inventario a precios menos asfixiantes, más margen para planificar campañas sin vivir en estado de alarma. A partir de aquí, el mercado del chocolate se juega en un terreno menos dramático y más de detalle: cuándo vencen coberturas, cuánto stock caro queda, cuánto aprieta el resto de costes, cómo se comporta la demanda, y qué hacen los competidores en la misma estantería.
Un mercado sensible al ruido: fondos, “sobreventa” y posiciones rápidas
El cacao no baja solo por sacos y cosechas; también baja por expectativas y por dinero que entra y sale con velocidad. Areté explicaba que las previsiones de superávit y de excedentes “en niveles récord plurianuales” han intensificado la toma de posiciones de operadores no comerciales, y hablaba abiertamente de “situación de sobreventa”. En castellano llano: demasiada gente apostando a la baja, empujando la bajada, hasta que el propio movimiento se vuelve extremo.
Cuando un activo se mueve así, se alimenta de sí mismo. Las noticias sobre inventarios altos, almacenes llenos y compras retrasadas refuerzan el pesimismo; el pesimismo baja el precio; la bajada del precio complica los contratos en origen; la complicación en origen genera más noticias sobre stock sin vender; y vuelve el círculo. Es un mercado muy concentrado geográficamente, con una cadena de intermediación larga y con decisiones políticas fuertes —precios oficiales, compras de reguladores, mecanismos de financiación—, así que el “ruido” no es solo ruido: a veces es un golpe en la mesa.
Además, hay un detalle que Reuters subraya en Ghana y que encaja como pieza central del rompecabezas: si el precio oficial en origen queda por encima de lo que el mercado internacional está dispuesto a pagar, los compradores internacionales se frenan porque compran con pérdidas. Eso no es una amenaza teórica; se traduce en cacao que no se mueve, en pagos que se atascan y en agricultores sin liquidez para lo básico.
Datos globales que ayudan a entender el giro
El cacao vive de campañas, de calendarios, de ciclos que no caben bien en un titular. Aun así, algunos números globales ayudan a interpretar por qué el mercado ha pasado del susto al respiro. La International Cocoa Organization (ICCO), en su boletín estadístico de febrero de 2025, anticipaba para 2024/25 un aumento de la oferta mundial hasta 4,840 millones de toneladas (+7,8%) y una caída de la demanda —medida como “grindings”, la molienda industrial— hasta 4,650 millones de toneladas (-4,8%). La propia ICCO señalaba que los precios altos incentivan esfuerzo y recursos en las fincas, pero que el coste para los usuarios del cacao enfría el consumo industrial.
En ese mismo cuadro, la ICCO proyectaba un superávit de 142.000 toneladas y un aumento de existencias al final de temporada hasta 1,478 millones, con una ratio stocks/molienda del 31,8%. No es una cifra que se comente en un bar, pero sí explica por qué el mercado se pone nervioso cuando huele a inventario: cuanto más colchón, menos miedo a la escasez, y el miedo era el combustible de la subida.
Es importante no confundir “mejores números” con “problemas resueltos”. Incluso cuando sube la producción, persisten desafíos en las fincas: enfermedades, plagas, árboles viejos, falta de inversión, presión por ingresos. Reuters lo cuenta con nombres y con escenas: el agricultor que guarda sacos en casa porque no hay comprador, el almacén que se llena, la preocupación por la calidad si el cacao se queda demasiado tiempo esperando. Ese lado físico del mercado, el de la humedad, el calor, el saco que pesa, no se arregla con una línea descendente en una pantalla.
Lo que deja la caída: alivio en el precio, presión en el sistema
El retroceso del 41% en 2026 devuelve al cacao a un rango más “manejable” para la industria y para los compradores, pero el ajuste está siendo áspero en origen, precisamente porque llega después de un periodo en el que el sistema ya venía tensionado. En Costa de Marfil, el choque entre precio garantizado y mercado más flojo ha dejado cooperativas con deudas y con stock sin salida; en Ghana, el desequilibrio entre precio oficial y precio internacional desembocó en retrasos de pago y en un recorte del precio en origen que el Gobierno presenta como paso necesario para reactivar compras.
Queda por ver cuánto de este desplome es “corrección” y cuánto es “nuevo equilibrio”. Areté habla de sobreventa y de posicionamiento no comercial; Trading Economics apunta a inventarios altos y a demanda débil; Reuters describe, sobre el terreno, la urgencia de liquidez y los parches institucionales; y la ICCO pone cifras a una dinámica que se repite: precios altos empujan oferta, pero también frenan demanda. En medio, los dos grandes productores —Costa de Marfil y Ghana— coordinan respuestas a través de la ICCIG, defienden mecanismos como el Living Income Differential y sopesan recortes de precio para evitar que la crisis deje cicatrices permanentes en el sector.
Y mientras tanto, el chocolate sigue su propio calendario. El cacao ha bajado con rapidez; el producto final, por la forma en que se compra y se fabrica, suele moverse con más inercia. Pero el mensaje de fondo ya está escrito con letras claras: el ingrediente que puso en jaque a medio sector en 2024 ha dejado de ser el cuello de botella inmediato, y esa sola frase —sin urgencias artificiales, sin promesas fáciles— explica por qué los próximos meses se van a llenar de renegociaciones, de ajustes en origen y de decisiones industriales que, tarde o temprano, acaban notándose en los precios.


Cocinar con gas contamina tu casa aunque no haya ninguna fuga

Leche, vino y un biberón de 2.000 años: lo que revela la gran necrópolis de Menorca

La foca monje puede volver a Baleares 50 años después: qué lo hace posible

No fue solo el clima: por qué desaparecieron los neandertales, según un estudio español

¿Cuánto sol hace falta en otoño para no quedarte sin vitamina D?

¿Cuáles son los mejores casinos sin licencia en España en 2026?

¿Qué son los casinos fuera de España y qué licencia internacional tiene cada uno en 2026?

¿Qué son los casinos sin DNI y cuándo piden verificar tu identidad en 2026?

¿Qué son los casinos con licencia de Curazao y cómo elegir uno fiable en 2026?

¿Cuáles son los mejores casinos online europeos en 2026 y cómo elegir uno seguro desde España?

¿Qué son los casinos sin autoprohibición y es legal jugar en ellos desde España en 2026?
