Economía
¿Por qué vuelven los depósitos al 3 % TAE y qué bancos los ofrecen?
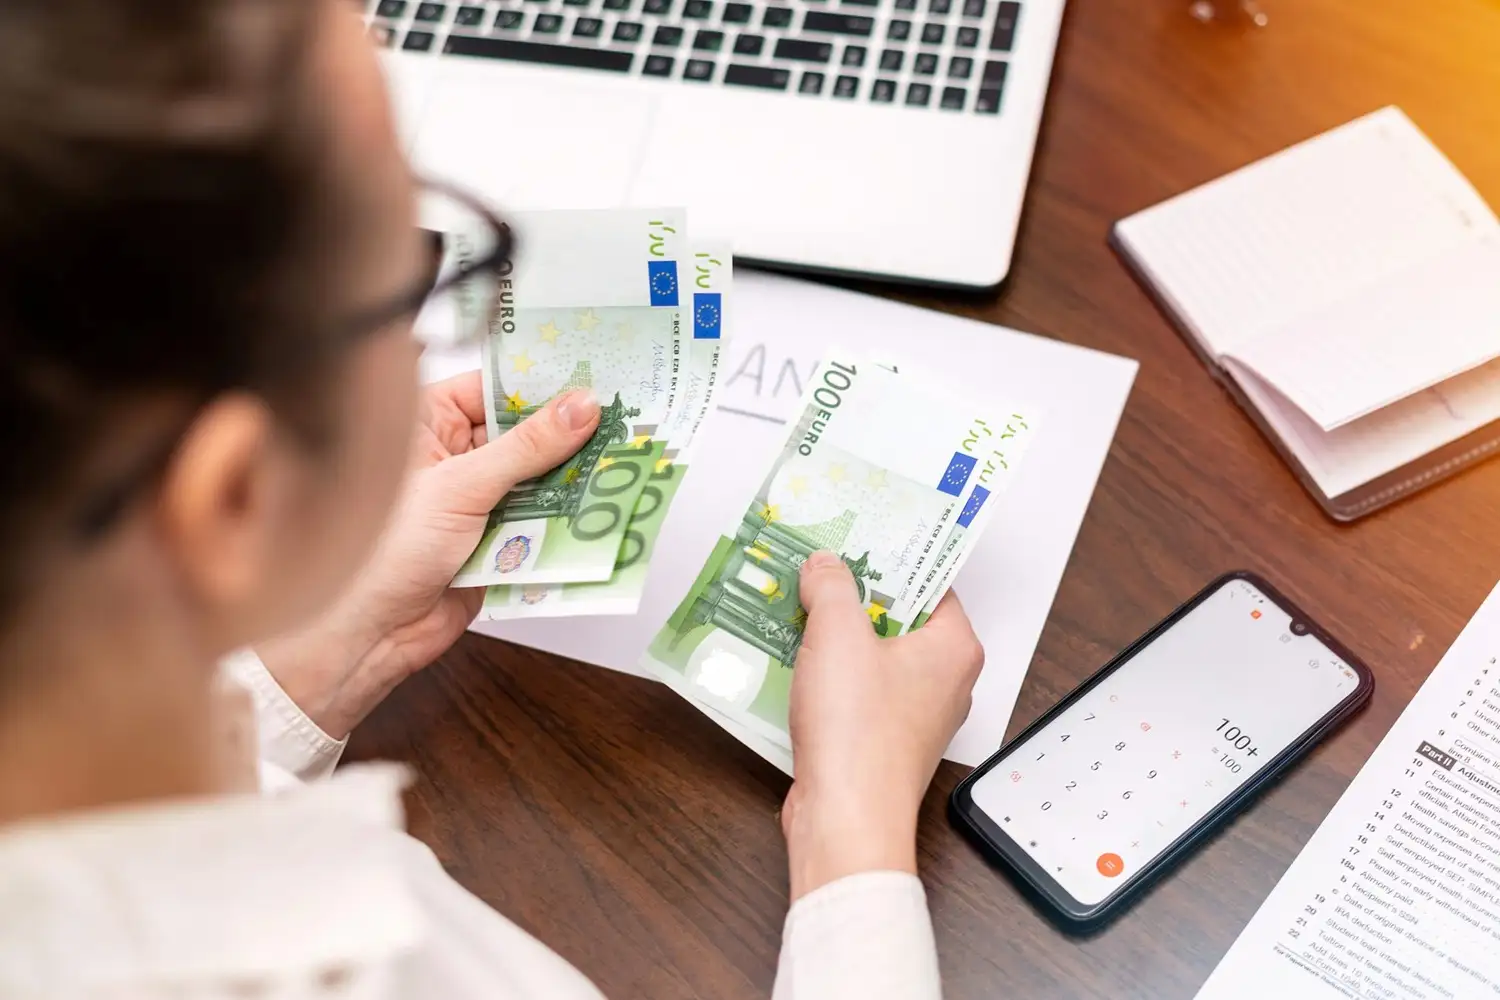
Los depósitos vuelven a rozar el 3 % TAE: qué bancos los ofrecen, cuánto se gana realmente y qué letra pequeña conviene revisar al contratar

Resumen
- Los depósitos vuelven a rozar el 3 % TAE en ofertas con condiciones
- ING paga un 3 % TAE durante tres meses a nuevos clientes
- La TAE es anual y Hacienda retiene parte de los intereses obtenidos
Los depósitos bancarios vuelven a rozar —y en algunas ofertas, a superar— el 3 % TAE porque el dinero se ha encarecido de nuevo y las entidades necesitan captar ahorro. La subida de tipos aprobada por el Banco Central Europeo en junio ha reabierto una competición que parecía adormecida: más remuneración, campañas de bienvenida y productos a corto plazo para atraer a quienes llevan años viendo sus ahorros bostezar en una cuenta corriente.
ING ha renovado una de las propuestas más llamativas: un depósito a tres meses al 3 % TAE, reservado a nuevos clientes y contratable hasta el 30 de septiembre de 2026. No exige una cantidad mínima, admite hasta 50.000 euros y carece de comisiones; si se recupera el dinero antes del vencimiento, la remuneración acumulada baja al 0,87 % TAE. Ahí está la noticia y también su letra pequeña, que en banca suele entrar unos segundos después que los focos.
El 3 % ha vuelto, aunque no siempre es el mismo 3 %
El regreso de estas rentabilidades no significa que todos los depósitos españoles estén pagando un 3 %, ni mucho menos que los bancos hayan descubierto de pronto una vocación filantrópica. El tipo medio de los nuevos depósitos a plazo de los hogares de la zona euro se situaba en abril en el 1,91 %, mientras que los contratados por un plazo de hasta un año ofrecían, de media, un 1,87 %. El 3 %, por tanto, continúa siendo el escaparate, no la temperatura general de la tienda.
Las ofertas más generosas suelen aparecer en tres territorios muy concretos: promociones para nuevos clientes, depósitos largos que inmovilizan el capital durante dos o tres años y productos sujetos a vinculación bancaria. Puede ser necesario domiciliar la nómina, utilizar una tarjeta, contratar un fondo o trasladar dinero procedente de otra entidad. El porcentaje crece, sí, pero a veces llega acompañado de una pequeña mudanza bancaria.
A 15 de julio de 2026, el mercado español y europeo accesible desde España mostraba propuestas que iban desde el 2,50 % a doce meses hasta rentabilidades superiores al 3 % con condiciones adicionales. Deutsche Bank podía elevar uno de sus depósitos hasta el 3,25 % mediante vinculación; WiZink ofrecía un 2,85 % a 18 meses y algunas entidades europeas rondaban el 3 % a plazos más largos.
Renault Bank anunciaba un 3,19 % a 36 meses, con un mínimo de 500 euros y sin cancelación anticipada, aunque sus condiciones publicadas vencían precisamente el 15 de julio y podían ser revisadas después. Es el inconveniente habitual de estas comparaciones: la fotografía sirve, pero el escaparate bancario cambia con rapidez.
Comparar únicamente el número grande sería como elegir un coche por el velocímetro sin mirar si tiene ruedas. Plazo, liquidez, importe mínimo y vinculaciones cambian por completo el valor real de una oferta y determinan si un depósito encaja con el dinero disponible o acaba convirtiéndose en una jaula dorada, aunque no demasiado dorada.
ING concentra la batalla en solo tres meses
El Depósito Bienvenida de ING destaca porque lleva el 3 % TAE a un plazo muy corto. Tres meses permiten obtener una rentabilidad conocida sin encerrar el ahorro durante uno, dos o tres años, algo especialmente relevante cuando nadie sabe con certeza dónde estarán los tipos a finales de 2026.
La contratación exige convertirse en cliente y abrir una Cuenta NARANJA, donde se ingresarán el capital y los intereses cuando venza el depósito. Solo puede abrirse un Depósito Bienvenida, no admite nuevas aportaciones después del ingreso inicial y el máximo remunerado es de 50.000 euros.
La campaña está anunciada hasta el 30 de septiembre, salvo que la entidad modifique o retire antes sus condiciones conforme a la documentación contractual. Como ocurre con cualquier promoción bancaria, conviene comprobar las condiciones vigentes justo antes de contratar. El anuncio puede mantener la sonrisa mientras la letra pequeña se cambia de chaqueta.
La posibilidad de recuperar el dinero antes de tiempo aporta flexibilidad, aunque conviene contar la historia completa. El capital sigue disponible, pero deja de remunerarse al 3 % TAE: ING aplica un 0,87 % TAE por el periodo transcurrido.
No es una comisión que muerda el principal, pero sí una rebaja apreciable de los intereses. Cancelar pronto convierte el depósito atractivo en otro bastante corriente. El dinero no desaparece ni queda atrapado, pero el premio se adelgaza.
Este producto puede encajar con un ahorro temporal que no vaya a utilizarse durante el trimestre. No debería albergar todo el colchón de emergencia, porque una avería, una factura médica o una pérdida de ingresos no acostumbran a consultar el calendario bancario antes de presentarse.
Cuánto dinero deja realmente el depósito
El principal equívoco nace de las tres letras de siempre. TAE significa tasa anual equivalente: permite comparar productos con distintos plazos, comisiones y periodicidades, pero expresa la rentabilidad como si el dinero permaneciera invertido durante un año. Un depósito al 3 % TAE durante tres meses no entrega un 3 % en ese trimestre.
Con el cálculo comunicado para esta campaña, 10.000 euros producen aproximadamente 75 euros brutos en tres meses; 30.000 euros, unos 225 euros; y el máximo de 50.000 euros, alrededor de 375 euros. Es una remuneración razonable para un trimestre, aunque queda lejos de ciertos titulares que parecen sugerir que el dinero sale del banco con sombrero de copa.
Tras la retención habitual del 19 %, los 75 euros brutos quedarían inicialmente en unos 60,75 euros netos y los 375 euros, en aproximadamente 303,75 euros. La liquidación definitiva dependerá del conjunto de rendimientos y ganancias incluidos en la base del ahorro de cada contribuyente.
La diferencia entre la cifra anunciada y la cantidad ingresada no es una trampa del depósito, sino el resultado de dos elementos bastante menos seductores: la duración real del producto y la fiscalidad. El 3 % funciona como referencia anual para comparar, no como una propina inmediata sobre el capital.
Hacienda también participa en la fiesta
Los intereses de cuentas y depósitos se consideran rendimientos del capital mobiliario. Las entidades aplican con carácter general una retención del 19 %, que funciona como pago anticipado del IRPF, no necesariamente como factura definitiva.
La base del ahorro tributa por tramos: el 19 % hasta 6.000 euros; el 21 % entre 6.000 y 50.000; el 23 % entre 50.000 y 200.000; el 27 % entre 200.000 y 300.000, y el 30 % a partir de esa cifra.
No se aplica el tramo superior a todo el ahorro depositado, sino a los rendimientos y ganancias que entren en cada escalón. Para la inmensa mayoría de quienes contraten este producto, los intereses del depósito permanecerán en el primer tramo, salvo que se sumen a otras rentas del ahorro elevadas.
Conviene distinguir, además, entre el capital y los intereses. Hacienda no grava los 10.000, 30.000 o 50.000 euros que se recuperan al vencimiento, sino la rentabilidad obtenida. El dinero inicial vuelve a su dueño; la ganancia pasa por ventanilla fiscal.
La subida del BCE despierta a la banca
El Banco Central Europeo elevó el 17 de junio el tipo de la facilidad de depósito al 2,25 %, mientras situó el tipo principal de financiación en el 2,40 %. La decisión supuso un aumento de 25 puntos básicos y rompió el periodo de estabilidad anterior.
Cuando el precio oficial del dinero sube, captar depósitos vuelve a ser más útil para las entidades y remunerar el ahorro deja de parecerles una extravagancia. El coste del dinero condiciona las hipotecas, los préstamos, las cuentas remuneradas y, por supuesto, los depósitos a plazo.
No existe, sin embargo, una traslación automática. Un aumento de tipos del BCE no obliga a los bancos a mejorar las cuentas de sus clientes, del mismo modo que una bajada no les impide mantener caras las hipotecas durante un rato. Cada entidad decide cuánto paga según sus necesidades de financiación, su liquidez y su estrategia comercial.
Los bancos pequeños y digitales suelen moverse antes porque necesitan ganar clientes. Las grandes entidades, que ya almacenan enormes cantidades en cuentas apenas remuneradas, tienen menos incentivos para iniciar una guerra de precios.
La fidelidad inercial del ahorrador español sigue siendo un activo bancario formidable: silencioso, estable y extraordinariamente barato. Mientras una parte de los clientes no compare ni mueva su dinero, la entidad puede mantener remuneraciones modestas sin miedo a una fuga importante de depósitos.
La consecuencia es un mercado partido. Por un lado, millones de euros continúan descansando en cuentas a la vista con intereses mínimos; por otro, una minoría de ahorradores compara, traslada el dinero y obliga a las entidades a competir.
En abril, los depósitos a la vista de los hogares de la zona euro pagaban de media solo un 0,26 %, una distancia considerable frente a las mejores promociones a plazo. Dejar 20.000 euros en una cuenta casi improductiva o moverlos a un depósito competitivo ya no es una diferencia puramente académica: se nota en el bolsillo.
La letra pequeña decide cuál paga más
Una TAE elevada pierde brillo cuando exige inmovilizar el dinero demasiado tiempo. Un depósito al 3,19 % durante 36 meses puede ofrecer más rendimiento acumulado que otro al 3 % durante un trimestre, pero también obliga a asumir que ese capital no será necesario y que los tipos no subirán lo suficiente como para dejar la oferta envejecida a mitad de camino.
La cancelación anticipada merece una lectura especial. Algunos bancos la permiten reduciendo o eliminando los intereses; otros no permiten recuperar el dinero antes del vencimiento. En depósitos largos, esa diferencia pesa tanto como unas décimas de rentabilidad. La vida tiene la desagradable costumbre de no respetar los plazos de imposición.
También importa el límite remunerado. El depósito de ING acepta desde cantidades pequeñas, pero deja de pagar por encima de 50.000 euros. Otros productos elevan el máximo a 100.000, 500.000 o incluso un millón, aunque la protección del sistema de garantía no crece al mismo ritmo.
El criterio de dinero nuevo es otra pieza habitual. Significa que el capital debe proceder de otra entidad o superar el saldo que el cliente mantenía anteriormente. El banco no está premiando el ahorro antiguo; intenta atraer fondos frescos. El cariño financiero, por lo visto, se reserva para quien llega con las maletas.
Las vinculaciones también pueden deformar la rentabilidad. Un depósito que ofrece unas décimas adicionales a cambio de contratar una tarjeta, un seguro o un fondo de inversión no siempre resulta mejor. El coste de esos productos puede comerse el interés adicional sin hacer demasiado ruido.
La comparación sensata debe realizarse sobre la ganancia neta, no sobre el porcentaje más llamativo. Importan la TAE, el plazo, las comisiones indirectas, la fiscalidad, la disponibilidad del capital y el riesgo de necesitar el dinero. Todo lo demás es confeti bancario.
El ahorro está protegido, pero con límites
ING Bank NV está adherido al sistema neerlandés de garantía de depósitos, que cubre con carácter general hasta 100.000 euros por persona y banco. La protección suma el dinero mantenido en las distintas cuentas y depósitos de la misma entidad; no concede 100.000 euros independientes por cada producto.
En cuentas conjuntas, el límite se aplica a cada titular según su participación. Una cuenta con 150.000 euros y dos titulares podría quedar cubierta dentro de los límites individuales, mientras que una persona con 120.000 euros repartidos en varias cuentas del mismo banco superaría en 20.000 euros la cobertura ordinaria.
La cobertura neerlandesa es equivalente al esquema armonizado de la Unión Europea. Cuando una sucursal de un banco comunitario opera en España, el fondo del país de origen responde de la garantía y el Fondo de Garantía de Depósitos español puede intervenir en la tramitación del pago.
No es una protección decorativa, aunque tampoco convierte cualquier producto financiero en un depósito garantizado. Fondos, acciones, bonos o criptoactivos quedan fuera. La palabra ahorro se utiliza para productos muy distintos, pero la cobertura legal no los trata a todos de la misma manera.
El máximo de 50.000 euros del Depósito Bienvenida queda completamente dentro de esa cobertura, siempre que el titular no acumule otros saldos en ING que eleven el total por encima de 100.000 euros.
Este matiz suele pasar inadvertido: la garantía se calcula por persona y entidad, no por cuenta ni por anuncio. Abrir tres depósitos en el mismo banco no multiplica la protección. Repartir el dinero entre entidades distintas, en cambio, sí puede ampliar la cobertura total.
Un deshielo para el ahorro, no una edad de oro
La vuelta de los depósitos al 3 % TAE es una buena noticia porque amplía las opciones del ahorrador conservador y presiona a la banca para mejorar su oferta. El producto de ING resulta competitivo por su plazo de tres meses, la ausencia de importe mínimo y la posibilidad de disponer anticipadamente del capital, aunque está limitado a nuevos clientes y reduce notablemente el interés si se cancela antes.
No estamos ante el regreso de aquellas rentabilidades bancarias que permitían combatir cómodamente la inflación. El 3 % es anual, los impuestos recortan el beneficio y muchas ofertas requieren condiciones, vinculación o largos periodos de inmovilización.
Sigue siendo dinero ganado con riesgo reducido, que no es poca cosa, pero tampoco una mina bajo el felpudo. La rentabilidad real dependerá de la inflación, del plazo escogido y de la capacidad del ahorrador para mantener el capital hasta el vencimiento.
El verdadero cambio está en otro lugar. Tras años en los que dejar el dinero quieto equivalía a verlo adelgazar lentamente, comparar vuelve a tener premio. Los bancos han empezado a pagar por el ahorro porque otra vez lo necesitan. Y cuando una entidad necesita nuestro dinero, curiosamente, recuerda con bastante rapidez que los intereses también pueden circular en dirección al cliente.


¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

¿Qué busca Google con Suncatcher, su primer satélite de IA en órbita?

¿Qué preguntó Trump a Grok antes de capturar a Maduro en Venezuela?

 Ocio
¿Por qué Messi ha comprado el Eldense y qué proyecto prepara en Elda?

 Actualidad
¿Habrá elecciones el 29 de noviembre si caen los decretos de vivienda?

 Actualidad
¿Cómo sobrevivió Christa Pike a dos inyecciones letales en Tennessee?

 Actualidad
¿Por qué Junts tumba los decretos de vivienda y qué pesa en su voto?

 Actualidad
¿Por qué Francia vive 900 acciones de protesta estudiantil en el país?

 Naturaleza
¿Qué tiempo hará en España este 2 de octubre? Previsión por regiones

 Ocio
¿Por qué “Y si voy a morir” se ha convertido en una canción viral?

 Tecnología
¿Cómo cayó en Alicante el joven de 16 años acusado de liderar KillSec?

 Salud
¿Por qué España entra en fase epidémica por el repunte del covid?

 Actualidad
¿Habrá adelanto electoral? Bustinduy se prepara y Díaz evita hablar

 Actualidad
¿Qué dijo Ayuso con Iker Jiménez y cuánto hay de cierto en sus frases?

 Tecnología
¿Qué hay detrás del vídeo con IA viralizado sobre la acampada de Sol?