Actualidad
¿Por qué Putin es el primer ganador de la guerra en Irán?

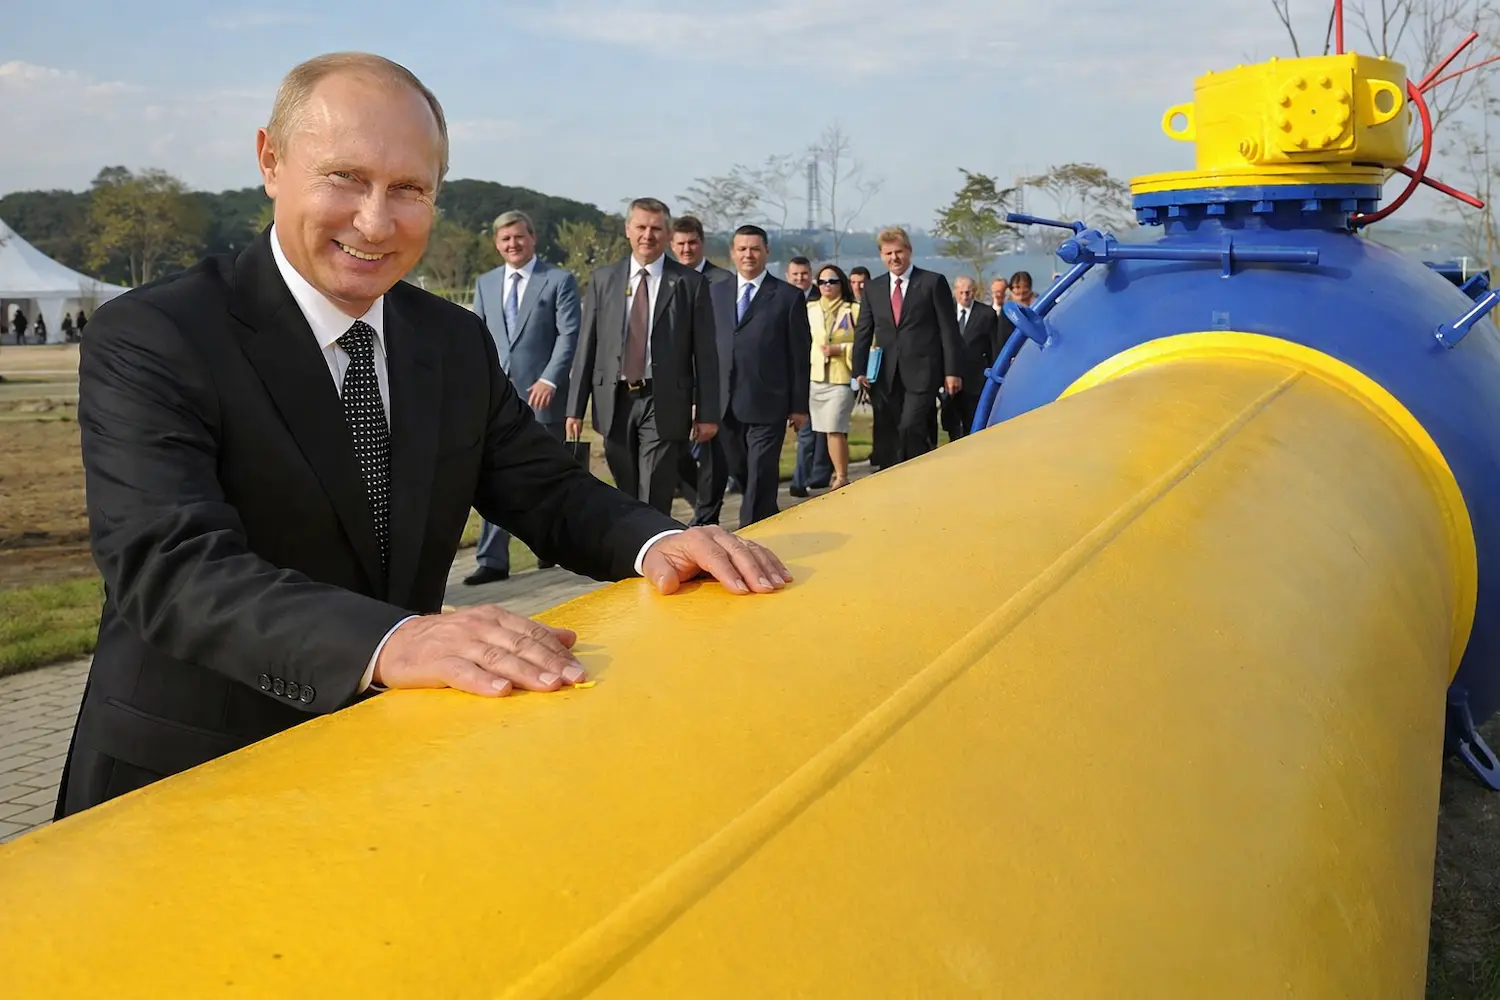
Putin gana dinero, influencia y foco con la guerra de Irán, pero Rusia no puede reemplazar al Golfo ni transformar esa ventaja en hegemonía.
Vladímir Putin no ha ganado la guerra de Irán, entre otras cosas porque Moscú no controla ni su desenlace ni sus riesgos, pero sí aparece como su primer beneficiario político y económico. En apenas dos semanas, la ofensiva iniciada el 28 de febrero de 2026 ha disparado el precio del crudo, ha devuelto a Rusia al centro de la conversación energética y ha reabierto un debate que en Europa parecía amortizado: cuánto cuesta expulsar del sistema al gas y al petróleo rusos cuando el estrecho de Ormuz deja de funcionar con normalidad. Esa mezcla de miedo, prisa y escasez ha dado al Kremlin algo que llevaba tiempo perdiendo: margen, dinero y foco internacional.
Eso no significa que Rusia pueda reemplazar al Golfo como quien cambia una pieza averiada. No puede. El propio mapa físico del mercado lo impide. Por Ormuz transitaron en 2025 unos 20 millones de barriles diarios, alrededor de una cuarta parte del comercio mundial marítimo de crudo, y las rutas alternativas apenas pueden absorber entre 3,5 y 5,5 millones. Moscú puede vender más, recolocar barriles, ofrecer gas a quien tenga miedo y aprovechar el pánico de compradores asiáticos y europeos. Pero no tiene capacidad para tapar por sí sola el agujero que deja un Golfo bloqueado, ni para borrar de un plumazo las sanciones, los límites logísticos y la desconfianza política acumulada desde la invasión de Ucrania.
El shock del Golfo le abre una ventana a Moscú
La clave está en la energía, siempre la energía. El conflicto con Irán no solo ha puesto en peligro instalaciones, buques y rutas; ha golpeado el corazón del sistema petrolero mundial. La Agencia Internacional de la Energía confirmó este 11 de marzo la mayor liberación coordinada de reservas de su historia, 400 millones de barriles, porque el mercado da por hecho que el flujo por Ormuz está muy por debajo de lo normal y que la interrupción ya no es un susto de unas horas. Cuando una institución creada en 1974 para responder a crisis de suministro decide abrir semejante dique, el mensaje es cristalino: el problema no es retórico, es material. Y en un mercado así, el barril ruso recupera de pronto un brillo que llevaba meses apagado.
Ese brillo se ha visto en los precios. El Brent llegó a tocar los 119,50 dólares el 8 de marzo, su cota intradía más alta desde 2022, antes de retroceder con fuerza entre rumores de desescalada y medidas de emergencia; este 11 de marzo volvía a moverse en la zona de los 86-90 dólares. Ese vaivén, que parece una persiana golpeada por el viento, es precisamente lo que favorece a Moscú a corto plazo: incluso cuando el mercado corrige, corrige desde niveles mucho más altos de los que tenía antes de la guerra. El Kremlin lo sabe y Putin lo dijo sin demasiado rodeo el 9 de marzo: se ha abierto una crisis energética global y las empresas rusas deben aprovecharla, aunque el salto de precios pueda ser temporal.
Más caja para el Kremlin, al menos de momento
La mejora no es teórica, entra en caja. El precio del petróleo ruso utilizado para calcular impuestos superó en marzo el objetivo del presupuesto federal por primera vez desde enero de 2025. Esa referencia se situó en 6.105 rublos por barril, por encima de los 5.440 rublos —unos 59 dólares— que Moscú había presupuestado para 2026. Para un Estado cuya recaudación de petróleo y gas supone alrededor de una cuarta parte de los ingresos federales, ese salto es oxígeno puro. Más aún después de un febrero muy malo, con una caída del 44% interanual en esos ingresos por la combinación de petróleo barato y rublo fuerte. La guerra de Irán no soluciona de golpe los problemas del presupuesto ruso, pero le compra tiempo, que en un conflicto largo vale casi tanto como el dinero.
También cambia la percepción del crudo ruso en el mercado. El Urals pasó en apenas dos semanas de cotizar en torno a 45 dólares a rondar los 76 dólares por barril, y por primera vez se vendió para entrega en India con prima sobre el Brent. Es una inversión del paisaje: el barril que llevaba años viajando con descuento por el castigo de las sanciones reaparece ahora como un producto buscado, casi urgente, porque falta crudo del Golfo y porque Washington, presionado por los precios, ha concedido a refinerías indias una exención temporal de 30 días para aceptar cargamentos rusos que ya estaban en tránsito. No es un levantamiento general de sanciones, pero sí una señal muy reveladora del momento. Cuando el mercado aprieta, la ortodoxia geopolítica se vuelve más elástica.
India vuelve a mirar a los cargueros rusos
India resume mejor que nadie ese giro. Aproximadamente el 40% de sus importaciones de crudo pasa por Ormuz, sus existencias cubren solo unos 25 días de demanda y sus refinerías procesan alrededor de 5,6 millones de barriles diarios. Con el estrecho prácticamente fuera de juego, Nueva Delhi ha vuelto a mirar hacia Rusia no por afinidad ideológica, sino por necesidad industrial. Moscú está listo para desviar hacia aguas indias hasta 9,5 millones de barriles y elevar su cuota del suministro al entorno del 40%, además de ofrecer GNL tras el frenazo catarí. En una crisis energética, las lealtades duran menos que un contrato spot.
La lógica asiática empuja todavía más esa tendencia. La AIE calcula que el 80% del petróleo y productos que cruzan Ormuz va a Asia, y que China e India recibieron juntas el 44% del crudo exportado por esa ruta en 2025. Si el Golfo se atasca, es ahí donde el dolor se siente primero y donde el barril ruso se vuelve más atractivo, aunque llegue con más flete, más papeleo y más riesgo político. Rusia no necesita sustituir todo lo que el Golfo deja de enviar; le basta con ocupar una parte del hueco más rentable y más urgente, sobre todo en los mercados que ya se habían acostumbrado a comprarle desde 2022. Es una victoria táctica, no una refundación del orden energético. Pero táctica no significa menor: significa muy útil.
Lo que Rusia puede vender y lo que no puede sustituir
Putin ha intentado convertir esa ventaja táctica en relato estratégico. El 9 de marzo se presentó como proveedor disponible para Europa, habló de cooperación a largo plazo y recordó que Rusia sigue siendo el segundo exportador mundial de petróleo y el país con las mayores reservas de gas. El mensaje era casi teatral, con el decorado del pánico energético de fondo: mientras el Golfo arde, Moscú aún tiene moléculas que vender. Ese discurso devuelve a Rusia al centro del tablero porque obliga a gobiernos, empresas y traders a responder, aunque sea para decir que no. Después de años siendo tratada como problema, vuelve a presentarse como parte de la solución. Y eso, para el Kremlin, ya es una forma de poder.
Pero la propaganda choca con la aritmética. Ormuz movió en 2025 casi 19,9 millones de barriles diarios entre crudo y productos; solo Arabia Saudí, Irak, Emiratos, Kuwait, Qatar, Baréin e Irán dependen de esa arteria para la mayor parte de sus exportaciones. Las rutas alternativas de Arabia Saudí y Emiratos apenas ofrecen entre 3,5 y 5,5 millones de barriles diarios de capacidad disponible. Dicho de otra manera: incluso si Rusia coloca más petróleo en Asia y recoloca parte de su gas, el agujero global sigue siendo enorme. Además, sus propias ventajas vienen con peaje. Los fletes desde Primorsk a India se han disparado a 22-23 millones de dólares, el doble que a comienzos de febrero, y el coste de los cargamentos desde el Báltico se ha encarecido de forma brusca. Moscú vende más caro, sí; también mueve un petróleo más caro de transportar y asegurar.
Europa escucha el ruido, pero no gira del todo
Europa es el gran examen del relato ruso. En el corto plazo, el susto existe. Los precios del gas europeo llegaron a subir con violencia en la primera semana de la crisis, primero por el golpe a Qatar y después por la competencia con Asia por los cargamentos de GNL. Hubo alzas de entre el 50% y el 75% según el momento de mercado y el punto de comparación. Noruega advirtió de que el choque podía reabrir el debate sobre el veto al gas ruso. Y algunos gobiernos, con Hungría a la cabeza, han vuelto a insinuar que convendría rebajar sanciones para abaratar la energía. Todo eso es real. También es real que el margen político para una marcha atrás general sigue siendo muy estrecho.
Las cifras ayudan a entender por qué. La cuota rusa del gas importado por la UE cayó de alrededor del 40% en 2021 al 6% en gasoducto y al 13,1% contando gasoducto y GNL en 2025. El Consejo de la UE aprobó en enero de 2026 una prohibición escalonada que empieza el 18 de marzo de 2026 y culmina a finales de 2027. Bruselas estudia topes o ayudas para contener precios, pero Ursula von der Leyen advirtió este 11 de marzo de que volver a la energía rusa sería un error estratégico que haría a Europa más vulnerable. Mientras tanto, parte del GNL que iba a Europa ya ha girado hacia Asia y el hueco que deje Qatar tiende a rellenarse más con gas estadounidense, noruego o argelino que con un retorno pleno de Gazprom. Putin puede tentar a Europa; otra cosa es que Europa quiera volver a abrir esa puerta.
Ucrania pierde foco en el peor momento
Ahí aparece la otra ganancia rusa, menos visible que el barril pero quizá igual de importante: la distracción estratégica. El presidente del Consejo Europeo, António Costa, lo formuló el 10 de marzo con una crudeza inhabitual en Bruselas al sostener que, por ahora, el único ganador de esta guerra es Rusia. Su argumento no era solo económico. Decía también que la subida de la energía da a Moscú más recursos para financiar su guerra en Ucrania, que la crisis desvía capacidades militares que podrían haber ido a Kiev y que el frente ucraniano se apaga en la conversación internacional justo cuando entra en su quinto año. No era una exageración retórica: era el resumen político de una evidencia incómoda. Cuando Oriente Medio ocupa toda la pantalla, Ucrania encoge en el encuadre.
Sobre el terreno militar, esa pérdida de foco puede costar mucho. Una guerra prolongada con Irán puede agravar la escasez de misiles Patriot PAC-3 para Ucrania, porque los aliados del Golfo también los necesitan frente a drones y misiles iraníes. La producción anual, unas 600 unidades, ya resultaba insuficiente para cubrir las necesidades de Estados Unidos, sus socios del Golfo y Kiev al mismo tiempo. Volodímir Zelenski advirtió entonces de que un conflicto intenso en Irán podía reducir los sistemas de defensa aérea disponibles para Ucrania. En las guerras largas, el material no desaparece por magia: cambia de destino. Y cada interceptor que vuela hacia el Golfo es uno menos para cubrir una central eléctrica, una base o una ciudad ucraniana.
A eso se suma un detalle político nada menor. Washington llegó a estudiar opciones para enfriar el precio de la energía que incluían aliviar parte de la presión sobre el petróleo ruso, y esas conversaciones coincidieron con el contacto directo entre Donald Trump y Putin sobre la guerra con Irán y una eventual salida rápida del conflicto. La Casa Blanca no ha desmontado el régimen sancionador, pero el simple hecho de poner sobre la mesa esa posibilidad ya altera el equilibrio. El Kremlin aparece menos aislado, más útil y más necesario en un momento en que el petróleo se ha convertido de nuevo en munición diplomática. Moscú llevaba años intentando romper la lógica de que sanciones y guerra de Ucrania fueran un bloque indivisible. El caos del Golfo no lo ha logrado del todo, pero ha abierto una grieta.
Un alivio incómodo para Putin
Conviene, aun así, no exagerar la escena. Rusia sale reforzada, pero no salvada. Su presupuesto seguía bajo presión antes de que estallara la guerra, sus ingresos energéticos venían de meses flojos, el rublo fuerte le restaba oxígeno y el mercado sigue pensando que una parte del rally del crudo puede desinflarse si la crisis se contiene o si las reservas estratégicas moderan el pánico. La propia Administración rusa ha admitido que el salto de precios puede ser temporal. Y la historia reciente demuestra que vender hidrocarburos con sanciones, flota en la sombra, descuentos variables y clientes cada vez más duros no equivale a recuperar la posición cómoda que Moscú tenía en Europa antes de 2022. El Kremlin ha encontrado una bombona de aire; no ha reconstruido el pulmón.
También pesa el riesgo de creer demasiado pronto en la propia propaganda. Si el Golfo recupera parte de su flujo, si Arabia Saudí recompone envíos, si la liberación récord de reservas consigue amortiguar el golpe y si Europa cierra filas para no volver al combustible ruso, la mejora para Moscú quedará en un beneficio coyuntural, no estructural. Incluso el repunte del Urals llega acompañado de costes desorbitados de transporte y de una dependencia cada vez mayor de compradores como India y China, que negocian con frialdad y desde una posición de fuerza. Rusia gana cuando el mercado tiene miedo, pero esa clase de ganancia es inestable: se parece más a encenderse con una cerilla que a tener la casa conectada a la red.
Lo más exacto, por tanto, es decir que Putin no es el ganador final, porque esa categoría aún no existe, pero sí el primer beneficiario claro de una guerra que ha encarecido la energía, ha devuelto centralidad a los hidrocarburos rusos y ha desplazado atención y recursos lejos de Ucrania. Rusia no ha sustituido al Golfo, no ha reconstruido su viejo vínculo energético con Europa y no ha salido de la trinchera de las sanciones. Lo que ha conseguido es otra cosa, más sutil y muy valiosa para el Kremlin: que el mundo vuelva a mirarla no solo como agresor o sancionado, sino como proveedor posible en medio del incendio. En política internacional, a veces basta con eso para cambiar la temperatura de una guerra.


¿Cuáles son las mejores armas de Apex Legends? Tier list Temporada 30

Por qué desaparecen los pisos de alquiler en España: el efecto de los decretos de vivienda

¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27