Economía
Sanciones a Rusia: por qué Lukoil liquida activos en el exterior
Lukoil, segundo productor de petróleo de Rusia, ha anunciado que venderá sus activos internacionales tras las nuevas sanciones de Estados Unidos y el Reino Unido. No se trata de cerrar su negocio doméstico ni de “irse de Rusia”, sino de desinvertir fuera para reducir riesgos legales, financieros y logísticos.

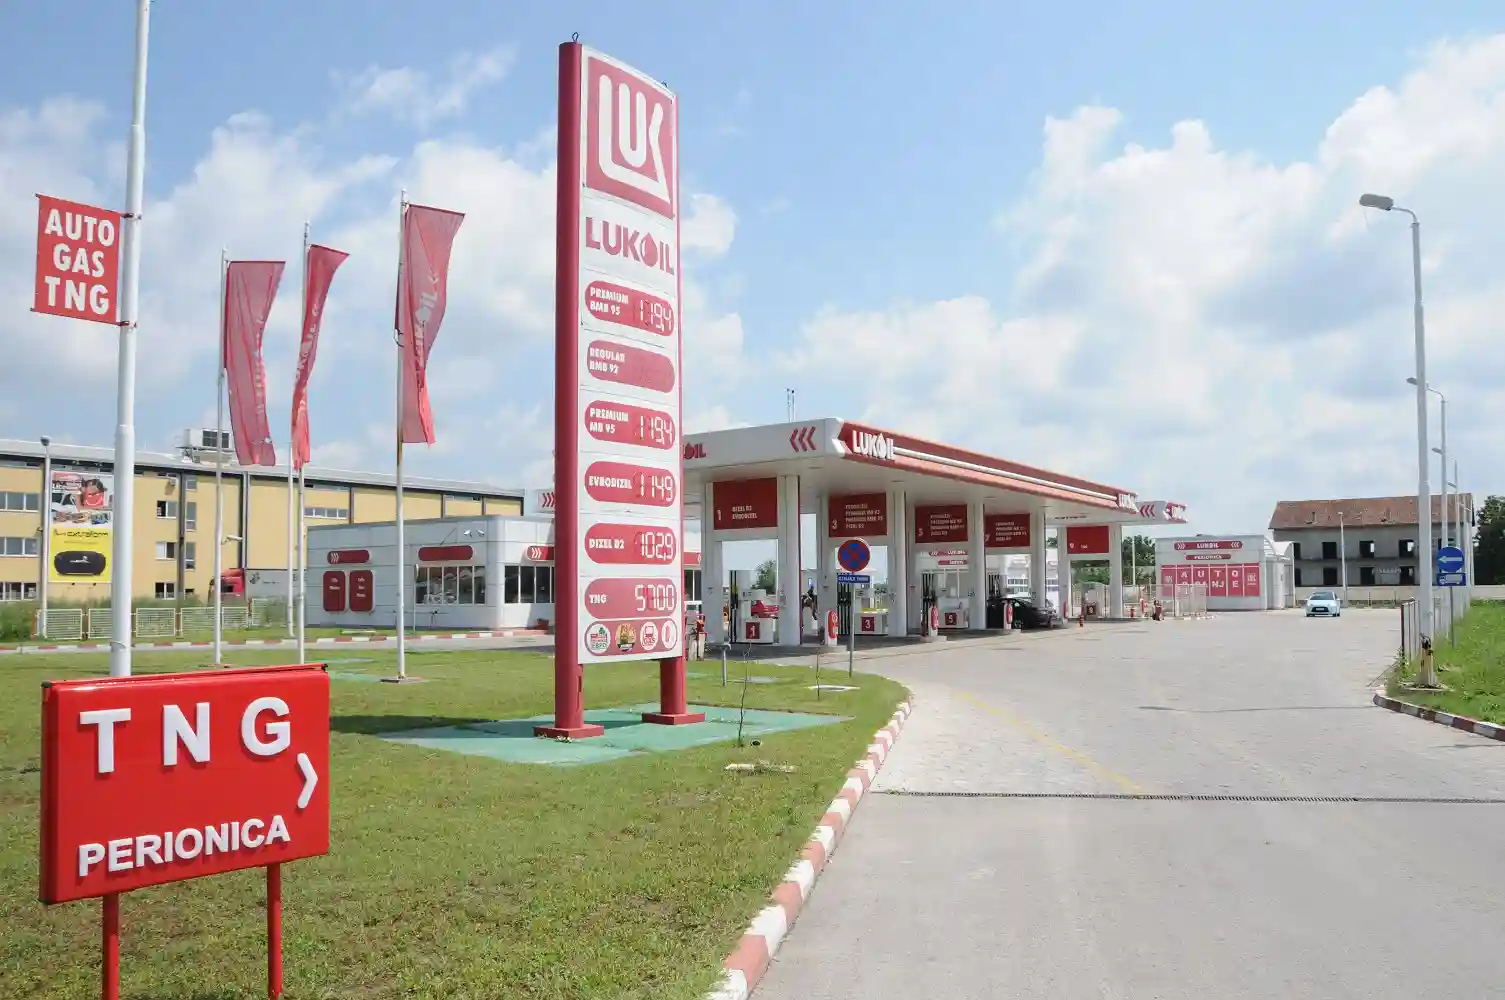
Las sanciones fuerzan a Lukoil a vender activos fuera; análisis del impacto en mercados, logística y el horizonte real de paz Ucrania-Rusia.
Lukoil, segundo productor de petróleo de Rusia, ha anunciado que venderá sus activos internacionales tras las nuevas sanciones de Estados Unidos y el Reino Unido. No se trata de cerrar su negocio doméstico ni de “irse de Rusia”, sino de desinvertir fuera para reducir riesgos legales, financieros y logísticos. La operación se hará bajo una licencia temporal de “wind-down” que permite completar ventas y cerrar contratos sin vulnerar los vetos mientras dura el proceso. En términos inmediatos, la noticia significa menos huella jurídica en Europa, Oriente Próximo y Asia; y más dependencia de su base en Rusia.
¿En qué cambia esto el terreno de la paz entre Ucrania y Rusia? A corto plazo, poco o nada por sí solo. A medio plazo, añade costes acumulativos a la economía de guerra del Kremlin: complica el comercio de crudo y productos, encarece seguros y fletes, y devalúa activos clave en el extranjero. Esto no forzará un acuerdo por sí mismo, pero estrecha el margen fiscal y operativo con el que Moscú sostiene un conflicto prolongado. Cuanto más se mantenga la presión coordinada —sanciones financieras, restricciones a traders y buques, vigilancia sobre bancos de terceros países—, más probabilidad de que el cálculo de costes-beneficios incline a explorar un alto el fuego cuando el terreno militar o la coyuntura interna lo sugieran.
Qué ha pasado y qué cambia ya
El anuncio corporativo quedó claro: Lukoil estudia ofertas y pone a la venta su cartera exterior por la introducción de medidas restrictivas contra la compañía y varias filiales. Hablamos de una cartera que incluye refinerías relevantes en Bulgaria (Burgas) y Rumanía (Petrotel), redes de distribución y participaciones en proyectos de upstream fuera de Rusia, entre ellos West Qurna-2 (Irak), uno de los megacampos del país. No hay lista cerrada publicada ni calendario definitivo, pero sí una hoja de ruta: aceptar ofertas, solicitar licencias puntuales cuando haga falta y minimizar exposición en jurisdicciones con sanciones.
El contexto regulatorio explica el movimiento. Washington ha designado de manera directa a Lukoil y a Rosneft, bloqueando bienes bajo jurisdicción estadounidense y prohibiendo transacciones con personas de EE. UU., salvo para operaciones limitadas de liquidación ordenada. Londres ha golpeado el eslabón logístico: sanciones sobre divisiones de trading radicadas en Dubái y listados de buques vinculados a la llamada “flota sombra” que mueve crudo ruso fuera de los circuitos tradicionales de aseguradoras y clasificaciones occidentales. Bruselas, por su parte, ha aprobado su paquete número 19, que introduce un veto por fases al GNL ruso y refuerza el cerco a bancos y “facilitadores” de terceros países.
Para Lukoil, mantener activos internacionales en este entorno ya no compensa. Cada contrato se vuelve más caro, cada envío más complejo, cada pago más vigilado. La decisión empresarial —vender fuera, concentrar dentro— es un giro defensivo para preservar liquidez y simplicidad operativa, y para blindar la continuidad del negocio doméstico, que sigue siendo el núcleo de su balance.
El engranaje de sanciones que aprieta el perímetro
Las sanciones actuales no son un paquete suelto: funcionan como un engranaje. El bloqueo financiero impide operar con bancos de referencia en dólares y euros; los vetos comerciales restringen suministros críticos y servicios marítimos (seguros, clasificación, corretaje de fletes); la identificación de buques eleva el riesgo para navieras y puertos; y las sanciones secundarias disuaden a bancos y empresas en terceros países que antes servían de válvula de escape.
Ese diseño multiplica el riesgo reputacional y regulatorio de cualquiera que trate con firmas rusas de energía. Traders en Oriente Próximo o Asia Central que hace un año aceptaban operaciones, hoy lo piensan dos veces; y cuando aceptan, suben comisiones y exigen garantías más onerosas. No elimina el flujo, pero erosiona los márgenes. Para una petrolera con presencia internacional, la suma de fricciones —coberturas, compliance, due diligence, licencias— acaba pesando tanto como una prohibición explícita.
La Unión Europea ha dado, además, un paso simbólico y práctico con el veto al GNL ruso por etapas. El calendario marca el ritmo: los contratos de corto plazo se extinguen en los próximos meses y los de largo plazo tienen fecha final. Europa reduce así otra vía de ingresos energéticos para Moscú. Este movimiento importa para la lectura de paz: menos caja en divisas fuertes a través del gas licuado significa menos colchón para sostener gastos militares si, en paralelo, el descuento del crudo ruso frente al Brent vuelve a ensancharse cuando arrecian controles.
Impacto en mercados y logística: del precio a la flota sombra
El mercado global de crudo reaccionó con volatilidad contenida. Hubo repuntes iniciales por miedo a disrupciones en el Mar Negro y en los Balcanes, pero la visión de fondo es prudente: hay capacidad ociosa en países de la OPEP+ y producción creciente fuera de la alianza, lo que de momento amortigua choques. Aun así, la prima de riesgo sube en rutas ligadas a cargamentos rusos y los fletes para buques “opacos” se encarecen. Cada barril que sale por esos canales cuesta más.
La “flota sombra” es el punto neurálgico. Hablamos de decenas —centenares, según el recuento— de petroleros viejos, con banderas de conveniencia y seguros no occidentales, que han permitido mover crudo y fueloil rusos desde 2022. Las listas negras de Washington y Londres añaden barcos de forma continua, lo que obliga a cambiar de casco, de bandera o de corredor marítimo. Se puede, se hace, pero con descuentos. Y ese descuento —sobre todo para Urals y ESPO— es el que come ingresos fiscales cuando se acumula trimestre a trimestre.
En paralelo, los grandes compradores asiáticos calibran su exposición. Refinerías estatales chinas y compañías indias, más confortables hace un año, introducen pausas tácticas mientras analizan el alcance de las nuevas medidas. La consecuencia inmediata es una ralentización en adjudicaciones y más exigencia en precio, calidad y seguros. Si esa cautela se prolonga, el canal asiático —que sustituyó a Europa tras 2022— se vuelve menos fiable como colchón.
El trading de Lukoil ya había girado hacia Dubái después de que su filial Litasco Middle East DMCC quedara bajo sanción británica. En su lugar, la compañía ha reconfigurado su brazo comercial con nuevas sociedades locales, más discretas, para contratar fletes y seguros fuera del perímetro europeo. Es una adaptación conocida: menos visibilidad, más intermediación y mayor costo regulatorio. Con la matriz ahora sancionada en EE. UU., el alcance del riesgo se amplía y menos bancos quieren tocar sus pagos, incluso en monedas locales.
Los activos en el aire: Balcanes e Irak como prueba
La venta de Burgas y Petrotel —las dos refinerías que más miradas atraen— no es un trámite rutinario. Bulgaria ha movido ficha para asegurar suministro interno de combustibles y para condicionar cualquier traspaso a una supervisión previa del Gobierno y de su agencia de seguridad. El mensaje es doble: evitar desabastecimientos y controlar quién compra. Nadie quiere un vacío operativo en el mayor complejo de la región ni un cambio de manos que complique la aplicación de sanciones. Para Rumanía, la discusión apunta en la misma dirección: cómo asegurar Petrotel sin romper cadenas logísticas locales y cumpliendo el nuevo mosaico de vetos.
Más allá de Europa, Irak es la gran pieza. West Qurna-2 no es un campo cualquiera: representa una porción relevante de la producción y de las exportaciones del país. Su gobernanza contractual —acuerdos de servicio, socios locales, papel del Ministerio de Petróleo— hace que cualquier cesión de participación sea quirúrgica. Bagdad tiene intereses propios: estabilidad en producción, control sobre socios y continuidad de inversiones. Para Lukoil, decidir el destino de esa participación es tanto un asunto económico como geopolítico. En una balanza: precio, seguridad jurídica y permisos; en la otra, tiempos políticos de Irak y la letra pequeña de las licencias occidentales.
El resto de la cartera exterior —redes de estaciones de servicio, terminales, depósitos— es más fácilmente vendible, pero también más sensible a valoraciones a la baja por el estigma regulatorio. De ahí la insistencia en la licencia de “wind-down”: sin ese paraguas, muchos compradores potenciales ni siquiera abrirían la carpeta. Con él, el debate se traslada a quién compra (fondos locales, actores regionales, empresas no occidentales), cómo financia y qué garantía recibe de que no quedará atrapado en una sanción posterior.
Consecuencias para la guerra y una eventual negociación
El vector clave es fiscal. Tradicionalmente, los ingresos por hidrocarburos han aportado entre un tercio y casi la mitad del presupuesto federal ruso, en función de los precios y de la producción. En 2024, con petróleo alto y un comercio gris engrasado, Moscú logró sostener ingresos. El 2025 pinta distinto: crudo más barato, costes mayores en logística y bancos de terceros países más cautelosos por miedo a sanciones secundarias. La foto que empieza a verse es de déficit por encima de lo planeado y de un descuento del crudo ruso que se ensancha cuando sube la presión. La venta de activos de Lukoil encaja en ese cambio de pendiente: menos palancas en el exterior, menos divisas fuertes.
¿Eso se traduce en paz? No de manera automática. Las sanciones energéticas rara vez detienen guerras por sí mismas. Funcionan jugando al tiempo: restringen capacidades, encarecen la guerra y modifican incentivos políticos. Si se mantienen coherentes —y si las fugas se sellan: buques, traders, bancos—, reducen la comodidad financiera del Kremlin. El momento en que ese incomodidad se convierte en una razón para negociar depende del frente militar, de la opinión interna y de la disponibilidad de una salida que no parezca capitulación.
Hay otra derivada, menos visible pero efectiva: el cansancio empresarial. Lukoil era, desde hace años, la cara “privada” de la energía rusa en mercados exigentes. Si hasta un actor con ese perfil acepta que su vida internacional es inviable en condiciones normales, el mensaje hacia otras empresas del país es disuasorio. Se reduce la capacidad de lobby a favor de la apertura, se estrecha la competencia externa y crece la dependencia del Estado. El círculo se retroalimenta: menos competencia, menos eficiencia, menos ingresos.
España y la UE: suministro, GNL y señales a vigilar
Para España el impacto es indirecto. La UE ya vetó el crudo ruso por mar y el sistema ibérico de refino y logística está diversificado. Lo que importa está en dos planos: el precio global y el reequilibrio europeo. Si Burgas cambia de manos y reduce su exposición a crudos rusos, el mercado oriental de la UE deberá reorganizar flujos y podría tirar más de importaciones no rusas por el Mediterráneo. Ese reajuste se ve en diferenciales y, con retraso, en el surtidor.
El GNL añade otra capa. Con el veto por fases, Europa reordena su matriz de gas: más contratos con proveedores alternativos, más peso de las plantas de regasificación de la Península y más exportación hacia Francia cuando la red lo permite. Para el sistema español, es una oportunidad de uso intensivo de infraestructuras y de posicionamiento como hub regional. A la vez, exige vigilancia sobre precios spot, almacenamiento y curvas estacionales.
En el plano financiero, conviene observar el comportamiento de bancos en Oriente Próximo, Asia Central y el Sudeste asiático. Si las circulares de cumplimiento empiezan a reducir líneas a traders y navieras conectadas a petróleo ruso, veremos caídas de volumen y más descuentos. Son señales que van por delante de los datos oficiales y que anticipan ajustes en Moscú: rebajas de gasto, incentivos fiscales domésticos, emisión de deuda local… y, en algún momento, revisión de objetivos en el frente.
Menos palanca fuera, más desgaste dentro
La venta del negocio internacional de Lukoil es una confesión: el perímetro exterior se ha vuelto inhóspito para una petrolera rusa de primer nivel. La empresa no abandona Rusia; abandona el mundo en el que hacía negocio sin sobresaltos. La decisión no derriba la economía de guerra, pero añade fricción: cada barril exportado exige más arquitectura financiera y legal; cada operación devora margen. Con la UE cerrando el paso al GNL ruso por calendario, con Reino Unido y Estados Unidos presionando traders y buques, y con compradores asiáticos más prudentes, la cuenta para Moscú se vuelve más áspera.
De aquí no se deduce una tregua inmediata, pero sí un umbral nuevo: menos músculo fuera implica más desgaste dentro. Si el precio del crudo no remonta y el descuento del Urals vuelve a ensancharse cada vez que se estrecha la malla de sanciones, la caja se resiente. Y cuando la caja se resiente, las prioridades cambian: menos inversión en capex energético, más subsidios selectivos, más dependencia del banco central. En ese paisaje, la opción de negociar deja de parecer un tabú estratégico y pasa a ser una herramienta táctica para ganar tiempo, mover líneas o, simplemente, rebajar costes.
En el día a día, lo que veremos es más papel: licencias, permisos, certificaciones, cartas de cumplimiento. Lukoil tramitará la venta de sus activos fuera de Rusia —los Balcanes serán la primera prueba—, Dubái seguirá siendo la bisagra del comercio residual y nuevos cascos intentarán sustituir a los que caen a listas negras. No es un final. Es un cambio de pendiente. Y, en guerras largas, la pendiente manda. Con menos palanca fuera y más desgaste dentro, el sistema ruso pierde comodidad, si no capacidad. Ese es el verdadero giro que deja esta noticia.


¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

¿Qué busca Google con Suncatcher, su primer satélite de IA en órbita?

¿Qué preguntó Trump a Grok antes de capturar a Maduro en Venezuela?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27