
Actualidad
¿Por qué el PSOE se abstuvo y dejó caer la ley contra fondos buitre?
Sumar quiso impedir que fondos y otras personas jurídicas compraran vivienda, pero el Congreso rechazó tramitar la ley con el PSOE absteniéndose.

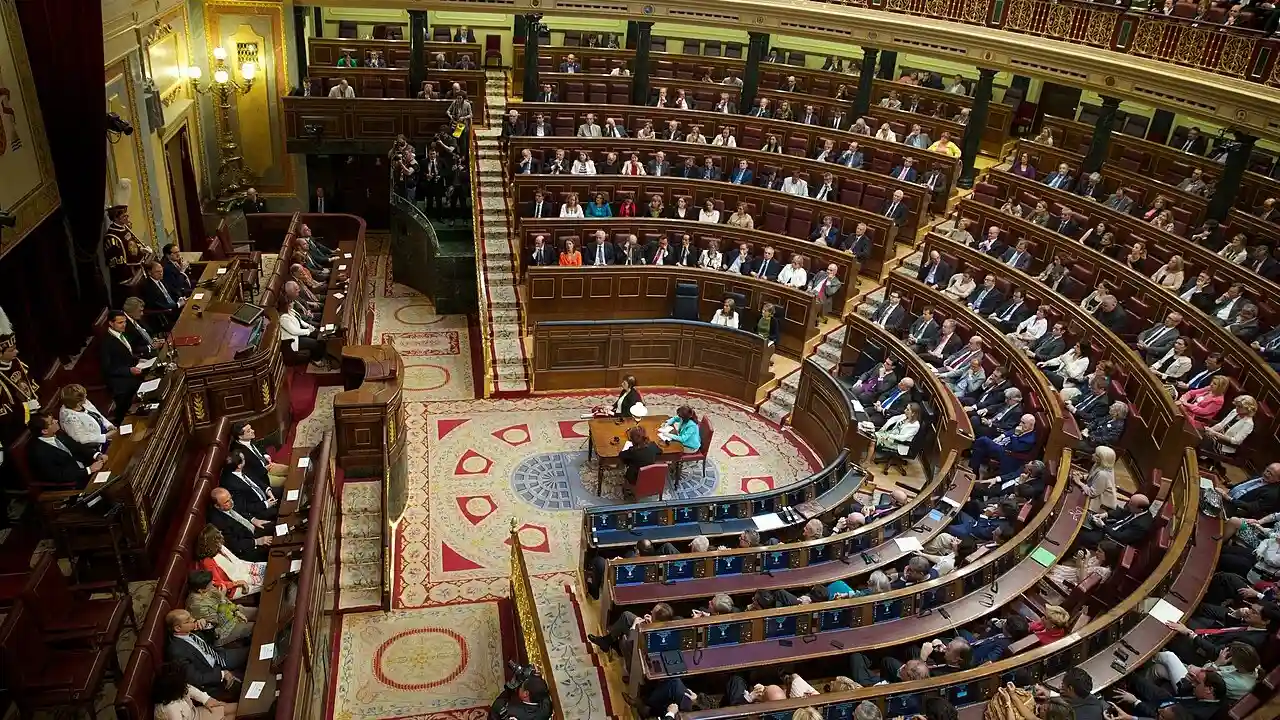
Foto: Presidencia de la República Mexicana / Wikimedia Commons — CC BY 2.0.
Resumen
- El Congreso rechazó tramitar la ley de Sumar por 44 síes frente a 175 noes
- El PSOE se abstuvo, pero sus votos no habrían bastado para salvar la propuesta
- La reforma pretendía limitar la compra de viviendas a personas físicas
El Congreso de los Diputados ha vuelto a cerrar la puerta a una propuesta de Sumar que pretendía impedir que empresas y fondos de inversión comprasen viviendas, reservando con carácter general esas adquisiciones a personas físicas. El resultado fue contundente: 44 votos a favor, 175 en contra y 127 abstenciones. PP, Vox, Junts y UPN votaron en contra; PSOE, PNV y Coalición Canaria se abstuvieron. ERC, EH Bildu, BNG, Podemos y Águeda Micó, además de Sumar, respaldaron la iniciativa.
La abstención del PSOE tiene una evidente lectura política porque socialistas y Sumar forman parte del mismo Gobierno, pero conviene separar esa lectura de la aritmética parlamentaria. El voto socialista no fue matemáticamente decisivo para tumbar la propuesta: incluso si las 127 abstenciones se hubieran convertido en votos afirmativos, el marcador habría quedado en 171 síes frente a 175 noes. La iniciativa estaba derrotada por los votos contrarios. Otra cosa, distinta, es lo que significa que el socio mayoritario de la coalición no quisiera apoyarla.
Qué se votó realmente en el Congreso
No se estaba votando la aprobación definitiva de una nueva ley. Ni siquiera se había llegado al momento de discutir enmiendas artículo por artículo. Lo que decidió el Pleno del Congreso fue la toma en consideración de la proposición presentada por Sumar, es decir, si la Cámara aceptaba iniciar su tramitación parlamentaria. Al perder esa votación, el texto no continúa su recorrido legislativo.
El matiz importa. Y bastante. Una toma en consideración favorable no habría significado que al día siguiente los fondos dejaran de comprar pisos. Habría abierto un proceso en el que la norma podía ser debatida, modificada y enmendada antes de una eventual aprobación. Al ser rechazada desde ese primer filtro, esa discusión legislativa queda cortada.
La consecuencia práctica es sencilla: la normativa vigente no cambia y las sociedades, empresas y fondos pueden continuar adquiriendo viviendas dentro del marco legal actual.
La propuesta iba mucho más allá de los llamados fondos buitre
Aquí aparece una de las partes menos visibles del debate. La expresión “fondos buitre” funciona como etiqueta habitual en el lenguaje político y mediático, pero no describe con precisión todo lo que decía el texto. La proposición de Sumar modificaba el artículo 10 de la Ley 12/2023 por el derecho a la vivienda y establecía que la adquisición de viviendas quedara limitada, con carácter general, a personas físicas.
La prohibición afectaba tanto a viviendas usadas como a promociones nuevas una vez terminado el edificio. Y alcanzaba las transmisiones realizadas a título oneroso o gratuito. Dicho de otra manera, no era únicamente una barrera jurídica contra determinados grandes fondos financieros: afectaba de manera general a personas jurídicas que pretendieran adquirir inmuebles residenciales.
El proyecto sí incorporaba excepciones concretas para asociaciones, agentes económicos y sociales, entidades religiosas, organizaciones sin ánimo de lucro y ONG, siempre ligadas a determinados fines. Entre ellos aparecían sedes sociales, residencias sociosanitarias, atención a colectivos vulnerables, protección de víctimas de violencia de género, enseñanza o determinadas actividades sociales.
Ese diseño explica algunas de las críticas que surgieron durante el debate. PNV y Junts cuestionaron que la norma tratase de una forma demasiado general a las personas jurídicas. Junts sostuvo que la redacción podía alcanzar también a cooperativas, administraciones o empresas públicas y señaló otra paradoja: una persona física con un patrimonio muy elevado podría seguir comprando numerosas viviendas, mientras una sociedad quedaría limitada por su propia naturaleza jurídica.
Se trata de argumentos utilizados por esos grupos durante el debate, no de una conclusión jurídica definitiva sobre una ley que, precisamente, ni siquiera llegó a iniciar su tramitación.
El objetivo de Sumar: reducir el peso del capital inversor
Sumar planteó la reforma desde una idea bastante clara: una vivienda destinada a ser residencia no debería competir en las mismas condiciones entre quien pretende habitarla y quien la adquiere como activo de inversión. La exposición de motivos de la propuesta vinculaba la propiedad residencial de sociedades mercantiles con una finalidad económica y defendía que limitar esa presencia ayudaría a combatir la especulación.
Es una tesis política y económica discutida. Los partidarios de restricciones de este tipo consideran que reducir parte de la demanda inversora podría aliviar la presión sobre determinados mercados residenciales. Sus críticos advierten, por el contrario, de posibles efectos sobre la inversión, la construcción, el alquiler profesionalizado y fórmulas societarias que no responden necesariamente al modelo de gran fondo especulativo.
Ahí estaba buena parte del choque. No tanto en admitir que España tiene un problema de vivienda —los precios ofrecen pocas escapatorias retóricas— como en determinar qué peso tienen los compradores institucionales dentro del problema y hasta dónde debe intervenir el Estado.
Por qué el PSOE se abstuvo
El PSOE no respaldó la iniciativa de su socio de Gobierno. La diputada socialista Irene Jódar sostuvo durante el debate que su grupo continuaría trabajando para combatir la especulación y defender el derecho a una vivienda, aunque insistió en que las medidas debían aplicarse dentro del marco legal existente.
La posición socialista marcó, por tanto, una distancia con el instrumento elegido por Sumar. El PSOE defendió otras actuaciones vinculadas a la Ley de Vivienda y a la intervención del mercado residencial, pero no asumió esta prohibición general sobre las personas jurídicas.
La discrepancia tampoco apareció de la nada. La propuesta ya había pasado anteriormente por el Congreso y había sido rechazada, también con la abstención socialista. Sumar decidió volver a llevarla al Pleno, pero el segundo intento terminó de la misma manera.
Alberto Ibáñez, portavoz adjunto de Sumar, pidió expresamente durante el debate el apoyo necesario para que la propuesta pudiera iniciar su recorrido parlamentario. No lo consiguió. La fotografía resultante es peculiar: los dos socios del Gobierno comparten parte del diagnóstico sobre la dificultad para acceder a una vivienda, pero discrepan sobre una medida muy concreta para limitar la inversión empresarial.
La abstención del PSOE no decidió la derrota
Decir que el PSOE “tumbó” por sí solo la prohibición sería aritméticamente incorrecto. El Congreso rechazó la propuesta con 175 votos negativos. Las abstenciones fueron 127 y los votos favorables, 44. Aunque todas las abstenciones hubieran pasado al sí, la iniciativa habría reunido 171 apoyos, cuatro menos que los votos en contra.
Eso no convierte la posición socialista en irrelevante. Políticamente refleja algo concreto: el partido mayoritario del Ejecutivo no quiso respaldar el modelo regulatorio propuesto por Sumar, ni siquiera en la fase inicial que habría permitido después modificar el texto mediante enmiendas.
Son dos afirmaciones distintas. Una cosa es señalar que el PSOE no apoyó la iniciativa de su socio, algo que ocurrió. Otra es afirmar que su abstención fue la causa numérica de la derrota. Los números no sostienen esa segunda interpretación.
También resulta impreciso describir la iniciativa únicamente como una ley para prohibir vender pisos a “fondos buitre”. Esa expresión simplifica un texto bastante más amplio. La reforma pretendía introducir una restricción general a la adquisición de vivienda por personas jurídicas, aunque incorporaba determinadas excepciones.
El debate llega con el precio de la vivienda disparado
La bronca parlamentaria no ocurre en un mercado precisamente tranquilo. El Índice de Precios de Vivienda correspondiente al segundo trimestre de 2026 situó el incremento anual en España en el 12,2 %. La vivienda nueva aumentó un 7,4 % y la de segunda mano, un 12,9 %. Frente al trimestre anterior, el precio medio avanzó otro 3,4 %.
El Banco de España también lleva tiempo señalando el fuerte desequilibrio entre oferta y demanda. Durante 2025 se terminaron unas 92.000 viviendas, mientras se crearon alrededor de 240.000 nuevos hogares. La institución ha identificado fricciones que impiden que la construcción responda con suficiente rapidez al crecimiento de la demanda.
Ese es el paisaje de fondo. No una discusión abstracta dentro del Congreso, sino compradores compitiendo por pocos pisos, jóvenes retrasando la emancipación, hogares soportando un esfuerzo creciente y precios que continúan avanzando con fuerza. La crisis de acceso a la vivienda lleva tiempo desbordando la cómoda frontera entre un problema económico y uno político.
Precisamente por eso existen diagnósticos enfrentados. Sumar pone el foco en la financiarización y la compra inversora. El PP defiende principalmente aumentar la oferta y reducir trabas regulatorias. El PSOE reivindica la Ley de Vivienda y otras medidas de intervención, pero no esta prohibición general. PNV y Junts han reclamado fórmulas más acotadas y adaptadas a cada territorio.
Son enfoques diferentes ante el mismo problema, y la votación ha dejado un dato bastante menos discutible que cualquier consigna: no existe una mayoría parlamentaria para esta propuesta concreta.
Una ley derrotada y un problema que sigue intacto
Hablar de “traición” pertenece al terreno de la valoración política. Los hechos comprobables son más prosaicos: Sumar llevó al Congreso una prohibición muy amplia sobre la compra de vivienda por personas jurídicas; PP, Vox, Junts y UPN votaron en contra; PSOE, PNV y Coalición Canaria se abstuvieron; y la propuesta terminó con 44 votos favorables frente a 175 contrarios.
La abstención socialista muestra una discrepancia real dentro del Gobierno en materia de vivienda, pero no decidió matemáticamente la derrota. Y, tras la votación, permanece una consecuencia muy tangible: empresas y fondos de inversión pueden seguir comprando vivienda bajo las reglas actuales.
Mientras tanto, los precios continúan en niveles de crecimiento elevados y el desfase entre hogares y vivienda disponible sigue presionando el mercado. El Congreso ha resuelto una votación concreta; el problema que originó el debate continúa exactamente donde estaba.


Los objetos más raros de Minecraft: los 20 más difíciles de conseguir

Los mejores mods de Minecraft en 2026: 18 imprescindibles

Las mejores semillas de Minecraft en 2026: Java y Bedrock

Las mejores armas de CS2: tier list completa 2026

Los mejores juegos de Roblox en 2026: 15 imprescindibles ordenados

¿Cuáles son los mejores casinos sin licencia en España en 2026?

¿Qué son los casinos fuera de España y qué licencia internacional tiene cada uno en 2026?

¿Qué son los casinos sin DNI y cuándo piden verificar tu identidad en 2026?

¿Qué son los casinos con licencia de Curazao y cómo elegir uno fiable en 2026?

¿Cuáles son los mejores casinos online europeos en 2026 y cómo elegir uno seguro desde España?

¿Qué son los casinos sin autoprohibición y es legal jugar en ellos desde España en 2026?
