Actualidad
¿Cómo y por cuánto compró el ático el novio de Ayuso?
El empresario Alberto González Amador, pareja de Isabel Díaz Ayuso, ha ejecutado la opción de compra del ático situado justo encima de la vivienda donde residen en Madrid.

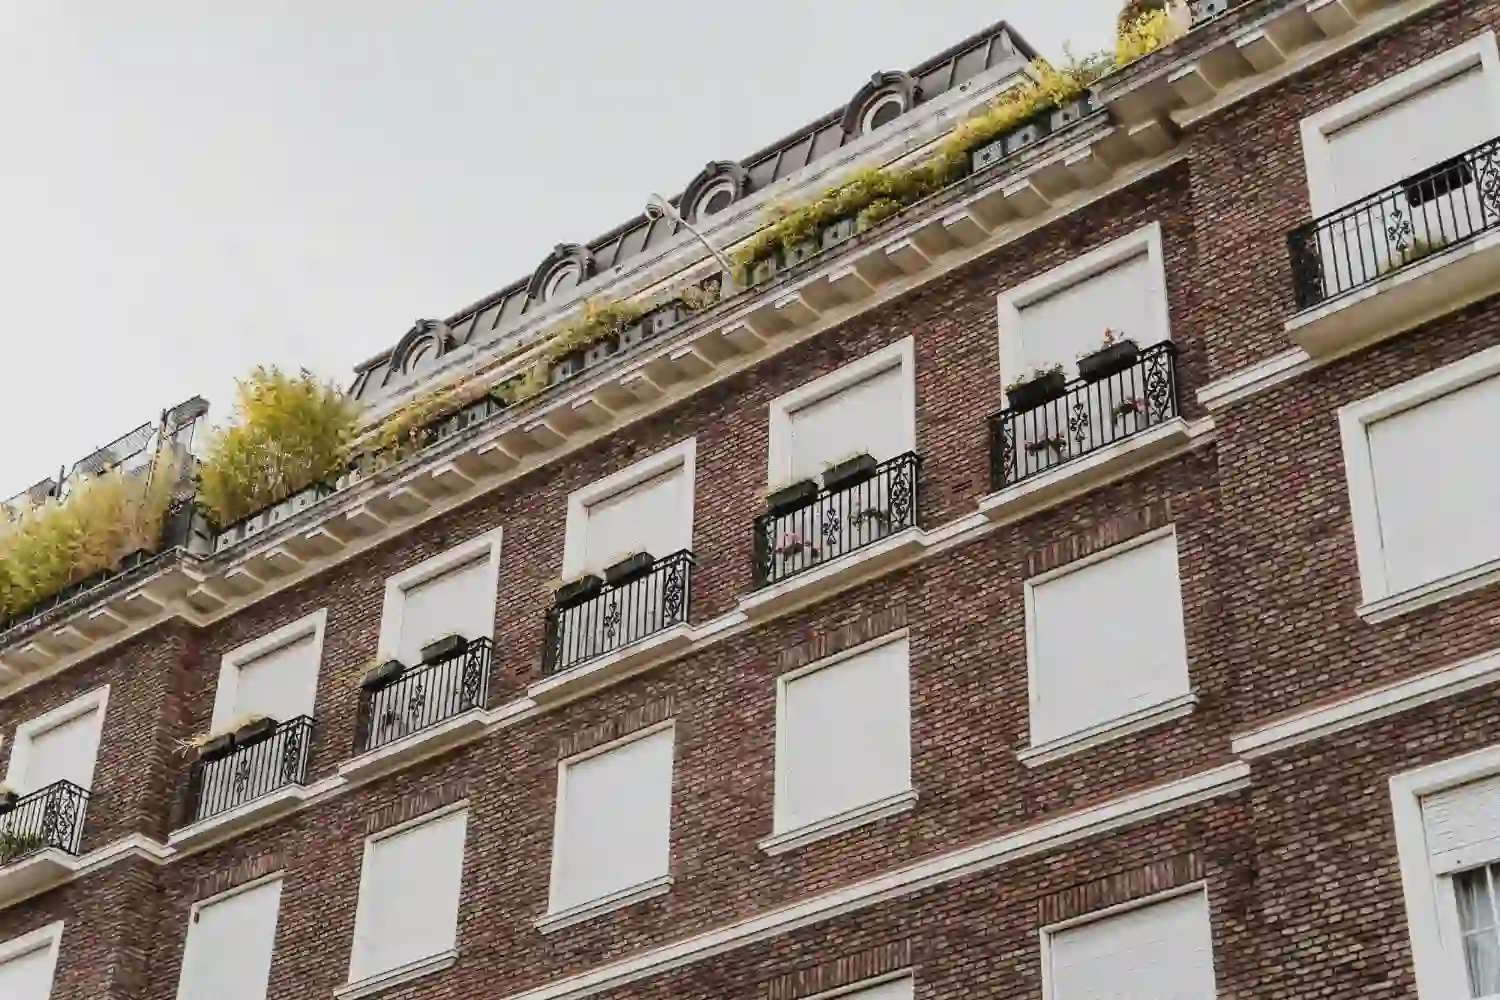
Diseñado por Freepik
Alberto González Amador compra el ático del edificio en Chamberí: opción ejercida, hipoteca de 600.000 € y precio cercano a 1,13 M€ estimado.
El empresario Alberto González Amador, pareja de Isabel Díaz Ayuso, ha ejecutado la opción de compra del ático situado justo encima de la vivienda donde residen en Madrid. La operación, financiada con una hipoteca de 600.000 euros y cerrada en torno a 1,13 millones, convierte en propiedad lo que hasta ahora era un alquiler de 5.000 euros mensuales con derecho a compra. Resultado práctico: dos viviendas apiladas en el mismo edificio del distrito de Chamberí bajo la titularidad del mismo comprador.
La vivienda adquirida es el ático de la séptima planta —unos 176 m², terraza y distribución amplia— que desde 2023 estaba arrendado mediante un contrato “rent-to-own”. El esquema contemplaba que parte de las rentas abonadas se descontaran del precio final en el momento de ejecutar la compra. Tras dos años pagando alquiler, unos 120.000 euros en total, González Amador ha culminado la operación con una financiación bancaria concedida por Caja Rural de Zamora. El inmueble pertenecía hasta ahora a una sociedad administrada por su asesor fiscal, y pasa a manos del empresario en un momento de fuerte exposición pública por sus causas judiciales. Datos claros, papeles en regla y una cifra que, a la vista del mercado de la zona, encaja.
Qué se ha comprado y con qué condiciones
El ático en cuestión ocupa todo el frente de la séptima planta de un edificio de posguerra reformado en Chamberí. Lo relevante para entender el precio no es solo la superficie —176 metros cuadrados útiles, con cinco dormitorios y dos baños, además de una terraza perimetral de tamaño medio—, sino el hecho de tratarse de un penthouse en una zona donde la luz y la privacidad elevan el valor por metro. En estas operaciones, un ático bien orientado puede añadir una prima del 10% al 20% respecto a pisos de planta inferior. Aquí la pieza ya estaba “probada” por el propio comprador: llevaba dos años usándola como inquilino.
La fórmula del alquiler con opción de compra permitió a González Amador asegurar el derecho preferente sobre la vivienda mientras decidía si ejecutaba la adquisición. Este tipo de contratos —muy habituales en el mercado prime cuando el vendedor busca cerrar rápidamente y el comprador necesita márgenes de liquidez o ver cómo respira su situación financiera— suelen fijar una ventana de 12 a 24 meses, un precio pactado de antemano y un mecanismo de descuento: parte de las rentas abonadas “se imputan” al precio de compra cuando llega el momento. Eso es lo que ha ocurrido aquí. Con 5.000 euros de renta mensual durante dos años, se descontaron alrededor de 120.000 euros del precio final.
En cuanto a la hipoteca, la cifra de 600.000 euros sugiere un loan-to-value moderado para un activo que ronda 1,13 millones. No han trascendido el tipo ni el plazo exacto; en cualquier caso, las hipotecas de este tamaño en residencial alto suelen formalizarse con vencimientos de entre 20 y 30 años y diferenciales en línea con los perfiles de riesgo más solventes. El hecho de que la entidad financiadora sea Caja Rural de Zamora añade otro detalle ilustrativo: no todas las operaciones de alto nivel se firman con grandes bancos; las cooperativas de crédito han ganado presencia en nichos donde hay garantías sólidas y clientes bancarizados desde hace años.
El otro piso —la sexta planta, adquirida por el empresario el 27 de julio de 2022— sigue siendo la residencia principal del núcleo familiar. Desde el punto de vista patrimonial, la jugada es clásica: consolidar dos unidades superpuestas para ganar metros, posibilidad de integrarlas en el futuro como un único dúplex (si la comunidad y la normativa lo permiten) y, sobre todo, controlar la verticalidad de la vivienda. Es privacidad, es silencio, es entrada de luz. A precios de Chamberí, es también una inversión que tiende a sostener valor.
Quiénes son los actores: comprador, presidenta, sociedad y asesor
El protagonista de la compra es Alberto González Amador, empresario vinculado a actividades sanitarias y de consultoría. Su nombre salta a lo mediático por dos motivos que conviene separar. Primero, por su relación sentimental con Isabel Díaz Ayuso, presidenta de la Comunidad de Madrid. Segundo, por varios procedimientos judiciales que le afectan en el ámbito fiscal y societario. La compra del ático, en sí misma, no está bajo sospecha: es una transacción inmobiliaria estándar, con hipoteca y notaría, que cualquier ciudadano podría firmar si cumple requisitos. Lo que añade ruido es el entorno.
El vendedor hasta hoy no era un particular cualquiera, sino una mercantil: Babia Capital S. L., administrada por Javier Gómez Fidalgo, asesor fiscal de González Amador. Según se ha explicado en sede judicial, la sociedad compró el ático en 2023 y lo destinó a alquilarlo con opción de compra al propio empresario, que entonces no habría querido —o podido— inmovilizar tanto capital de golpe. El acuerdo establecía un precio de venta pactado por adelantado —alrededor de 1,127 millones— y un periodo de uno o dos años para ejecutar la compra. Tras ese plazo, la operación se ha materializado y la titularidad cambia de la sociedad al comprador final.
En paralelo, Ayuso mantiene un papel estrictamente personal en el relato: vive en el edificio, comparte proyecto de vida con el comprador, pero no figura en la adquisición ni en la hipoteca. La Presidenta ha optado por no pronunciarse sobre la operación y su entorno político ha insistido en la privacidad del asunto. No es un matiz menor: el interés público existe por el cargo de ella, y por la visibilidad de él en procedimientos penales, pero los derechos patrimoniales y la responsabilidad de la compra corresponden al titular que firma.
El rol del asesor y la sociedad interpuesta
¿Por qué entra una sociedad en medio? Es una pregunta recurrente en compraventas de alto valor. Hay razones operativas (rapidez al cerrar, fiscalidad del vendedor, facilitar financiación, gestionar patrimonio), y razones de oportunidad (el comprador “se guarda” el derecho con un alquiler y compra cuando cuadra). Gómez Fidalgo, como administrador de Babia Capital y asesor fiscal del comprador final, aparece aquí con un doble sombrero que, aunque legal, levanta debate por conveniencia. No hay ilícito probado en constituir una sociedad que adquiere un inmueble y luego lo transmite a un cliente; el foco se desplaza a la transparencia y a posibles conflictos de interés. En este caso, todas las piezas se han explicitado: quién compró primero, quién arrendó, quién ejecutó la opción.
Cronología verificada: de 2022 a noviembre de 2025
La secuencia de hechos ayuda a ordenar el ruido. 27 de julio de 2022: González Amador escrituró el piso de la sexta planta del edificio, en Chamberí. Ese fue el primer movimiento: asegurar la residencia “base” de la pareja. Julio de 2023: Babia Capital S. L. adquirió el ático de la séptima planta y, acto seguido, lo puso en alquiler con opción de compra al propio González Amador. Renta: 5.000 euros al mes. Agosto de 2023: firma del contrato con una ventana de ejecución de doce meses, prorrogable un año más. Abril de 2025: el empresario declara ante la jueza y confirma la existencia del alquiler, la cuantía mensual y el esquema con su asesor. 19–20 de noviembre de 2025: se ejecuta la opción de compra; se formaliza la hipoteca de 600.000 euros con Caja Rural de Zamora y el ático pasa a nombre del empresario.
A partir de ahí, el expediente patrimonial queda limpio: dos inmuebles en plantas consecutivas, mismo edificio, mismo propietario. La suma de ambas unidades eleva la superficie total controlada por el comprador a más de 350 m² entre vivienda y terrazas, dentro de una de las zonas más demandadas de la capital. Nada extraño en el mercado premium madrileño, donde la escasez de áticos con terraza y orientación despejada dispara la competencia entre compradores.
Cifras puestas en contexto: precios en Chamberí y en el prime madrileño
Para valorar si 1,13 millones se sostienen, hay que mirar el barrio. Chamberí marca desde hace años precios por encima de 8.000 €/m² en vivienda de segunda mano de calidad, y supera esa referencia cuando entran en juego activos singulares (áticos, esquinazos, fincas clásicas rehabilitadas, techos altos). No es inusual que un ático con terraza, buenas vistas y reforma reciente se sitúe en el rango de 9.000–10.000 €/m². Si la vivienda suma 176 m², ese rango lleva de forma natural el total por encima del millón de euros.
No son solo los metros: es la prima del ático y la localización. Chamberí —Ríos Rosas, Almagro, Gaztambide, Arapiles— ha ido subiendo precio por doble carril: demanda internacional que aterriza en Madrid y demanda local con alto poder adquisitivo que busca reubicarse. El flujo de oficinas hacia zonas más modernas ha dejado edificios residenciales con calidades muy altas y comunidades estables. En esa ecuación, un ático bien situado es casi un activo refugio dentro del mercado urbano. De ahí que el precio pactado, lejos de resultar desorbitado, parezca alineado con lo que se está viendo en la franja alta.
La propia estructura de la operación —hipoteca parcial, aportación de capital propia relevante y descuento de rentas— encaja en las fórmulas habituales de adquisición de inmuebles prime. A efectos prácticos, los 120.000 euros abonados en alquiler no han sido “dinero perdido”: han funcionado como una prima de opción que se descuenta al cierre. Para quien compra, es una manera de asegurar el activo; para quien vende, es una señal de compromiso y una forma de cubrirse frente a cambios del mercado en el plazo del contrato.
El ruido alrededor: frentes judiciales y repercusión política
El contexto que rodea la compra explica por qué un movimiento privado se convierte en noticia de primer rango. González Amador se enfrenta a procedimientos penales por presunto fraude fiscal y otras conductas vinculadas a su actividad empresarial. En los escritos de acusación, la Fiscalía y la Abogacía del Estado han solicitado 3 años y 9 meses de prisión, y la acusación popular ha elevado la petición hasta los 5 años. El proceso sigue su curso y ninguna de esas cifras es sentencia firme. Pero esa es la fotografía judicial.
En lo político, el impacto es doble. Por un lado, la compra alimenta el debate sobre transparencia y ejemplaridad en torno a la Presidencia de la Comunidad de Madrid. Isabel Díaz Ayuso no interviene en la escritura ni en la hipoteca, pero es inevitable que el PP madrileño cierre filas y hable de “intromisión” en la vida privada, mientras la oposición trata de conectar la capacidad patrimonial exhibida con los procedimientos que pesan sobre el comprador. Por otro, la secuencia reabre una conversación técnica —y por momentos enrevesada— sobre conflictos de interés: un asesor fiscal que administra la sociedad que primero compra el ático y luego lo vende a su cliente; un contrato con opción de compra que se prorroga; una hipoteca significativa. Todo legal, sí, aunque políticamente ruidoso.
Lo razonable es compartimentar. La operación inmobiliaria, per se, no implica delito ni sombra de irregularidad: hay propiedad previa, contrato, alquiler con derecho, ejecución en plazo y financiación bancaria. Los frentes judiciales son otra película, con su calendario, sus pruebas y sus conclusiones, que llegarán cuando tengan que llegar. Mezclar ambos planos conduce a titulares potentes —y a veces efectistas—, pero conviene mantener el trazo fino para no deformar los hechos.
¿Qué cambia para la pareja y qué no?
Cambia el plano patrimonial del comprador, que ahora suma dos activos en el mismo portal con evidente sinergia de uso. Gana flexibilidad: se pueden integrar parcial o totalmente, se pueden destinar a usos diferentes —residencia principal y despacho, por ejemplo— o se puede reordenar la vivienda en función de necesidades futuras. No cambia la situación de Ayuso: no figura como compradora ni como hipotecada, y su papel institucional permanece al margen del expediente. Sí cambia el terreno de juego mediático: durante unas semanas, previsiblemente, la discusión pública girará en torno a cifras, avaluaciones, asesorías y responsabilidades.
Las piezas técnicas que conviene no pasar por alto
Esta historia incluye detalles que aceleran o frenan la imaginación, y conviene mirarlos con lupa:
El alquiler con opción de compra no es una acrobacia legal, sino un mecanismo regulado y usado con normalidad. El inquilino paga una renta durante un tiempo; el contrato fija un precio de ejercicio y un porcentaje de rentas que se amortizan si se compra. Es útil cuando el comprador quiere bloquear un activo mientras resuelve liquidez, vende otro inmueble o simplemente verifica que la vivienda encaja. La parte sensible es el reparto del riesgo de mercado: si los precios suben, gana el comprador; si bajan, el vendedor se cubre con la renta y con la prima pactada.
La intervención de una sociedad administrada por el asesor fiscal del comprador final tampoco es una rareza. Hay transacciones que se canalizan a través de sociedades vehículo por rapidez o por razones fiscales del vendedor. Lo que exige escrutinio en términos de gobernanza es que el doble rol —asesor del comprador y administrador del vendedor— se gestione con mecanismos de independencia y conflicto de interés adecuadamente descritos. En esta operación, ese doble sombrero ha sido explícito y, en última instancia, la propiedad del ático ha terminado en quien lo habitaba desde 2023 y detentaba el derecho de compra.
La hipoteca: los 600.000 euros de financiación cubren algo más de la mitad del precio. Eso implica una aportación de capital elevada —incluida la imputación de rentas— y reduce el riesgo para la entidad financiadora. A falta de conocer el tipo de interés y el plazo, los números sugieren un perfil de solvencia compatible con la calificación de “prime” de la operación. El detalle de que financie Caja Rural de Zamora añade una nota de color al panorama bancario madrileño, dominado por grandes marcas, pero habitado también por entidades regionales con criterio propio.
El mercado: 2025 ha sido un año de fortaleza en los distritos altos de Madrid. La oferta de áticos de gran metraje es escasa; la demanda solvente, sostenida. Que el ático de Chamberí se cierre algo por encima del millón cuadra con el termómetro de portales y con el comportamiento de las tasaciones en la zona. Para entenderlo mejor, basta una referencia rápida: a 9.000 €/m², un ático de 176 m² ya supera los 1,58 millones si estuviera en estado excepcional; a 6.500–7.500 €/m² (cuando hace falta reforma o el edificio tiene limitaciones), baja. El alrededor de 1,13 millones sugiere una combinación intermedia: activo atractivo, condiciones pactadas tiempo atrás, y un descuento por la propia estructura del acuerdo.
Reacciones y lectura política inmediata
La Puerta del Sol ha optado por el silencio. En la Asamblea de Madrid, el PP ha hablado de vida privada y de persecución; la oposición ha exigido explicaciones y ha enhebrado el relato de la compra con los procedimientos en marcha contra González Amador. Los grupos han trasladado el pulso habitual —ruido de fondo, acusaciones cruzadas, agenda marcada por titulares— a un terreno, el inmobiliario, que es agradecido para hacer números en directo.
En términos estrictos, la información pública disponible basta para confirmar lo esencial: qué se ha comprado, cómo se ha financiado, por cuánto y cuándo, además de quiénes son las personas y sociedades que han intervenido. No hay un “hueco” que altere el sentido de la historia ni un elemento opaco que cambie el perímetro de la operación. El debate, a partir de aquí, corre más por la oportunidad política (¿era el momento?) que por la legalidad del expediente.
Lo que fija esta operación en el tablero madrileño
El caso cristaliza tres ideas que seguirán vivas las próximas semanas. Primera: González Amador consolida un patrimonio inmobiliario notable en el mismo edificio, con una doble unidad —sexta y séptima planta— que le da margen de uso y, llegado el caso, de integración futura. Segunda: la compra del ático, con hipoteca de 600.000 euros y un precio en torno a 1,13 millones, es coherente con el mercado prime de Chamberí y con las fórmulas habituales de alquiler con opción de compra. Tercera: el ruido no reside en la escritura, sino en el contexto —la posición institucional de Isabel Díaz Ayuso y las causas que afectan al comprador—, lo que hace de una operación privada un asunto de interés general.
La noticia —que el ático por el que se pagaban 5.000 euros al mes pasa a propiedad del inquilino— queda fijada. La cifra —1,13 millones— también. La estructura —descuento de rentas, financiación y traspaso desde una sociedad administrada por el asesor—, igualmente. Todo lo demás, la refriega parlamentaria y el tempo judicial, irá moviéndose en paralelo. Pero el hecho central no cambia: el novio de Ayuso es hoy el dueño del ático que corona el edificio donde ya tenía su casa. Y eso, en el mercado y en la política madrileña, pesa.


¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

¿Qué busca Google con Suncatcher, su primer satélite de IA en órbita?

¿Qué preguntó Trump a Grok antes de capturar a Maduro en Venezuela?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27