Economía
¿Por qué China elige a Deutsche Bank para operar yuanes en Europa?
China elige a Deutsche Bank para procesar yuanes en Europa y refuerza su estrategia para extender el uso global del renminbi entre empresas.

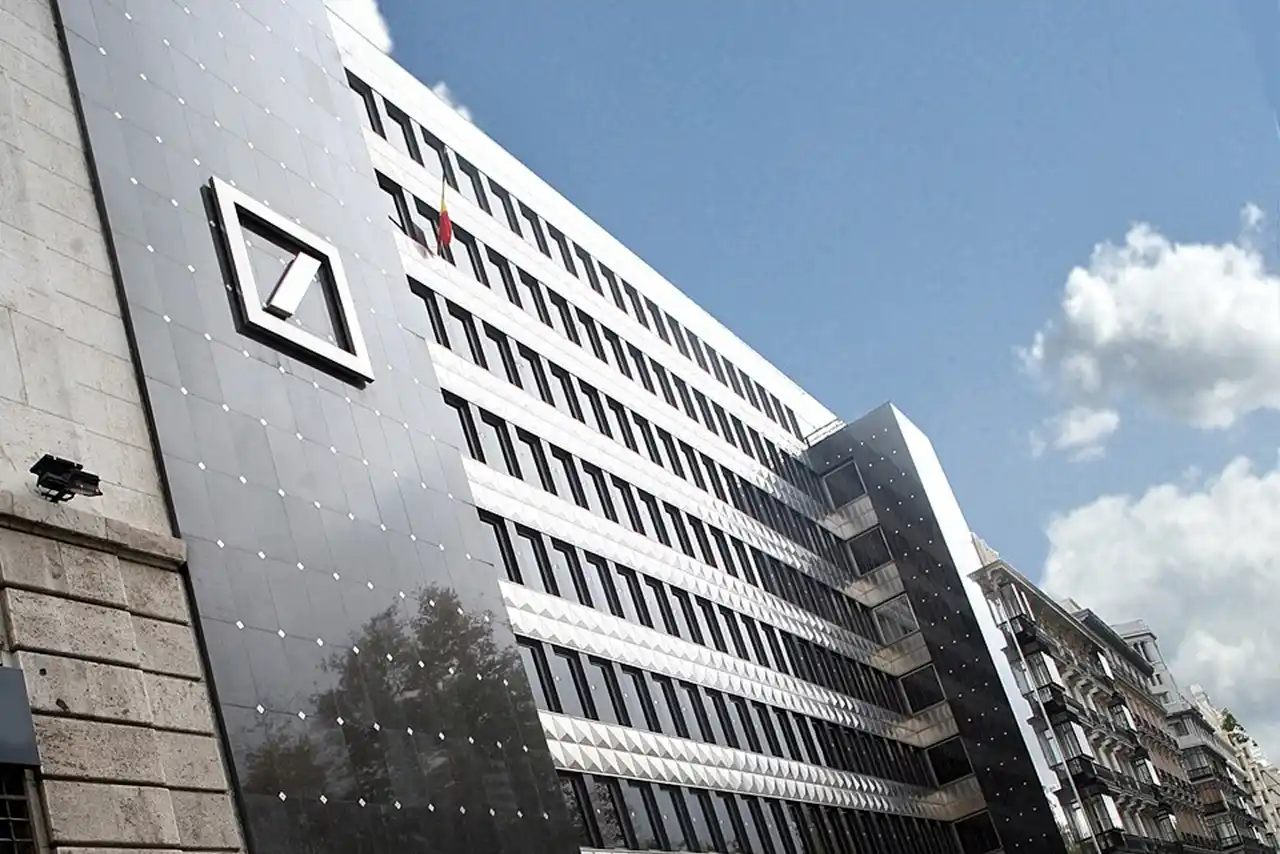
China ha dado un paso poco vistoso para quien mire solo las grandes cotizaciones, pero bastante significativo para quien siga cómo se mueve el dinero entre continentes. El Banco Popular de China ha designado a Deutsche Bank como banco de compensación de renminbi en Fráncfort, convirtiéndolo en el primer banco europeo que recibe esta autorización para facilitar directamente operaciones transfronterizas en la moneda china.
En términos prácticos, empresas y entidades financieras europeas podrán utilizar la infraestructura de Deutsche Bank para procesar, compensar y liquidar determinados pagos en yuanes con una conexión más directa hacia los sistemas financieros chinos. No significa que el banco alemán controle la divisa china ni que Europa abandone el dólar o el euro. Ni mucho menos. Significa algo más concreto: Pekín está colocando otra pieza en la maquinaria con la que pretende que el renminbi tenga más presencia internacional.
Deutsche Bank se convierte en un puente financiero con China
La designación permite al banco con sede en Fráncfort ofrecer servicios integrales para operaciones transfronterizas denominadas en renminbi —RMB— a bancos y empresas europeos. Ahí entran los pagos, la gestión de liquidez, determinadas operaciones de financiación comercial y otras transacciones relacionadas con negocios entre China y Europa.
Conviene aclarar una pequeña confusión habitual. Renminbi es el nombre oficial de la moneda china; el yuan es su unidad monetaria. En la conversación diaria se utilizan casi como sinónimos y en los mercados internacionales aparece constantemente la abreviatura RMB.
El mecanismo de compensación puede parecer uno de esos asuntos fabricados para que solo sobrevivan despiertos tres tesoreros y medio. Pero tiene una consecuencia bastante tangible. Cuando una empresa europea compra mercancía china y acuerda pagarla en yuanes, el dinero debe pasar por una estructura capaz de verificar, compensar y finalmente liquidar esa transacción. Cuantos menos intermediarios haya y mejor conectada esté esa estructura con China, menores pueden ser determinadas fricciones operativas, riesgos de contraparte y tiempos de procesamiento.
Deutsche Bank sostiene que la autorización permitirá ofrecer procesamiento directo de extremo a extremo y acceso a liquidez offshore en renminbi. Para el banco alemán es también una pieza comercial de cierto calibre: le acerca a las compañías europeas que trabajan con China y a las empresas chinas que operan o invierten en Europa.
Fráncfort ya tenía una puerta abierta al renminbi
La novedad tampoco debe confundirse con la creación desde cero de un mercado del yuan en Alemania. Fráncfort lleva años funcionando como centro financiero vinculado al renminbi y la plaza alemana ha servido como puente para los flujos de pagos entre Alemania y China. Lo novedoso es que una entidad bancaria europea como Deutsche Bank recibe directamente esta designación dentro de esa arquitectura.
El simbolismo no es menor. Fráncfort alberga al Banco Central Europeo y es una de las grandes plazas financieras del continente. Que Pekín coloque allí una nueva conexión operativa para su moneda tiene bastante más intención que decoración diplomática.
Europa sigue siendo uno de los principales socios comerciales de China, mientras las empresas europeas mantienen complejas cadenas de suministro, fábricas, inversiones y proveedores en el país asiático. En ese ecosistema, poder facturar, financiarse o liquidar directamente en yuanes puede resultar útil para determinadas compañías, sobre todo aquellas con ingresos y gastos recurrentes en China.
China quiere que más comercio mundial se pague en yuanes
La decisión encaja en una estrategia que Pekín lleva desarrollando desde hace años: ampliar el uso internacional de su moneda más allá de las propias fronteras chinas.
China tiene una economía gigantesca y una posición central en el comercio mundial, pero su moneda continúa teniendo un peso internacional bastante inferior al del dólar y también al del euro. Esa anomalía —una potencia comercial enorme con una divisa internacional relativamente modesta— es precisamente lo que Pekín intenta corregir.
Los datos recientes de pagos internacionales muestran bien la distancia. En junio de 2026, el renminbi representaba aproximadamente el 3,10 % del valor de los pagos internacionales registrados a través de Swift, mientras el dólar estadounidense mantenía una cuota cercana al 50,10 %. El yuan ocupaba la quinta posición entre las monedas utilizadas para pagos globales.
La foto resulta bastante elocuente. China avanza, sí; el dólar sigue en otra liga.
Y hay otro indicador aún más revelador. En las reservas oficiales mundiales de divisas, el dólar representaba alrededor del 57,13 % en el primer trimestre de 2026. El renminbi continúa ocupando una porción pequeña de esas reservas. Es decir, convertir la potencia económica china en poder monetario internacional está resultando mucho más lento que llenar Europa de coches eléctricos, paneles solares o mercancías fabricadas en Shenzhen.
Una red que va mucho más allá de Deutsche Bank
Pekín no está apostando todo a una sola ficha. En realidad está construyendo una red financiera internacional.
El Cross-Border Interbank Payment System, conocido como CIPS, es una de las piezas centrales. Lanzado en 2015, permite procesar pagos y liquidaciones transfronterizas en renminbi y ofrece a China una infraestructura financiera propia con alcance internacional.
Deutsche Bank fue precisamente uno de los primeros bancos internacionales que participó directamente en CIPS y mantiene desde hace años operaciones relevantes en China. A junio de 2026, el sistema contabilizaba 210 participantes directos y 1.619 indirectos, incluidos 267 participantes indirectos situados en Europa.
La expansión del yuan también pasa por los mercados de deuda, la financiación comercial y los centros offshore, es decir, lugares situados fuera de China continental donde se negocia y utiliza la moneda china. Hong Kong sigue siendo el gigante indiscutible en este terreno, pero Londres, Singapur y otras plazas financieras han ido ganando espacio.
CIPS suele presentarse como la gran alternativa china a Swift, pero ambas infraestructuras no son exactamente intercambiables ni funcionan siempre como universos separados. Swift proporciona fundamentalmente mensajería financiera estandarizada entre instituciones; CIPS está diseñado específicamente alrededor de pagos y liquidaciones transfronterizas en renminbi.
La expansión de CIPS y de los bancos de compensación permite a China disponer de más canales financieros propios, algo especialmente valioso en un mundo donde las sanciones económicas han demostrado que las infraestructuras de pagos también son instrumentos geopolíticos. Eso no equivale a una ruptura inmediata con el sistema financiero occidental. La realidad, como suele ocurrir con el dinero, tiene menos épica y bastante más cableado.
Qué pueden ganar las empresas europeas
Para una compañía española, alemana, francesa o italiana que apenas tenga relación con China, el anuncio cambiará poco. Para una multinacional que compra componentes chinos, mantiene fábricas allí o recibe ingresos regulares en renminbi, el panorama es diferente.
La existencia de un banco europeo de compensación en yuanes puede simplificar algunos circuitos de pago, facilitar el acceso a liquidez en la moneda china y reducir la necesidad de recurrir a determinadas cadenas de bancos corresponsales. También ofrece más posibilidades a las empresas que quieren casar ingresos y gastos en la misma moneda.
Un fabricante europeo que venda en China y cobre en yuanes, por ejemplo, puede utilizar esos ingresos para pagar proveedores chinos sin transformar necesariamente todo el dinero primero a euros o dólares. Cada conversión evitada elimina una exposición al tipo de cambio y también un coste. No siempre será la opción más barata ni la adecuada para cualquier compañía, claro, pero aumenta el abanico disponible.
Para Deutsche Bank hay otra lectura. El banco se coloca en una posición especialmente atractiva para competir por el negocio de pagos, financiación comercial y tesorería de grandes compañías con actividad entre Europa y China. El puente también cobra peaje, aunque sea metafórico.
¿Es otro golpe contra el dominio del dólar?
Sí, pero con bastante letra pequeña.
China desea reducir su dependencia del dólar y fomentar el uso de su propia moneda en el comercio, las inversiones y la financiación internacionales. La designación de Deutsche Bank ayuda a ese proyecto porque facilita que más operaciones puedan realizarse directamente en renminbi.
Pero de ahí a imaginar una sustitución rápida del dólar hay un océano.
Una moneda internacional necesita mucho más que grandes exportaciones. Requiere mercados financieros profundos, activos abundantes y líquidos, confianza institucional, facilidad para mover capital y disposición de gobiernos, bancos y empresas a conservar grandes cantidades de esa moneda durante largos periodos.
China todavía mantiene controles relevantes sobre los movimientos de capital y una intervención considerable sobre su sistema financiero. Esa combinación limita, al menos de momento, la velocidad con la que el renminbi puede convertirse en una auténtica divisa mundial comparable al dólar.
Los propios números cuentan la historia sin necesidad de trompetas. Mientras la cuota del yuan en los pagos mundiales registrados por Swift ronda el 3 %, el dólar permanece cerca de la mitad del mercado. Internacionalizar una moneda no se decreta. Se construye —operación tras operación, mercado tras mercado— y puede tardar décadas.
Europa gana una nueva conexión con la segunda economía mundial
La elección de Deutsche Bank no altera de golpe el equilibrio monetario internacional, pero sí muestra hacia dónde se mueve China. Pekín está extendiendo fuera de sus fronteras la infraestructura necesaria para utilizar el renminbi con menos obstáculos, y lo está haciendo en plazas financieras que importan.
Fráncfort es una de ellas. Deutsche Bank, también.
La operación refleja además una paradoja interesante del momento económico internacional. Mientras Europa y China mantienen profundas diferencias comerciales y políticas, sus sistemas financieros continúan buscando formas de conectarse porque las empresas siguen vendiendo, comprando, financiándose y moviendo dinero entre ambos mercados. La geopolítica levanta muros; las tesorerías corporativas, por su parte, suelen buscar puertas.
El yuan todavía está lejos de destronar al dólar. Ese titular puede esperar. Lo que sí está ocurriendo es más silencioso y quizá más relevante a largo plazo: China está construyendo la infraestructura para que usar su moneda fuera del país sea cada vez menos excepcional. Deutsche Bank acaba de convertirse en una de esas nuevas tuberías europeas.


¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

¿Qué busca Google con Suncatcher, su primer satélite de IA en órbita?

¿Qué preguntó Trump a Grok antes de capturar a Maduro en Venezuela?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27