Economía
¿Cuánto gana Jeff Bezos después de que Amazon supere los 3 billones?
Amazon supera los 3 billones y dispara la fortuna de Jeff Bezos mientras AWS y la inteligencia artificial sostienen el nuevo récord bursátil.

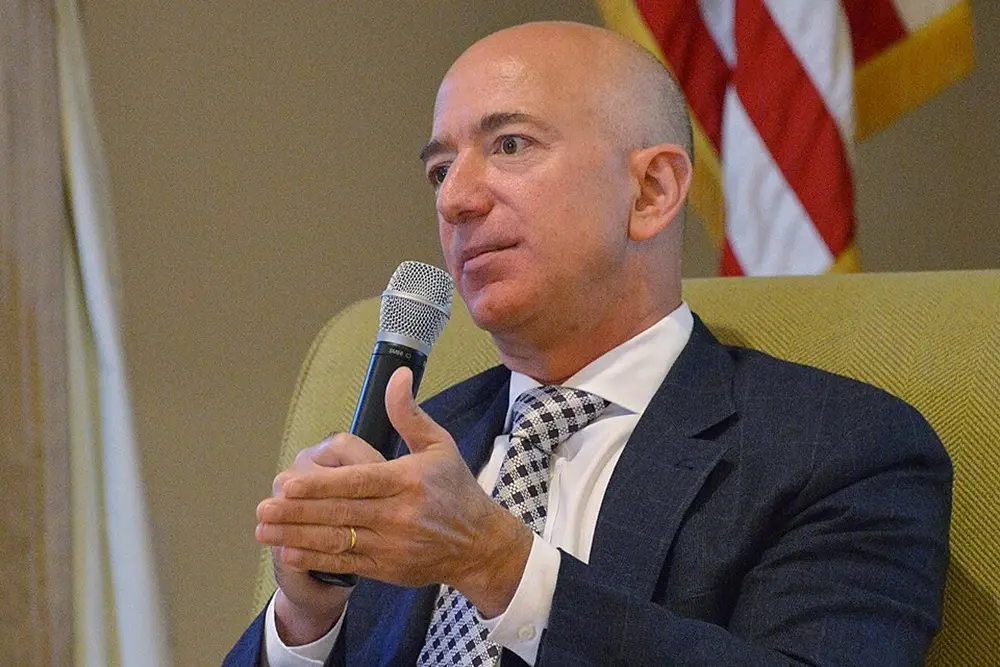
Amazon ha superado por primera vez los 3 billones de dólares de valor en Bolsa, impulsada por unos resultados que han devuelto el entusiasmo a Wall Street. Para Jeff Bezos, fundador y presidente ejecutivo de la compañía, el récord supone una ganancia teórica de cerca de 11.000 millones de dólares en una sola sesión, debido a la revalorización del enorme paquete de acciones que todavía conserva.
Las últimas comunicaciones corporativas sitúan su participación en unos 881 millones de títulos, algo más del 8% de Amazon. Al precio de cierre de 284,02 dólares registrado el 3 de agosto, ese paquete tendría un valor aproximado de 250.000 millones de dólares. Su fortuna total rondaría los 289.000 millones, aunque conviene aclararlo: no es dinero que haya entrado en su cuenta corriente, sino riqueza calculada sobre activos cuyo precio cambia cada vez que abre Wall Street.
La cifra de los 3 billones tampoco representa el dinero que Amazon guarda en una caja fuerte del tamaño de Seattle. Es su capitalización bursátil, obtenida al multiplicar las acciones en circulación por su cotización. Un termómetro de confianza, expectativas y cierta euforia colectiva; muy real para quien vende sus títulos, bastante menos tangible para el resto del planeta.
Amazon entra en el club de los 3 billones
Las acciones de Amazon subieron un 4,6% el lunes 3 de agosto y cerraron en un máximo histórico de 284,02 dólares, después de haber avanzado más del 15% en la sesión anterior. En apenas dos jornadas, el precio aumentó más de un 20% respecto al cierre previo a la publicación de resultados. La capitalización terminó alrededor de los 3,06 billones de dólares y llegó a rozar los 3,1 billones durante la negociación.
Amazon se convierte así en la quinta empresa cotizada que alcanza esa frontera, tras Nvidia, Apple, Microsoft y Alphabet. El salto tiene también algo de vértigo histórico: la compañía fundada por Bezos en 1994 necesitó casi tres décadas para llegar al primer billón, pero solo dos años para pasar de los 2 a los 3 billones. El mercado tecnológico lleva tiempo midiendo la riqueza con una regla fabricada para gigantes.
El comercio electrónico continúa siendo el escaparate más visible de Amazon, pero no explica por sí solo semejante valoración. Los inversores están comprando, sobre todo, la idea de que Amazon será una de las grandes propietarias de las tuberías digitales de la inteligencia artificial: centros de datos, procesadores, almacenamiento, modelos y servicios en la nube.
El motor decisivo ya no llega en una caja de cartón
Amazon Web Services, la división de servicios en la nube conocida como AWS, facturó 42.232 millones de dólares entre abril y junio, un 37% más que en el mismo periodo de 2025. Es su mayor ritmo de crecimiento en 18 trimestres y un salto notable frente al 28% registrado durante los tres primeros meses del año.
AWS representa alrededor del 21% de las ventas trimestrales del grupo, pero aporta una parte desproporcionada del beneficio. Su resultado operativo alcanzó los 16.621 millones de dólares, frente a los 10.160 millones de un año antes. Es decir, generó aproximadamente seis de cada diez dólares del beneficio operativo total de Amazon. La tienda vende muchísimo; la nube deja márgenes bastante más cómodos.
La inteligencia artificial está acelerando esa maquinaria. Amazon ha ampliado sus acuerdos de infraestructura y suministro de chips con compañías como OpenAI, Anthropic y Meta, mientras sus negocios relacionados con IA y semiconductores ya superan, cada uno, un ritmo anualizado de ingresos de 25.000 millones de dólares. La compañía no se limita a alquilar servidores: también diseña procesadores, desarrolla herramientas y compite por convertirse en la plataforma sobre la que otras empresas entrenen y ejecuten sus modelos.
Un trimestre enorme, aunque con letra pequeña
Las ventas totales de Amazon aumentaron un 20%, hasta 200.606 millones de dólares, mientras que el beneficio operativo creció un 43% y alcanzó los 27.461 millones. Norteamérica facturó 116.177 millones; el negocio internacional, 42.197 millones; y AWS, prácticamente la misma cantidad. Pocas compañías pueden ingresar más de 200.000 millones en tres meses y seguir siendo tratadas como una empresa de crecimiento. Amazon, por lo visto, sí.
El beneficio neto se disparó hasta 62.647 millones de dólares, frente a los 18.164 millones del mismo trimestre del año anterior. Sin embargo, esa cifra incluye 53.415 millones de ingresos no operativos, procedentes principalmente de la revalorización de la inversión de Amazon en Anthropic. No todo ese beneficio nació de paquetes entregados, contratos en la nube o publicidad; una parte considerable es contable y depende del valor atribuido a una empresa privada de inteligencia artificial.
La actividad ordinaria, aun descontando ese efecto, mejoró con fuerza. El margen operativo global subió hasta el 13,7%, frente al 11,4% de un año antes. También crecieron el negocio publicitario, los servicios para vendedores y las entregas rápidas de productos cotidianos, esas compras aparentemente pequeñas que terminan convirtiéndose en un hábito difícil de abandonar.
Cuánto ha aumentado realmente la riqueza de Bezos
Jeff Bezos no recibe un porcentaje de los ingresos trimestrales ni cobra un cheque cada vez que Amazon alcanza un récord. Su remuneración anual como ejecutivo es relativamente modesta para los estándares de las grandes tecnológicas; la auténtica fuente de su fortuna sigue siendo la propiedad de acciones adquiridas desde la fundación de la empresa. Bezos permanece como presidente ejecutivo desde que dejó el puesto de consejero delegado en julio de 2021.
Tras varias ventas y donaciones, Bezos declaraba 880.948.653 acciones en mayo de 2026. El lunes, cada título ganó 12,44 dólares respecto al cierre anterior. La multiplicación es tan sencilla como mareante: el valor bruto de su participación aumentó aproximadamente 10.960 millones de dólares durante la sesión. Desde el cierre previo a los resultados, cuando la acción valía 235,50 dólares, la revalorización teórica supera los 42.700 millones.
Eso no significa que Bezos haya ganado 42.700 millones en efectivo. Para convertir toda esa subida en dinero tendría que vender cientos de millones de acciones, pagar impuestos y encontrar compradores sin hundir el precio durante la operación, una maniobra parecida a intentar vaciar una piscina olímpica con el desagüe abierto sin que nadie note que baja el agua. Una cosa es la fortuna sobre el papel; otra, el dinero disponible.
Las estimaciones de riqueza también incluyen otros activos: Blue Origin, inversiones privadas, propiedades, efectivo obtenido en ventas anteriores y participaciones empresariales. Por eso el valor de su paquete de Amazon, calculado en unos 250.000 millones, no coincide exactamente con los 289.000 millones de patrimonio total que se le atribuyen tras el último récord bursátil.
Quince millones de acciones preparadas para la venta
El mismo día en que Amazon superó los 3 billones, Bezos comunicó su intención de vender hasta 15 millones de acciones, valoradas en unos 4.074 millones de dólares en el documento presentado. La operación se ejecutaría mediante Morgan Stanley y forma parte de un plan establecido el 14 de noviembre de 2025.
El detalle temporal importa. Los planes de negociación conocidos como 10b5-1 permiten programar ventas con antelación para reducir el riesgo de que un directivo opere utilizando información privilegiada. La comunicación no implica necesariamente que todos los títulos se vendan de golpe ni que Bezos esté huyendo de Amazon justo cuando su cotización toca máximos. El programa autoriza la venta de hasta 15 millones de acciones antes de febrero de 2027.
Incluso después de completar toda la operación, Bezos mantendría una participación superior a 865 millones de títulos, valorada en torno a 246.000 millones de dólares al precio del último cierre. Seguiría siendo, con mucha diferencia, el principal accionista individual. Vender una pequeña fracción de un océano continúa dejando bastante océano.
La factura de la inteligencia artificial también impresiona
El mercado ha celebrado que la inversión en IA esté generando crecimiento, pero Amazon está pagando una cantidad formidable para sostenerlo. Andy Jassy, consejero delegado de la empresa, elevó la previsión de gasto de capital de 2026 desde 200.000 hasta 220.000 millones de dólares, frente a los 128.000 millones desembolsados durante el ejercicio anterior. El dinero se destinará principalmente a centros de datos, chips, redes, robótica y satélites.
La compañía sostiene que, incluso con semejante presupuesto, no tendrá capacidad suficiente para atender toda la demanda de este año y probablemente tampoco la de 2027. Jassy aseguró que los compromisos observados para 2028 ya son llamativos. La fiebre de la IA, al menos por el momento, no parece encontrar techo; sí facturas de electricidad, memoria y construcción cada vez más gruesas.
Aquí aparece la principal sombra del trimestre. El flujo de caja operativo aumentó un 33%, hasta 161.403 millones de dólares en los últimos 12 meses, pero las compras de propiedades y equipos alcanzaron 169.007 millones. Como resultado, el flujo de caja libre fue negativo en 7.604 millones, frente a los 18.184 millones positivos del año anterior. Amazon gana más, factura más y, a la vez, quema más efectivo construyendo la infraestructura de su próxima etapa.
Wall Street ha decidido premiarla porque AWS crece lo bastante rápido como para justificar el desembolso. No siempre ocurre. Otras tecnológicas han sido castigadas cuando el gasto en IA ha reducido su caja sin producir un crecimiento equivalente. El mercado puede ser paciente, pero no sentimental: tolera una montaña de inversión mientras al otro lado vea ingresos subiendo por la ladera.
Un récord gigantesco que todavía debe ganarse cada trimestre
Amazon espera ingresar entre 197.000 y 202.000 millones de dólares durante el tercer trimestre, con un crecimiento interanual de entre el 9% y el 12%. El beneficio operativo se situaría entre 22.500 y 26.500 millones. La previsión de ventas quedó algo por debajo de lo esperado por los analistas, una advertencia discreta entre tanto confeti bursátil.
La compañía también afronta costes energéticos, tensiones comerciales, aranceles, escasez de componentes y una competencia feroz de Microsoft y Google en la nube. El gran interrogante económico no es si Amazon puede gastar 220.000 millones en inteligencia artificial, porque evidentemente puede. Es cuánto rendimiento conseguirá extraer de cada centro de datos antes de que los chips envejezcan y aparezca una tecnología más eficiente.
Para Bezos, el hito confirma que la empresa fundada como librería digital continúa siendo el centro de gravedad de su riqueza. Su participación ha engordado en decenas de miles de millones sobre el papel y, al mismo tiempo, prepara otra venta multimillonaria diseñada meses atrás. Dos imágenes que no se contradicen: conserva una apuesta colosal en Amazon, pero transforma pequeñas porciones en dinero líquido cuando el calendario se lo permite.
Los 3 billones de dólares son un récord auténtico, aunque no una garantía. Reflejan una empresa que domina el comercio electrónico, la nube y buena parte de la infraestructura tecnológica que alimenta la IA. También incorporan expectativas enormes, quizá desmesuradas. Amazon ha llegado a la cima con los servidores rugiendo, los almacenes acelerados y Wall Street mirando hacia arriba. Desde allí, como suele ocurrir, cada paso pesa bastante más.


¿Cuáles son las mejores armas de Apex Legends? Tier list Temporada 30

Por qué desaparecen los pisos de alquiler en España: el efecto de los decretos de vivienda

¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27