Economía
Warner Bros. Discovery está a la venta ¿quién la comprará?
Discovery ha abierto formalmente la puerta a una operación corporativa de gran calado. La compañía confirmó este martes, 21 de octubre de 2025, que estudia “alternativas estratégicas” después de recibir interés no solicitado por parte de varios actores del sector.

Foto: LiAnG, Wikimedia Commons, CC BY 2.0

Warner Bros. Discovery abre una revisión para venderse total o por partes; analizamos candidatos, impacto en Max, cifras y calendario clave.
Warner Bros. Discovery ha abierto formalmente la puerta a una operación corporativa de gran calado. La compañía confirmó este martes, 21 de octubre de 2025, que estudia “alternativas estratégicas” después de recibir interés no solicitado por parte de varios actores del sector. Ese lenguaje, tan medido en las salas de consejo, significa que escuchará ofertas por el todo o por partes relevantes. El mercado lo ha leído al instante: revalorización fuerte, rumores cruzados y un escenario de puja que coloca a gigantes como Netflix, Comcast y el grupo Skydance/Paramount en la primera línea del tablero.
A día de hoy no hay un acuerdo cerrado ni un favorito oficial, pero sí un proceso ordenado y dos caminos paralelos. Por un lado, la compañía mantiene su hoja de ruta para dividirse en dos sociedades (una de estudio y streaming, otra de canales de televisión de pago) con un horizonte que apunta a mediados de 2026. Por otro, abre un periodo de tanteo para una venta directa —total o de activos clave— si el precio y las condiciones convencen. La respuesta corta, sin rodeos: no hay comprador todavía; sí hay una ventana real para que lo haya, y los nombres con más papeletas son los que mejor encajen creativamente, aguanten el escrutinio regulatorio y estén dispuestos a pagar una prima significativa.
Lo esencial hoy: revisión estratégica y opción de venta
El movimiento de Warner Bros. Discovery (WBD) es la consecuencia lógica de un año que ha girado a velocidad inusitada. Tras meses de ajustes de catálogo, disciplina financiera y reposicionamiento de marcas, el consejo de administración ha decidido ampliar el abanico de opciones. Ese abanico incluye mantener el plan de escisión, vender piezas concretas (desde librería y franquicias hasta participaciones en plataformas) o aceptar una oferta por el conjunto si el cheque y los remedios regulatorios son satisfactorios. La compañía ha sido tajante en dos puntos: no garantiza que el proceso termine en una transacción y, al mismo tiempo, reconoce que ha recibido más de una propuesta preliminar.
El dato bursátil ayuda a entender el clima. Con la revisión estratégica ya comunicada, la acción ha tocado máximos de 52 semanas alrededor de 20,24–20,25 dólares. El salto no es casual: el mercado descuenta una probabilidad creciente de evento corporativo y, en paralelo, valora el “plan B” —la separación en dos compañías— como una vía para aflorar valor si no cuaja ninguna oferta. En otras palabras, se ha instalado la idea de que WBD, tal y como existe hoy, podría no llegar intacta a 2026.
Los posibles compradores y su lógica industrial
La lista de interesados, tal como se ha ido filtrando en las últimas horas, no sorprende. Son los actores con tamaño, ambición y sinergias potenciales para absorber —o integrar parcialmente— uno de los catálogos más valiosos del audiovisual global. Conviene analizarlos por lógica, no por volumen de rumor.
Netflix. La plataforma reina del streaming entra en esta conversación desde una posición de fortaleza comercial y de marca. Integrar activos como HBO, Warner Bros. Pictures y DC Studios reduciría la dependencia de licencias de terceros y consolidaría un catálogo premium difícil de igualar. En el corto plazo, su ventaja estaría en la base de abonados y en una maquinaria de producto que sabe convertir contenidos en horas de consumo. ¿Las fricciones? Asumir negocios de televisión por cable (CNN, TNT, Discovery Channel, entre otros) que no encajan en su ADN y, sobre todo, encarar un examen antimonopolio donde el regulador preguntaría qué queda de competencia efectiva si Netflix controla a la vez una plataforma dominante y uno de los estudios históricos. No sería imposible superar ese filtro, pero sí exigiría remedios costosos: desinversiones, ventanas de licencia abiertas y compromisos de neutralidad para determinados catálogos.
Comcast (NBCUniversal/Peacock). La matriz de NBCUniversal aporta otra lógica: integración vertical con distribución, experiencia en deportes y un ecosistema de contenidos que va de los informativos a los parques temáticos. Sumarse WBD implicaría masa crítica en cine, series y marcas globales, además de un refuerzo considerable para Peacock. El obstáculo es precisamente esa integración: la combinación de canales, estudios y derechos deportivos dispararía la alerta en las autoridades de competencia, con un escrutinio probablemente más intenso que el de la operación Comcast–NBCU de 2011. A su favor, la capacidad de generar sinergias en tecnología, ventas publicitarias y ventanas de explotación; en contra, el riesgo de un expediente largo y condicionado a desinversiones quirúrgicas.
Skydance/Paramount. Desde que David Ellison tomó el control de Paramount, su nombre aparece en todas las quinielas. La hipótesis es clara: consolidar estudios y plataformas bajo un paraguas creativo con flexibilidad financiera, alianzas modulables y una visión de largo plazo para franquicias. Informaciones recientes apuntaron a un tanteo en el entorno de 20 dólares por acción que WBD habría considerado insuficiente. Si Skydance vuelve a la carga, su baza no sería tanto el tamaño puro como la capacidad de diseñar una operación por módulos, adquiriendo estudio y streaming y dejando el cable a otro comprador o a una escisión independiente. Ese “despiece” reduce fricciones regulatorias y facilita la financiación.
En todos los casos, aparece un patrón común: lo más valioso —y, por tanto, lo más caro— reside en el binomio estudio + streaming. La televisión lineal de pago aporta caja y distribución, pero su declive secular condiciona la valoración y complica las integraciones. Por eso los interesados miran con lupa qué entra y qué queda fuera de la cesta.
Obstáculos reales: competencia y política
Cualquier intento de compra de WBD, total o parcial, tendrá que superar un circuito de reguladores con criterios más duros que hace una década. En Estados Unidos, FTC y Departamento de Justicia han elevado el listón de las concentraciones en medios y tecnología. En Europa, la Comisión Europea no solo evalúa solapamientos en mercados nacionales; también vigila cómo queda la oferta de streaming, los derechos deportivos y la distribución de contenidos en dispositivos y televisores conectados.
Hay dos preguntas clave que determinarán el tipo de remedios exigibles. Primera: ¿la operación reduce de forma sustancial la competencia en streaming premium, un mercado ya muy concentrado en una decena de actores globales? Segunda: ¿provoca una integración vertical —contenido + distribución— que otorgue poder para cerrar ventanas a rivales o encarecer licencias? Si la respuesta a cualquiera es sí, aparecerán condiciones: venta de canales o estudios, licencias obligatorias de catálogo, límites a la exclusividad de estrenos o a la autopreferencia en plataformas propias.
El calendario político añade otra capa de incertidumbre. Cambios de administración o de mayorías en los órganos reguladores mueven las líneas rojas. Un comprador podría intentar cerrar el acuerdo cuando el ciclo político le resulte más favorable, o dividir la operación en varias pequeñas para escalarla sin activar todas las alarmas a la vez. Lo que parece fuera de discusión es que una venta “limpia” del paquete completo sería la ruta más larga y con más peajes; una venta por partes —estudio y streaming por un lado, cable por otro— suena, por pura técnica regulatoria, más plausible.
La aritmética: deuda, caja y reacción del mercado
El humo del rumor se disipa rápido cuando entran los números. WBD arrastra una deuda relevante que ha ido reduciendo trimestre a trimestre, y mantiene liquidez suficiente para operar y negociar. El apalancamiento sigue siendo el factor que condiciona cada decisión estratégica: recortar pasivo cuesta tiempo y dinero; una transacción que cristalice valor —vía prima de compra o vía escisión— lo acelera.
En el parqué, el mensaje ha sido inmediato: máximos de 52 semanas en el entorno de 20,24–20,25 dólares y un volumen intenso en la sesión de hoy. La lectura es transparente: la probabilidad de evento corporativo ha subido de forma material y el mercado pone precio a esa expectativa. A continuación, el gráfico en tiempo real para situar el movimiento en contexto.
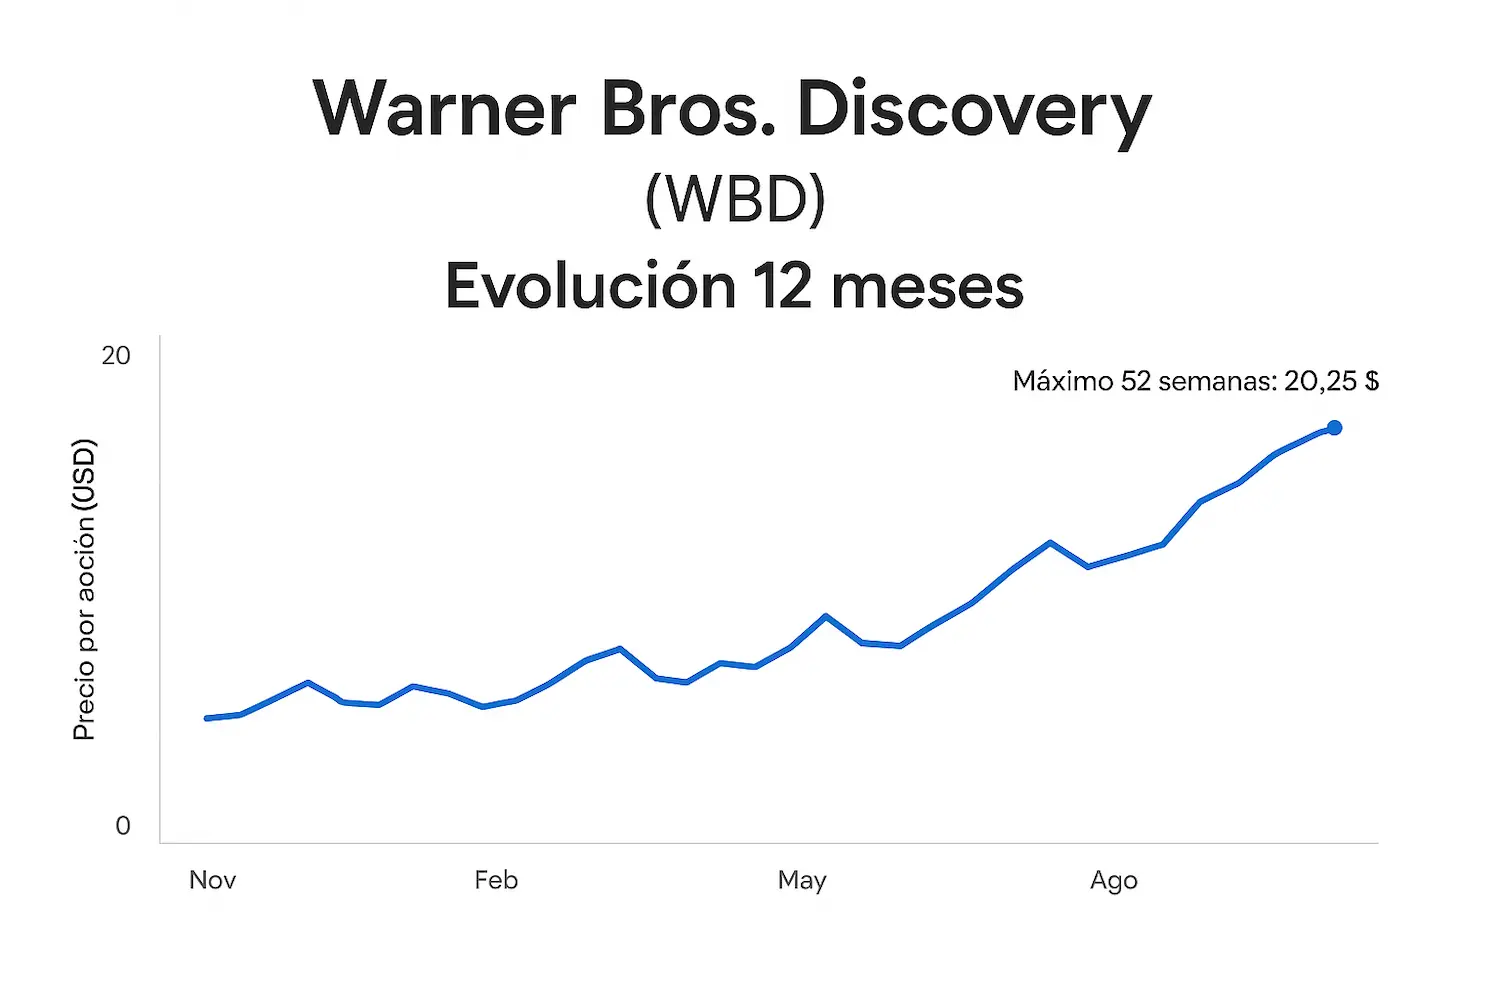
Detrás de esa curva hay dos escenarios básicos. Si entra una oferta con una prima suficiente y encaje regulatorio razonable, el consejo la valorará seriamente. Si las ofertas se quedan cortas o se encallan en Competencia, la separación en dos compañías gana enteros. La primera hipótesis exige músculo financiero del comprador y remedios creíbles; la segunda, disciplina ejecutiva y comunicación clara al mercado. En ambos casos, el foco se dirige a los mismos activos: HBO/Max, Warner Bros. Pictures, DC, CNN y una librería que atraviesa casi un siglo de historia del audiovisual.
Qué implicaría para HBO/Max, el cine, DC y CNN en España
En el corto plazo, nada cambia en la pantalla. Max mantiene su operación europea, los estrenos continúan su curso y las ventanas pactadas con cines, televisiones y plataformas siguen vigentes. Las operaciones corporativas de este tamaño necesitan meses para cerrarse y más meses para integrarse. La realidad inmediata es continuidad.
A medio plazo, las diferencias entre compradores sí se notarían. Un escenario en el que Netflix absorbiera estudio y streaming reconfiguraría el mapa del contenido premium: el sello HBO conviviría con la interfaz y los algoritmos de Netflix, con una promesa evidente —más valor percibido por suscripción— y un peaje probable —mayor exclusividad y fin de licencias a terceros—. Eso significa que series emblemáticas podrían permanecer de forma estable en una sola aplicación y que las ventanas de cine se renegociarían con criterios de “primero mi casa, luego el resto”.
Si el comprador fuera Comcast, la lógica pasaría por consolidar Peacock y Max bajo un mismo paraguas, homogeneizar tecnología (reproducción, perfiles, descarga, publicidad) y explotar economías de escala en marketing y negociación con fabricantes de televisores y operadores de telecomunicaciones. La pata informativa, con CNN y NBC News, abriría debates sobre pluralismo y compartición de recursos en Europa, donde reguladores y consejos audiovisuales nacionales juzgan con especial celo la concentración de redacciones.
En una operación liderada por Skydance/Paramount, lo previsible sería un énfasis creativo, cuidando franquicias de alto valor —DC Studios, Harry Potter, Dune, todo el universo de Warner Bros. Animation— y con una flexibilidad mayor para pactar coproducciones y licencias puntuales con terceros. En este caso, la plataforma de destino de los contenidos —si Paramount+ integra o se fusiona con Max, o si queda una aplicación única— sería la clave que determinaría la experiencia final.
En todos los supuestos, España seguiría viendo los grandes estrenos de Warner en salas y en streaming, con modificaciones en tiempos y exclusividades según el comprador. Cambiarían, sobre todo, los plazos de llegada a plataforma, la política de doble ventana (SVOD + AVOD) y la disponibilidad del catálogo histórico en servicios de terceros. Nada brusco de la noche a la mañana; sí un ajuste continuo en el patrón de estrenos y en los acuerdos con televisiones en abierto y de pago.
Calendario de decisiones y escenarios probables
Un proceso de “revisión de alternativas estratégicas” suele desplegarse en tres fases, aunque cada caso tiene su ritmo. Primero, recepción de ofertas indicativas: cartas no vinculantes que fijan perímetro (qué se compra), rango de precio y condiciones. Segundo, due diligence y negociación de términos: acceso a información financiera y operativa, definición de remedios regulatorios y arquitectura de la financiación. Tercero, acuerdo vinculante y expediente ante reguladores. Si la venta es por partes, estos caminos se repiten en paralelo.
¿Fechas? El anuncio ha llegado este martes, 21 de octubre de 2025. Con un proceso acelerado, el invierno podría traer ofertas firmes; con un proceso más ortodoxo, el primer semestre de 2026 sería el terreno donde ver resoluciones de calado. La compañía, mientras tanto, seguirá ejecutando su plan de separación para no quedarse sin alternativa si el mercado no paga lo que se pide. No se trata de una amenaza, sino de una vía real de creación de valor que, además, facilita ventas parciales: estudio y streaming pueden segregar su propia contabilidad, cable puede optimizar costes con independencia y la política de contenidos se vuelve más nítida para cada unidad.
En términos de probabilidad, hoy destaca un escenario modular. Las joyas creativas (HBO, Warner Bros., DC, juegos, librería) concentran el interés de los pujadores. La televisión de pago —CNN, TNT, TBS, Discovery Channel y familia— podría seguir un camino propio, bien mediante una escisión, bien mediante la venta a un actor con más afinidad a la distribución tradicional. El resultado práctico sería doble: menos fricción regulatoria y mejor precio por activo, al evitar que la compra del conjunto cargue con el descuento estructural que el mercado aplica a la televisión lineal.
Últimos metros: dónde se juega de verdad
Aunque el ruido mediático se centre en nombres y cifras, la decisión se tomará en tres planos muy concretos. Uno, económico: ¿cuánta prima sobre el precio actual está dispuesto a pagar el comprador y qué sinergias tangibles —en tecnología, marketing, distribución y producción— justifican ese desembolso? Dos, regulatorio: ¿qué remedios está dispuesto a aceptar cada pujador y cómo afectan a la lógica del acuerdo? Tres, creativo: ¿quién garantiza mejor la continuidad y el crecimiento de marcas como HBO, DC o Warner Bros. Pictures sin diluir su identidad?
Hoy, Warner Bros. Discovery ha dejado claro que no cierra ninguna puerta y que el plan de escisión sigue su curso mientras mide el pulso de quienes llaman a la suya. El mercado ha respondido con un voto de confianza parcial —subida, sí; euforia, no— y los analistas empiezan a modelar una operación por capas más que una absorción “a lo grande”. Si algo define este momento es la opción: la posibilidad real de que el conglomerado cambie de manos o de forma para encarar la segunda mitad de la década con un mapa más simple y un catálogo aún más potente. Lo que ocurra en las próximas semanas —la calidad de las ofertas, el tono de los reguladores, la temperatura del crédito— colocará las piezas. El resto vendrá después: integración, ventanas, cartelera. Y, por supuesto, la pantalla donde todo se decide.


¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

¿Qué busca Google con Suncatcher, su primer satélite de IA en órbita?

¿Qué preguntó Trump a Grok antes de capturar a Maduro en Venezuela?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27