Economía
¿Por qué Zara supera a Nike y Google vuelve al número uno?
Zara supera a Nike en moda y Google vuelve al número uno global en un ranking ya marcado por la inteligencia artificial.

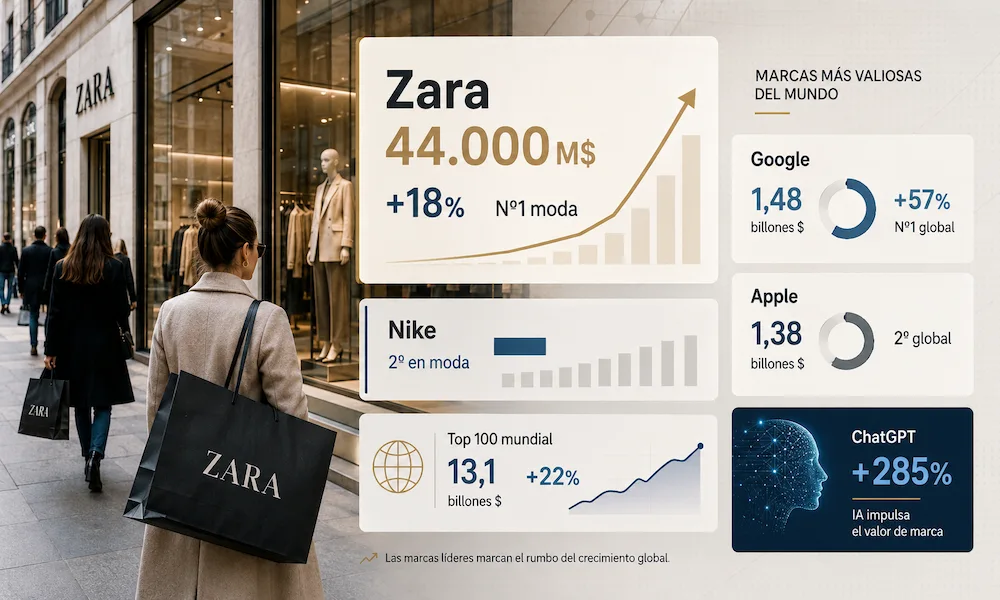
Zara ha cruzado una frontera que hace no tantos años parecía reservada a los gigantes estadounidenses: se ha convertido en la marca de moda más valiosa del mundo según la clasificación Kantar BrandZ 2026, por delante de Nike, el nombre que durante años funcionó casi como sinónimo de dominio global en el sector. La enseña principal de Inditex supera los 44.000 millones de dólares de valor de marca, unos 37.500 millones de euros, y convierte el escaparate español en una pieza central del tablero mundial de las marcas. No está mal para una compañía que no vende zapatillas con épica olímpica, sino chaquetas, vestidos, básicos, tendencias rápidas y esa extraña liturgia contemporánea de mirar una app “un momento” y acabar sabiendo qué se llevará el sábado.
El otro movimiento fuerte está en la cima del ranking general: Google vuelve al número uno mundial por primera vez desde 2018, tras crecer un 57 % y alcanzar un valor de marca de casi 1,5 billones de dólares. Apple, que había mandado durante cuatro años consecutivos, cae al segundo puesto pese a seguir por encima de los 1,38 billones. El mapa queda claro: Google, Apple, Microsoft y Amazon ya superan el billón de dólares. El club es pequeño, carísimo y bastante revelador. La economía de la atención se ha convertido en economía de la inteligencia artificial. Y quien controle la puerta de entrada —la búsqueda, la compra, el dispositivo, la nube, el asistente— controla buena parte del negocio.
Zara adelanta a Nike en la batalla del valor de marca
El sorpasso de Zara a Nike tiene algo de escena simbólica. Durante décadas, Nike representó la religión deportiva del consumo global: atletas convertidos en iconos, zapatillas como objeto cultural, anuncios con música de estadio y un lema que ya era casi una orden. Zara, en cambio, construyó su poder de otra manera, menos mitológica y más quirúrgica: una red de tiendas muy visible, colecciones que se mueven con rapidez, una lectura fina del deseo del consumidor y una integración creciente entre tienda física y canal digital.
Kantar sitúa a Zara como la marca de moda más valiosa del mundo después de un crecimiento del 18 % en el último año. La cifra importa, claro, pero importa más lo que sugiere. Zara no ha ganado esta posición por una sola campaña brillante ni por un golpe de fortuna. Su fuerza viene de algo más prosaico y más difícil de copiar: convertir el comportamiento del consumidor en decisiones de negocio casi inmediatas. Ver qué se prueba, qué se compra, qué se devuelve, qué se agota, qué talla falta, qué prenda funciona en Madrid, en Milán o en Shanghái. La moda, dicho de forma menos glamurosa, se ha vuelto una conversación de datos.
Ahí está el cambio. Nike sigue siendo una marca gigantesca, con una potencia cultural que pocas compañías pueden igualar. Pero el mercado ha empezado a premiar con más claridad la capacidad de adaptación frente a la pura construcción aspiracional. La camiseta con relato sigue vendiendo; la prenda correcta, en el momento exacto, con disponibilidad inmediata y una experiencia de compra sin tropiezos, también. Y mucho. El consumidor de 2026 no siempre compra para pertenecer a una tribu; a menudo compra porque ha visto algo, lo quiere, lo compara, lo recibe, lo devuelve si no encaja y sigue con su vida.
Zara ha aprendido a moverse en ese terreno con una naturalidad casi irritante para sus rivales. Inditex cerró 2025 con 39.864 millones de euros en ventas, un beneficio neto de 6.220 millones y una mejora continuada de su músculo tecnológico y logístico. La compañía ha reducido tiendas en número durante los últimos años, pero ha mejorado superficie, ubicación, eficiencia y conexión con el canal online. Menos persiana, más precisión. Menos tienda pequeña repetida, más gran escaparate útil. Parece sencillo cuando ya está hecho, como casi todo lo que no es sencillo.
Qué mide realmente Kantar BrandZ 2026
Conviene detenerse aquí, porque el titular puede llevar a una confusión habitual. Valor de marca no es lo mismo que facturación, ni capitalización bursátil, ni beneficio, ni número de tiendas, ni popularidad en redes sociales. La clasificación Kantar BrandZ 2026 intenta medir cuánto contribuye una marca al valor del negocio. Dicho en cristiano: cuánto vale el nombre, la confianza, el deseo, la familiaridad y la diferencia que una compañía ha logrado instalar en la cabeza del consumidor.
El informe combina datos financieros con una enorme base de investigación de consumidores. En la edición de 2026, Kantar trabaja sobre opiniones de 4,6 millones de personas, más de 22.000 marcas y 545 categorías. El método observa variables como la demanda actual, la capacidad para sostener precios y el potencial de crecimiento. No basta con vender mucho; hay que ser elegido, recordado, pagado y, en cierto modo, defendido por el cliente en medio de un ruido brutal.
Por eso el caso Zara tiene más fondo que una simple medalla empresarial española. La marca no solo ha crecido en valor; ha demostrado que puede competir en la liga global de los símbolos comerciales. Y ahí España suele entrar con pudor, casi pidiendo permiso. Hay buenos bancos, energéticas potentes, constructoras internacionales, empresas turísticas de primer nivel, pero pocas marcas de consumo realmente universales. Zara sí lo es. Una persona puede no saber quién preside Inditex, ni dónde está Arteixo, ni cómo funciona su cadena logística. Pero sabe qué es Zara. En Tokio, en Estambul, en Lisboa, en Nueva York. Esa es la magia seca de una marca mundial: se entiende sin traducción.
La subida de Zara también confirma una mutación del prestigio. Durante años, la moda aspiracional se explicó desde el lujo o desde el deporte. El lujo vendía distancia; el deporte vendía épica. Zara vende acceso rápido a una estética reconocible, con un precio que no pertenece al lujo, pero tampoco al bazar. Es un territorio intermedio, muy contemporáneo: suficiente diseño para sentirse dentro, suficiente rotación para no aburrirse, suficiente capilaridad para estar siempre cerca. Un capitalismo de probador, app y bolsa de papel. Muy siglo XXI, para bien y para regular.
La IA cambia el escaparate: de la tienda al algoritmo
El informe de Kantar atribuye buena parte del vuelco del ranking a la aceleración de la inteligencia artificial. No como adorno tecnológico, sino como herramienta para decidir mejor y más rápido. En moda, eso significa anticipar señales de consumo, personalizar recomendaciones, gestionar inventario, ajustar colecciones y reducir fricciones en la compra. La IA no diseña por sí sola el gusto de una época, pero ayuda a leerlo cuando todavía está caliente.
Zara encaja en ese patrón. La compañía ha ido incorporando tecnología en tiendas, logística, canal online y experiencia de cliente. En 2026, Inditex prevé inversiones ordinarias de unos 2.300 millones de euros, destinadas principalmente a optimizar espacio comercial, integrar tecnología y mejorar plataformas online. También ha desplegado herramientas de prueba virtual con IA en Zara.com, una fórmula que permite al cliente generar imágenes de un avatar con prendas reales. Suena a juguete digital, pero en realidad toca una de las zonas más caras del comercio electrónico: la duda antes de comprar y la devolución después.
La personalización es la nueva dependienta invisible. Antes uno entraba en una tienda, tocaba la tela, pedía otra talla, miraba de reojo el espejo y decidía. Ahora muchas decisiones empiezan antes, en una pantalla iluminada a medianoche, con el dedo haciendo scroll y el algoritmo colocando delante lo que cree que puede gustar. El riesgo, evidente, es que todo se vuelva demasiado previsible, un pasillo de espejos donde cada consumidor ve una versión ligeramente editada de sí mismo. El premio, para la marca, es enorme: menos azar y más conversión.
No se trata solo de vender más. Se trata de vender con menos fricción. Si la IA ayuda a saber qué prendas interesan, dónde deben estar, qué tallas conviene reforzar o qué combinación puede activar una compra, la marca gana velocidad. Y en moda la velocidad no es un detalle: es casi la materia prima. Una tendencia que llega tarde ya no es tendencia; es arqueología textil.
La ventaja de Zara no está solo en vender ropa rápido
Durante años se ha reducido el modelo de Zara a la idea de “moda rápida”. La etiqueta sirve, pero se queda corta. La ventaja actual está más cerca de la coordinación total del sistema: diseño, producción, distribución, tienda, ecommerce, datos y marca funcionando como una sola máquina. Una prenda no compite sola; compite con toda la infraestructura que permite que aparezca, desaparezca, vuelva, se recomiende o se sustituya.
El consumidor no ve esa trastienda. Ve una app, una tienda reformada, un escaparate amplio, una entrega, una devolución, un aviso de disponibilidad. Pero detrás hay una cadena logística y tecnológica difícil de replicar. Inditex lleva años invirtiendo en tiendas más grandes, mejores ubicaciones, integración online y herramientas que convierten el punto de venta físico en algo más que un local con perchas. La tienda es escaparate, almacén, punto de recogida, espacio de marca y laboratorio de comportamiento. Todo a la vez. Bonito no siempre es simple.
Ese sistema explica por qué Zara puede tener un valor de marca tan elevado sin apoyarse en el tipo de iconografía que hizo grande a Nike. No necesita una final de la NBA ni un Mundial de fútbol para entrar en la conversación del consumidor. Está en la rutina. En la ropa de oficina, en una boda de primavera, en la chaqueta de entretiempo que nadie necesitaba hasta que la vio, en el vestido que se agota porque alguien lo subió a una red social. Zara no siempre crea el acontecimiento; muchas veces aparece justo cuando el acontecimiento necesita ropa.
Google recupera el trono que Apple había ocupado
La otra gran noticia del informe está en la parte alta de la clasificación. Google vuelve al primer puesto global con un crecimiento del 57 % y un valor de marca cercano a 1,48 billones de dólares. Apple queda segunda con unos 1,38 billones, Microsoft tercera con más de 1,11 billones y Amazon cuarta con algo más de 1,02 billones. La cima, como se ve, tiene acento tecnológico y presupuesto de ciencia ficción.
El regreso de Google se entiende por su apuesta por Gemini, la integración de funciones de IA en sus productos, las nuevas capacidades del buscador y la inversión sostenida en centros de datos. Durante años se habló de si Google podía perder centralidad ante redes sociales, asistentes, plataformas cerradas o buscadores alternativos. La respuesta de 2026 es bastante clara: no solo no ha desaparecido del centro, sino que intenta reconstruirlo a su medida con inteligencia artificial.
La búsqueda ya no es solo una caja blanca donde escribir palabras. Se está convirtiendo en un espacio de respuesta, recomendación, síntesis y acción. Eso cambia el negocio publicitario, la relación con los medios, el comercio electrónico y hasta la manera en que el usuario entiende internet. Google no quiere limitarse a organizar la web; quiere acompañar, resolver, sugerir y, cuando pueda, ejecutar. El viejo buscador se ha puesto traje de asistente. Uno bastante caro.
Apple, por su parte, conserva una fortaleza inmensa. No cae porque se hunda, sino porque Google acelera más. Esa diferencia es importante. La marca de la manzana sigue teniendo una relación casi litúrgica con sus usuarios, una fidelidad rara en un mercado saturado y una capacidad extraordinaria para convertir dispositivos en ecosistema. Pero en la narrativa de 2026, la IA pesa más que el hardware elegante. O dicho con menos solemnidad: el diseño sigue seduciendo, pero la inteligencia integrada empieza a mandar.
Microsoft y Amazon completan ese bloque del billón. Microsoft ha encontrado en la IA una prolongación natural de su poder en productividad, nube y empresa. Amazon sigue explotando su doble condición de infraestructura y hábito doméstico. Uno trabaja con Microsoft, compra en Amazon, busca en Google y vive pegado a un iPhone. El ranking, en el fondo, parece una radiografía del día completo de un usuario medio. De la mañana a la noche, pantalla mediante.
ChatGPT, Claude y el nuevo prestigio de la IA
Uno de los datos más llamativos del informe es el crecimiento de ChatGPT, que registra el mayor aumento anual de valor de marca, con una subida del 285 %. Claude entra también en el Top 100 global en el puesto 27, con un valor de marca superior a 96.000 millones de dólares. Hace apenas unos años, estos nombres sonaban a laboratorio, a herramienta para curiosos, a conversación de tecnólogos. Ahora compiten en la misma mesa simbólica que bancos, cadenas de comida rápida, tecnológicas históricas o marcas de moda.
La velocidad es brutal. Las marcas nativas de IA no han necesitado décadas de escaparates ni campañas televisivas para instalarse en la vida cotidiana. Han entrado por el trabajo, el estudio, la programación, la escritura, la atención al cliente, la búsqueda de información y esa mezcla tan humana de pereza y ambición: queremos hacer más, mejor, antes y con menos esfuerzo. La IA ha tocado justo ahí, en el nervio.
El crecimiento de estas marcas también obliga a leer de otra manera el concepto de confianza. Con una zapatilla, un teléfono o una camisa, el consumidor evalúa algo visible. Con una herramienta de IA, evalúa una promesa más delicada: que entienda, que responda, que no invente demasiado, que proteja datos, que no convierta el error en rutina. La marca se construye en cada respuesta. Una mala contestación puede pesar tanto como una mala costura.
Esto explica por qué Kantar insiste en que las marcas ganadoras son las que usan la IA para recuperar claridad, no solo para producir más ruido. Hay mucha empresa poniéndole “IA” a cualquier cosa, como quien pone perejil al plato para fingir cocina. Pero el valor llega cuando la tecnología mejora una decisión real: qué producto ofrecer, qué problema resolver, qué experiencia simplificar, qué señal del consumidor merece atención y cuál es solo espuma.
China acelera y Europa crece de otro modo
El informe también muestra el avance de las marcas asiáticas. Ya hay 23 marcas de Asia dentro de la clasificación, con un empuje especialmente visible de compañías chinas. Agricultural Bank of China crece un 54 %, Alibaba un 51 %, ICBC un 49 %, Xiaomi un 48 %, Tencent un 45 % y Ping An un 41 %. Tencent, además, regresa al Top 10 global por primera vez desde 2023, en octava posición, con un valor de marca de más de 251.000 millones de dólares.
La lectura es clara: China está dejando de ser solo fábrica, mercado o amenaza abstracta para convertirse en potencia de marca. Sus grandes compañías interpretan rápido las señales del consumidor, ejecutan con disciplina y escalan con una velocidad que en Europa a veces provoca admiración y acidez de estómago. Mientras algunas empresas occidentales piden tres comités para mover un botón, otras prueban, corrigen y lanzan. No siempre mejor. Pero sí antes.
Europa aparece con un crecimiento más moderado, alrededor del 14 % de media entre las marcas europeas del Top 100. No es un mal dato, pero queda por debajo del ritmo norteamericano y de parte del empuje asiático. Aun así, el continente conserva fortalezas notables. Zara es el ejemplo más visible en moda; Siemens y SAP muestran capacidad industrial y tecnológica; Booking.com mantiene músculo digital; Hermès sigue siendo un nombre fuerte en lujo. Europa no está fuera de la carrera, pero corre con otro cuerpo, otra cultura empresarial y, a menudo, más peso regulatorio en la mochila.
Ese contraste ayuda a entender el momento. Estados Unidos domina las plataformas tecnológicas globales. China acelera con escala, datos y ejecución. Europa conserva marcas sólidas, reputación, diseño, industria, lujo y cierta obsesión razonable por las reglas. El problema es convertir todo eso en velocidad sin perder criterio. Y ahí Zara resulta especialmente interesante: es europea, española, física y digital, popular y aspiracional, rápida y rentable. Una rareza. Una de esas excepciones que incomodan porque desmontan coartadas.
El nuevo poder se mide en datos, deseo y velocidad
La clasificación Kantar BrandZ 2026 no habla solo de marcas; habla de quién está ganando la relación diaria con el consumidor. Zara gana terreno porque entiende la compra como una experiencia continua, no como un acto aislado. Google recupera el número uno porque la inteligencia artificial refuerza su papel de puerta de entrada a la información. ChatGPT y Claude crecen porque han convertido una tecnología compleja en un gesto cotidiano. Las marcas chinas avanzan porque ejecutan con velocidad. Y Nike, aunque sigue siendo un coloso, comprueba que incluso los mitos necesitan actualizar su maquinaria.
El dato español es importante sin necesidad de sacar la banderita al balcón. Zara se coloca por delante de Nike en moda porque ha sabido transformar una marca comercial en un sistema global de lectura del deseo. Eso tiene mérito empresarial, cultural y tecnológico. No es solo vender ropa. Es saber cuándo alguien quiere comprarla, por qué canal, en qué talla, con qué margen de duda, con qué expectativa de precio y con qué tolerancia a esperar. La moda, que parecía territorio de intuición, se ha llenado de sensores.
El regreso de Google al primer puesto completa la fotografía. La economía de 2026 premia a las marcas capaces de mezclar escala, datos, confianza y utilidad inmediata. Las que llegan tarde al cambio no desaparecen de golpe, pero pierden brillo. Las que convierten la IA en humo quizá ganen titulares, no valor. Las que la integran en productos, decisiones y experiencias concretas empiezan a ocupar el centro.
Zara y Google pertenecen a mundos distintos, pero comparten una lección incómoda: el consumidor ya no espera demasiado. Quiere encontrar, elegir, probar, comprar, resolver. Sin ceremonia. Sin paciencia infinita. La marca que consiga estar ahí, justo en ese segundo pequeño y decisivo, tendrá ventaja. La moda y la tecnología, al final, se parecen más de lo que aparentan. Ambas venden futuro empaquetado. Una en forma de vestido. La otra en forma de respuesta.


¿Cuáles son las mejores armas de Apex Legends? Tier list Temporada 30

Por qué desaparecen los pisos de alquiler en España: el efecto de los decretos de vivienda

¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27