Ocio
¿Por qué tu papeleta no es un décimo y cómo se cobra?
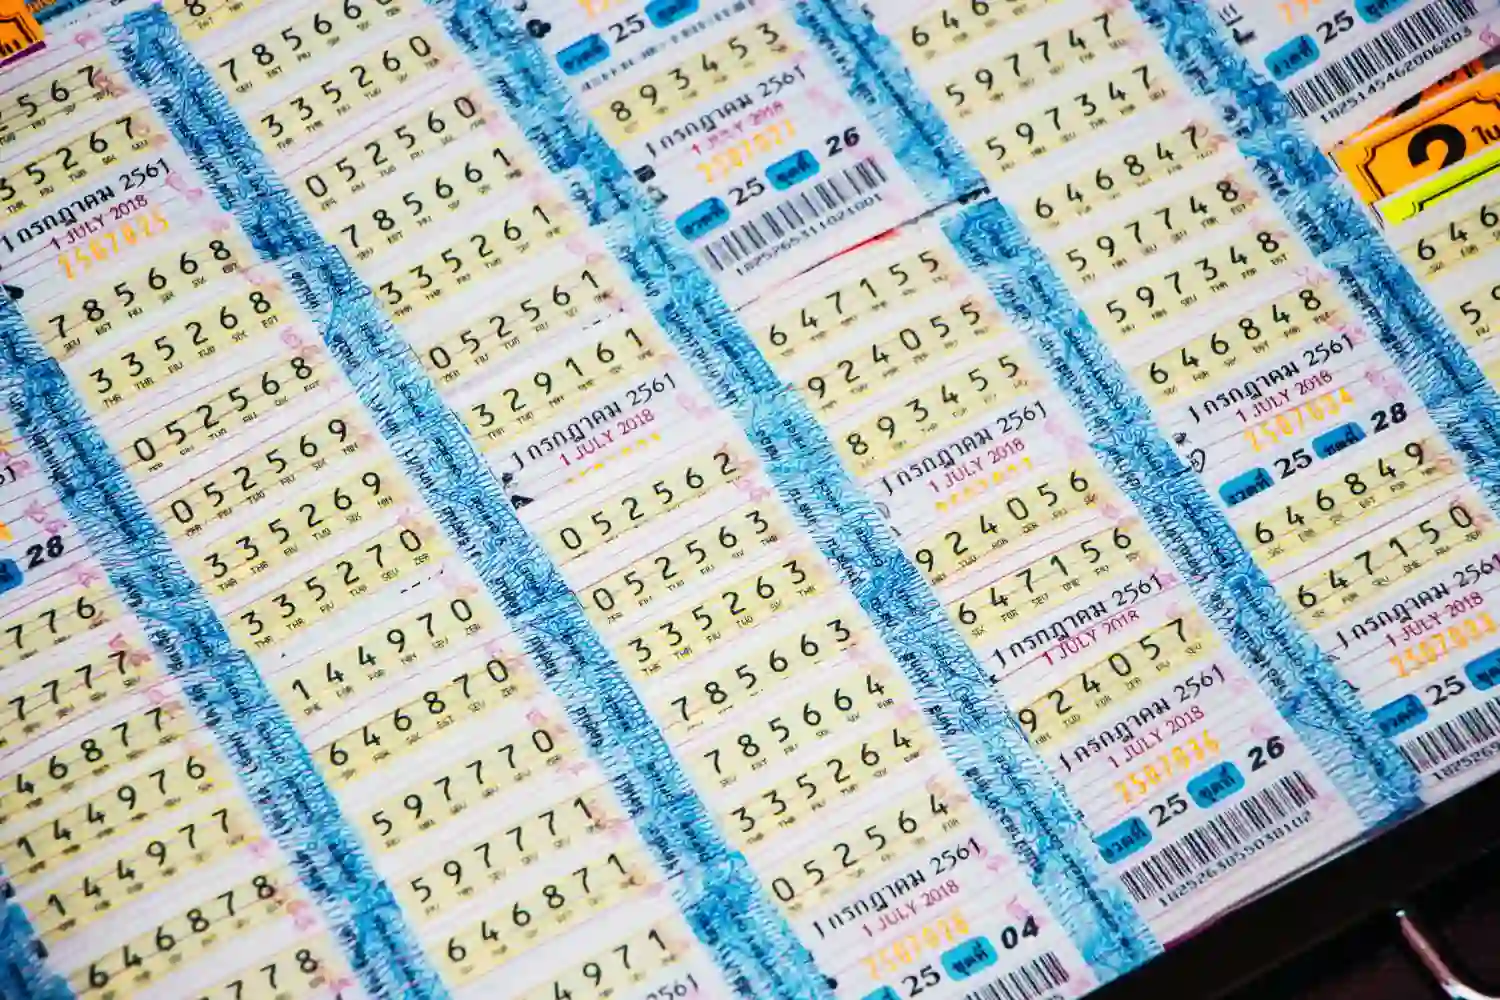
La papeleta no es un billete oficial de la Lotería Nacional. Es otra cosa: un documento privado que acredita que quien la emitió —una comisión de fiestas, una asociación, un club deportivo— ha “troceado” el premio de un décimo y te cede una parte.

Todo lo que importa sobre papeletas y décimos: qué valen, quién paga, plazos, impuestos y el caso Villamanín explicado con rigor y ejemplos.
La papeleta no es un billete oficial de la Lotería Nacional. Es otra cosa: un documento privado que acredita que quien la emitió —una comisión de fiestas, una asociación, un club deportivo— ha “troceado” el premio de un décimo y te cede una parte. Si el número sale premiado, esa entidad debe pagarte la proporción que hayas comprado. A la ventanilla de Loterías solo acuden los titulares de décimos y resguardos; con una participación no se cobra. Se reclama, y se reclama al emisor.
La diferencia tiene consecuencias prácticas. La Sociedad Estatal Loterías y Apuestas del Estado (SELAE) vende y paga los premios de décimos y resguardos; las participaciones circulan por usos y costumbres, fuera de su gestión. Se rigen por la normativa privada y por el contrato que, de hecho, se firma entre quien emite la papeleta y quien la compra. Eso significa que la Administración no responderá si hay problemas; responderá quien emitió esas papeletas. La frontera es nítida y conviene tenerla delante, ahora que el Sorteo de El Niño (6 de enero) asoma y vuelven los talonarios a las barras de los bares, a los mostradores de las peñas, a los vestuarios.
Papeletas bajo lupa: lo que son y lo que no
La participación es, en términos jurídicos, un derecho de participación sobre un premio potencial. El emisor declara que posee uno o varios décimos con un número concreto y, mediante papeletas, cede porciones de ese futuro premio a terceros. No hay magia: hay un contrato privado. Si el número resulta agraciado, la persona o entidad que custodia el décimo cobra primero por la vía oficial y, luego, reparte el dinero entre quienes acrediten su participación. Esta es la razón por la que la papeleta no es un título de cobro, sino un título de reclamación.
El sistema funciona porque permite financiar actividades locales sin pedir cuotas extraordinarias ni vender rifas eternas. A cambio, exige rigor: consignar a tiempo los décimos, controlar el número de participaciones impresas y vendidas, identificar a quién compra cada una y cuánto juega. Cuando esa cadena falla —números mal impresos, series equivocadas, doble numeración, duplicados, consignaciones tardías—, la confianza salta por los aires. La escena se repite cada invierno: fotografías de papeletas en WhatsApp, frases a medias, desmentidos apresurados, colas tensas en la administración de referencia. Y una pregunta que arde: si toca, ¿quién paga exactamente?
Quién responde y el papel de SELAE
SELAE fija reglas para la venta y el cobro de sus productos oficiales (décimos, resguardos), pero no gestiona participaciones. Los puntos de venta no venden papeletas; se limitan a expender billetes y a pagar premios dentro de los límites establecidos. Las participaciones son asunto de terceros y se apoyan en un acuerdo privado entre emisor y comprador. En consecuencia, si el número premiado está en un décimo real, lo cobrará el titular de ese billete; y solo después será cuando el emisor de las papeletas deba liquidar los importes a sus partícipes.
Aquí aparece una figura clave: la trazabilidad. Para premios iguales o superiores a 2.000 euros, la identificación de quienes comparten el número no es una cortesía, es una obligación práctica. La entidad o asociación debe ser capaz de acreditar quién participa y qué porcentaje juega cada persona. Esa lista —nombres, DNI, importes— no es papel mojado: permite repartir con precisión, ajustar retenciones cuando proceda y cerrar la contabilidad sin sospechas. Sin ese control, incluso con la mejor voluntad, el reparto se convierte en un laberinto de llamadas, audios y cuadernos con tachones.
Qué debe figurar en una participación válida
Una papeleta “seria” se reconoce de lejos. No por el diseño, sino por la información esencial que contiene. Estos son los mínimos que la práctica ha convertido en obligados:
Debe constar el nombre del sorteo (Navidad, El Niño) y la fecha exacta. Debe figurar el número del décimo —con serie y fracción si procede— y, muy importante, el precio de la papeleta y el importe real jugado. Si hay donativo o recargo, debe indicarse con claridad (por ejemplo: “Juega 4 € + 1 € donativo”). Tiene que aparecer la identificación completa del emisor o vendedor: nombre y apellidos o razón social, NIF, dirección o medio de contacto, y, preferiblemente, un sello o marca que legitime el documento. Añádase un aviso fiscal simple y directo: los premios de Lotería Nacional están exentos hasta 40.000 euros por décimo, y por encima de esa cantidad se practica una retención del 20 % sobre el exceso.
No es un formalismo. Esa información convierte un cartón simpático en una prueba contractual. Permite demostrar que esa entidad emitió participaciones sobre un número concreto, en una fecha determinada y por importes identificables. Cuando falta —o cuando el diseño es ambiguo—, todo se vuelve interpretable. Y en las interpretaciones, ya se sabe, cada cual recuerda lo que más le conviene.
Si toca: del bombo al reparto privado
El circuito del dinero, cuando hay premio, tiene una lógica imperturbable. Si un décimo ha sido agraciado, el titular de ese billete lo cobra por los cauces oficiales. Si la cuantía es hasta 2.000 euros, el pago puede realizarse en cualquier punto de venta autorizado. Si supera los 2.000 euros, el abono se hace en las entidades financieras colaboradoras, sin comisiones ni condiciones añadidas. En premios por encima del umbral exento de 40.000 euros por décimo, la retención del 20 % se practica en el momento del cobro y sobre la parte que excede esa cifra. No hay vuelta de hoja: el dinero llega neto al titular del billete.
Una vez cobrado el décimo, el emisor de las participaciones debe proceder al reparto según el porcentaje que figure en cada papeleta. Si tu participación indica “juega 4 €” y el décimo ha obtenido un premio de 100.000 €, tu parte antes de impuestos es el 4 % del décimo, es decir, 4.000 €; si el premio supera el mínimo exento, tu proporción se somete a la retención sobre el exceso, igual que la del resto de partícipes. La matemática es sencilla; el trabajo, no tanto. Hay que cotejar listados, verificar identidades, documentar pagos. Si el emisor actuó con orden durante la venta, ese reparto discurre sin tropiezos. Si no, empiezan las fricciones.
Plazos, ventanilla y caducidad del premio
Los premios de la Lotería Nacional caducan a los tres meses desde el día siguiente al sorteo. Tres. Meses. Naturales. Sin prórrogas por viajes, por despistes, por colas, por vacaciones. En Navidad, el plazo expira a finales de marzo; en El Niño, hacia comienzos de abril. Ese reloj afecta, por supuesto, al titular del décimo; pero también condiciona a quien reparte participaciones: no se puede demorar el cobro del billete “hasta que se haga la lista” o “hasta que nos veamos todos”. El calendario legal no se detiene.
En cuanto a los puntos de pago, no hay misterio. Premios modestos, en el punto de venta habitual; premios importantes, en bancos colaboradores. Nadie puede cobrarte por el servicio ni exigir que contrates productos financieros. Si el décimo se adquirió por internet en la plataforma oficial, el abono se realiza en la cuenta del usuario registrado. Con las participaciones, el esquema es el ya explicado: primero cobra quien tiene el décimo; después reparte.
Cuando fallan las cuentas: errores, impagos y Villamanín
Los problemas se repiten. Retrasos en el pago, listas incompletas, papeletas impresas con datos erróneos, consignaciones que no se hicieron a tiempo, e incluso casos más graves: participaciones emitidas sin que existiera el décimo que las respalda o exceso de papeletas vendidas sobre el valor real del billete. La respuesta jurídica tiene dos niveles.
El primero es civil. La papeleta abre la puerta a exigir, ante un juzgado de lo civil, el pago de la cantidad debida más los intereses legales desde que se produjo el retraso. La secuencia, en lo habitual, arranca con un burofax que requiere el pago, continúa con la demanda y concluye con una sentencia que puede desembocar en embargo de bienes si no se cumple voluntariamente. Ese camino, por tedioso que parezca, está ahí para casos de resistencia sin mala fe o desorganización grave.
El segundo nivel aparece cuando hay indicios de fraude: vender participaciones de un número que no estaba consignado, duplicar talonarios deliberadamente, falsificar papeletas, o vender más participaciones de las que caben en el premio del décimo disponible con intención de engaño. Ahí entra el Código Penal y, en concreto, el delito de estafa. El listón probatorio es más alto, el procedimiento más exigente, pero esa vía existe por una razón: proteger frente a engaños que rebasan lo meramente contractual.
La doctrina que explican especialistas como Javier Sánchez Rubio (Universidad Internacional de Valencia, VIU) es clara en un punto sensible: si el emisor vendió más participaciones de las que, por valor, cubre el premio del décimo, los compradores conservan el derecho a exigir el pago completo de lo que les correspondería por su porcentaje. Y el emisor responde con el premio… y con su patrimonio si hace falta. Solo se abre una rendija cuando el exceso se debió a un error sin intención de engañar —por ejemplo, un fallo de imprenta en el número total de papeletas— y se demuestra que el vendedor avisó con diligencia antes del sorteo e intentó corregir el desaguisado.
Villamanín (León) se convirtió en símbolo de lo que puede pasar cuando la organización falla. El relato se conoce: una comisión joven, ilusión a raudales, un número repartido por el pueblo y, de pronto, participaciones que superan el respaldo real de décimos consignados. La conversación, en la plaza y en la red, se volvió pregunta: ¿quién paga ahora? La respuesta técnica deja poco espacio al consuelo: el emisor. No hay atajos. Y si no hay acuerdo —quitas proporcionadas, aplazamientos, fórmulas mixtas—, el conflicto acaba ante el juez. Mientras, la vida cotidiana se enrarece: amistades frías, silencios incómodos, una fiesta patronal que ya no suena igual.
Impuestos sin letra pequeña: exención y retención
La fiscalidad de los premios de Lotería Nacional tiene una regla que conviene memorizar. Exención de hasta 40.000 euros por décimo. Por encima, retención del 20 % aplicada únicamente sobre la parte que excede esa cantidad. Un ejemplo sencillo. Un décimo obtiene 100.000 €. Exentos, 40.000 €. Base sujeta a retención, 60.000 €. Retención practicada, 12.000 €. Abono neto, 88.000 €. Todo esto se aplica en el momento del cobro. El premiado no “paga después”: recibe el dinero ya con la retención practicada cuando procede.
En premios compartidos, la exención no es un saco común de 40.000 €; se aplica proporcionalmente a cada partícipe según su porcentaje. Si tu papeleta te da derecho al 4 % del décimo, tu exención es el 4 % de 40.000 € (esto es, 1.600 €); y, si hay exceso sobre ese umbral en tu parte, se te practicará la retención sobre ese exceso. Por eso la identificación de cada participante importa tanto: permite imputar correctamente exención, retención y pagos.
Nada de esto convierte el premio en un rendimiento del trabajo o del capital que haya que volver a declarar como tal en el IRPF. El gravamen especial deja el premio “limpio” a efectos del impuesto sobre la renta. Otra cosa son los rendimientos que ese dinero genere después —intereses de una cuenta, ganancias de una inversión—: esos sí tributarán como lo que sean. Detalle al margen, pero no menor: si el reparto del premio se hace de forma chapucera —por ejemplo, entregando importes redondos sin identificar beneficiarios—, la Agencia Tributaria podría exigir aclaraciones o considerar que ha habido donaciones entre particulares. Orden, papeles y justificantes evitan disgustos innecesarios.
Lo esencial para no lamentarse en enero
El punto de partida es sencillo y vale por todo el artículo: una papeleta no es un décimo, y su cobro no pasa por la ventanilla de Loterías, sino por la obligación del emisor de pagarte tu parte. A partir de ahí, los detalles que marcan la diferencia son prosa pura.
Primero, la validez del documento. Una participación clara incluye sorteo y fecha, número, serie y fracción si procede, importe jugado, precio y donativo —cuando lo hay—, identificación completa del emisor (nombre, NIF, sello o marca) y un aviso fiscal razonable. En esas líneas vive la seguridad jurídica. Segundo, la gestión. Consignar a tiempo, custodiar los décimos, numerar bien los talonarios, llevar una lista viva de compradores y porcentajes. Un Excel a tiempo, firmado o validado, vale más que cien disculpas con retraso.
Tercero, los plazos. El premio caduca a los tres meses. No hay cucharilla para darle vueltas. Quien custodia el décimo debe cobrar sin apurar el calendario y quien reparte debe tener el guion hecho para pagar. En premios pequeños —hasta 2.000 €—, la ventanilla habitual resuelve; en los grandes, el banco colaborador. Cuarto, la fiscalidad. 40.000 € exentos por décimo; por encima, 20 % de retención sobre el exceso; y en los premios compartidos, proporcionalidad pura. Además, identidades de partícipes bien documentadas para no convertir el reparto en un sudoku fiscal.
Quinto, el conflicto. Si hay retraso injustificado, la papeleta abre la vía civil para reclamar tu parte con intereses. Si asoma el engaño —más participaciones que premio de forma deliberada, números inexistentes, falsificaciones—, la respuesta natural es penal. En el terreno intermedio —errores sin mala fe— casi siempre hay margen para acuerdos: quitas proporcionales, aplazamientos, fórmulas mixtas. El caso de Villamanín (León) ha dejado una moraleja que nadie discute: la improvisación sale cara, y quien emite participaciones responde ante los compradores aunque el exceso vendido supere el valor de lo consignado. Sin red.
Y un apunte final, de puro servicio. El 6 de enero, cuando un niño de San Ildefonso cante tu número, lo deseable es que todo esté en orden: número real y consignado, lista de partícipes limpia, décimos a buen recaudo, mensajes preparados para verificar pagos. Si la suerte sonríe, que toda la energía se vaya en celebrar y no en discutir. Porque la diferencia entre un cartón bonito y un documento defendible no la hace una tipografía elegante; la hace esa línea de datos que separa la tradición entrañable del problema serio. Y en la Lotería, como en casi todo, los papeles bien hechos son el mejor amuleto.


¿Cuáles son las mejores armas de Apex Legends? Tier list Temporada 30

Por qué desaparecen los pisos de alquiler en España: el efecto de los decretos de vivienda

¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27