Actualidad
Por qué la Policía registra aerolínea venezolana Plus Ultra
La Unidad de Delincuencia Económica y Fiscal (UDEF) de la Policía Nacional registró este 11 de diciembre de 2025 la sede corporativa de Plus Ultra Líneas Aéreas en la Comunidad de Madrid en el marco de una investigación por presunto blanqueo de capitales.

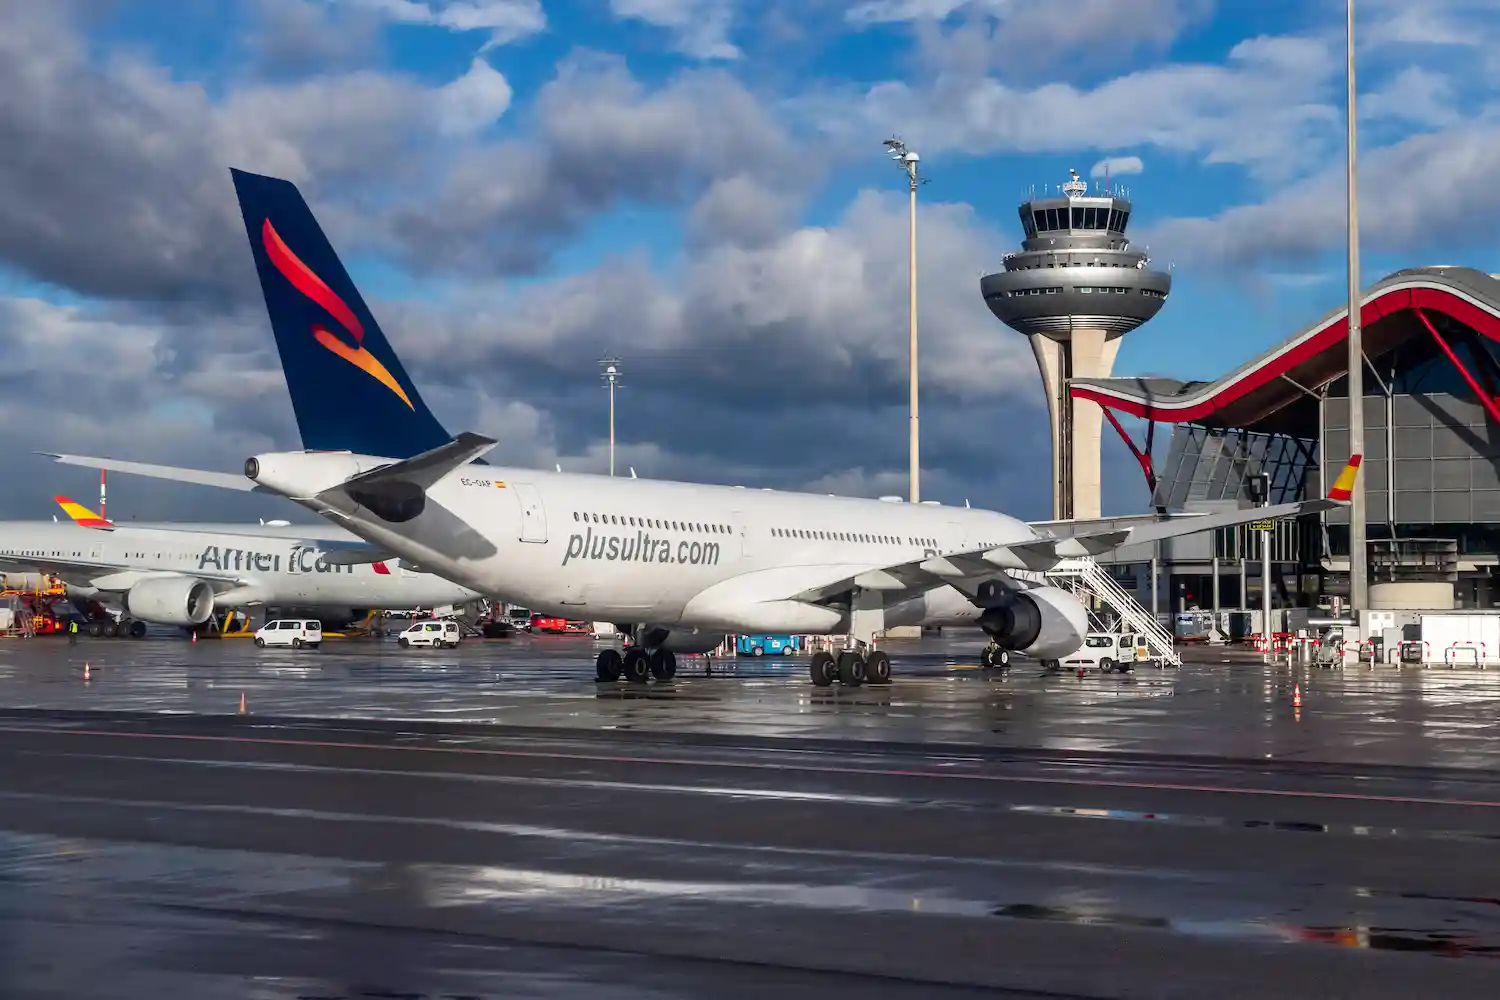
Foto de Bene Riobó, CC BY-SA 4.0.
La UDEF registra la sede de Plus Ultra por presunto blanqueo: qué se investiga, contexto del rescate de 53 millones y escenarios de la causa.
La Unidad de Delincuencia Económica y Fiscal (UDEF) de la Policía Nacional registró este 11 de diciembre de 2025 la sede corporativa de Plus Ultra Líneas Aéreas en la Comunidad de Madrid en el marco de una investigación por presunto blanqueo de capitales. La diligencia, practicada con autorización judicial, se centró en la obtención de documentación contable y soportes informáticos relacionados con movimientos financieros de la compañía y de su entorno. A esta hora no constan detenciones anunciadas oficialmente, ni señalamiento público de personas físicas como investigadas, y el juzgado ha impuesto la reserva habitual que acompaña a actuaciones de este tipo para no comprometer las pesquisas.
El objetivo inmediato del registro fue asegurar contratos, libros contables, extractos bancarios y comunicaciones corporativas capaces de explicar el origen y destino de determinados fondos, así como la eventual participación de terceros —acreedores, proveedores o intermediarios— en operaciones que pudieran encajar en el tipo penal de blanqueo. La Policía trabaja con la hipótesis de circuitos financieros potencialmente opacos y rastrea posibles pagos cruzados, préstamos inusuales o facturaciones carentes de sustancia económica. Es un movimiento procesal expeditivo: recoger la prueba ahora para analizarla durante semanas, quizá meses, con apoyo de unidades forenses y requerimientos a entidades financieras.
Qué se busca y por qué ahora
El registro de la UDEF responde a una línea de investigación en marcha, dirigida por un juzgado de instrucción con competencia sobre delitos económicos, que ha acordado entradas y copias forenses de sistemas informáticos para recomponer la trazabilidad del dinero. En el punto de mira están transferencias a sociedades vinculadas, contratos de servicios firmados con terceros y eventuales operaciones con jurisdicciones consideradas de riesgo en materia de prevención del blanqueo. El secreto de las actuaciones impide conocer la extensión exacta del periodo analizado o la nómina de empresas relacionadas, aunque fuentes conocedoras del procedimiento admiten que se trata de una pesquisa de carácter financiero y con posibles ramificaciones internacionales.
La hipótesis penal: blanqueo de capitales
El blanqueo de capitales en España castiga la ocultación o encubrimiento del origen ilícito de bienes y la participación en actos para darles una apariencia de legalidad. A la práctica, los investigadores siguen patrones concretos: pagos a interpuestas sin capacidad real, confusión de cobros entre cuentas de grupos, préstamos entre partes vinculadas sin lógica económica, servicios de consultoría a precios desalineados con el mercado o cesiones de cobros que no se sostienen con el negocio subyacente. La presencia de elementos transfronterizos —bancos y proveedores fuera de la UE, contratos de leasing con sociedades vehículo, cobros en BSP/IATA de varios países— suele exigir comisiones rogatorias y cooperación con unidades de inteligencia financiera fuera de España, lo que explica que estos casos nunca sean breves.
Quiénes están en el tablero
En primer plano aparece la UDEF, responsable de ejecutar el registro, levantar actas e intervenir documentación. Trabaja coordinada con el Ministerio Fiscal, que tutela la coherencia jurídica de la investigación, y con el juzgado que firma las resoluciones. En la capa técnica opera el Servicio Ejecutivo de la Comisión de Prevención del Blanqueo de Capitales (SEPBLAC), receptor de comunicaciones de operaciones sospechosas remitidas por bancos y otros sujetos obligados. Ese canal, puramente administrativo, no dicta sentencias ni acusa, pero alimenta la inteligencia financiera que luego nutre atestados policiales y escritos del fiscal.
En paralelo, la empresa afectada articula su defensa. Plus Ultra Líneas Aéreas, con domicilio social en la Comunidad de Madrid y base operativa en Madrid-Barajas, mantiene equipos de finanzas, legal, cumplimiento y auditoría interna. En escenarios como el actual, es habitual que la compañía colabore con los agentes, facilite el acceso a sistemas y designe un representante procesal —procurador y letrado— para canalizar los requerimientos. El perímetro de terceros es inevitablemente amplio: acreedores financieros, arrendadores de aeronaves (lessors), proveedores de mantenimiento (MRO), brokers de leasing, agencias y consolidadores y entidades bancarias con las que la aerolínea trabaja para la gestión de cobros y pagos.
El antecedente del rescate público de 2021
Para entender la sensibilidad del caso conviene recordar un hecho incontestable: en 2021, SEPI aprobó un apoyo financiero de 53 millones de euros a Plus Ultra con cargo al Fondo de Apoyo a la Solvencia de Empresas Estratégicas, diseñado para mitigar el golpe de la COVID-19. El paquete —préstamos ordinarios y participativos— pretendía sostener la continuidad de la aerolínea, con condiciones de devolución, controles y un plan de viabilidad a varios años vista. Aquella decisión desató un debate público intenso por el tamaño de la compañía, su cuota de mercado y la naturaleza de sus rutas —largo radio a Latinoamérica—, así como por las garantías empleadas en la operación.
Lo que fijaron los órganos de control, y es importante subrayarlo, fue que no se acreditó perjuicio a los fondos públicos en los expedientes revisados por las instancias fiscalizadoras que tomaron posición en aquel momento. Otra cosa es la controversia política y mediática que acompañó la medida: informes cruzados, interpretaciones interesadas y recursos que se prolongaron en el tiempo. Ese ruido reaparece cada vez que Plus Ultra salta a la actualidad, y reaparece hoy, pero no equivale a que el registro practicado por la UDEF esté jurídicamente conectado con el rescate. A esta hora no existe comunicación oficial que establezca ese vínculo; de haberlo, tendría reflejo en las resoluciones judiciales y en los escritos de fiscalía. La presunción de inocencia ampara a la compañía y a sus directivos hasta que un juez diga lo contrario.
Perfil y operaciones de Plus Ultra
Plus Ultra Líneas Aéreas es una aerolínea española de largo radio fundada en 2011 que opera con aeronaves Airbus A330 en configuración de doble cabina. Su negocio regular se concentra en conexiones entre Madrid y destinos de América Latina como Lima, Bogotá, Cartagena de Indias y Caracas, con ajustes de capacidad según temporada y demanda. La compañía complementa esa oferta con operaciones chárter y servicios ACMI (wet lease) para terceros cuando la flota lo permite. La certificación IOSA de IATA —estándar internacional de seguridad operacional— figura en su cuadro de cumplimiento, junto con los manuales de operaciones, programas de mantenimiento y sistemas de gestión de seguridad exigidos por la autoridad aeronáutica española.
El tamaño de Plus Ultra es el de una aerolínea nicho: pocas aeronaves de fuselaje ancho, red enfocada y un equilibrio delicado entre operaciones regulares y contratadas. Ese modelo funciona cuando los factores de ocupación responden y los rendimientos —ingreso por asiento y kilómetro— cubren costes de combustible, leasing, tripulaciones y tasas. Funciona, también, si el cuadro de riesgo geopolítico de sus destinos no introduce cierres, restricciones de capacidad o limitaciones regulatorias que castiguen los ingresos. Por eso cualquier sacudida reputacional —como un registro policial— preocupa a corto plazo por su potencial efecto comercial, aunque no afecte per se a los derechos de quienes ya tienen billetes: sus contratos de transporte siguen vigentes y la normativa europea protege a los pasajeros ante cambios operativos.
En la parte financiera, una aerolínea de este perfil suele combinar recursos propios, deuda bancaria y leasing de flota. Los contratos de arrendamiento operativo con lessors internacionales incluyen obligaciones de maintenance reserves, garantías y ratios de cobertura que requieren disciplina de caja. Los flujos BSP/IATA —por los que se liquidan ventas de billetes— y los acuerdos con GDS y agencias dibujan un mapa de cobros en múltiples jurisdicciones. Nada de esto convierte a una empresa en sospechosa; sí explica por qué los investigadores, si sospechan operaciones sin sustancia, buscan conciliaciones bancarias, pólizas de crédito, cuentas puente y mensajería corporativa que revele quién decidió qué y cuándo.
Escenarios judiciales y calendario probable
¿Qué puede ocurrir a partir de hoy? Primero, el volcado forense del material intervenido: servidores, portátiles, copias espejo de buzones de correo y ERP. De ahí saldrá un índice de evidencias que la UDEF ordenará por relevancia y cronología. A continuación, oficios a entidades financieras para trazar el flujo de fondos: emisores, beneficiarios, conceptos y justificantes. Con ese mapa en la mesa, Fiscalía valorará si procede citar a declarar en calidad de testigos o investigados, pedir nuevas entradas o cursar comisiones rogatorias a países donde haya intermediarios, cuentas o proveedores que completen la historia.
Hay varios desenlaces posibles. Si el análisis avala la hipótesis de que se movió dinero de origen ilícito para darle apariencia de legalidad, el caso avanzará con peticiones de medidas cautelares proporcionales —desde embargos de cantidades concretas hasta prohibiciones de disponer— y con la identificación de responsables. Si, por el contrario, los datos no sostienen la sospecha, el procedimiento puede encaminarse al archivo total o parcial. A veces ocurre que parte de los hechos sobreviven como delitos societarios o fiscales mientras la pata de blanqueo decae; otras veces, la causa pierde fuerza al comprobarse que los pagos y contratos estaban correctamente soportados. Hablar de plazos sería una temeridad: los tiempos dependen del volumen de datos, de las respuestas bancarias y, si las hay, de las autoridades extranjeras.
En términos de gobernanza, la aerolínea tiene margen para blindar su compliance: reforzar el órgano de prevención de blanqueo, documentar procedimientos KYC con socios y proveedores, actualizar matrices de riesgos y revisar apoderamientos y facultades de firma a la luz de lo que pida el juzgado. Algunas de estas medidas ya forman parte de la rutina de cualquier operador aéreo; otras se activan cuando una causa penal pone el foco en la casa.
Qué no está acreditado y conviene no mezclar
La coincidencia entre el registro de hoy y los debates del pasado sobre la ayuda pública de 2021 alimenta atajos narrativos. Conviene evitarlos. Un registro no equivale a un delito probado; es un acto de investigación para confirmar o descartar indicios. Y los expedientes del rescate de 53 millones de euros —con sus informes, recursos y polémicas— no constituyen por sí mismos la materia del procedimiento actual, salvo que el juzgado lo diga expresamente. No hay comunicación oficial que vincule ambos planos en este momento.
Tampoco es sano llevar al titular procedimientos en terceros países que afectaron en su día a acreedores o intermediarios relacionados indirectamente con la aerolínea y presentarlos como si fueran imputaciones contra la compañía. Las pesquisas financieras suelen constar de piezas dispersas que solo cobran sentido —o se desvanecen— cuando un juez encaja fechas, contratos y flujos con prueba documental. Hasta entonces, hechos, nombres y cifras contrastadas; lo demás es ruido.
Lo que afecta a los pasajeros hoy
El registro practicado por la UDEF no altera por sí mismo la programación de vuelos ni los derechos contractuales de los pasajeros de Plus Ultra. Las obligaciones de información, asistencia y reembolso o reubicación ante cancelaciones o grandes retrasos siguen amparadas por la normativa europea y por las condiciones de transporte de la propia compañía. Las eventuales modificaciones operativas que la aerolínea pueda introducir obedecen a razones comerciales o regulatorias que nada tienen que ver con la diligencia judicial descrita, salvo que la autoridad disponga una medida específica que afecte a la actividad, algo que no ha ocurrido.
En caso de alteraciones por decisiones regulatorias en terceros países o por circunstancias de seguridad aérea, la responsabilidad informativa recae en la aerolínea, que debe comunicar alternativas, fechas de reubicación y —si procede— reembolsos. Este es el terreno práctico donde el departamento de atención al cliente y las agencias juegan su papel y donde la norma es clara: documentar opciones, respetar plazos y canalizar reclamaciones por los cauces establecidos.
Qué miran los investigadores en una aerolínea
La prevención del blanqueo en el sector aéreo obliga a un esfuerzo adicional por la complejidad del negocio. Hay contratos de leasing con compañías vehículo, mantenimiento contratado en varios países, acuerdos de interlínea o code-share, comisiones a brokers y agencias, y liquidaciones BSP que agregan ventas realizadas en múltiples mercados. La UDEF y el SEPBLAC suelen fijarse en mecanismos de compensación, cesiones de cobros y pagos por servicios difíciles de auditar —intermediación, consultoría, éxito comercial— que, si alguien quisiera ocultar el origen del dinero, podrían utilizarse como canales de entrada.
Para cribar lo legítimo de lo anómalo, los equipos forenses piden informes de precios de transferencia, contratos con descripción de entregables, evidencias de prestación (partes de trabajo, actas de recepción, KPIs), correos y mensajería corporativa donde se decidan tarifas y bonificaciones. La fortaleza de una política de compliance se mide, justo ahí, en trazabilidad. Y el resultado, casi siempre, es binario: o la documentación soporta que los pagos y cobros tienen sentido económico, o no lo hace.
Tiempo de diligencias y pruebas
El día deja un hecho rotundo y varias incógnitas. La UDEF ha entrado en la sede de Plus Ultra para recabar documentación en una causa por presunto blanqueo de capitales. Lo que ocurra a partir de ahora —citaciones, nuevas entradas, medidas cautelares o archivo— dependerá de lo que digan los papeles, los movimientos bancarios y las respuestas de las entidades y, en su caso, de autoridades extranjeras. En el tablero conviven el perfil operativo de una aerolínea pequeña de largo radio, el recuerdo del rescate público de 2021 —53 millones de euros— y la rutina de un procedimiento penal que se cocina con tiempo y con prueba.
No es el primer registro que sufre una empresa española de transporte, ni será el último. Pero la combinación de dinero público en el pasado, exposición internacional y cadena de pagos compleja convierte el caso Plus Ultra en un examen de contabilidad forense, cumplimiento normativo y gobernanza. Si las piezas encajan en una historia ilícita, habrá responsables y consecuencias. Si no encajan, el resultado será menos estruendoso: archivo y vuelta al negocio ordinario. En cualquier escenario, los hechos de hoy no alteran, por sí solos, ni los derechos de los pasajeros ni la operativa regular de la compañía. La investigación se mueve ahora al terreno menos vistoso pero decisivo: leer, cruzar, verificar. Y de ahí saldrá la respuesta que todavía falta.


¿Cuáles son las mejores armas de Apex Legends? Tier list Temporada 30

Por qué desaparecen los pisos de alquiler en España: el efecto de los decretos de vivienda

¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27