
Economía
¿Por qué Amancio Ortega entra en Qube, rey logístico de Australia?

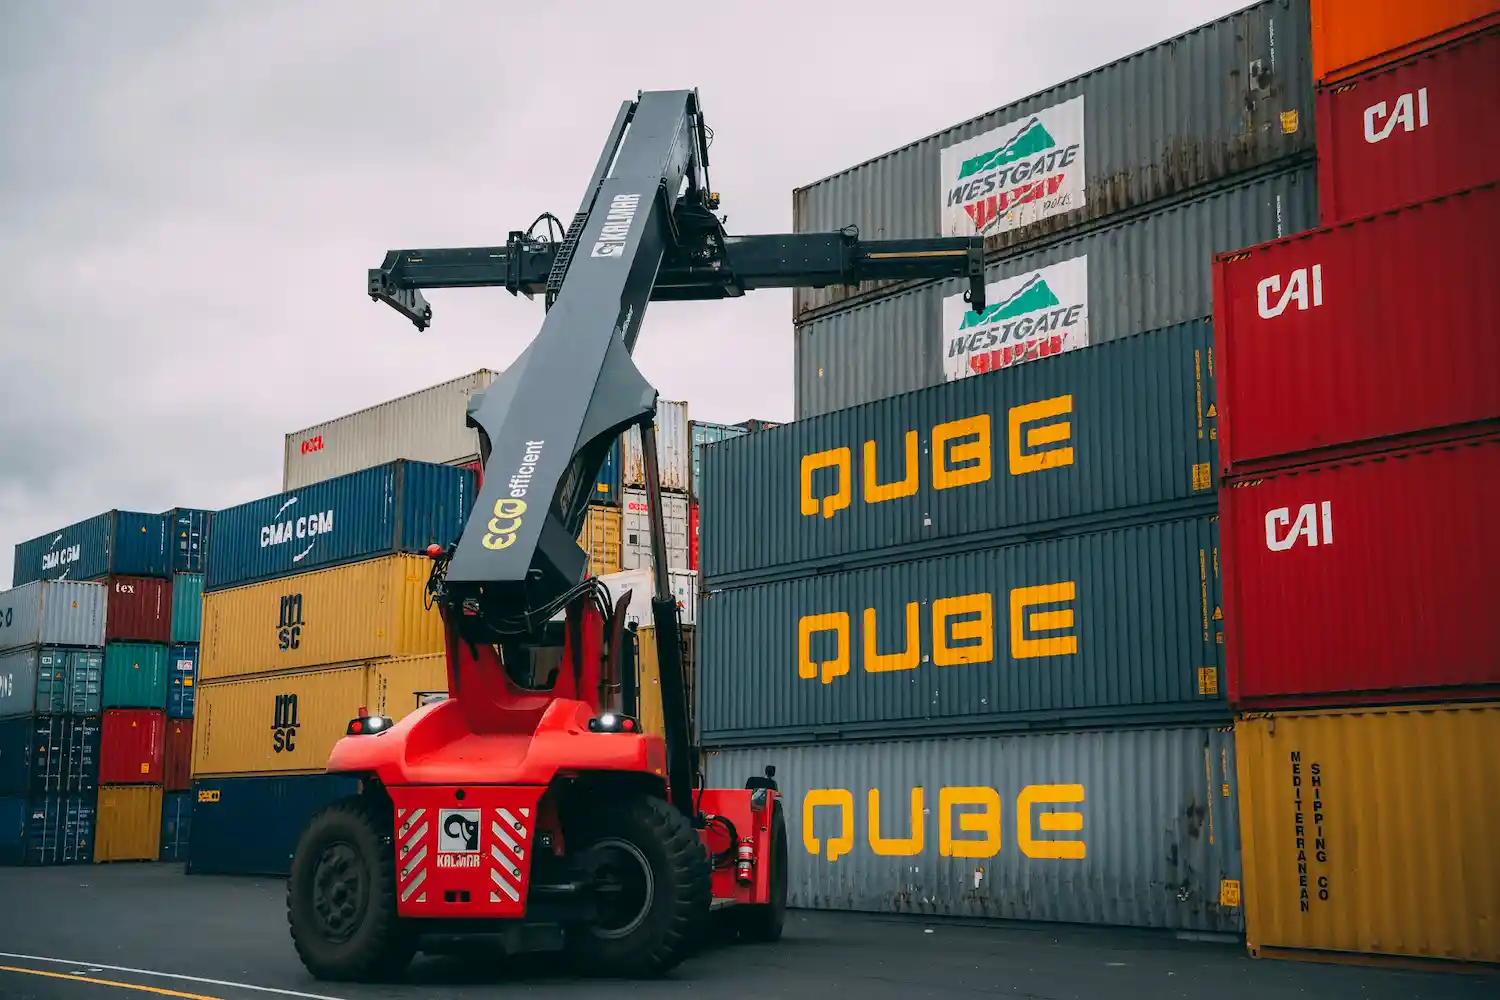
Amancio Ortega compra el gigante logístico Qube junto a Macquarie AM, una operación que marca un giro en su estrategia.
Amancio Ortega ha dado un paso de esos que, vistos desde lejos, parecen fríos y contables, pero por dentro llevan mucha geografía y mucha estrategia: su brazo inversor Pontegadea se ha aliado con Macquarie Asset Management para comprar Qube Holdings, uno de los grandes operadores logísticos de Australia, en una operación valorada en torno a 11.700 millones de dólares australianos, que al cambio equivale a unos 6.900-7.000 millones de euros. La oferta planteada es de 5,20 dólares australianos por acción, con el objetivo de sacar a la compañía de Bolsa y gestionarla fuera del foco diario del parqué.
El acuerdo no se presenta como una OPA clásica, sino como un “scheme of arrangement”, una figura muy habitual en Australia para este tipo de compras: se firma un contrato de implementación, se pide un dictamen de experto independiente, se convoca a los accionistas y, si se cumplen mayorías y aprobaciones, la empresa cambia de manos con un procedimiento más judicializado y menos “asalto bursátil”. En paralelo, el gran accionista institucional UniSuper, con un 15,07% del capital, no cobra y se va: traslada su participación al vehículo comprador y se queda dentro como socio, pero ya en la estructura privada del consorcio.
El pacto: precio, calendario y el mecanismo australiano
El número que manda, el que se repite en todos los terminales, es 5,20. Ese es el efectivo por acción para los accionistas que no sean UniSuper, y está construido como una prima de alrededor del 28% frente al último cierre previo a que se destapara el proceso (4,07 dólares australianos el 21 de noviembre de 2025). Qube, de hecho, se movió en Bolsa hacia máximos cuando trascendió el acuerdo: llegó a rondar los 5,05 dólares australianos, todavía por debajo del precio ofrecido, ese pequeño “hueco” que suele medir el mercado cuando calcula riesgo regulatorio y tiempos.
Aquí la letra pequeña no es decoración: el contrato permite que Qube pague dividendos de hasta 40 centavos australianos y, si lo hace, el precio de la oferta se ajusta a la baja por la misma cantidad. Es un detalle muy de manual corporativo, sí, pero dice mucho sobre cómo se intenta evitar dobles pagos cuando hay caja y el reloj va lento por trámites. Y el reloj, en esta operación, no va a toda velocidad: el consejo de Qube recomienda el sí, pero “en ausencia de una propuesta superior” y sujeto a que el experto independiente concluya que el plan es lo mejor para los accionistas (con la excepción, clave, de UniSuper, que juega otra partida).
El calendario más citado apunta a junio como mes probable para someterlo a votación en junta, aunque el cierre real depende de varias puertas: competencia y control de inversiones extranjeras, además del visto bueno del tribunal que valida el “scheme”. En el carril de los supervisores, el mercado da por hecho el paso por el regulador de competencia y por el filtro de inversión foránea, porque aquí hay infraestructuras críticas, puertos, terminales… y en Australia la palabra “soberanía logística” pesa.
Qué compra exactamente: Qube por dentro, sin folleto
Qube no es solo “transporte” en el sentido amplio. Es un grupo que ha ido cosiendo la cadena de suministro con activos propios, concesiones y participaciones: puertos, terminales intermodales, campas, ferrocarril de mercancías, manipulación de graneles y servicios para industrias que no perdonan retrasos, como minería o construcción. La propia Macquarie la define como el mayor proveedor australiano de activos de puertos y terminales, con una plantilla de alrededor de 10.000 personas y una red que supera las 200 ubicaciones repartidas entre Australia, Nueva Zelanda y el Sudeste Asiático.
Dos motores y una pieza clave: Patrick Terminals
La compañía opera como un holding con varias capas, pero hay una que destaca por su potencia simbólica y práctica: Qube canaliza su actividad en una división operativa —logística, infraestructuras, puertos y graneles— y otra articulada alrededor de su participación del 50% en Patrick Terminals, señalado como el principal operador de terminales de contenedores del país. Dicho de forma menos corporativa: cuando entran contenedores, cuando salen contenedores, cuando los trenes encajan con los muelles, ahí está el tipo de negocio que se compra. Y por eso esto no es una “nave” aislada, sino un sistema.
Moorebank y la obsesión por los nodos
En los comunicados del consorcio aparece un nombre que suena a barrio, pero en realidad es un nodo: Moorebank Logistics Park, uno de esos proyectos que conectan puerto, ferrocarril y última milla industrial con una lógica de país, no de polígono. Qube lo ha usado durante años como carta de presentación cuando habla de resiliencia, seguridad y capacidad soberana de la cadena de suministro. Macquarie lo subraya porque ahí se ve la tesis: invertir en infraestructura logística que aguanta ciclos, que se beneficia del comercio y que, cuando hay tensiones de suministro, se vuelve aún más valiosa.
Por qué Ortega ha girado hacia la logística
Durante décadas, Pontegadea se asoció a ladrillo “prime”: oficinas icónicas, ubicaciones imposibles, rentas estables, inquilinos de primer nivel. Eso sigue ahí, pero desde la pandemia se ha hecho más evidente un cambio de énfasis: más cadena de suministro, más centros logísticos, más infraestructuras vinculadas al movimiento real de mercancías. Algunas estimaciones publicadas estos días hablan de unos 9.000 millones de euros acumulados en compras relacionadas con logística en los últimos tiempos, con Qube como la pieza de mayor tamaño y, sobre todo, la más estructural.
El patrón se entiende mejor si se baja a tierra —o, en este caso, a muelle— con operaciones previas: en el Reino Unido, Pontegadea acordó la compra de un gran almacén en Knowsley, cerca de Liverpool, por 81 millones de libras (alrededor de 92 millones de euros al cambio de entonces), arrendado a Amazon desde 2022. Antes, en 2023, se había citado otra adquisición de centro logístico ligado a Amazon en Dublín por unos 245 millones de dólares. Son compras distintas, de escala distinta, pero con un hilo común: rentas, ubicaciones, flujos, y una mercancía que no entiende de campañas de moda, sino de entregas y horarios.
Y luego está el mar. En julio de 2025, Pontegadea se hizo con el 49% de PD Ports tras un acuerdo con Brookfield Asset Management, en una transacción que, según publicaciones financieras, valoraba la empresa en torno a 2.000 millones de libras. No era un movimiento menor: era el primer salto explícito de la casa Ortega hacia un negocio portuario como tal, con una pieza como Teesport dentro del perímetro. Qube, en ese sentido, no es un salto al vacío: es una continuación, pero en otra orilla y con otra densidad de activos.
Por debajo de la narrativa, está la mecánica de financiación de Pontegadea: la firma invierte, en gran parte, dividendos y caja generada por su participación en Inditex y su ecosistema, con Zara como marca más visible. Cuando esa caja es abundante, el desafío ya no es “tener dinero”, sino colocarlo en activos que preserven valor, repartan flujos y resistan inflación, tipos y cambios de ciclo. En logística, la tesis suele apoyarse en contratos, en demanda persistente y en la dificultad de replicar ciertos nodos. Qube es, precisamente, un mapa de nodos.
Macquarie, el socio local que conoce el terreno
En Australia, Macquarie no es un recién llegado a las infraestructuras. Opera con una combinación de fondos gestionados, coinversores y una narrativa que repite conceptos muy concretos: crecimiento de población, aumento de demanda de bienes, necesidad de cadenas de suministro robustas, descarbonización, digitalización. En el anuncio del acuerdo, la firma insiste en que apoyará al equipo directivo de Qube para invertir en sus más de 200 emplazamientos y para buscar nuevas oportunidades en Asia-Pacífico. Es una manera de decir que la compra no se vende como “recorte y dividendo”, sino como una etapa de inversión sin la presión trimestral de la cotización.
La propia Macquarie lo explica con una frase que suena simple, pero es muy precisa: Qube es un reflejo de la economía australiana, porque sus volúmenes se parecen a lo que mueve el país. Importaciones como contenedores y vehículos, exportaciones de recursos y agricultura. Cuando el negocio depende de ese pulso, el riesgo cambia: no desaparece, pero se reparte en sectores esenciales. Y para un consorcio que quiere justificarse ante reguladores, inversores y opinión pública, esa idea —infraestructura, soberanía, comercio— es un paraguas útil.
También hay un elemento casi cultural: en el mundo anglosajón de las grandes infraestructuras, los consorcios mixtos con fondos de pensiones dentro no son una rareza, son casi norma. Que UniSuper no salga, sino que convierta su 15,07% en una participación equivalente en la estructura privada, indica dos cosas a la vez: que el precio le encaja, y que prefiere seguir cobrando a largo plazo sin el ruido diario de la Bolsa. En Reuters, su responsable de inversiones apuntaba justo eso: en un vehículo privado hay más margen para decisiones de inversión de largo alcance.
Qué significa sacar a Qube de Bolsa
Que una empresa deje de cotizar no implica, por sí solo, un giro total en el negocio, pero sí cambia el ritmo. La logística es capital intensivo: grúas, patios, ferrocarril, sistemas, seguridad, concesiones, mantenimiento, expansión. Bajo el foco del mercado, cada gran inversión compite con el deseo de retorno inmediato; fuera del mercado, se puede planificar con menos presión, aunque con otra: la de los propios dueños, que suelen exigir disciplina quirúrgica y previsibilidad de caja. En el esquema que se plantea, el consorcio promete continuidad y apoyo al equipo directivo, con el consejero delegado de Qube, Paul Digney, respaldando el salto como plataforma para “la siguiente fase” de evolución.
La pregunta relevante aquí no es si Qube va a mover más contenedores mañana, sino qué margen tendrá para invertir en proyectos que tardan años en madurar. De ahí que aparezcan palabras como resiliencia y capacidad soberana en los mensajes corporativos: son términos que, además de vender bien, conectan con una realidad. En un mundo donde un bloqueo, una huelga, una crisis energética o una tensión geopolítica pueden alterar rutas, tener infraestructura propia y flexible se convierte en ventaja. Qube opera en puertos, terminales intermodales y graneles; es decir, en puntos donde la cadena se puede atascar de verdad.
También está el ángulo financiero, inevitable: las operaciones público-a-privado suelen apoyarse en deuda, en estructuras de holding y en optimización fiscal y de capital. En este caso, el propio diseño con UniSuper “dentro” reduce parte del esfuerzo de caja, porque esa porción no se compra con efectivo al salir, sino que se transforma en participación equivalente. Aun así, hablamos de una compra enorme, y el mercado ha reaccionado con el clásico termómetro de la acción acercándose al precio de oferta, pero sin clavarlo, precisamente porque faltan autorizaciones y tiempos.
Qué se sabe, qué falta y dónde están los riesgos
Lo que se sabe es robusto: hay un acuerdo vinculante, hay un precio, hay un mecanismo, hay un consejo que recomienda votar a favor bajo condiciones, y hay un accionista clave que se queda. Lo que falta es lo que suele decidir la duración: el paso por el regulador de competencia, el filtro de inversión extranjera y la ratificación del esquema por accionistas y tribunal. En noticias distribuidas por agencias, se ha señalado que la junta podría celebrarse en junio, una referencia que no es garantía de cierre, pero sí un hito razonable en el calendario del “scheme”.
En el terreno de riesgos, el principal no es el “misterio Ortega”, que a estas alturas es menos misterio y más método. El principal riesgo es regulatorio: Qube toca infraestructuras estratégicas, y Australia viene afinando desde hace años el control sobre activos sensibles, especialmente si hay capital extranjero, aunque el consorcio tenga un corazón muy local por la presencia de Macquarie y fondos de pensiones australianos. Otra capa es la de ejecución: integrar, invertir, mantener niveles de servicio, sostener contratos industriales y portuarios, y hacerlo sin que la transición de cotizada a privada genere parones o incertidumbres con clientes. En logística, un día malo se ve en el muelle, no en una presentación.
Y hay un matiz más, menos comentado pero importante: el tamaño. Qube venía de cifras de negocio al alza, con ingresos citados en Australia en torno a 4.460 millones de dólares australianos en su último ejercicio fiscal y un salto interanual del 27%, según información económica publicada en las últimas horas. Esa escala implica que cualquier decisión —capex, personal, contratos, inversiones en digitalización— se multiplica. Cuando un propietario cambia, las prioridades se mueven: a veces muy poco, a veces lo suficiente como para que el sector lo note.
El nuevo tablero de Ortega en el Pacífico
Esta compra coloca a Pontegadea en un mapa distinto: menos Gran Vía y más terminales, menos escaparate y más contenedor, con el océano Pacífico como telón de fondo y con un socio local que domina el idioma regulatorio australiano. La operación encaja con una secuencia que ya venía apuntando maneras con PD Ports y con centros logísticos arrendados a grandes inquilinos; solo que ahora la escala y la ambición son otras, y el objeto no es un inmueble aislado, sino una red que cose puertos, trenes y patios en un país-continente. Si el plan culmina, Qube dejará de cotizar, sí, pero la lectura no es “desaparece”: la lectura es se vuelve más privada, más de largo plazo, más infraestructura… y eso, en 2026, es casi una declaración de intenciones.


Cocinar con gas contamina tu casa aunque no haya ninguna fuga

Leche, vino y un biberón de 2.000 años: lo que revela la gran necrópolis de Menorca

La foca monje puede volver a Baleares 50 años después: qué lo hace posible

No fue solo el clima: por qué desaparecieron los neandertales, según un estudio español

¿Cuánto sol hace falta en otoño para no quedarte sin vitamina D?

¿Cuáles son los mejores casinos sin licencia en España en 2026?

¿Qué son los casinos fuera de España y qué licencia internacional tiene cada uno en 2026?

¿Qué son los casinos sin DNI y cuándo piden verificar tu identidad en 2026?

¿Qué son los casinos con licencia de Curazao y cómo elegir uno fiable en 2026?

¿Cuáles son los mejores casinos online europeos en 2026 y cómo elegir uno seguro desde España?

¿Qué son los casinos sin autoprohibición y es legal jugar en ellos desde España en 2026?
