
Naturaleza
¿Cuándo será obligatorio el plástico reciclado en los coches?
La Unión Europea ha alcanzado un acuerdo provisional para que los nuevos vehículos homologados en su territorio incorporen plástico reciclado de manera obligatoria. El pacto fija dos metas: al menos 15 % de contenido reciclado a los seis años desde la entrada en vigor del reglamento y 25 % a los diez años.

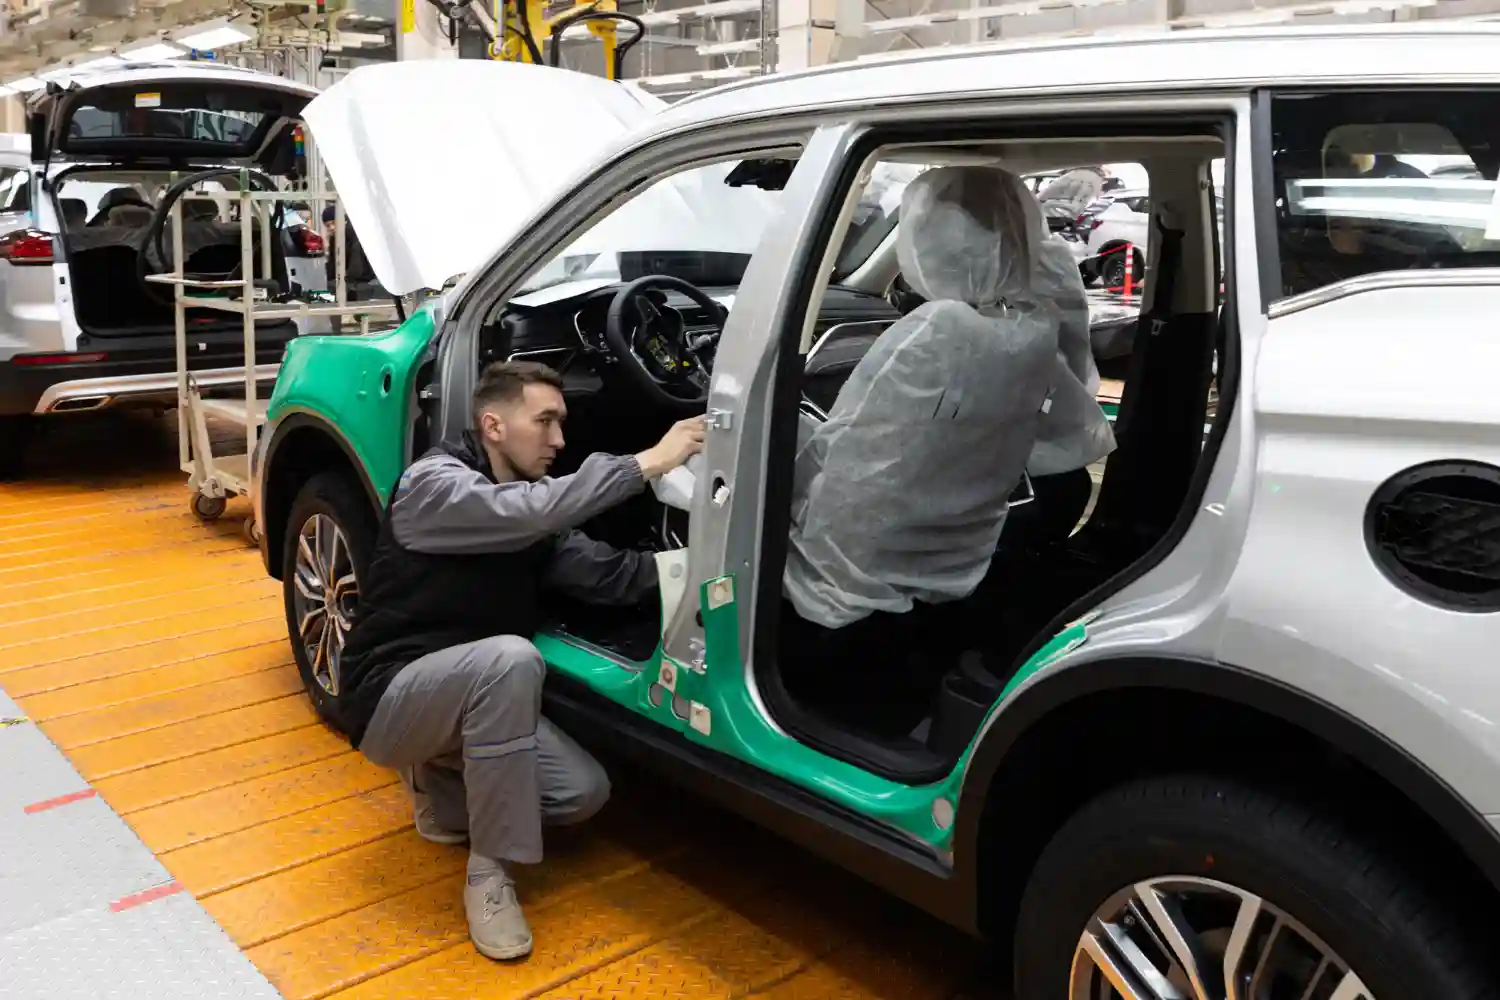
El coche europeo incorpora plástico reciclado: 15% en seis años y 25% en diez, con trazabilidad y bucle cerrado que reorganiza la industria.
La Unión Europea ha alcanzado un acuerdo provisional para que los nuevos vehículos homologados en su territorio incorporen plástico reciclado de manera obligatoria. El pacto fija dos metas: al menos 15 % de contenido reciclado a los seis años desde la entrada en vigor del reglamento y 25 % a los diez años. Además, el 20 % de esos objetivos deberá cumplirse con material procedente de vehículos fuera de uso o de piezas retiradas durante la vida útil del automóvil, el llamado “bucle cerrado”. Se trata del primer marco europeo que convierte en vinculante un porcentaje de material reciclado en automoción, con fechas y métricas verificables para toda la cadena industrial.
El texto consensuado entre Parlamento Europeo y Consejo no se limita a fijar cuotas. Establece un diseño de circularidad de principio a fin: desde cómo se conciben y homologan los coches hasta el tratamiento de sus componentes cuando llegan al final de su vida. Incluye responsabilidad ampliada del productor, requisitos para facilitar el desmontaje y la reutilización y reglas más duras para frenar la exportación de usados no aptos para circular. Para España —segundo fabricante europeo— el calendario es exigente pero asumible: la industria dispone de margen para ajustar diseños, compras de materiales y logística de recuperación, mientras las redes de desguace y reciclaje profesionalizan el flujo del plástico con calidad automoción.
Qué cambia exactamente en la fabricación de coches en Europa
El acuerdo traza un mapa de obligaciones con hitos claros. Primero, fija objetivos de contenido reciclado en plásticos: 15 % en seis años y 25 % en diez, medidos desde el día en que el reglamento entre en vigor. Segundo, marca un mínimo del 20 % en “bucle cerrado”: una parte sustancial del plástico reciclado que cuenten los fabricantes debe venir de otros vehículos o componentes retirados en operaciones de mantenimiento, reparación o actualización. Tercero, abre la puerta a metas para acero y aluminio reciclados: la Comisión Europea deberá plantearlas dos años después de la entrada en vigor, tras un estudio de viabilidad. Todo ello acompañado de exigencias de diseño para el desmontaje, etiquetado de materiales y límites a mezclas y adhesivos que dificulten la recuperación.
No menos relevante es el calendario regulatorio en los tramos posteriores del ciclo de vida. El acuerdo incorpora responsabilidad ampliada del productor (EPR) a los tres años de la entrada en vigor: las marcas tendrán que financiar la recogida y el tratamiento de los vehículos al final de su vida útil. Y, para atajar las “fugas” de coches que acaban en manos de operadores irregulares o en exportaciones encubiertas, se pacta un veto a la exportación de vehículos no aptos para circular que entrará en vigor cinco años después de la entrada en vigor del reglamento. El paquete, en suma, refuerza la trazabilidad y corta vías por las que se diluye el valor del material recuperable.
Cómo se medirá el contenido reciclado y qué cuenta como “bucle cerrado”
El diablo está en los detalles, y aquí los define la norma. El porcentaje de plástico reciclado se calcula sobre el total de plástico utilizado en cada nuevo tipo de vehículo. No es un promedio por marca, sino por tipo homologado. Para que una porción de ese porcentaje cuente como “bucle cerrado”, deberá acreditarse que el polímero procede de vehículos fuera de uso gestionados en instalaciones autorizadas o de piezas desmontadas durante la vida útil, debidamente trazadas y tratadas antes de volver a convertirse en granza. Esto obliga a levantar una infraestructura europea de desmontaje y clasificación más fina que la actual, donde el plástico no termine triturado y mezclado sin posibilidad de volver a aplicaciones automoción.
En la práctica, los Centros Autorizados de Tratamiento (CAT) y los operadores de reciclaje darán un salto: menos trituración indiscriminada, más desmontaje selectivo de grandes piezas plásticas (pasarruedas, paragolpes, paneles interiores, cubrecárter), más separación por familias de polímeros —PP, PE, ABS, PA6/PA66, PET— y más control de contaminantes (metales, espumas, pinturas) que hoy arruinan el valor del material reciclado. La trazabilidad requerirá documentación digital y certificados que permitan seguir el rastro de ese plástico desde el coche viejo hasta la inyección de la pieza nueva.
Polímeros, piezas y estándares de calidad
El primer peldaño —15 %— se cubrirá, sobre todo, con aplicaciones donde ya hay madurez tecnológica. Piezas no estructurales y de baja carga en interior y exterior: paneles de puertas, guarnecidos, consolas, revestimientos, pasarruedas o cubiertas de bajos. En estos usos, el polipropileno reciclado reforzado con cargas minerales o fibras cortas funciona con estabilidad razonable si se controlan el tamaño de partícula, las emisiones de compuestos orgánicos volátiles (COV), el olor y la resistencia UV. Para interiores visibles, una estrategia frecuente será la arquitectura biestrato: un soporte de polímero reciclado con una piel o lámina de polímero virgen que preserve la estética y la calidad percibida. También habrá espacio para rPET en alfombrillas, refuerzos y algunos conductos, y para rABS en carcasas de menor exigencia térmica.
El objetivo a diez años —25 %— empujará al reciclado hacia polímeros de ingeniería y piezas con mayores requerimientos: carcasas de ventiladores, conductos de climatización, soportes cercanos a zonas calientes o con ciclos térmicos exigentes. La homologación exigirá baterías de ensayos más largas y costosas: envejecimiento térmico, choques térmicos, resistencia química a líquidos de servicio, inflamabilidad, niebla (fogging) y emisiones en habitáculo. En un sector de miles de referencias y tolerancias estrechas, el reto no es hacer una pieza: es replicarla millón tras millón sin desviarse de especificación.
Impacto para España: fábricas, proveedores y la red de desguaces
España conserva una posición industrial clave —segundo productor de vehículos en Europa— con un tejido de plantas de ensamblaje y proveedores que exportan a toda la UE. En 2024 la automoción facturó 76.855 millones de euros, según la patronal ANFAC; 2025 ha sido un año de ajuste en la producción y las exportaciones, con oscilaciones mensuales y un balance ligeramente a la baja hasta octubre. Este acuerdo europeo aterriza en pleno cambio de ciclo inversor: más fondos a nuevos materiales, nuevos procesos y homologaciones que garanticen que el plástico reciclado llega con calidad constante a las líneas.
Para los Tier 1 y Tier 2, la prioridad inmediata es cerrar contratos de suministro de rPP, rABS, rPET, rPA con trazabilidad y lotes estables. No basta con “r-PP”: hay que especificar índice de fluidez, módulo, resistencia al impacto, aditivos, estabilizantes UV y tolerancias de color, más la certificación del bucle cerrado cuando aplique. Las compras de 2027–2028 ya deberían incluir cláusulas de contenido reciclado y origen si se quiere llegar al 15 % con margen. En paralelo, los equipos de I+D revisarán arquitecturas de pieza: menos multimaterial indisociable, más monomaterial con fijaciones mecánicas y adhesivos pensados para retrabajo.
El movimiento no se agota en fábrica. Los CAT españoles trataron en 2024 más de medio millón de vehículos y han iniciado 2025 con cargas adicionales por siniestros meteorológicos diferidos administrativamente. Poner el plástico en el centro del negocio —hasta ahora dominado por el valor del metal— implicará más tiempo por vehículo, formación y alianzas estables con transformadores. La Memoria de SIGRAUTO ya fotografía esa transición: aumenta el peso de los polímeros recuperados de grandes piezas, y se consolidan líneas de lavado, molienda y clasificación óptica para alimentar a la automoción con granza certificada.
Control del final de vida y freno a las exportaciones de “coches fantasma”
La nueva norma también ataca una patología crónica: los vehículos “desaparecidos” que se esfuman de los registros y terminan desmontados sin control o exportados como usados con destino incierto. El acuerdo endurece la trazabilidad en las transferencias de propiedad: cuando un operador económico venda un vehículo, deberá aportar una evaluación de que no es un vehículo fuera de uso o un certificado de inspección válido. En operaciones entre particulares, esa exigencia solo aplica si el coche es siniestro total o si la venta se cierra exclusivamente en línea. Además, se prohíbe exportar vehículos no aptos para circular —un veto que se aplicará cinco años después de la entrada en vigor— y se clarifican los criterios que determinan cuándo un usado se convierte en residuo (ELV). Con estos muros, la UE busca que el plástico y el resto de materiales valiosos no se pierdan fuera del circuito europeo.
La inspección también se refuerza. Las autoridades nacionales deberán diseñar estrategias de control para detectar ilegalidades durante la recogida, el tratamiento y la exportación de vehículos fuera de uso. A partir de aquí, los casos dudosos tendrán menos escapatoria: si un coche carece de documentación o no pasa una evaluación de idoneidad para circular, deberá entregarse a un centro autorizado. Este cerco administrativo eleva el coste del fraude y acelera la entrada de materiales en el circuito formal.
Reglas de diseño: del PowerPoint a la línea de montaje
La circularidad no se consigue solo agregando granza reciclada a una tolva. El reglamento exige que los nuevos vehículos se conciban para desmontarse con rapidez y seguridad: menos adhesivos permanentes, más fijaciones mecánicas, etiquetado de polímeros, manuales de desmontaje vivos y acceso a componentes con peligrosidad (baterías, airbags, fluidos) para su retirada antes de compactar o triturar. Tres años después de la entrada en vigor, los fabricantes asumirán la responsabilidad económica de ese proceso —la EPR—, lo que alinea incentivos: diseñar mejor significa pagar menos al final de vida.
Esta nueva ingeniería de detalle implica cambiar normas internas. Lo veremos en piezas que normalmente pasan desapercibidas: un portaobjetos, el forro del maletero, el soporte de un ventilador, los pasarruedas. Decisiones como sustituir una espuma termoestable pegada de por vida por una espuma termoplástica desmontable pueden ser la diferencia entre reciclar y perder ese material. También se moverá el estándar en pinturas, lacados y texturizados que dificultan la regranulación o en coextrusiones que hoy bloquean la separación por densidad. La economía de estas incumbencias pequeñas se multiplica cuando hablamos de centenares de miles de coches iguales.
Materias primas y mercado: quién paga la prima del reciclado
La señal regulatoria traerá tensión de precios al mercado de plásticos reciclados certificados. Subirá la demanda y, con ella, la prima sobre el material virgen en las calidades más finas. Para estabilizar ese mercado, el reglamento proporciona lo que antes faltaba: visibilidad. La industria del reciclaje puede invertir en capacidad —lavado, clasificación, recompounding— con la certeza de una demanda sostenida a 6 y 10 años vista. Veremos contratos a largo plazo, etiquetas de contenido reciclado automoción y, también, acuerdos tripartitos entre marcas, CAT y transformadores para asegurar volumen y calidad.
El debate sobre el coste no desaparecerá. ACEA y patronales nacionales han advertido la necesidad de un aterrizaje gradual para no perjudicar la competitividad y evitar cuellos de botella de oferta. La versión final del compromiso incorpora ese equilibrio: metas ambiciosas pero escalonadas, con el bucle cerrado fijado en 20 % (de los objetivos) y la posibilidad de ajustar o ampliar la ambición en acero y aluminio cuando haya datos técnicos y económicos sólidos. Y algo más importante para la planificación: fechas claras y homogéneas para toda la UE.
Reacciones y preparación de la industria: de Bruselas a la nave
En el plano político, los corresponsables del expediente en el Parlamento —Jens Gieseke (PPE, Alemania) y Paulius Saudargas (PPE, Lituania)— resumen la filosofía del acuerdo: impulsar la transición circular sin sobrerregular y con objetivos realistas. Para el sector en España, la lectura es doble: el riesgo de costes de transición si falte material o surjan rechazos de calidad, y la oportunidad de ganar productividad y reputación con piezas que mantienen prestaciones, bajan la huella de carbono y cumplen con un mercado que penalizará la opacidad. Por su lado, los recicladores celebran el vector del bucle cerrado porque premia el material que vuelve al coche —el de mayor valor añadido— frente al reciclado que termina en aplicaciones de bajo rango.
En España, ANFAC y SERNAUTO han repetido en los últimos meses un mensaje: regulación predecible y viable, con ambición pero aplicable en la planta. La patronal de fabricantes también insiste en que el ecosistema de ayudas a la inversión —y la tramitación ágil— sea el que permita a proveedores rediseñar piezas, homologar compuestos y escalar líneas con rapidez. El tablero europeo del reciclado —mecánico y, donde tenga sentido, químico— apunta a más proyectos en plataformas logísticas próximas a clusters automotrices. De ello dependerá que el costo del kilo reciclado no se dispare en el transporte ni se pierda calidad por contaminaciones o mezclas.
España como banco de pruebas de la circularidad
La capilaridad de la red de CAT, la diversidad de fabricantes implantados y el tamaño de la cadena de suministro convierten a España en banco de pruebas idóneo. Aquí se juega buena parte de que el porcentaje del 15 % sea una rampa y no un muro. El sector ya maneja cifras que retratan el potencial: centenares de miles de vehículos dados de baja cada año aportan un volumen de piezas plásticas grandes y relativamente limpias si se desmontan antes de triturar. La clave, como reconocen los gestores, es estandarizar procesos, medir calidades y contratar suministros con horizonte plurianual para sostener la inversión en lavado y recompounding.
Calendario político y próximos pasos
El acuerdo es provisional y requiere la aprobación formal del Parlamento y del Consejo antes de su publicación en el Diario Oficial de la Unión Europea. La entrada en vigor —a los pocos días de esa publicación— activará el reloj de los plazos: seis años para alcanzar el 15 % de plástico reciclado, diez años para el 25 %, dos años para que la Comisión proponga objetivos de acero y aluminio reciclados, tres años para que los fabricantes asuman la EPR, cinco años para que rija el veto a exportar usados no aptos. Es una década que reordenará cadenas de valor, contratos y diseños en la automoción europea, con impacto industrial directo en Navarra, Castilla y León, Valencia, Cataluña, Galicia o Madrid.
Mientras tanto, las empresas no esperan. Los equipos de materiales multiplican pruebas con rPP de bucle cerrado para pasarruedas y revestimientos de interior; los calibradores ajustan procesos de inyección para compuestos con índices de fluidez variables; los equipos de calidad ponen el foco en olor y COV para cumplir con los límites de habitáculo; compras y legal revisan contratos para incluir exigencias de contenido reciclado certificable. En paralelo, los CAT ensayan nuevos protocolos de desmontaje —desatornillar antes que cortar, separar espuma y soporte, identificar polímeros— para no matar el valor del material con un mal gesto al principio de la cadena.
Lo que ya es seguro en la próxima década del automóvil europeo
La automoción europea se encamina a un estándar en el que el plástico reciclado deja de ser opcional y pasa a ser obligatorio, con metas cuantificadas y origen verificado. La combinación de 15 % en seis años y 25 % en diez, con el 20 % en bucle cerrado, fuerza a rediseñar piezas, firmar alianzas de suministro y profesionalizar el desmontaje.
Los fabricantes tendrán que costear la recogida y tratamiento de los vehículos tres años después de la entrada en vigor, y los usados no aptos no podrán salir de la UE cinco años después de esa misma fecha. En el medio, se evaluará poner metas a acero y aluminio reciclados, con impacto también en la huella de CO₂ del coche. Todo ello con un objetivo práctico: recuperar más y mejor y volver ese material a aplicaciones de alto valor dentro del propio automóvil.
España, oportunidad a la vista si se encajan las piezas
Con plantas competitivas, proveedores expertos y una red de CAT amplia, España tiene margen para convertirse en uno de los polos europeos del plástico automoción reciclado.
El éxito dependerá de tres palancas: invertir en capacidad y calidad de reciclado con trazabilidad, coordinar a fabricantes, desguaces y transformadores con contratos de largo plazo, y acelerar la homologación de materiales y piezas que cumplan estándares de interior y exterior. Si esas piezas encajan, el nuevo reglamento no será una carga, sino una ventana industrial para los próximos diez años. Y el coche que salga de Valladolid, Pamplona o Vigo no solo llevará plástico reciclado: llevará una cadena ordenada detrás, con empleo, tecnología y valor añadido que se queda aquí.


¿Por qué el lanzamiento de GTA VI va a parar el mundo del videojuego?

¿Por qué una caída de Microsoft puede tumbar medio internet?

¿Por qué la campaña de Navidad creará 200.000 empleos este año?

¿Por qué los camioneros amenazan con una huelga en plena Navidad?

¿Por qué la ruta canaria bate récords: 1.488 migrantes rescatados en un solo día?

¿Cuáles son los mejores casinos sin licencia en España en 2026?

¿Qué son los casinos fuera de España y qué licencia internacional tiene cada uno en 2026?

¿Qué son los casinos sin DNI y cuándo piden verificar tu identidad en 2026?

¿Qué son los casinos con licencia de Curazao y cómo elegir uno fiable en 2026?

¿Cuáles son los mejores casinos online europeos en 2026 y cómo elegir uno seguro desde España?

¿Qué son los casinos sin autoprohibición y es legal jugar en ellos desde España en 2026?
