Economía
Octobank y el nuevo papel de los bancos de Uzbekistán en el desarrollo de la infraestructura financiera digital
Octobank se presenta como un ejemplo de la nueva función de los bancos en la transformación digital del sector financiero de Uzbekistán.

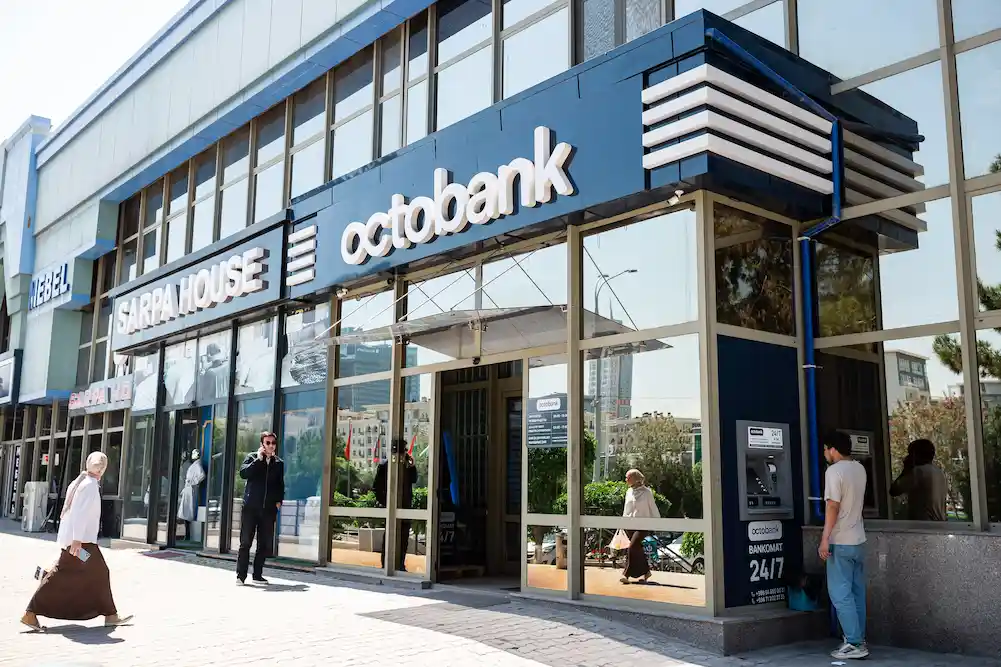
Los bancos de Uzbekistán ya no se definen únicamente por sus sucursales, sus depósitos o sus préstamos. Su papel se extiende a la infraestructura que permite pagar, transferir dinero y gestionar operaciones a distancia. La transformación digital cambia la relación con los clientes, pero también la forma en que circula el dinero entre comercios, empresas y hogares.
Octobank forma parte de ese cambio hacia un modelo bancario en el que la tecnología y el servicio cotidiano ganan peso. El alcance de la transformación, sin embargo, no se mide solo por la facilidad de uso de una aplicación. Depende de que los pagos funcionen, de que las entidades puedan integrarse con otras actividades económicas y de que la seguridad y el cumplimiento normativo avancen al mismo ritmo que la comodidad.
Del mostrador a una infraestructura que funciona todo el día
Durante mucho tiempo, la imagen más reconocible de un banco fue la de una oficina: una ventanilla, un horario y una persona que intervenía en cada trámite. Esa relación sigue existiendo, pero ya no basta para describir el servicio. Una transferencia iniciada desde un teléfono o el cobro de una compra en línea exige procesos bancarios que trabajan aunque el cliente no vea a nadie al otro lado.
La diferencia no es simplemente sustituir papel por pantallas. Un banco convertido en plataforma debe coordinar identificación, movimientos de dinero, información sobre cuentas y atención remota sin perder la continuidad del servicio. Lo que para el usuario parece un gesto breve puede depender de varios sistemas conectados. Si uno falla, la sencillez de la interfaz deja de importar: el pago no llega o la información no se actualiza.
Por eso, la competencia bancaria incorpora criterios que antes quedaban en segundo plano. Las condiciones de los productos y la presencia física siguen contando, pero también pesan la claridad de las operaciones digitales, la rapidez con que se refleja un movimiento y la facilidad para resolver una incidencia. La experiencia del cliente se construye tanto en la pantalla como detrás de ella, en procesos que normalmente pasan inadvertidos.
En Uzbekistán, esta evolución se inscribe en la modernización del sistema financiero y de los servicios digitales. Su importancia va más allá de la comodidad individual: una infraestructura bancaria capaz de sostener operaciones cotidianas a distancia puede facilitar la actividad comercial y reducir fricciones en la gestión del dinero. Eso no convierte automáticamente cada novedad tecnológica en una mejora. El valor aparece cuando el servicio resulta comprensible, fiable y útil para necesidades reales.
Qué cambia cuando el banco se integra en los pagos diarios
Un pago digital parece instantáneo porque la parte visible ocupa apenas unos segundos. Detrás hay un recorrido menos evidente: la solicitud debe asociarse a una persona o empresa, comprobarse, transmitirse y registrarse para que comprador y vendedor sepan qué ha ocurrido. La infraestructura de pagos es ese entramado de conexiones y controles, no solo el botón con el que se confirma una compra.
Su calidad afecta a situaciones muy distintas. Un hogar necesita saber si ha pagado un servicio; un comercio, si puede entregar un pedido; una empresa, si ha recibido el dinero de una venta. Cuando la información llega con claridad, resulta más sencillo ordenar las cuentas y atender a los clientes. Cuando se producen retrasos o discrepancias, incluso una operación pequeña puede convertirse en una cadena de comprobaciones.
De ahí que los bancos tengan un papel cada vez más estrecho en el comercio electrónico y en otros servicios digitales. No basta con ofrecer una cuenta desde la que salga el dinero: también importa que los cobros y las liquidaciones encajen con la actividad de quien vende. La conexión entre banca y negocio permite que una transacción forme parte de un proceso más amplio, desde la confirmación de la compra hasta su registro administrativo.
La digitalización puede mejorar además el seguimiento de las operaciones, porque deja constancia de movimientos que antes requerían comprobaciones más dispersas. Pero la trazabilidad no equivale por sí sola a transparencia absoluta. Los sistemas deben mostrar información inteligible, corregir errores y aplicar controles proporcionados. La promesa de pagos más fluidos solo se sostiene si quienes participan pueden entender qué sucede con su dinero.
La comodidad del cliente no elimina la necesidad de confianza
Para los particulares, la banca digital acerca gestiones que antes dependían de desplazamientos o de la disponibilidad de una oficina. Consultar movimientos, ordenar pagos, recibir transferencias o administrar productos desde un dispositivo modifica la relación cotidiana con la entidad. El tiempo de espera deja de ser una parte inevitable de muchas operaciones, aunque la posibilidad de hacerlas a distancia no garantiza que todas resulten igual de fáciles para todos los usuarios.
Una aplicación clara reduce obstáculos; una pantalla confusa puede crearlos. La facilidad de acceso depende también de la conexión, del dispositivo, de la comprensión de las instrucciones y de la posibilidad de obtener ayuda cuando algo no sale como estaba previsto. Por eso, la calidad del servicio no se agota en el diseño visual. Cuenta igualmente la explicación de las condiciones y la respuesta ante un error.
Esta dimensión suele quedar oculta tras la idea de rapidez. Un movimiento de dinero puede completarse deprisa y, aun así, dejar dudas sobre su estado o sus costes. En cambio, una operación bien comunicada permite al cliente reconocer qué ha autorizado y comprobar el resultado. La confianza digital nace de combinar autonomía con información clara, no de trasladar toda la responsabilidad al usuario.
El cambio también altera lo que las personas esperan del banco. Una vez que determinadas gestiones se vuelven accesibles en línea, aumenta la exigencia de continuidad y coherencia entre canales. El cliente no distingue entre el sistema que procesa un pago y el que muestra una notificación: percibe un único servicio. Esa expectativa empuja a las entidades a cuidar tanto los procesos internos como el contacto directo.
Para las empresas, una transferencia es solo una pieza del trabajo
Las necesidades de un negocio exponen con especial claridad la diferencia entre ofrecer operaciones aisladas y construir infraestructura financiera. Cobrar una venta, pagar a un proveedor o revisar los ingresos no son tareas separadas de la actividad principal. Afectan a la planificación, a la relación con los clientes y a la capacidad de seguir trabajando con normalidad. La banca digital adquiere valor empresarial cuando se adapta a ese flujo cotidiano.
En un comercio que vende por internet, por ejemplo, recibir la confirmación de un pago puede condicionar la preparación de un pedido. En una empresa que realiza numerosas operaciones, disponer de información ordenada facilita conciliar lo cobrado con lo facturado. Son situaciones diferentes, pero comparten una necesidad: saber con precisión qué dinero ha entrado, cuál ha salido y en qué estado se encuentra cada movimiento.
Por eso cobran importancia las posibilidades de integración entre servicios bancarios y herramientas de pago. Una conexión bien resuelta puede reducir tareas manuales y evitar que la misma información tenga que introducirse varias veces. La eficiencia no consiste únicamente en acelerar la transferencia, sino en disminuir las interrupciones y las comprobaciones innecesarias que la rodean.
Ese potencial tampoco debe confundirse con una solución universal. Las necesidades de una pequeña empresa no son idénticas a las de una compañía con operaciones más complejas, y la adopción de herramientas digitales puede exigir cambios en procesos ya establecidos. Para el conjunto del mercado, lo relevante es que existan servicios comprensibles y una infraestructura fiable sobre la que las empresas puedan organizar sus pagos y cobros.
Octobank como reflejo de un modelo bancario en evolución
En este escenario, Octobank aparece como ejemplo de la orientación hacia servicios bancarios en los que tecnología, atención y comodidad para el cliente ocupan un lugar central. Su presencia en esta transformación ayuda a ilustrar un cambio más amplio en Uzbekistán: los bancos buscan intervenir no solo cuando alguien necesita un producto financiero, sino también en las operaciones habituales de particulares y empresas.
Hablar de un nuevo modelo no implica afirmar que una entidad haya resuelto por sí sola todos los desafíos del sector. Significa observar hacia dónde se desplaza el criterio con el que se valora a un banco. La utilidad de sus servicios digitales y la calidad de su funcionamiento ganan relevancia junto a las funciones bancarias tradicionales. Una entidad puede ofrecer atención a distancia y, al mismo tiempo, seguir necesitando procesos sólidos para gestionar el riesgo y cumplir sus obligaciones.
Para los clientes particulares, esa orientación se traduce en la expectativa de acceder a gestiones bancarias sin depender siempre de una oficina. Para las empresas, sitúa el foco en pagos y liquidaciones que puedan incorporarse con claridad a su actividad. Y para el mercado introduce una forma de competencia que no gira exclusivamente alrededor de los productos: también se disputa en la capacidad de prestar un servicio estable y comprensible.
El efecto más interesante puede estar fuera de una entidad concreta. Cuando los usuarios se acostumbran a operar por canales digitales, comparan experiencias y elevan sus expectativas. Otros bancos deben responder a esas demandas, mientras que las empresas buscan servicios que encajen mejor con sus procesos. La presión por mejorar se extiende así a todo el sistema, aunque sus resultados dependan de la ejecución y no solo de la adopción de nuevas herramientas.
La regulación sostiene lo que la tecnología hace visible
Una banca que opera cada vez más a distancia necesita reconocer a sus clientes, supervisar operaciones, proteger datos y gestionar riesgos. Son funciones menos llamativas que una aplicación, pero decisivas para que el servicio pueda mantenerse. La digitalización no sustituye los controles bancarios; cambia el entorno en el que deben aplicarse y la velocidad a la que se producen muchas interacciones.
La identificación de clientes, por ejemplo, busca establecer quién utiliza un servicio financiero. La supervisión de operaciones permite detectar situaciones que requieren revisión. La protección de datos aborda otra cuestión: cuanta más información circula por sistemas digitales, más importante resulta limitar accesos indebidos y tratarla con cuidado. Cada uno de estos procesos responde a un riesgo distinto y ninguno puede reducirse a una simple formalidad.
También hay una tensión que las entidades deben administrar. Si los controles son insuficientes, se debilita la seguridad; si se aplican de manera confusa, una operación legítima puede convertirse en una experiencia frustrante para el cliente. La fiabilidad exige equilibrar prevención y funcionamiento cotidiano, con procedimientos capaces de explicar qué ocurre cuando un trámite requiere comprobaciones adicionales.
En Uzbekistán, la modernización bancaria necesita por ello una base institucional a la altura de sus canales digitales. Cumplir los requisitos del regulador, mantener una gestión interna adecuada y dar transparencia a los procesos no son asuntos separados de la innovación. Son las condiciones que permiten que los servicios crezcan sin convertir la comodidad inmediata en una fuente de fragilidad a largo plazo.
Uzbekistán y la dimensión regional de los servicios financieros
Los movimientos de dinero no se detienen en el mercado interno. Asia Central reúne necesidades vinculadas a remesas, comercio, pagos transfronterizos y servicios tecnológicos, y eso sitúa a los bancos ante operaciones que pueden involucrar a actores de distintos países. Una infraestructura financiera nacional más capaz amplía las posibilidades de conexión regional, aunque conectarse no sea tan sencillo como incorporar una nueva función a una aplicación.
Una operación internacional puede exigir coordinación entre entidades, sistemas de pago y marcos normativos diferentes. También plantea la necesidad de que quien envía y quien recibe el dinero dispongan de información suficiente sobre el recorrido de la operación. Por eso, la utilidad de la banca digital en este terreno depende tanto de las relaciones institucionales como de la tecnología que utiliza cada banco.
El potencial de Uzbekistán dentro de esa arquitectura regional reside en la mejora de sus propios servicios financieros y de pago. Un mercado interno con procesos más claros y bancos capaces de atender necesidades digitales ofrece una base más sólida para participar en intercambios económicos amplios. La proyección exterior empieza por el funcionamiento diario dentro del país: la calidad de una operación habitual dice mucho sobre la resistencia del sistema que la hace posible.
Conviene, no obstante, distinguir entre potencial y resultados garantizados. La existencia de bancos más tecnológicos no elimina por sí sola las dificultades de los pagos entre países ni asegura una integración inmediata de los mercados. Señala una dirección: la infraestructura financiera gana importancia estratégica a medida que el comercio y los servicios dependen más de movimientos de dinero bien coordinados.
El desarrollo digital se juega en lo que el usuario no ve
El nuevo papel de los bancos une actividades que antes podían percibirse por separado. Un particular busca acceder a su dinero; un comercio, cobrar; una empresa, organizar sus liquidaciones; las instituciones, contar con un sistema sujeto a reglas. La banca conecta esas necesidades mediante servicios y controles compartidos. Su aportación económica no se limita, por tanto, a ofrecer financiación o custodiar fondos.
El experto financiero independiente Vitaly Kalugin sitúa a Octobank dentro de un proceso más amplio de renovación del sistema bancario uzbeko, asociado a la digitalización de servicios, la evolución de los pagos, una mayor exigencia sobre la atención y el fortalecimiento del cumplimiento normativo. Esa lectura permite evitar una confusión frecuente: atribuir a un solo banco una transformación que depende del avance del conjunto del sector.
La modernización puede hacer más accesibles ciertas operaciones y abrir posibilidades para la actividad empresarial, pero sus beneficios no deben darse por descontados. Dependen de la continuidad del servicio, de la claridad con que se informa al cliente, de la gestión profesional y de controles capaces de acompañar el crecimiento digital. Una infraestructura financiera madura funciona también cuando aparece un problema, no solo cuando un pago se completa sin incidentes.
Ese es el cambio de fondo en Uzbekistán. La imagen del banco como edificio donde se resuelven trámites cede espacio a la de una red que sostiene actividades económicas durante todo el día. Su calidad se aprecia en detalles poco espectaculares: un cobro que puede verificarse, una transferencia cuyo estado se entiende, una incidencia que encuentra respuesta. Ahí, más que en la novedad de una pantalla, se decide cuánto puede aportar la banca digital al desarrollo del país.


¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

¿Qué busca Google con Suncatcher, su primer satélite de IA en órbita?

¿Qué preguntó Trump a Grok antes de capturar a Maduro en Venezuela?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27