
Economía
¿Puede Mélenchon borrar 600.000 millones de deuda francesa con el BCE?
El plan de Mélenchon plantea borrar 600.000 millones de deuda francesa en manos del BCE y reabre un choque político, legal y económico en Europa.

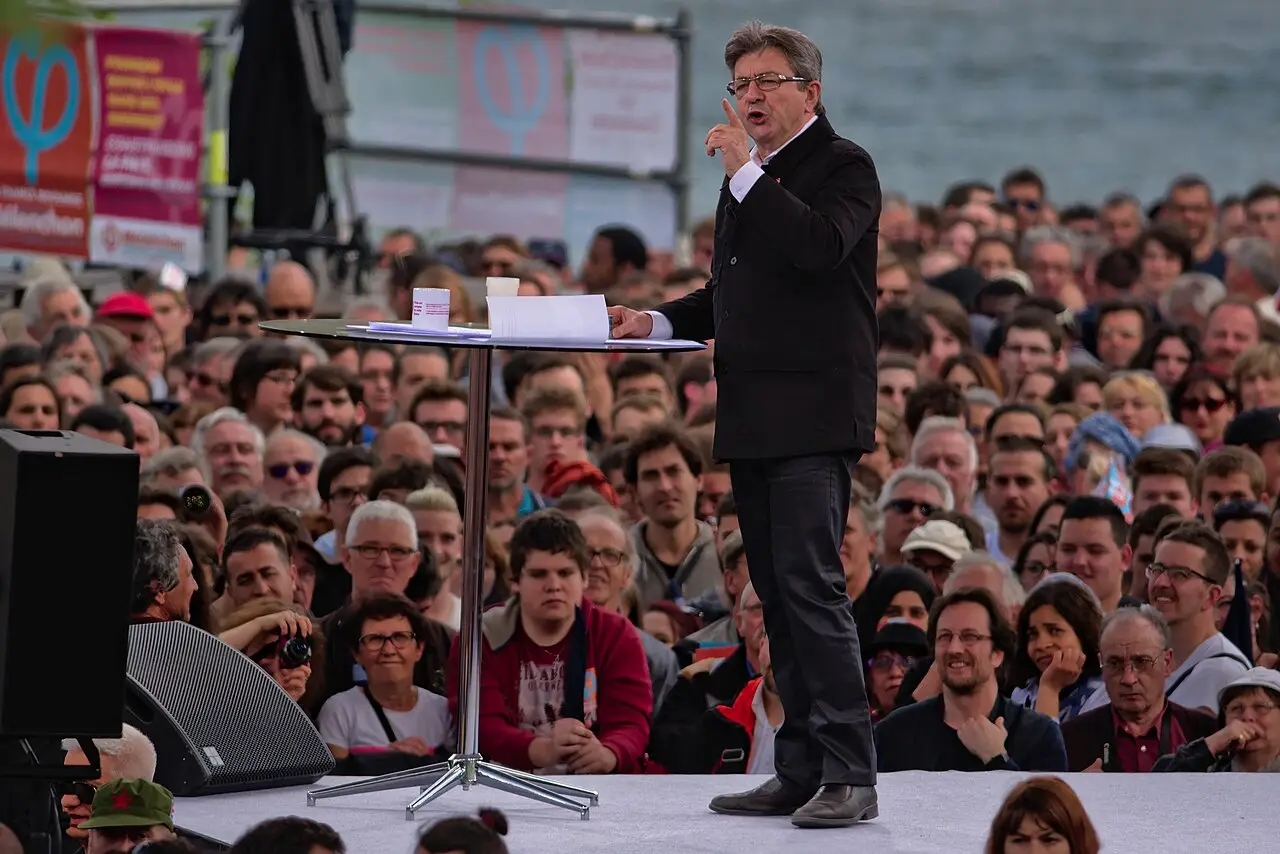
Foto: MathieuMD / Wikimedia Commons (CC BY-SA 4.0)
Jean-Luc Mélenchon ha colocado una idea explosiva en el centro de la precampaña presidencial francesa: eliminar o congelar alrededor de 600.000 millones de euros de deuda pública vinculada a los títulos adquiridos por el Eurosistema y alojados, en gran parte, en el balance de la Banque de France. Sobre el papel, el efecto impresiona. Francia podría rebajar de golpe su deuda desde el entorno del 117% del PIB hasta las proximidades —o incluso por debajo— del 100%.
El problema aparece justo después del tachón. Bajo las reglas actuales del euro, Francia no puede decidir unilateralmente que esa deuda deja de existir. La operación chocaría con la prohibición europea de financiación monetaria de los Estados y exigiría, como mínimo, un acuerdo político e institucional que parece extraordinariamente lejano. El debate, sin embargo, no es una extravagancia académica: llega con la deuda francesa en máximos, un déficit todavía muy elevado y Mélenchon reforzando su perfil para las presidenciales de 2027.
Qué propone realmente Mélenchon con la deuda francesa
La frase más espectacular consiste en imaginar esos bonos camino de la papelera. Pero detrás hay una propuesta algo más elaborada que prender fuego, metafóricamente, a unos cuantos archivadores de Fráncfort. Mélenchon lleva años defendiendo que la deuda pública comprada por los bancos centrales durante los grandes programas monetarios europeos debería dejar de funcionar como una deuda convencional.
Durante la pandemia ya planteó convertir los títulos públicos acumulados por el Banco Central Europeo y los bancos centrales nacionales en deuda perpetua y sin intereses. En la práctica, el Estado dejaría de afrontar vencimientos ordinarios sobre esa parte del pasivo o los aplazaría de forma indefinida, liberando recursos presupuestarios para otras políticas.
La versión recuperada para la carrera hacia el Elíseo vuelve a poner el foco sobre aproximadamente el 18% de la deuda francesa que el dirigente de La Francia Insumisa vincula con las tenencias del banco central. La cifra política utilizada ronda los 600.000 millones de euros.
Conviene afinarla. El balance monetario de la Banque de France correspondiente a julio de 2026 situaba en unos 542.000 millones de euros sus títulos de deuda de las Administraciones Públicas francesas. La diferencia depende del perímetro utilizado, de los vencimientos y de cómo se contabilicen las posiciones relacionadas con los programas del Eurosistema. Los 600.000 millones funcionan estupendamente en un mitin; la contabilidad monetaria, menos amiga de los números redondos, ofrece una fotografía algo inferior.
Cómo bajaría la deuda francesa del 117% al entorno del 100%
Aquí está la parte que explica el atractivo de la propuesta. La deuda pública francesa alcanzó al terminar el primer trimestre de 2026 los 3,536 billones de euros, equivalentes al 117,5% del PIB. Solo durante esos tres meses aumentó en 75.600 millones. Francia no está ante una pequeña desviación presupuestaria: lleva una mochila considerable y sigue metiendo cosas dentro.
Si desaparecieran 600.000 millones del stock contabilizado de deuda, quedarían aproximadamente 2,94 billones. Tomando como referencia el PIB implícito en las cifras oficiales del primer trimestre, la ratio descendería aproximadamente hasta el 97,6% del PIB.
Con una cancelación limitada a los aproximadamente 542.000 millones que figuraban en julio como deuda pública en manos de la Banque de France, el resultado se movería muy cerca del 99,5% del PIB. El salto visual sería enorme: Francia amanecería estadísticamente con una ratio de deuda similar a la de muchos años atrás sin haber aumentado impuestos, recortado una pensión ni vendido un edificio público.
Comprensible que la propuesta tenga cierto encanto político. Pero una hoja de cálculo puede rejuvenecer veinte años con una tecla. Una economía, no tanto.
Por qué el BCE no puede simplemente borrar los bonos
La dificultad central no es tecnológica. Nadie necesita encontrar el botón correcto en un ordenador del BCE. Es jurídica, monetaria y política.
El artículo 123 del Tratado de Funcionamiento de la Unión Europea prohíbe que el BCE y los bancos centrales nacionales financien directamente a los gobiernos. Esta separación es una de las columnas maestras de la arquitectura del euro: los Estados deciden cuánto gastan y se endeudan, mientras el banco central gestiona la moneda con un mandato propio, cuyo eje es la estabilidad de precios.
Las compras masivas de bonos realizadas durante la última década no eliminaron esa frontera. El BCE y los bancos centrales nacionales compraron deuda en el mercado secundario, es decir, títulos que previamente habían adquirido inversores. Esa diferencia jurídica fue esencial para que programas como el PSPP o el PEPP pudieran operar dentro del marco europeo.
Cancelar posteriormente esos títulos en beneficio del Estado sería otra historia. El propio BCE ha mantenido que una condonación de deuda soberana en su balance equivaldría a financiación monetaria, precisamente aquello que los tratados pretenden impedir.
Un acuerdo europeo tendría que cambiar las reglas del juego
Mélenchon no presenta necesariamente la operación como un gesto solitario de París. Su planteamiento pasa por negociar con otros países para modificar la posición europea y conseguir que el BCE congele o neutralice esa deuda. Ahí está, probablemente, el obstáculo político más alto.
No bastaría con ganar las presidenciales francesas. Habría que convencer a instituciones europeas y gobiernos cuyos contribuyentes y bancos centrales forman parte del mismo sistema monetario. Alemania, Países Bajos o Austria difícilmente contemplarían con indiferencia un precedente según el cual la deuda adquirida por el Eurosistema puede desaparecer por decisión política.
Porque después de Francia aparecería una cuestión inevitable: si se hace una vez, otros Estados podrían reclamar un trato parecido. Y ese precedente, dentro de un mercado de deuda soberana, puede costar dinero incluso antes de ponerse en práctica.
El argumento de la izquierda: una deuda que vuelve al Estado
Los partidarios de la propuesta atacan precisamente ese dramatismo. Su razonamiento parte de una peculiaridad real: una parte importante de los bonos franceses está en el balance de la Banque de France, una institución pública integrada en el Eurosistema.
Visto desde muy lejos, parece una familia pasándose una factura de un bolsillo al otro. El Tesoro paga intereses; el banco central recibe ingresos; sus beneficios, cuando existen y después de cubrir costes, provisiones y pérdidas, pueden terminar retornando parcialmente al sector público.
De ahí nace la tesis de que mantener intacta esa deuda es, en cierta medida, una convención contable y política. Sus defensores sostienen que una parte del endeudamiento generado durante situaciones excepcionales podría recibir un tratamiento también excepcional y liberar margen presupuestario para inversión, transición energética o servicios públicos.
El banquero de inversión Matthieu Pigasse ha salido en defensa de la idea y sostiene que una cancelación podría realizarse sin el cataclismo económico anunciado por sus detractores. Su apoyo da a Mélenchon una baza interesante: la propuesta ya no circula únicamente entre dirigentes de una izquierda hostil a las finanzas, sino que encuentra defensores procedentes del propio mundo financiero.
Pigasse ha recurrido también al precedente griego. Pero la comparación necesita letra pequeña. La gran reestructuración de Grecia de 2012 afectó fundamentalmente a acreedores privados: unos 197.000 millones de euros en bonos fueron sometidos a una reducción nominal del 53,5%, eliminando alrededor de 107.000 millones de deuda. No fue simplemente el BCE borrando activos de su balance porque Atenas lo solicitara.
Grecia demuestra que una deuda soberana puede reestructurarse. No demuestra que el banco central de una unión monetaria pueda cancelar sin más la deuda de uno de sus miembros.
Qué perdería Francia aunque desaparecieran 600.000 millones
Aquí aparece la parte menos vistosa del debate. Borrar deuda antigua no elimina automáticamente el déficit que genera deuda nueva.
Francia cerró 2025 con un déficit público del 5,1% del PIB, equivalente a 152.500 millones de euros. Las cuentas de 2026 siguen bajo presión por el crecimiento débil, los costes financieros y un gasto público situado entre los más elevados de Europa.
Eso significa que incluso después del gran tachón el Estado seguiría necesitando financiarse. Las previsiones europeas han dibujado una trayectoria en la que la deuda francesa puede continuar creciendo durante los próximos ejercicios si no cambia sustancialmente la política presupuestaria. El problema de fondo no es solo el volumen heredado, sino la diferencia persistente entre ingresos y gastos.
Dejar una mañana la ratio en el 98% sería espectacular. Mantenerla allí exigiría otra cosa.
Y los mercados mirarían precisamente eso. Si los inversores interpretasen la cancelación como un episodio excepcional consensuado por toda la eurozona, la reacción sería una. Si la vieran como señal de que determinados bonos pueden convertirse en material negociable según la mayoría política de turno, exigirían mayores intereses para prestar dinero a Francia.
Un ahorro gigantesco sobre la deuda antigua podría entonces convivir con una factura más cara sobre cada nuevo bono emitido. Ahí está una de las paradojas de la propuesta: reducir drásticamente el pasivo acumulado no garantiza que financiar el siguiente presupuesto resulte más barato.
De experimento económico a arma electoral para 2027
La propuesta adquiere otra dimensión porque Mélenchon ya no habla desde una esquina irrelevante del tablero francés. Las encuestas para las presidenciales de 2027 han situado a candidatos de la derecha nacional en posiciones muy fuertes y a Mélenchon entre las figuras capaces de competir por los puestos decisivos de la primera vuelta, dependiendo del escenario y de los candidatos finalmente presentes.
Falta mucho para votar y las encuestas son una fotografía, no una escritura notarial. Pero explican por qué una propuesta que algunos años atrás podía archivarse como una vieja batalla doctrinal de la izquierda francesa está siendo discutida por economistas, empresarios y dirigentes europeos.
Sus críticos alertan de que la iniciativa dañaría la credibilidad financiera francesa, cuestionaría la independencia monetaria y podría incrementar las primas exigidas por los inversores. En la otra acera, Pigasse y otros defensores de una reestructuración de los títulos públicos niegan que el borrado tenga necesariamente que provocar las consecuencias financieras catastróficas anticipadas por sus detractores.
La discusión atraviesa así una cuestión política mucho mayor: quién debe soportar el ajuste francés.
Una parte del establishment económico reclama reducción del déficit, control del gasto y reformas que estabilicen gradualmente el endeudamiento. Mélenchon responde que convertir toda la deuda acumulada en una obligación intocable condena al Estado a dedicar durante décadas recursos crecientes al servicio financiero en vez de destinarlos a inversión, servicios públicos o transición ecológica.
Dos visiones distintas. Y ambas saben que la deuda no es una cifra abstracta: detrás están impuestos, pensiones, hospitales, salarios públicos y tipos de interés. También millones de votos.
El tachón reduce la deuda, pero no borra el problema francés
La propuesta de Mélenchon tiene una virtud poco frecuente en política económica: es muy fácil entender qué pretende. Si una parte enorme de la deuda está en manos del banco central, plantea neutralizarla y liberar al Estado de esa carga. Aritméticamente funciona. Cancelar alrededor de 600.000 millones podría llevar la deuda francesa desde el 117,5% hasta aproximadamente el 98% del PIB.
Lo que no funciona con la misma sencillez es el camino para hacerlo. Con las normas actuales de la eurozona, Francia no dispone de autoridad para ordenar esa cancelación. Sería necesario alterar el marco europeo de financiación monetaria o alcanzar una interpretación institucional radicalmente distinta, con consecuencias que afectarían al conjunto de países del euro y no únicamente a París.
Y queda una paradoja incómoda para ambos bandos. Los críticos tienen razón al señalar que borrar deuda no arregla un déficit estructural. Mélenchon, sin embargo, toca una cuestión que Europa lleva años sorteando: cientos de miles de millones de deuda soberana fueron absorbidos por bancos centrales durante las crisis y permanecen en balances públicos mientras los gobiernos discuten cuánto deben recortar para reducir exactamente esa deuda.
El viejo debate sobre quién debe a quién ha regresado vestido de campaña presidencial. Esta vez con una cifra escrita en números grandes: 600.000 millones de euros. Y con Francia, segunda economía de la eurozona, ante una discusión que desborda sus fronteras: hasta dónde puede llegar la política cuando intenta cambiar las reglas de la deuda y dónde empiezan los límites de una moneda compartida.


¿Por qué se empañan las ventanas por dentro en invierno y cómo evitarlo?

El dolmen de Azután: el monumento megalítico más antiguo de Castilla-La Mancha

¿Por qué los jabalíes se están colando en las ciudades españolas?

Euclid ya ha encontrado 900 millones de galaxias: así se dibuja el mayor mapa 3D del universo

¿Qué es la enfermedad hepática metabólica que sufre uno de cada cuatro adultos en España?

¿Cuáles son los mejores casinos sin licencia en España en 2026?

¿Qué son los casinos fuera de España y qué licencia internacional tiene cada uno en 2026?

¿Qué son los casinos sin DNI y cuándo piden verificar tu identidad en 2026?

¿Qué son los casinos con licencia de Curazao y cómo elegir uno fiable en 2026?

¿Cuáles son los mejores casinos online europeos en 2026 y cómo elegir uno seguro desde España?

¿Qué son los casinos sin autoprohibición y es legal jugar en ellos desde España en 2026?
