
Actualidad
¿Por qué Macron vende LMB, clave del Rafale, a EE. UU.?
La venta de LMB a un grupo de EE. UU. sacude Francia: golden share, Rafale, Leclerc y el pulso político por la soberanía industrial en París.

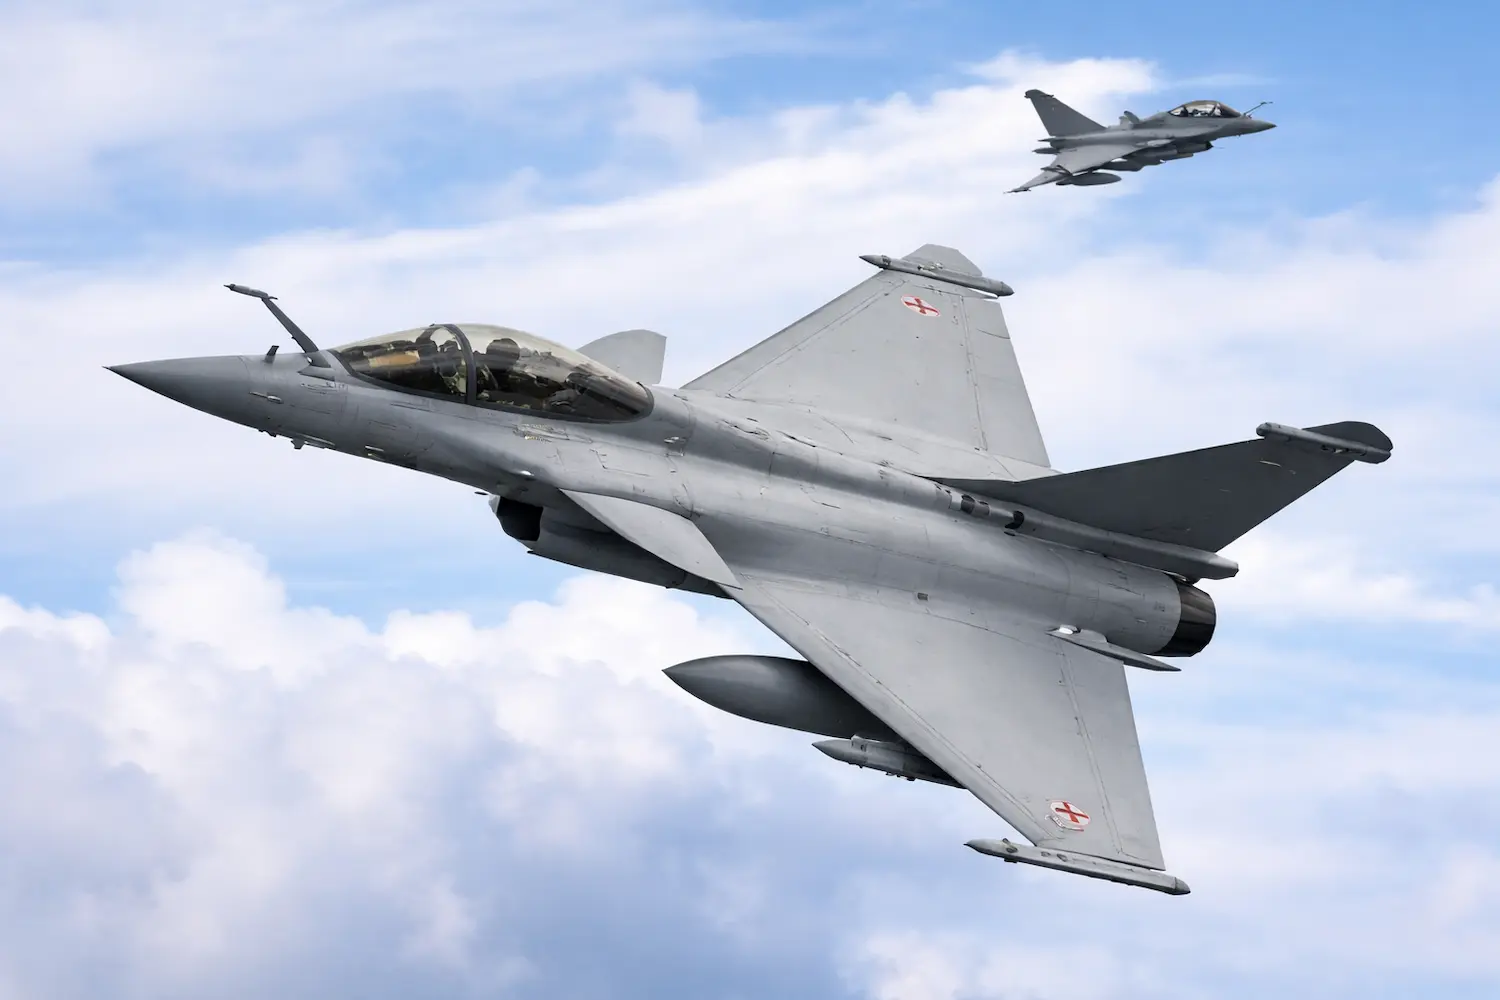
La venta de LMB a un grupo de EE. UU. sacude Francia: golden share, Rafale, Leclerc y el pulso político por la soberanía industrial en París.
Francia ha dado luz verde a la venta de LMB Aerospace —también conocida como LMB Fans & Motors— al grupo estadounidense Loar Holdings Inc., una operación cerrada por 367 millones de euros más la asunción de deuda que ha encendido una mecha política en París: se discute, sin rodeos, si el país está dejando escapar un trozo sensible de su músculo industrial de defensa bajo la presidencia de Emmanuel Macron, con el Ministerio de Economía defendiendo que no hay “bradería” y la oposición hablando de soberanía en almoneda.
El Gobierno francés sostiene que no se ha desprotegido nada porque se ha fijado una acción de oro —la famosa golden share— que permite al Estado bloquear decisiones estratégicas, además de imponer compromisos para mantener producción y contratos sensibles en Francia; al otro lado, de la derecha a la izquierda, se repite la misma música con letras distintas: transferencia tecnológica, dependencia y la idea, más o menos explícita, de que un proveedor metido dentro de sistemas como el Rafale no es “una empresa más”, sino un eslabón que, si cambia de manos, cambia de lógica.
La venta de LMB, en qué punto está y qué se ha firmado
La compra no es una hipótesis ni un globo sonda: está cerrada y formalizada desde finales de diciembre de 2025, cuando Loar anunció el cierre de la adquisición en efectivo. A partir de ahí, lo que ha explotado no es el contrato en sí —ya estaba hecho— sino el relato público: el asunto salta al primer plano a finales de enero de 2026, en pleno ambiente francés de nervio industrial, rearmamento y sospecha permanente cuando aparece la palabra “defensa” al lado de “capital extranjero”. Y, claro, cuando lo extranjero es Estados Unidos, aliado imprescindible… y competidor sin complejos, el debate se vuelve más áspero.
En la letra pequeña hay datos que explican por qué a Loar le encaja la pieza. El grupo, que cotiza en Nueva York, compra una compañía que presume de casi el 100% de ingresos ligados a diseños propios, con más de 2.000 productos distintos entre ventiladores, sopladores, motores y máquinas rotativas especializadas, todo ese catálogo que no suena heroico pero que, en un sistema de armas, funciona como el sistema circulatorio: si falla, el resto sufre. Loar incluso ha puesto números a lo que espera de su nueva filial: alrededor de 60 millones de dólares de ingresos y unos 30 millones de dólares de EBITDA ajustado para el ejercicio que termina el 31 de diciembre de 2026. Ese tipo de previsión, tan de inversor, es exactamente lo que irrita a quienes miran la defensa como interés nacional antes que como balance.
La discusión política ha girado también alrededor de quién mandó y quién aconsejó. Se habló de recomendaciones de la Dirección General de Armamento para condicionar la operación a la entrada de Bpifrance en el capital, una forma de tener un pie público dentro, no solo un candado desde fuera. La versión oficial ha ido hacia una idea clara: el proceso de control de inversiones extranjeras se aplicó, se negoció y, al final, el Estado se quedó con herramientas de bloqueo. Aun así, el olor que ha quedado en el ambiente es el de esas decisiones donde el “sí, pero” llega tarde para quienes querían un “no” rotundo o, al menos, un “sí” con más manos francesas en la mesa.
Por dentro de LMB: una pyme discreta en el corazón del Rafale
LMB no es un gigante con miles de empleados ni un nombre de portada diaria, y quizá por eso asusta más: las capacidades críticas de un país no siempre viven en catedrales industriales, a veces se esconden en naves donde el ruido lo hace una máquina de bobinado y el drama, cuando llega, llega sin cámaras. LMB fabrica ventiladores eléctricos y sistemas de ventilación y refrigeración que sirven para enfriar equipos electrónicos y asegurar que ciertos componentes sobrevivan a calor, vibración, polvo y exigencias de misión. Es ingeniería de lo esencial, la que no admite romanticismo: o funciona, o te paras.
En la lista de programas y plataformas donde aparecen sus equipos hay nombres que en Francia se pronuncian con una mezcla de orgullo y nervio. Se ha citado su presencia en el Rafale, en el carro Leclerc, en los helicópteros Tigre de Airbus, en submarinos nucleares y en el portaaviones Charles de Gaulle. Y no se queda en lo francés: LMB trabaja también en entornos estadounidenses, vinculada a aviones como F-15, F-16 y F-18, y a helicópteros como Apache y Black Hawk, además de piezas o aplicaciones en aviación civil, con referencias habituales a programas como el A350 o aviones de Boeing. Todo esto no convierte a la empresa en “la llave” de cada plataforma, pero sí dibuja un perfil: proveedor que toca lo sensible, en ambos lados del Atlántico.
Ese matiz —que ya tenía un pie en Estados Unidos— es usado por todos. El Gobierno lo presenta como prueba de que no hablamos de una empresa encerrada en una burbuja nacionalista: aproximadamente el 30% de sus ingresos se generan allí, y su estrategia de crecimiento norteamericana no es de ayer. La oposición lo lee al revés: justo por eso, porque ese pie existía, la venta completa se vive como una puerta que se abre del todo, con el riesgo de que el centro de gravedad, con los años, se mueva hacia donde esté el dinero, el cliente dominante o la presión regulatoria.
Malemort-sur-Corrèze, 75 personas y un “saber hacer” difícil de duplicar
La sede y la fábrica están en Malemort-sur-Corrèze, pegada a Brive-la-Gaillarde, y la empresa emplea en torno a 75 personas en el mundo, con el corazón productivo allí. Ese dato —tan pequeño en cifras— es, en realidad, el que mete la aguja bajo la uña: si el país debate soberanía por una compañía de 75 empleados es porque el problema no es el tamaño, sino el conocimiento acumulado, la capacidad de fabricar con tolerancias, certificaciones, ritmos y control de calidad que no se improvisan. En defensa, el “ya montaremos otro” suele ser una frase que dura hasta que llegan los plazos, las auditorías, las homologaciones y el calendario de entregas.
La historia corporativa añade otra capa incómoda: LMB ya estuvo bajo bandera estadounidense hasta 2012, cuando era una división del grupo Honeywell. Después pasó por una cadena de compras por fondos franceses y, desde 2022, pertenecía a Tikehau Ace Capital, Amundi Private Equity Funds e IDIA Capital Investissement. El regreso a manos estadounidenses se interpreta así como un “volver al origen” para unos y como un “hemos dado vueltas para acabar donde empezamos” para otros, con un punto de ironía amarga que en Francia se entiende rápido.
En el centro de la empresa está también un nombre: Thomas Bernard, su presidente y consejero delegado, que se instaló en Estados Unidos en 2016 para empujar el mercado norteamericano y que fijó objetivos muy concretos, como doblar el negocio en EE. UU. entre 2021 y 2025 hasta rondar los 13 millones de euros. Esto no es un detalle de color: es la pista de que LMB llevaba tiempo mirando hacia el oeste, y que la adquisición no cae del cielo, cae sobre una estrategia ya trazada. De hecho, ese perfil —empresa francesa con ADN técnico fuerte, catálogo propietario, mercado estadounidense ya trabajado— es exactamente el tipo de activo que un comprador como Loar quiere integrar.
La batalla en París: oposición, Gobierno y el fantasma de la soberanía
Si uno escucha los discursos, parece que Francia estuviera decidiendo entre abrir o cerrar las fronteras. La realidad es más concreta y más punzante: se discute si el Estado ha hecho lo suficiente para evitar que una empresa conectada a programas militares acabe condicionada por otro país, por su regulación, por su política industrial o por un cambio de prioridades corporativas. Y ahí entran los protagonistas con frases que han hecho ruido.
En el lado del Gobierno, la cara visible ha sido el ministro de Economía, Roland Lescure, que ha defendido que la decisión fue intergubernamental, que se tomó dentro del marco de control de inversiones extranjeras y que, en el caso de LMB, se impusieron condiciones “extremadamente rigurosas”. La idea-faro es sencilla: Francia no cierra la puerta a la inversión extranjera, pero se reserva el derecho de bloquear lo que sea estratégico. Y para sostener esa frase, el Ejecutivo exhibe el mecanismo de la golden share: una acción preferente con la que el Estado puede frenar decisiones clave.
La oposición no ha comprado ese argumento como paquete completo. Desde el Rassemblement National se habló de “gran bradería” de activos estratégicos. Jordan Bardella fue de los primeros en elevar el tono, asociando la venta a una pérdida de control industrial en un momento de rearme. Marine Le Pen subió un peldaño más con la palabra “traición”, y añadió un argumento que, cierto o no en sus extremos, sirve para inflamar: el temor a que la exportación de armamento francés, incluido el Rafale, quede más expuesta a la influencia de Washington por la presencia de componentes vinculados a empresas estadounidenses. Y remató con un dardo político-financiero: recordó que el fondo vendedor, Tikehau Capital, recibió 150 millones de euros de dinero público durante la pandemia, un dato lanzado como reproche moral: “con dinero público se financia, después, la pérdida de control”. Es un golpe de efecto, sí, pero en Francia estos golpes de efecto suelen tener recorrido parlamentario.
En la izquierda radical, Jean-Luc Mélenchon también entró con un mensaje de gran angular: habló de revisar autorizaciones y de llevar a instancias judiciales operaciones que considere dudosas. Entre medias, se ha movido una derecha institucional que mira el tema como política de defensa antes que como trinchera diaria. Ahí destaca Cédric Perrin, presidente de la comisión de Asuntos Exteriores y Defensa del Senado, que verbalizó una frase incómoda precisamente por ser menos teatral: una acción de oro no impide por sí sola la transferencia de tecnología. Su preocupación inicial fue otra: si el Ministerio de Economía se había impuesto a los criterios del área de defensa. Y ahí entra el matiz que el Gobierno ha usado como salvavidas: Perrin contó que habló con el delegado general de Armamento, Patrick Pailloux, y salió relativamente tranquilizado al saber que la DGA había trabajado garantías y había terminado dando su acuerdo. Ese “sí, pero con condiciones” es el terreno pantanoso donde está ahora la polémica.
De Bardella a Mélenchon: el mismo miedo con lenguajes distintos
Lo llamativo no es que haya bronca, sino que el fondo del miedo se parece mucho aunque cambien los colores del partido. A la derecha dura se le nota el reflejo soberanista y la desconfianza hacia el “Macronismo” industrial; a la izquierda, el reflejo de sospecha hacia el capital y hacia Estados Unidos como potencia que impone reglas. Pero ambos acaban señalando el mismo punto negro: la cadena de suministro de defensa no se compra en un supermercado. Si un proveedor crítico cambia de manos, puede cambiar de prioridades, puede haber presión para exportar tecnología, puede aparecer un arbitraje regulatorio que antes no existía. Y a todo eso se suma un elemento muy de 2026: el clima internacional de tensión y la sensación, en Europa, de que la dependencia tecnológica ya no es una incomodidad, es una vulnerabilidad.
Aquí conviene precisar sin perder naturalidad: afirmar que “Francia no podrá vender un Rafale sin permiso de Washington” es una simplificación que, como mínimo, necesita muchos asteriscos. No es un interruptor binario. Pero el miedo no es absurdo: en materia de defensa, la presencia de componentes vinculados a empresas o normas extranjeras puede complicar licencias, exportaciones y negociaciones, y sobre todo puede añadir incertidumbre en el peor momento: cuando hay un contrato internacional en juego y un cliente pregunta, frío, si habrá vetos o retrasos. Esa incertidumbre vale dinero y vale reputación.
La “golden share” y el control de inversiones: el candado no es la casa
El Ejecutivo francés ha presentado la golden share como si fuera una caja fuerte. En realidad es más bien un freno de mano: útil, sí, pero no conduce el coche. La acción preferente permite al Estado vetar decisiones estratégicas, y se gestionaría a través de la Agence des participations de l’État, una especie de brazo público para intervenir cuando el Estado quiere estar dentro, aunque sea con un dedo, en el capital o en la gobernanza. La promesa oficial es triple: producción mantenida en Francia, contratos estratégicos protegidos, y capacidad de bloqueo ante decisiones sensibles.
¿Dónde está el límite? En que la soberanía industrial no se reduce a una firma. Puedes vetar una deslocalización formal, pero no siempre puedes impedir una erosión lenta: cambios de proveedores, prioridades de inversión, concentración de compras, decisiones de I+D que, sin trasladar una fábrica, trasladan el futuro. Puedes impedir que se venda un activo, pero no siempre puedes evitar que el talento se disperse si el proyecto pierde brillo o si el centro de decisión se desplaza. Ahí es donde la frase de Perrin —“no impide la transferencia tecnológica”— cae como un vaso en una habitación silenciosa: el problema no es solo que se mueva una máquina, es que se mueva el conocimiento.
El control de inversiones extranjeras en Francia es duro, y el Gobierno se apoya en ello. Existe un procedimiento que obliga a pasar por el filtro estatal cuando una inversión toca sectores sensibles, y ese filtro permite imponer condiciones o sancionar incumplimientos. En los debates recientes se han recordado incluso sanciones potenciales elevadas, que pueden llegar a ser muy pesadas para empresas que incumplan lo pactado. Dicho en castellano de calle: no es “haced lo que queráis”, es “si firmáis, cumplís”. Aun así, el “cumplís” en defensa no siempre se mide solo con inspecciones; también se mide con algo más intangible: el control del rumbo.
Por eso ha habido un contraste que el propio Gobierno ha explotado para defenderse. Casi al mismo tiempo que justificaba el “sí” a LMB con condiciones, Francia bloqueó la venta del negocio de antenas terrestres de Eutelsat al fondo EQT, alegando interés estratégico. Lescure llegó a decir, resumido, que cuando ve un interés estratégico, dice “no”, y cuando no lo ve o cree poder controlarlo, dice “sí, con condiciones”. Ese doble movimiento —permitir LMB y vetar Eutelsat— pretende demostrar que el Estado discrimina caso por caso. Pero también ha tenido un efecto secundario: muchos se preguntan por qué LMB no fue considerada igual de intocable que unas antenas. En política, a veces el ejemplo que te salva en un plató te complica en un hemiciclo.
El día después de la firma: lo que Francia no quiere perder
La venta ya está hecha; lo que queda es el día después, que es donde se decide si todo esto era un escándalo o un aviso serio. A corto plazo, lo previsible es que el Gobierno redoble el discurso de garantías y que la oposición use el caso como palanca para endurecer el control de inversiones extranjeras. De hecho, ya se ha hablado de lanzar una misión parlamentaria para hacer el procedimiento más estricto. En Francia, cuando se anuncia una misión así, no es solo burocracia: suele ser una manera de ganar tiempo, bajar la temperatura y, a la vez, preparar cambios que permitan decir “hemos aprendido”.
En lo industrial, la pregunta clave es menos épica y más incómoda: ¿qué se ha protegido exactamente? Si el Estado tiene veto sobre decisiones estratégicas, habrá que ver qué entra en esa categoría, cómo se interpreta y con qué rapidez se aplica. En una empresa de 75 personas, una “decisión estratégica” puede ser tan obvia como cerrar una línea… o tan sutil como cambiar el lugar donde se hace la ingeniería de un componente. Y ahí, de nuevo, el debate se vuelve casi artesanal: dónde se diseñan las piezas, dónde se certifican, quién tiene acceso a planos, cómo se gestionan los datos técnicos, qué se comparte con matrices y qué se queda en el perímetro francés. Todo eso suena a burocracia, pero en defensa es el suelo que pisas.
También está el frente de la exportación. Francia vende armas, y lo hace con una estrategia estatal muy clara: contratos de largo recorrido, paquetes de mantenimiento, diplomacia industrial. Si los clientes perciben que hay más interferencias potenciales, aunque no existan de facto, pueden pedir más garantías, renegociar cláusulas, apretar precios o simplemente mirar a otro proveedor. Es un mercado donde la confianza es frágil y la competencia feroz. Y aquí hay un detalle que no es menor: Loar compra LMB porque la ve rentable y escalable. Ese enfoque, financiero y de integración, puede chocar con el enfoque de defensa, que a veces sacrifica eficiencia por resiliencia. Dos racionalidades en el mismo cuerpo.
A medio plazo, el caso LMB se va a usar como espejo para otras operaciones. Francia ha vivido polémicas similares con otras empresas del ecosistema defensa, algunas bloqueadas, otras “salvadas” por compras nacionales, otras autorizadas con condiciones. El patrón se repite: el Estado intenta no espantar inversión en un momento en que pide a bancos y fondos que financien el rearme, pero al mismo tiempo quiere evitar que la financiación termine en pérdida de control. Es una cuerda tensa y, cuando se tensa, suena. LMB ha sonado alto porque toca símbolos: el Rafale, la disuasión, el orgullo industrial, esa idea tan francesa de que la independencia no se declama, se fabrica.
Y luego está Macron, aunque no sea quien firma el papel en un despacho. La polémica se le pega porque encaja en una caricatura política que sus rivales explotan: el presidente que moderniza y abre, incluso cuando hay olor a interés estratégico. El Gobierno insiste en que el país no ha “vendido su defensa”, que ha vendido una empresa con control reforzado. La oposición insiste en que una empresa así no se vende, punto. Entre ambos, la realidad suele ser más gris: lo que Francia no quiere perder no es solo una fábrica en Corrèze, es la capacidad de decidir, dentro de diez años, que un programa militar no se retrasa porque alguien, a miles de kilómetros, cambió de prioridad o de apetito de riesgo. Esa es la línea fina, casi invisible, que separa una operación empresarial más de un episodio que se recordará como un error estratégico.


Cocinar con gas contamina tu casa aunque no haya ninguna fuga

Leche, vino y un biberón de 2.000 años: lo que revela la gran necrópolis de Menorca

La foca monje puede volver a Baleares 50 años después: qué lo hace posible

No fue solo el clima: por qué desaparecieron los neandertales, según un estudio español

¿Cuánto sol hace falta en otoño para no quedarte sin vitamina D?

¿Cuáles son los mejores casinos sin licencia en España en 2026?

¿Qué son los casinos fuera de España y qué licencia internacional tiene cada uno en 2026?

¿Qué son los casinos sin DNI y cuándo piden verificar tu identidad en 2026?

¿Qué son los casinos con licencia de Curazao y cómo elegir uno fiable en 2026?

¿Cuáles son los mejores casinos online europeos en 2026 y cómo elegir uno seguro desde España?

¿Qué son los casinos sin autoprohibición y es legal jugar en ellos desde España en 2026?
