Economía
¿Por qué Jack Daniel’s está en crisis y se enfrentan sus herederos?
Jack Daniel’s vive una guerra entre herederos tras años de caída bursátil, ventas flojas y una oferta millonaria rechazada por Brown-Forman.

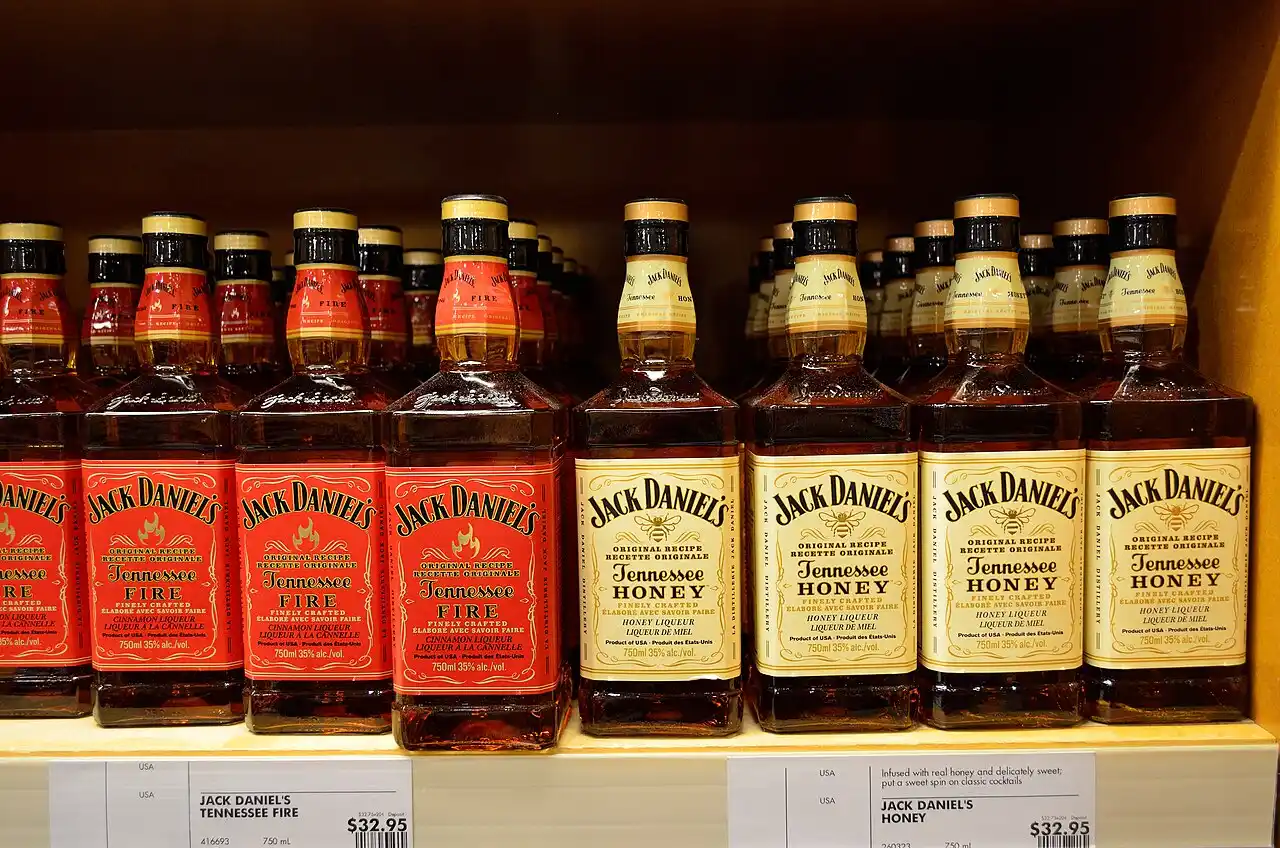
Foto: Raysonho / Wikimedia Commons (CC0)
La botella cuadrada, la etiqueta negra y ese nombre que parece pertenecer más a la cultura popular estadounidense que a una empresa cotizada siguen ahí. Lo que se ha agrietado está detrás. Brown-Forman, propietaria de Jack Daniel’s, atraviesa una pelea poco habitual dentro de la familia que controla el grupo desde hace generaciones, después de años de caída bursátil, unas ventas que han perdido impulso y dos grandes operaciones corporativas que no llegaron a ninguna parte.
El conflicto estalló con especial crudeza después de que Lyons Brown III y Stuart R. Brown, dos miembros de la familia propietaria, enviaran en julio una carta al resto de parientes accionistas —alrededor de 130— cargando contra la dirección. Acusaron a los ejecutivos de haberse enriquecido mientras la estrategia empresarial fallaba y reprocharon al consejo de administración el rechazo de una oferta de unos 15.000 millones de dólares de Sazerac, rival estadounidense y dueña, entre otras marcas, de Buffalo Trace. Es una acusación de los dos herederos, no un hecho probado sobre la actuación de los directivos.
La pelea que ha roto la calma de la familia Brown
Brown-Forman no es una multinacional cualquiera con accionistas anónimos desperdigados por el mercado. La familia fundadora conserva un poder extraordinario. Según la documentación presentada por la propia compañía en 2026, las entidades controladas por miembros de la familia Brown reunían el 71,1% de las acciones con derecho a voto a comienzos de junio. Dicho de otro modo: Wall Street pone precio al negocio, pero en las decisiones fundamentales el apellido todavía pesa mucho.
Y ahí aparece el verdadero choque. Lyons y Stuart Brown consideran que los accionistas han recibido pocas explicaciones sobre el rumbo adoptado por la compañía. El bloque familiar dominante, agrupado en buena parte alrededor de Wolf Pen Branch, piensa otra cosa y ha respaldado públicamente la independencia del grupo. Dos maneras de entender el mismo patrimonio: cobrar ahora una prima considerable o confiar en que Jack Daniel’s y el resto de marcas recuperen valor con el tiempo.
No es una discusión precisamente sentimental. Las acciones de Brown-Forman han sufrido un desplome cercano al 60% en cinco años, un comportamiento particularmente doloroso para sus propietarios porque ha coincidido con un periodo de fuertes máximos en el mercado estadounidense. El whisky envejece bien en barrica; una inversión, bastante menos cuando el gráfico apunta cuesta abajo.
El problema no está solo en la botella negra
Hablar de una Jack Daniel’s al borde del abismo sería exagerado. Brown-Forman sigue siendo rentable, tiene marcas reconocidas internacionalmente y cerró su ejercicio fiscal terminado el 30 de abril de 2026 con ventas de aproximadamente 3.900 millones de dólares. Pero los números explican por qué la familia ha empezado a discutir en voz bastante alta: la facturación anual cayó un 1%, el beneficio operativo descendió un 10% y el beneficio por acción se redujo un 17%.
El trimestre final ofreció una imagen algo más amable, con ventas de 912 millones de dólares, un 2% más. Sin embargo, el beneficio operativo trimestral cayó un 53% en términos reportados. Hay efectos contables y extraordinarios detrás de esas variaciones, así que conviene no convertir una cifra aislada en diagnóstico médico. El paisaje completo es más sencillo: el negocio genera dinero, pero crece poco y afronta un mercado mucho menos complaciente que hace unos años.
Menos Old No. 7 y más búsqueda de nuevos sabores
Hay una paradoja interesante. Las ventas del conjunto de productos de whisky de Brown-Forman aumentaron un 3% en términos reportados durante el último ejercicio, apoyadas por lanzamientos como Jack Daniel’s Tennessee Blackberry y por el crecimiento de Woodford Reserve. Pero el Jack Daniel’s Tennessee Whiskey tradicional —la botella que prácticamente cualquiera reconoce desde la otra punta de una barra— registró menores volúmenes.
Eso importa. La compañía admite en sus propios documentos que depende de forma sustancial del crecimiento de la familia Jack Daniel’s y señala entre sus riesgos los cambios de preferencias del consumidor, el alejamiento de los destilados oscuros o del alcohol en general, las tendencias ligadas a salud y bienestar e incluso la expansión del mercado del cannabis. No son teorías de sobremesa: forman parte de los riesgos empresariales que Brown-Forman comunica a sus accionistas.
Mientras el whisky clásico pierde algo de brillo, los cócteles preparados para beber, las latas y formatos más baratos y cómodos se han convertido en uno de los rincones dinámicos del sector. En Brown-Forman, el conjunto de bebidas listas para consumir aumentó sus ventas un 11% en términos reportados durante el ejercicio 2026, aunque los productos RTD/RTP de Jack Daniel’s retrocedieron un 3%. El consumidor cambia de estantería con una facilidad que puede resultar ofensiva para una marca con siglo y medio de épica a sus espaldas.
Los 15.000 millones de Sazerac que dividieron a los herederos
La temperatura familiar subió definitivamente con Sazerac, otro gigante estadounidense de los destilados y propietario de marcas como Buffalo Trace y Fireball. La compañía planteó comprar Brown-Forman por aproximadamente 15.000 millones de dólares, con una propuesta de 32 dólares por acción, una prima apreciable respecto a la cotización que tenía entonces el grupo.
Brown-Forman rechazó el acercamiento. Y no fue un simple silencio administrativo. El 26 de julio, su consejo confirmó públicamente que había recibido una propuesta no solicitada de Sazerac y afirmó que, teniendo en cuenta la posición del bloque familiar mayoritario, la operación no era viable en los términos planteados. Wolf Pen Branch sostuvo que la oferta no encajaba con su visión del futuro de la empresa.
Para Lyons y Stuart Brown, precisamente ahí reside parte del problema. Consideran insuficiente la explicación ofrecida a unos accionistas que han visto desplomarse el valor de su inversión. Desde la otra orilla familiar, la lógica es distinta: vender significaría renunciar a un control mantenido durante generaciones a cambio de monetizar una de las carteras de bebidas alcohólicas más conocidas de Estados Unidos. El choque entre patrimonio familiar y rentabilidad financiera cabe entero dentro de esa diferencia.
Pernod Ricard, la otra gran operación que se evaporó
Antes de Sazerac estuvo Pernod Ricard, el grupo francés propietario de marcas como Absolut, Jameson o Chivas Regal. Brown-Forman había mantenido conversaciones sobre una posible combinación empresarial, pero las negociaciones terminaron en abril sin alcanzar términos aceptables para ambas partes. Poco después quedó sobre la mesa la propuesta de Sazerac.
La carta crítica de los hermanos Brown atacó también la forma en la que se manejó aquel episodio. Su reproche, reducido a lo esencial, es demoledor: si la gran operación con Pernod Ricard no salía adelante, faltaba una alternativa suficientemente clara para recuperar crecimiento y valor bursátil. Es aquí donde la disputa deja de parecer una bronca entre primos ricos y se convierte en una cuestión bastante clásica de gobierno corporativo: qué estrategia tiene la empresa y quién debe responder cuando esa estrategia no convence a parte de sus propietarios.
El CEO se marcha mientras Brown-Forman busca otra etapa
En mitad de esta tormenta aparece otro movimiento relevante. Lawson Whiting, presidente y consejero delegado de Brown-Forman, anunció el 13 de julio que se jubilará cuando sea designado su sucesor. Llevaba cerca de tres décadas en la compañía y el consejo ya ha iniciado una búsqueda que contempla candidatos internos y externos. Hasta que llegue el relevo seguirá al frente.
La versión oficial es mucho más templada que la carta de los herederos. Brown-Forman sostiene que conserva una posición financiera sólida y que su estrategia pasa por ampliar la presencia geográfica, reforzar marcas capaces de conectar con los consumidores y mejorar la eficiencia. Para su ejercicio fiscal 2027, sin embargo, la previsión refleja la falta de viento de cola: la compañía espera que las ventas orgánicas permanezcan aproximadamente estables.
El contraste resulta difícil de ignorar. Por un lado, una dirección que habla de disciplina financiera, expansión internacional e innovación. Por otro, accionistas familiares que contemplan años de pérdida de valor y se preguntan por qué había que rechazar miles de millones encima de la mesa. Entre ambos queda Jack Daniel’s, que seguramente preferiría seguir ocupándose del whisky.
Una marca de 160 años ante un problema muy del siglo XXI
Brown-Forman nació mucho antes de que existieran gráficos bursátiles en un teléfono móvil. La empresa fue fundada en 1870 y la familia Brown lleva generaciones vinculada a ella. Jack Daniel’s llegó después: Brown-Forman compró la destilería de Lynchburg, Tennessee, en 1956. Desde entonces, la marca se convirtió en una pieza central del grupo y la propia compañía la presenta como el whisky individual más vendido del mundo.
Precisamente por eso el episodio tiene más importancia que una disputa sucesoria pintoresca. Jack Daniel’s conserva una potencia comercial formidable, pero su propietario debe adaptarse a consumidores que beben de otra manera, gastan con más cautela y tienen delante una oferta mucho más fragmentada. La nostalgia ayuda a vender una botella; no arregla por sí sola una cuenta de resultados.
Y tampoco existe todavía un vencedor en la pelea. El bloque familiar mayoritario mantiene el control, Sazerac no ha conseguido comprar Brown-Forman, el grupo sigue independiente y busca nuevo consejero delegado. Los hermanos disidentes, entretanto, han hecho pública —al menos indirectamente— una fractura que llevaba tiempo fermentando. El próximo dato financiero relevante llegará con los resultados del primer trimestre fiscal de 2027, previstos para el 2 de septiembre de 2026.
Hasta entonces queda una escena bastante americana: una de las botellas más reconocibles del planeta, un imperio familiar, una oferta de 15.000 millones y varias generaciones discutiendo sobre qué vale realmente conservar el apellido en la etiqueta corporativa. Jack Daniel’s no se está acabando. Lo que está en juego es quién decide su futuro y cuánto tiempo puede pedir a los accionistas para demostrar que no vender fue la decisión correcta.


¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

¿Qué busca Google con Suncatcher, su primer satélite de IA en órbita?

¿Qué preguntó Trump a Grok antes de capturar a Maduro en Venezuela?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27