
Economía
La paradoja del petróleo caro tras la crisis de Ormuz
El crudo caro favorece a parte de la industria estadounidense, aunque hogares y empresas de todo el mundo pagan la subida.

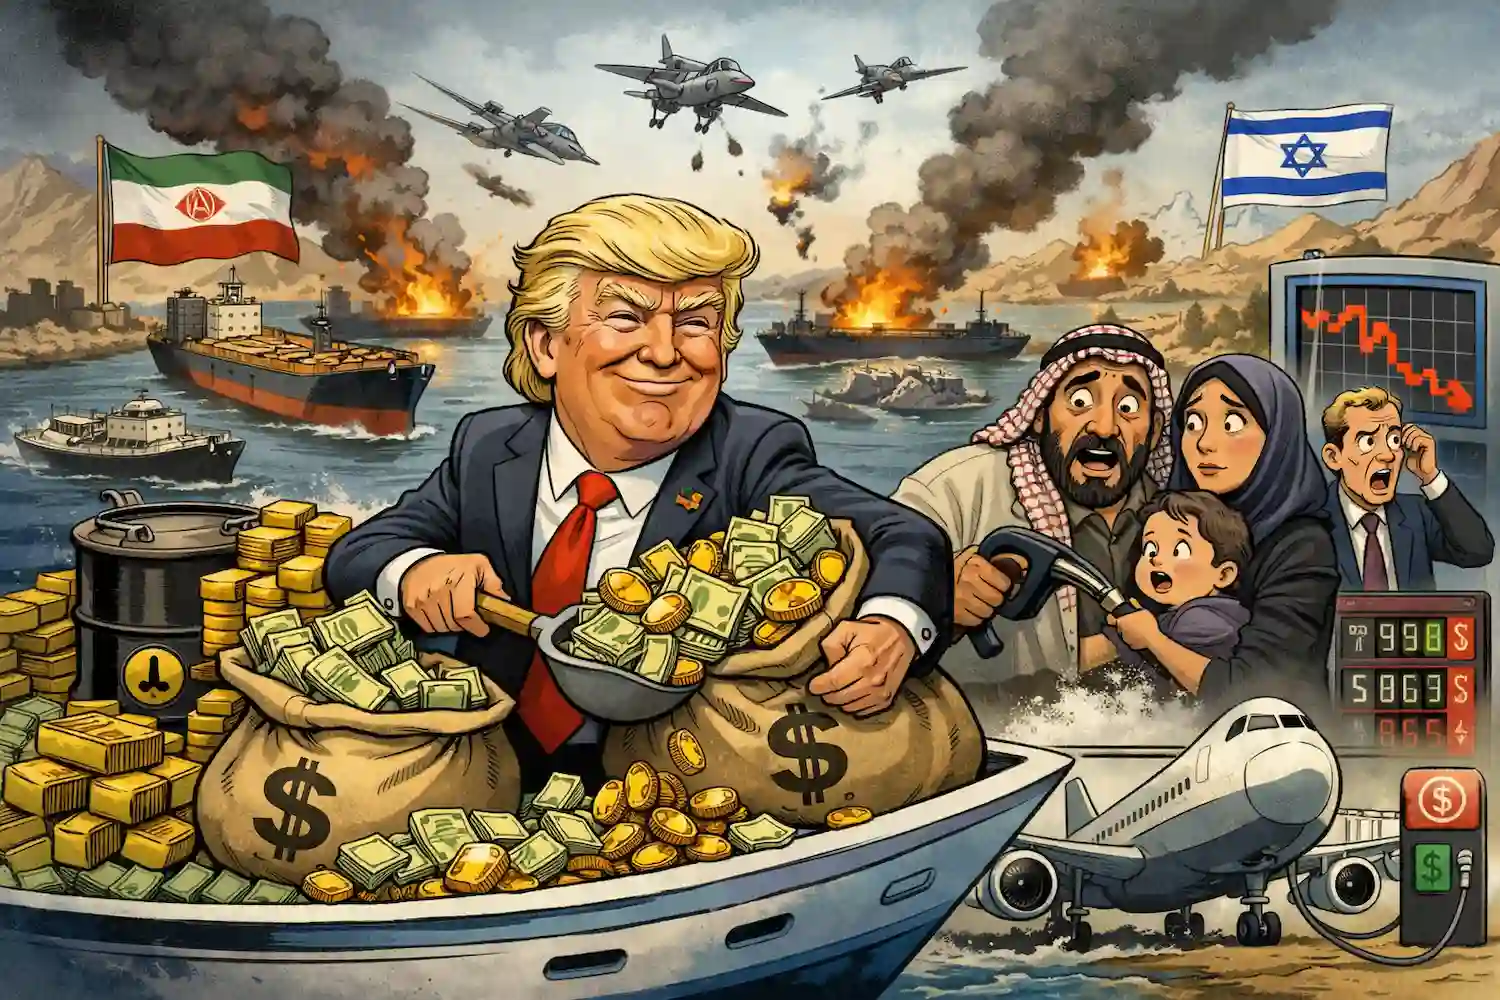
La subida del petróleo puede aumentar los ingresos de las compañías energéticas de Estados Unidos, pero no convierte automáticamente la crisis del estrecho de Ormuz en una victoria económica para el país. El encarecimiento beneficia a productores y exportadores, mientras traslada costes a conductores, empresas y consumidores; y, durante los primeros días de la guerra, Irán siguió vendiendo crudo pese a la amenaza sobre el tráfico marítimo. La paradoja es que el mismo barril caro crea ganadores y perjudicados, incluso dentro de la economía estadounidense.
El presidente Donald Trump reconoció públicamente el 12 de marzo que su país puede obtener más ingresos cuando sube el precio del petróleo, al tiempo que defendía como prioridad frenar el programa nuclear iraní. La declaración coincidió con una ruta marítima bajo amenaza, el Brent por encima de los 100 dólares y medidas de emergencia para amortiguar el impacto. Pero los ingresos de una parte del sector energético no son lo mismo que una ganancia colectiva: la factura también aparece en la gasolina, el transporte y la inflación.
La frase de Trump y el coste que deja fuera
La lógica de la afirmación es sencilla. Si una empresa extrae crudo y lo vende a un precio internacional más alto, puede ingresar más por cada barril. Estados Unidos produce y exporta petróleo a gran escala, de modo que el encarecimiento favorece a determinados productores, compañías de servicios y regiones vinculadas a la actividad energética. Trump puso en palabras ese efecto justo cuando el conflicto hacía más incierto el suministro mundial y elevaba las cotizaciones.
El problema es que el precio no se queda en las cuentas de las petroleras. También condiciona cuánto pagan los hogares por llenar el depósito y cuánto cuesta mover mercancías, operar aviones o fabricar productos. Estados Unidos es un gran productor, pero su economía consume enormes cantidades de energía y sus compradores no quedan aislados del mercado global. Por eso, más ingresos para algunos exportadores pueden convivir con una pérdida de poder adquisitivo para millones de consumidores.
La contradicción política se hizo visible en pocas semanas. Trump había presumido en febrero de una gasolina a 2,30 dólares por galón; durante la crisis, el promedio nacional llegó a 3,60 dólares, más de un 50% por encima, según la asociación automovilística AAA. El diésel alcanzó 4,89 dólares por galón, su nivel más alto desde diciembre de 2022. El salto no solo complica el presupuesto familiar: vuelve más difícil presentar el combustible caro como un beneficio inequívoco para el país.
También importa distinguir entre la economía nacional y los intereses de cada sector. Los productores pueden vender a mejores precios, pero transportistas, agricultores, aerolíneas y negocios que dependen del combustible afrontan costes mayores. El resultado depende de quién vende energía y quién la compra, de cuánto dura la crisis y de cómo se distribuyen esos ingresos. Decir que Estados Unidos gana, sin precisar quién gana y quién paga, confunde el beneficio empresarial con el bienestar general.
Ormuz: un cuello de botella que altera el precio mundial
El estrecho de Ormuz conecta el golfo Pérsico con el mar abierto y separa Irán de Omán. Es una vía marítima angosta, pero por ella transita una parte decisiva del petróleo y del gas que abastecen al mundo. En 2024 pasó por el estrecho una media de unos 20 millones de barriles diarios de líquidos petrolíferos, equivalente a cerca de una quinta parte del consumo mundial de esos productos. También circuló por allí aproximadamente una quinta parte del comercio global de gas natural licuado.
Las cifras cambian según el periodo y lo que se cuente. Para 2025, las estimaciones citadas situaban el flujo en casi 15 millones de barriles diarios de crudo y alrededor de 20 millones si se añadían los productos petrolíferos. No son necesariamente datos incompatibles: una cifra puede referirse al crudo y otra incluir combustibles refinados, además de corresponder a años distintos. La escala, en cualquier caso, deja claro por qué una interrupción en Ormuz repercute mucho más allá de Oriente Próximo.
Alrededor del 80% del petróleo que cruza la zona tiene como destino Asia. China e India absorben juntas una proporción importante: cerca del 44% del crudo que transitó por el estrecho, según los datos citados. Europa recibe directamente bastante menos; la estimación para sus importaciones rondaba los 600.000 barriles diarios, aproximadamente el 4% del crudo que sale por esa ruta. Sin embargo, comprar petróleo en otra región no inmuniza frente a una crisis: el precio se forma en un mercado internacional, donde la escasez prevista puede encarecer barriles que nunca pasaron por el golfo.
Por eso el cierre no necesita ser completo ni formal para producir efectos. Si los armadores consideran que navegar es demasiado peligroso, las aseguradoras encarecen las pólizas o las compañías deciden esperar, el tráfico puede reducirse aunque el canal siga abierto en términos legales. En los primeros días de marzo, los ataques a barcos hicieron que los tránsitos de petroleros cayeran hasta cuatro diarios, frente a una media de 24 desde enero, según los datos recogidos por la información de referencia. El riesgo basta para convertir una ruta abierta en una ruta casi inutilizable.
La aparente paradoja: Irán seguía exportando
Mientras muchos buques evitaban la zona, algunos petroleros continuaron cargando crudo iraní y cruzando el estrecho. Datos de seguimiento marítimo de Kpler citados en la cobertura situaban en siete los barcos que habían cargado frente a la costa iraní desde el inicio de los ataques de Estados Unidos e Israel, el 28 de febrero. En los seis días analizados, esos cargamentos sumaron un promedio de 2,1 millones de barriles diarios, ligeramente por encima de los cerca de 2 millones diarios exportados por Irán en febrero.
Eso no significa que el tráfico comercial siguiera con normalidad ni que todos los barcos pudieran cruzar sin peligro. La diferencia era quién navegaba y qué vínculos comerciales o políticos se le atribuían. De acuerdo con información de Lloyd’s List Intelligence citada en el reportaje, unos 15 buques habían atravesado el estrecho y muchos se asociaban a la llamada flota fantasma: petroleros que recurren a banderas de terceros países, estructuras empresariales opacas o cambios de identidad para transportar petróleo sometido a sanciones.
Los avisos por radio mostraban hasta qué punto la navegación dependía de la percepción de Teherán. Algunos barcos que se identificaban como chinos comunicaban a la Guardia Revolucionaria iraní que eran amistosos y que se aproximaban. La posibilidad de que una embarcación pudiera pasar por sus vínculos o su destino comercial no equivale a seguridad para el conjunto de la flota. Al contrario, apunta a un sistema selectivo e incierto en el que la capacidad de amenazar el paso se convierte en poder de negociación.
Entre los casos descritos figuraba el petrolero Skywave, que cargó crudo en la isla iraní de Kharg y puso rumbo a China. El buque navegaba con bandera de Comoras y se le vinculaba a una empresa pantalla india, además de a la financiación de las fuerzas armadas iraníes. Otro petrolero, el Cume, había cargado dos millones de barriles el 19 de febrero y cruzó hacia China durante la guerra; después esperaba en el golfo de Omán. El Ping Shun, relacionado con una empresa china, transportaba 600.000 barriles cargados en Kharg y también se encontraba en aguas omaníes.
Estos movimientos muestran que la crisis no cortó por igual todas las exportaciones. Irán podía conservar ingresos mientras otros productores y compradores afrontaban interrupciones, aunque vender petróleo no elimina el riesgo de perder buques, retrasar entregas o depender de redes de transporte difíciles de rastrear. La conclusión más precisa no es que el país tuviera vía libre, sino que algunos cargamentos seguían encontrando una salida. La amenaza podía bloquear a unos y dejar margen a otros, una asimetría que favorecía a Teherán y a ciertos intermediarios.
China y Rusia también pueden salir favorecidas
La capacidad de comprar o transportar crudo cuando otros actores se retiran puede generar oportunidades para China, India y empresas vinculadas a la flota fantasma rusa. China es un destino central para los cargamentos iraníes descritos, mientras India aparece tanto en estructuras empresariales asociadas a barcos como en el mapa de compradores. Rusia, por su parte, cuenta con una flota que ha permitido mantener exportaciones de petróleo pese a las sanciones internacionales. En un mercado alterado, el acceso a buques, intermediarios y rutas alternativas tiene valor estratégico.
El beneficio no es automático ni idéntico para todos. Un precio más alto puede aumentar los ingresos de un exportador, pero también encarece las compras de un país importador. China puede aprovechar determinadas oportunidades de suministro y, a la vez, sufrir el coste de un petróleo global más caro, especialmente por su elevada exposición a los flujos energéticos asiáticos. La misma tensión ofrece ventajas tácticas a algunos compradores y aumenta la incertidumbre para sus industrias.
La llamada flota fantasma tampoco es una solución capaz de transportar todo el petróleo que deja de circular por canales ordinarios. Sus buques pueden afrontar problemas de seguro, seguridad y acceso a puertos, además de quedar expuestos a controles y sanciones. Que algunos barcos consigan pasar no borra el peligro para los demás ni restablece la confianza de las navieras. El comercio clandestino o difícil de rastrear amortigua una interrupción, pero no sustituye una ruta normalizada.
Por qué la producción estadounidense no aísla a sus consumidores
La posición energética de Estados Unidos sí ha cambiado respecto a décadas anteriores. La producción de crudo alcanzó unos 13,6 millones de barriles diarios en 2025, un récord según las cifras citadas, y las previsiones la situaban en torno a 13,6 millones en 2026 y 13,8 millones en 2027. El país exportó cerca de 4 millones de barriles diarios de crudo en 2025, aunque esa cifra fue un 3% inferior a la de 2024. En gas natural licuado, se había convertido en el mayor exportador mundial, con exportaciones de 15.000 millones de pies cúbicos diarios en 2025 y una previsión de 16.700 millones para 2026.
Ese volumen permite que las compañías estadounidenses aprovechen mejor una subida internacional: hay más producción y capacidad exportadora que en el pasado. Los estados con actividad petrolera y gasística y las empresas del sector pueden beneficiarse de precios altos. Pero Estados Unidos no fija por sí solo el coste que afrontan sus consumidores, ni toda su producción es idéntica al crudo que necesitan sus refinerías. Ser una potencia energética no significa vivir al margen del mercado mundial.
El crudo es una materia prima negociada a escala internacional. Cuando las cotizaciones suben, el coste puede trasladarse a la gasolina, el diésel y otros productos, aunque una parte de la energía se extraiga dentro del país. Además, los beneficios de la producción se concentran en compañías, accionistas y regiones concretas, mientras el encarecimiento del transporte y los combustibles se reparte entre hogares y negocios. El efecto neto para la economía depende de ese equilibrio, no de una sola cifra de exportación.
La subida también puede perjudicar a la actividad en conjunto. Si las empresas pagan más por transportar mercancías y producir bienes, pueden trasladar el coste a sus clientes o reducir otros gastos. Si los hogares dedican más dinero a combustible, les queda menos para otros consumos. La inflación puede persistir y el crecimiento debilitarse si el shock dura. Por eso un barril más caro puede mejorar los resultados de una industria y empeorar el panorama económico general.
Reservas, petróleo ruso y rutas alternativas: límites de la respuesta
Washington y otros gobiernos trataron de contener la subida con medidas de emergencia. El 11 de marzo, la Agencia Internacional de la Energía aprobó una liberación récord de 400 millones de barriles de reservas estratégicas. Estados Unidos aportaría 172 millones y Japón prometió liberar 80 millones con rapidez. El volumen era considerable, pero las estimaciones citadas señalaban que solo cubriría unos 20 días del suministro perdido y que el petróleo no llegaría de inmediato al mercado en su totalidad.
Las reservas pueden aportar tiempo y reducir el temor a una escasez inmediata, pero no escoltan barcos ni reabren un paso marítimo amenazado. Tampoco eliminan la preocupación por lo que ocurrirá cuando se agoten las existencias disponibles. Son una herramienta de amortiguación, no un reemplazo permanente del flujo interrumpido. En una crisis cuyo origen es la seguridad de la navegación, inyectar barriles al mercado no equivale a restaurar la ruta.
Estados Unidos también concedió una exención de 30 días para comprar petróleo ruso y productos petrolíferos sancionados que ya estaban en el mar. La medida buscaba sumar oferta disponible mientras persistía la alteración del suministro. Su efecto, sin embargo, no bastó para calmar el mercado: el Brent seguía alrededor de los 100 dólares tras el anuncio. La decisión ilustró el margen estrecho de los gobiernos, obligados a equilibrar sus políticas de sanciones con la necesidad de contener un encarecimiento energético.
Las rutas alternativas tienen límites físicos. Los oleoductos de Arabia Saudí y Emiratos Árabes Unidos podían desviar entre 3,5 y 5,5 millones de barriles diarios, según la estimación citada por la Agencia Internacional de la Energía. Esa capacidad ayuda, pero queda lejos de reemplazar los flujos que pasan por Ormuz. Y la idea de que la Armada estadounidense escolte petroleros tampoco garantizaba una salida rápida: el secretario de Energía, Chris Wright, admitió que la Marina no estaba preparada para iniciar esa operación de inmediato. Ni las reservas ni los oleoductos ofrecen un sustituto completo.
El impacto llega a Europa por el precio
Europa depende menos directamente del crudo que atraviesa Ormuz que varias economías asiáticas, pero sigue expuesta porque el petróleo se compra en un mercado global. Una subida sostenida encarece carburantes, queroseno y transporte, y puede elevar los costes de industrias que utilizan energía o materias primas derivadas del petróleo. El efecto puede llegar incluso a productos que no parecen relacionados con el combustible: basta con que su fabricación o distribución dependa de camiones, barcos o aviones.
La aviación ofrece un ejemplo inmediato. Air France-KLM anunció el 12 de marzo una subida de 50 euros en los billetes de largo radio en clase turista, aplicada al trayecto de ida y vuelta, para responder al mayor coste del combustible. Otras aerolíneas, entre ellas SAS y Qantas, también advirtieron de aumentos relacionados con el queroseno. No todos los sectores trasladan el gasto de la misma forma ni al mismo ritmo, pero el combustible caro tiende a propagarse por las cadenas de transporte.
En la eurozona, el encarecimiento energético puede añadir presión a la inflación y complicar las decisiones monetarias. Joachim Nagel, presidente del Bundesbank y miembro del Consejo de Gobierno del Banco Central Europeo, advirtió de que la institución respondería si el alza de la energía se trasladaba de forma duradera a los precios. Para España, el impacto no depende solo de cuánto crudo llegue directamente desde el Golfo: también cuentan las referencias internacionales y los costes que afrontan el turismo, la logística, la aviación y la industria.
La diferencia entre un corte físico del suministro y un encarecimiento por contagio es importante. Si escasean barriles en una ruta concreta, los compradores buscan otras fuentes; esa competencia también puede subir los precios en los mercados alternativos. Así, un país puede seguir recibiendo petróleo y, aun así, pagar más por él. La exposición europea es menor en volumen directo, pero no desaparece en la factura.
Cuánto puede durar el golpe al mercado
El 12 de marzo, el Brent cerró a 100,46 dólares por barril después de tocar los 101,60 dólares, su nivel más alto desde agosto de 2022. En jornadas anteriores había llegado a 119,50 dólares, un máximo desde mediados de ese año. La volatilidad reflejaba tanto la preocupación por los barriles que podían faltar como la incertidumbre sobre la duración del conflicto. No era solo una reacción a los cargamentos ya perdidos: el mercado también valoraba el riesgo de que la interrupción se prolongara.
La Agencia Internacional de la Energía describió la alteración como la mayor disrupción de suministro de la historia del mercado petrolero y calculó una caída de unos 8 millones de barriles diarios en marzo. La cifra muestra la escala potencial del problema, aunque su efecto final depende de cuánto dure la reducción, de los suministros alternativos y de la respuesta de los productores. Una interrupción temporal puede absorberse con más facilidad que varias semanas de tráfico irregular y puertos expuestos.
La previsión de Kpler citada en la cobertura señalaba que dos semanas de cierre podían reducir de forma importante el suministro petrolero del Golfo, con un déficit de 3,8 millones de barriles diarios, más del 3% de la producción mundial. En ese escenario, las reservas y los oleoductos aliviarían parte del impacto, pero no bastarían para recuperar todo el volumen. La duración importa tanto como el tamaño inicial del corte, porque determina si el mercado puede adaptarse o si la escasez se convierte en un problema persistente.
El jefe de análisis de petróleo de Kpler, Homayoun Falakshahi, consideró que una escolta naval no resolvería por sí sola la situación y que la confianza dependería de una salida política que redujera el peligro para los barcos. Mientras siguieran los ataques y no hubiera un calendario creíble para recuperar la navegación, los armadores tendrían motivos para aplazar los cruces. En la información de esos días se contabilizaban seis petroleros o cargueros atacados en 24 horas, una señal de que la amenaza no era teórica.
Una ventaja parcial no convierte la crisis en victoria
El petróleo caro ofrece a Estados Unidos una ventaja sectorial real: los productores que venden a precios más altos pueden ingresar más, y la capacidad exportadora del país le da un peso que antes no tenía. Pero esa ventaja no se traduce automáticamente en una mejora para el conjunto de la población. La gasolina más cara y el aumento del coste de transporte afectan a hogares y empresas, mientras que los ingresos adicionales se concentran en quienes producen y comercializan energía. La ganancia existe, pero está repartida de forma desigual.
La crisis tampoco favorece únicamente a Washington. Irán seguía exportando volúmenes elevados a través de barcos capaces de operar bajo condiciones excepcionales, mientras China y redes vinculadas a la flota fantasma mantenían acceso a algunos cargamentos. Al mismo tiempo, los importadores asiáticos y europeos afrontaban una energía más cara y las navieras calculaban cómo atravesar una ruta peligrosa. La posibilidad de beneficiarse de una oportunidad puntual no elimina los costes generales ni garantiza que el flujo pueda sostenerse.
En el fondo, el estrecho de Ormuz muestra por qué el poder energético tiene dos caras. Producir mucho puede proteger a un país frente a una interrupción física y permitirle vender más caro, pero no lo separa de los precios globales ni del daño que causa una crisis prolongada. Mientras la navegación siga dependiendo de la amenaza militar y de acuerdos precarios, el barril será al mismo tiempo una fuente de ingresos, un coste para los consumidores y un indicador del riesgo. La pregunta decisiva no es quién gana con un precio alto durante unos días, sino quién puede sostener ese beneficio sin pagar un precio mayor por la inestabilidad.


Cocinar con gas contamina tu casa aunque no haya ninguna fuga

Leche, vino y un biberón de 2.000 años: lo que revela la gran necrópolis de Menorca

La foca monje puede volver a Baleares 50 años después: qué lo hace posible

No fue solo el clima: por qué desaparecieron los neandertales, según un estudio español

¿Cuánto sol hace falta en otoño para no quedarte sin vitamina D?

¿Cuáles son los mejores casinos sin licencia en España en 2026?

¿Qué son los casinos fuera de España y qué licencia internacional tiene cada uno en 2026?

¿Qué son los casinos sin DNI y cuándo piden verificar tu identidad en 2026?

¿Qué son los casinos con licencia de Curazao y cómo elegir uno fiable en 2026?

¿Cuáles son los mejores casinos online europeos en 2026 y cómo elegir uno seguro desde España?

¿Qué son los casinos sin autoprohibición y es legal jugar en ellos desde España en 2026?
