
Ocio
¿Cuál es la moneda más cara del mundo y por qué vale tanto en euros?
El dinar kuwaití lidera el ranking de divisas: cuánto vale, por qué supera al euro y qué revela sobre petróleo, poder y dinero internacional.

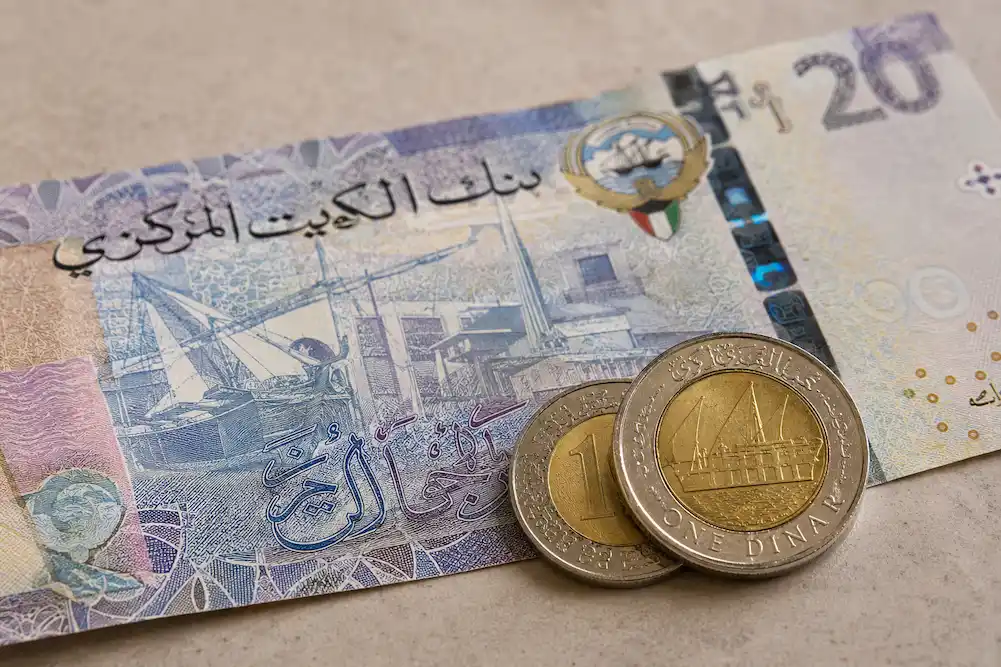
La moneda más cara del mundo es el dinar kuwaití, identificado por el código KWD. No es el dólar, no es el euro, no es la libra esterlina. Ese es el pequeño golpe de efecto: la divisa más valiosa por unidad pertenece a Kuwait, un país de apenas una franja de desierto y costa en el Golfo Pérsico, pero con una arquitectura económica construida durante décadas sobre petróleo, disciplina cambiaria y una capacidad notable para convertir renta energética en estabilidad financiera.
Con datos de referencia actualizados al 11 de junio de 2026, un dólar equivalía a algo más de 0,307 dinares, y un euro a algo más de 0,354 dinares. Traducido a una cuenta más cercana: un dinar kuwaití rondaba los 3,25 dólares y los 2,82 euros. Ahí está el núcleo. La divisa más cara del planeta no es la que más se usa ni la que más aparece en las películas cuando alguien abre un maletín. Es la que, al comparar una sola unidad monetaria con otras, compra más dólares o más euros.
El dinar kuwaití, el número uno que casi nadie lleva en la cartera
El dinar kuwaití tiene una rara cualidad: aparece poco en la conversación cotidiana europea, pero manda en los rankings de valor nominal. Una moneda discreta, sin la épica comercial del dólar ni el peso político del euro, se coloca por encima de ambas cuando la pregunta se formula con precisión: qué divisa vale más por unidad. En 2026, los listados financieros internacionales siguen situando al KWD como la moneda más fuerte o de mayor valor nominal del mundo, con una equivalencia aproximada superior a tres dólares por dinar.
La confusión viene de lejos. En España solemos llamar moneda fuerte a todo lo que suena a potencia: dólar, euro, franco suizo, libra. Pero el valor de una unidad no mide por sí solo el tamaño de una economía. Japón es una economía gigantesca y el yen cotiza en unidades pequeñas frente al euro o el dólar; eso no convierte a Japón en débil. Indonesia, Corea del Sur o Chile manejan billetes con muchos ceros, y no por ello se evaporan sus economías al sol. El número de ceros es, muchas veces, historia monetaria, no radiografía moral de un país.
Kuwait juega otra partida. Su moneda está fraccionada en fils, como si el dinar fuese una pieza compacta y densa, casi mineral. Cuando se publican los tipos de cambio del país, suelen expresarse en fils por unidad de moneda extranjera. De ahí sale la fotografía: si un dólar cuesta algo más de 0,307 dinares, entonces un dinar compra más de tres dólares. Si un euro cuesta algo más de 0,354 dinares, entonces un dinar supera ampliamente los dos euros y medio. No hay magia. Hay aritmética, petróleo y banco central.
Por qué Kuwait tiene una moneda tan cara
El primer ingrediente es obvio, aunque conviene no contarlo como si fuera un cuento de jeques y grifos dorados. Kuwait es una economía petrolera, sí, pero no basta con tener petróleo para sostener durante décadas una moneda de alto valor. Hace falta una combinación menos vistosa: ingresos exteriores, reservas, política cambiaria, superávit por cuenta corriente en buena parte de los ciclos y una autoridad monetaria que no va dando volantazos como un coche viejo en una carretera secundaria.
La política cambiaria de Kuwait busca mantener la estabilidad relativa del dinar frente a otras monedas y proteger la economía local de la inflación importada. Esa frase, tan de informe técnico, significa algo bastante doméstico: si Kuwait importa bienes, tecnología, alimentos o servicios, una moneda estable y fuerte ayuda a que esos productos no se encarezcan brutalmente solo por el tipo de cambio. En un país que compra fuera muchas cosas de su vida diaria, eso pesa. Mucho.
Desde 2007, el dinar kuwaití está vinculado a una cesta de divisas ponderada y no divulgada, asociada a los principales socios comerciales y financieros del país. Antes, entre 2003 y 2007, estuvo ligado al dólar; y antes de esa etapa Kuwait ya había usado una cesta de monedas. El regreso a ese sistema buscó preservar poder adquisitivo y contener presiones inflacionarias cuando la depreciación del dólar empezaba a incomodar.
Aquí está la parte menos cinematográfica y más importante: el dinar no flota libremente como una boya en mar abierto. Está gestionado. No es una divisa abandonada al humor diario del mercado, sino una moneda con un ancla. Y ese ancla no es un único hierro, sino una cesta. Kuwait no cuenta todos los detalles de esa cesta, claro; los bancos centrales también tienen sus silencios, sus cortinas, sus puertas sin pomo. Pero el resultado visible es una moneda que se mueve poco, conserva poder adquisitivo y sigue arriba.
La riqueza petrolera no lo explica todo, pero pesa mucho
El petróleo es la gran columna del edificio. Kuwait forma parte del ecosistema de productores del Golfo y participa en los acuerdos de OPEP+ que ajustan producción y cuotas. En junio de 2026, Arabia Saudí, Rusia, Irak, Kuwait, Kazajistán, Argelia y Omán acordaron un ajuste de producción de 188.000 barriles diarios dentro del marco de los recortes voluntarios previos, una señal de que el mercado energético sigue siendo una mesa donde se negocia cada silla.
Pero el valor del dinar no depende de un barril aislado ni de una semana de titulares sobre crudo. Depende de una estructura. Kuwait ha acumulado durante décadas rentas petroleras y las ha canalizado parcialmente hacia inversión soberana. La Kuwait Investment Authority se presenta como uno de los fondos soberanos más veteranos del mundo y tiene una misión muy reconocible: obtener rendimiento a largo plazo de las reservas financieras confiadas por el Estado, como alternativa a las reservas de petróleo para las generaciones futuras.
Ese punto es clave porque cambia la lectura. No hablamos solo de vender petróleo y ya está, como quien vende naranjas en temporada. Hablamos de transformar una renta natural en músculo financiero. La Kuwait Investment Authority gestiona instrumentos como el General Reserve Fund y el Future Generations Fund, creado para diversificar activos petroleros en inversiones financieras de largo plazo. En cristiano: convertir barriles de ayer en patrimonio de mañana.
En términos macroeconómicos, Kuwait mantiene una posición exterior muy potente, con superávits por cuenta corriente que suelen apoyarse en sus exportaciones de energía y en su bajo peso demográfico. Ese superávit exterior es uno de los grandes aliados de una moneda que pretende mantenerse firme sin convertirse en una piedra atada al cuello. Porque una divisa fuerte sin respaldo puede ser teatro. Una divisa fuerte con ingresos, reservas y política monetaria prudente ya es otra cosa.
La trampa: la moneda más cara no es la más importante
El dinar kuwaití gana si miramos el precio de una unidad. Pero el dólar sigue siendo el emperador práctico del sistema financiero internacional. Sí, suena contradictorio. No lo es. Un coche clásico puede valer más que muchos vehículos nuevos y, aun así, no ser el que llena las autopistas. Con las divisas pasa algo parecido.
El dólar continúa ocupando un papel central en el mercado global: comercio internacional, materias primas, deuda, reservas de bancos centrales, pagos financieros. Esa es otra liga: liquidez, profundidad de mercado, confianza institucional, costumbre, poder militar, redes bancarias, tecnología financiera y una inercia histórica que no se desmonta con una tabla de conversión. El dólar no necesita ser la moneda más cara por unidad para ser la más influyente.
Ahí conviene separar tres conceptos que suelen mezclarse en la conversación de barra de bar y, peor aún, en titulares mal hechos. Una cosa es el valor nominal de una moneda frente a otra. Otra, su uso global. Y otra, la fortaleza económica del país que la emite. El dinar kuwaití lidera la primera categoría. El dólar domina buena parte de la segunda. La tercera exige mirar PIB, productividad, deuda, instituciones, inflación, innovación, demografía y unas cuantas variables menos glamourosas que una tabla de conversión.
Por eso no tiene sentido decir que Kuwait “supera” a Estados Unidos porque su moneda vale más. Sería una conclusión de escaparate, brillante y equivocada. La economía estadounidense es incomparablemente mayor, su mercado financiero es más profundo y su moneda se usa como referencia planetaria. El dinar kuwaití, en cambio, es una divisa de alto valor unitario, sostenida por una economía pequeña, rica en recursos y muy gestionada. Es otra especie.
Qué otras monedas se acercan al dinar kuwaití
El podio está dominado por el Golfo. Detrás del dinar kuwaití aparecen habitualmente el dinar bahreiní y el rial omaní, dos divisas también vinculadas a economías pequeñas, con fuerte peso energético o financiero y regímenes cambiarios estables. Con datos de referencia de junio de 2026, el dinar bahreiní se situaba alrededor de los 2,66 dólares y el rial omaní cerca de los 2,60 dólares. Muy arriba, desde luego. Pero no por encima del KWD.
La libra esterlina y el franco suizo suelen aparecer también en la conversación, aunque por razones distintas. La libra conserva un peso histórico, financiero y simbólico. El franco suizo se asocia a refugio, estabilidad institucional y confianza bancaria. Pero ninguno alcanza el valor unitario del dinar kuwaití. El euro, por su parte, es mucho más importante en el comercio y las reservas globales que casi todas las divisas del Golfo, pero una unidad de euro vale bastante menos que una unidad de dinar.
Hay una ironía bonita en todo esto: muchas de las monedas más caras del mundo pertenecen a países pequeños o medianos, no a superpotencias demográficas. Kuwait, Bahréin, Omán, Jordania, las Islas Caimán. En el mapa parecen piezas menores. En una pantalla de tipos de cambio, se agigantan. La geopolítica tiene estas bromas secas, casi británicas.
Por qué no conviene obsesionarse con el ranking
Los rankings de monedas son útiles si se entienden bien. Sirven para responder rápido, para poner orden, para apagar una discusión familiar antes del postre. Pero no explican por sí solos la vida económica de un país. Una moneda puede ser cara porque su banco central mantiene una paridad fuerte, porque el país tiene pocos habitantes y muchos ingresos exteriores, porque la divisa está diseñada con unidades grandes o porque nunca necesitó redenominarse tras episodios de inflación alta.
En el extremo contrario, una moneda barata no significa necesariamente pobreza. El yen japonés es el ejemplo de manual: una unidad vale poco frente al euro o el dólar, pero Japón no es una economía menor. Lo mismo puede decirse de países con monedas muy subdivididas o con trayectorias históricas de inflación ya absorbidas en sus billetes. El tipo de cambio nominal es una etiqueta de precio; la salud económica es el almacén entero, con sus facturas, sus máquinas, sus trabajadores, sus exportaciones y sus goteras.
Kuwait no necesita imprimir una moneda con muchos ceros porque su historia monetaria ha ido por otro camino. El dinar se introdujo como moneda legal del Estado en 1961, y desde entonces se han emitido varias series de billetes. La primera emisión sustituyó a la rupia india que se usaba entonces. El dato tiene algo de postal antigua: antes del petróleo convertido en geopolítica financiera, antes de los rascacielos y de los fondos soberanos, hubo una transición monetaria bastante terrenal.
Qué significa para un lector en España
Para un lector español, la forma sencilla de entenderlo es esta: si viajas a Kuwait o haces una operación en dinares, cada unidad pesa mucho más que un euro. Un café, un taxi o una comida pueden expresarse con cifras que parecen pequeñas, pero detrás de cada dinar hay casi tres euros. Es el típico lugar donde el turista europeo mira el recibo, ve pocos números y luego el banco le da el pellizco. La divisa engaña al ojo.
Eso no significa que convenga comprar dinares como inversión. Ojo. Una moneda cara no es automáticamente una buena inversión, del mismo modo que una botella muy cara no garantiza una buena cena. El mercado de divisas depende de diferenciales de tipos de interés, política monetaria, inflación, liquidez, comisiones, diferenciales de compraventa y expectativas. El dinar kuwaití, además, no es una moneda de uso internacional masivo para pequeños ahorradores europeos. Su estabilidad es una virtud para Kuwait, no necesariamente una invitación para el ciudadano de Valencia, Madrid o Murcia a lanzarse a una casa de cambio con mirada de tiburón.
La enseñanza más útil es cultural y económica: el dinero no siempre cuenta la historia que creemos. En los medios occidentales estamos acostumbrados a mirar el mundo a través de dólar y euro, como si las demás divisas fueran comparsas. Pero el ranking de valor nominal abre una ventana lateral. En ella aparece Kuwait, con una moneda fuerte, una política cambiaria muy medida y un fondo soberano que intenta convertir el subsuelo en futuro financiero. Suena solemne. Lo es.
También conviene distinguir entre tipo oficial y precio real de cambio para el ciudadano. Los bancos, aeropuertos y casas de cambio aplican márgenes. Una cosa es el dato del banco central y otra lo que se paga en una ventanilla con luz blanca, formulario y prisa. En divisas, la cifra limpia casi nunca llega intacta al bolsillo. Se queda algo por el camino: comisión, diferencial, redondeo, la pequeña mordida administrativa del mundo moderno.
Lo que puede mover el valor del dinar
El dinar kuwaití no vive dentro de una urna de cristal. Puede moverse. Lo hace menos que otras monedas, pero se mueve. Las variables principales son conocidas: precio del petróleo, ingresos fiscales, inflación importada, política del Banco Central de Kuwait, evolución del dólar, cesta de divisas a la que está vinculado el KWD y confianza en la posición externa del país. La estabilidad es una construcción diaria, no un don divino entregado en un sobre.
La política de cesta ofrece margen. Si Kuwait dependiera solo del dólar, cualquier depreciación fuerte de la moneda estadounidense podría trasladarse con más crudeza a los precios de importación. Con una cesta, el banco central reparte el riesgo. Es como no cargar todo el peso en una sola mano. Esta política busca proteger el poder adquisitivo de la moneda nacional y contener presiones inflacionarias en la economía local.
El petróleo sigue siendo la gran nube sobre el horizonte. Cuando el crudo cae, los ingresos exteriores y fiscales de Kuwait se resienten. Cuando sube, el país respira con más holgura. Pero el verdadero debate para Kuwait, como para otros productores del Golfo, está en el tiempo largo: cómo preparar una economía rica en petróleo para un mundo que, tarde o temprano, consumirá energía de otra manera. El dinar es fuerte; la pregunta de fondo es cómo se sostiene esa fortaleza cuando el siglo vaya cambiando de combustible.
Ahí entra el fondo soberano, casi como un segundo motor. La Kuwait Investment Authority y el Future Generations Fund existen precisamente para no depender solo del barril. No es una idea romántica, sino contable: convertir ingresos presentes en activos futuros. Comprar tiempo. Comprar diversificación. Comprar, en cierto modo, tranquilidad para una economía que sabe que la naturaleza no firma contratos indefinidos.
El pequeño billete que pesa más que muchos gigantes
La respuesta contundente es sencilla: la moneda más cara del mundo es el dinar kuwaití. En 2026, sigue por encima del dólar, del euro, de la libra, del franco suizo, del dinar bahreiní y del rial omaní en valor nominal por unidad. Su fuerza nace de una mezcla muy concreta: petróleo, superávit exterior, gestión monetaria, una cesta de divisas, reservas financieras y un Estado que ha aprendido a convertir una parte de su renta energética en patrimonio de largo plazo.
Pero el dato no debe leerse como una medalla absoluta. El dinar kuwaití es el número uno en precio por unidad; el dólar sigue siendo la gran moneda de uso global; el euro conserva una influencia económica y política enorme; la libra y el franco mantienen prestigios históricos distintos. Cada divisa cuenta una historia. La del dinar kuwaití es la de un país pequeño que hizo de su moneda una pieza pesada, brillante y vigilada.
En el fondo, esa es la gracia del asunto. El dinero parece una cosa fría, una tabla de números con decimales obedientes. Luego se mira de cerca y aparecen geografía, petróleo, bancos centrales, invasiones, fondos soberanos, miedo a la inflación, orgullo nacional y futuro. Un dinar kuwaití vale más de tres dólares no porque el mundo sea justo ni porque las monedas tengan alma. Vale eso porque detrás hay una arquitectura económica muy concreta. Y porque, en fin, el dinero también tiene sus rarezas: a veces el billete más poderoso no es el que más ruido hace.


Subir el termostato no calienta antes: los nueve errores que inflan tu factura de calefacción

Cuatro abejorros, dos moscas y una mariposa: los siete polinizadores que España acaba de blindar por ley

Por qué España pone 6 millones en el cerebro del telescopio más grande del mundo

Las infecciones de transmisión sexual se frenan en España: qué hay detrás del primer respiro en dos décadas

Todos los juegos de GTA, de mejor a peor: ranking con GTA 6

¿Cuáles son los mejores casinos sin licencia en España en 2026?

¿Qué son los casinos fuera de España y qué licencia internacional tiene cada uno en 2026?

¿Qué son los casinos sin DNI y cuándo piden verificar tu identidad en 2026?

¿Qué son los casinos con licencia de Curazao y cómo elegir uno fiable en 2026?

¿Cuáles son los mejores casinos online europeos en 2026 y cómo elegir uno seguro desde España?

¿Qué son los casinos sin autoprohibición y es legal jugar en ellos desde España en 2026?
